5 Langkah Cerdas Bagi Pembagian Gaji Bulanan, Hindari Uang Cepat Habis dan Prioritaskan Kebutuhan Pokok

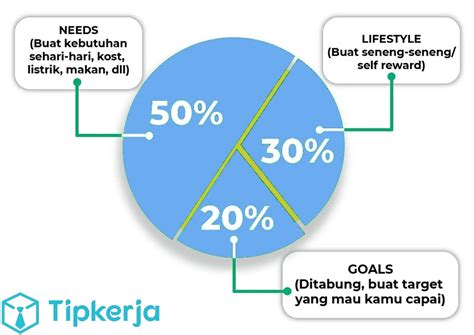
5 Langkah Cerdas Bagi Pembagian Gaji Bulanan, Hindari Uang Cepat Habis dan Prioritaskan Kebutuhan Pokok menjadi panduan penting bagi siapa saja yang ingin mengatur keuangan pribadi dengan lebih terstruktur. Gaji yang masuk setiap bulan seringkali langsung terpakai untuk berbagai kebutuhan, sehingga saldo cepat menipis. Dengan menerapkan strategi ini, Anda dapat memisahkan dana sesuai fungsi dan memastikan kebutuhan pokok tetap terpenuhi tanpa menimbulkan stres keuangan.

Memahami Peran Setiap Bagian dalam Pembagian Gaji

Gaji baru masuk, beberapa hari kemudian saldo mulai menipis. Uang kos sudah dibayar, tagihan jatuh tempo, kebutuhan makan harus dipenuhi, tetapi masih ada ongkos kerja dan pengeluaran mendadak yang tidak bisa dihindari. Situasi ini bisa terjadi ketika semua uang berada di satu rekening tanpa pembagian yang jelas. Akibatnya, sulit membedakan uang yang masih boleh dipakai dan uang yang sebenarnya sudah punya tujuan. Cara membagi gaji untuk kebutuhan bulanan bisa dimulai dengan memisahkan uang berdasarkan fungsi: kebutuhan pokok, tagihan dan cicilan, tabungan, pengeluaran pribadi, serta dana cadangan.

Setiap bagian memiliki peran yang berbeda. Kebutuhan pokok meliputi biaya tempat tinggal, makanan, transportasi, listrik, air, internet, dan cicilan yang harus dibayar. Tagihan dan cicilan merupakan kewajiban yang tidak bisa ditunda, sedangkan tabungan adalah dana yang disisihkan untuk masa depan atau kebutuhan mendesak. Pengeluaran pribadi mencakup hal-hal yang bersifat fleksibel, seperti hiburan atau belanja tidak rutin. Dana cadangan, atau dana darurat, disiapkan untuk situasi tak terduga seperti kehilangan pekerjaan atau biaya medis.

Langkah 1: Hitung Gaji Bersih

Langkah pertama adalah menghitung gaji bersih. Gunakan jumlah uang yang benar-benar diterima setelah potongan, bukan gaji sebelum pajak atau potongan lainnya. Dengan mengetahui angka yang akurat, Anda dapat memutuskan berapa persen yang akan dialokasikan ke setiap kategori. Gaji bersih menjadi dasar perhitungan yang realistis, sehingga tidak ada kekurangan pada akhir bulan.

Langkah 2: Catat Kebutuhan Wajib

Setelah mengetahui gaji bersih, catat kebutuhan wajib. Masukkan biaya tempat tinggal, makan, transportasi, listrik, air, internet, dan cicilan yang harus dibayar. Kebutuhan ini harus menjadi prioritas utama karena tanpa memenuhi kewajiban ini, kehidupan sehari-hari akan terganggu. Dengan mencatat semua biaya wajib, Anda dapat melihat total pengeluaran tetap yang harus dipenuhi setiap bulan.

Langkah 3: Tentukan Tabungan

Setelah kebutuhan wajib tercatat, tentukan nominal tabungan. Sisihkan nominal yang realistis setelah memperhitungkan semua pengeluaran tetap. Tabungan tidak harus besar, cukup menyesuaikan dengan kemampuan. Menyisihkan uang untuk tabungan sesuai kemampuan membantu membangun dana darurat dan menyiapkan dana untuk tujuan jangka panjang.

Langkah 4: Tetapkan Batas Pengeluaran Pribadi

Pengeluaran pribadi adalah bagian yang paling fleksibel. Setelah kebutuhan wajib dan tabungan diatur, tetapkan batas pengeluaran pribadi. Batas ini harus realistis agar tidak menimbulkan pengeluaran berlebih. Dengan menetapkan batas, Anda dapat menikmati kebutuhan pribadi tanpa mengorbankan kewajiban keuangan lainnya.

Langkah 5: Siapkan Dana Cadangan

Dana cadangan atau dana darurat disiapkan untuk situasi tak terduga. Setelah kebutuhan tetap, tabungan, dan pengeluaran pribadi diatur, sisihkan sebagian kecil gaji untuk dana cadangan. Dana ini akan menjadi pelindung ketika terjadi kejadian yang tidak diinginkan, seperti kehilangan pekerjaan atau biaya medis mendesak.

Implementasi Segera Setelah Gaji Menerima

Pembagian ini sebaiknya dilakukan segera setelah gaji diterima agar uang untuk tagihan dan kebutuhan penting tidak ikut terpakai. Dengan melakukan pembagian segera, Anda menghindari kebiasaan menghabiskan uang secara sembarangan. Gaji yang masuk menjadi lebih teratur, sehingga setiap bagian memiliki fungsi yang jelas.

Manfaat 5 Langkah Cerdas Bagi Pembagian Gaji Bulanan

Dengan menerapkan 5 Langkah Cerdas Bagi Pembagian Gaji Bulanan, Hindari Uang Cepat Habis dan Prioritaskan Kebutuhan Pokok, Anda akan merasakan beberapa manfaat. Pertama, pengelolaan uang menjadi lebih teratur dan terukur. Kedua, kebutuhan pokok tetap terpenuhi tanpa harus menunda pembayaran tagihan. Ketiga, tabungan dan dana darurat akan terbangun secara bertahap, memberikan rasa aman finansial. Keempat, pengeluaran pribadi tetap dapat dinikmati tanpa menimbulkan stres keuangan. Dan kelima, Anda dapat menghindari kebiasaan menghabiskan uang sebelum waktunya, sehingga saldo gaji tidak cepat menipis.

Kesimpulan

5 Langkah Cerdas Bagi Pembagian Gaji Bulanan, Hindari Uang Cepat Habis dan Prioritaskan Kebutuhan Pokok adalah strategi sederhana namun efektif untuk mengelola keuangan pribadi. Dengan memisahkan dana berdasarkan fungsi, menghitung gaji bersih, mencatat kebutuhan wajib, menyiapkan tabungan, menetapkan batas pengeluaran pribadi, dan menyiapkan dana cadangan, Anda dapat memastikan bahwa setiap rupiah memiliki tujuan yang jelas. Implementasi segera setelah gaji diterima akan membantu menjaga saldo tetap terjaga, sehingga kebutuhan pokok selalu terpenuhi dan pengeluaran tidak berlebihan. Dengan disiplin mengikuti langkah-langkah ini, keuangan Anda akan menjadi lebih stabil dan terstruktur, mengurangi stres, dan meningkatkan kualitas hidup. Semoga informasi ini membantu Anda dalam mengatur keuangan bulanan dengan lebih baik.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membagi-gaji-untuk-kebutuhan-bulanan-agar-tidak-cepat-habis-261016a.html, without altering the facts of the original article.
7 Cara Praktis Catat Pengeluaran Harian Tanpa Aplikasi, Biar Dompet Tetap Aman dari Kebocoran Uang

7 Cara Praktis Catat Pengeluaran Harian Tanpa Aplikasi menjadi topik hangat bagi banyak orang yang ingin menjaga kestabilan keuangan tanpa bergantung pada aplikasi digital. Dengan menggunakan metode sederhana, Anda dapat memantau setiap arus keluar masuk uang secara real‑time, sehingga tidak ada kebocoran uang yang tidak terdeteksi.

Menelusuri Pengeluaran Sehari‑Hari

Uang seringkali terasa cepat habis bukan karena belanja barang mewah, melainkan karena pengeluaran kecil yang terlewat. Parkir, jajan, ongkos, kopi, hingga biaya admin dapat menumpuk tanpa disadari. Karena itu, mencatat pengeluaran harian tanpa aplikasi menjadi langkah penting. Cara sederhana ini dapat dilakukan dengan buku kecil, kertas, atau fitur catatan di HP yang sudah tersedia, tanpa memerlukan instalasi aplikasi tambahan.

Langkah pertama adalah menuliskan saldo awal, baik tunai maupun saldo rekening, sebelum memulai aktivitas. Jika Anda menggunakan beberapa sumber uang, pisahkan pencatatannya agar tidak membingungkan. Selanjutnya, catat setiap pengeluaran secepat mungkin, mencantumkan tanggal, kebutuhan yang dibeli, kategori pengeluaran, dan nominal uang yang keluar. Setelah hari selesai, jumlahkan semua catatan untuk mengetahui total pengeluaran.

Keuntungan Catat Tanpa Aplikasi

Dengan metode ini, Anda tidak perlu mengandalkan teknologi yang bisa saja mati atau tidak tersedia. Kertas atau buku kecil memberikan fleksibilitas tinggi dan tidak memerlukan koneksi internet. Selain itu, proses mencatat secara manual membuat Anda lebih sadar akan setiap transaksi, sehingga dapat meminimalisir pemborosan. Ketika Anda meninjau catatan di malam hari, pola pengeluaran kecil yang berulang akan terlihat jelas, membantu Anda membuat keputusan keuangan yang lebih bijak.

Langkah‑Langkah Praktis

1. **Catat saldo awal** jika diperlukan. Tuliskan uang tunai yang tersedia atau saldo rekening sebelum mulai beraktivitas. Jika memakai beberapa sumber uang, pisahkan pencatatannya agar tidak membingungkan.

2. **Tulis setiap pengeluaran**. Misalnya, Rp5.000 untuk parkir, Rp15.000 untuk makan siang, dan seterusnya. Pastikan mencatat sesegera mungkin agar tidak lupa.

3. **Kelompokkan pengeluaran** secara sederhana. Misalnya, kategori transportasi, makanan, dan kebutuhan sehari‑hari. Ini membantu memudahkan perhitungan akhir hari.

4. **Jumlahkan pengeluaran pada akhir hari**. Dengan menambahkan semua nominal, Anda dapat melihat total pengeluaran yang sebenarnya.

5. **Evaluasi setiap kategori**. Setelah mengetahui total, bandingkan dengan kebutuhan atau anggaran yang telah ditetapkan. Jika ada kategori yang terlalu tinggi, pertimbangkan cara menguranginya.

6. **Simpan catatan**. Simpan buku atau kertas di tempat yang mudah diakses, sehingga Anda dapat menambah atau memeriksa catatan kapan saja.

7. **Tinjau secara rutin**. Lakukan evaluasi mingguan atau bulanan untuk melihat tren pengeluaran. Ini membantu Anda menyesuaikan kebiasaan pengeluaran agar tetap terkontrol.

Perubahan Kebiasaan yang Diperlukan

Berpindah dari kebiasaan mengabaikan pengeluaran kecil hingga mencatat setiap transaksi memerlukan disiplin. Namun, setelah terbiasa, proses ini menjadi rutinitas yang mudah. Ketika Anda menyadari bahwa sebagian besar uang Anda keluar untuk hal-hal sepele, Anda dapat memutuskan untuk mengurangi atau mengelola pengeluaran tersebut. Misalnya, memilih tempat parkir yang lebih murah atau membawa bekal sendiri dapat menghemat biaya bulanan.

Dampak Positif pada Kesejahteraan Finansial

Dengan mencatat pengeluaran harian tanpa aplikasi, Anda memperoleh kontrol lebih besar atas keuangan. Hal ini mengurangi risiko kebocoran uang dan membantu Anda mencapai tujuan keuangan, baik itu menabung untuk liburan, membeli barang penting, atau mempersiapkan dana darurat. Selain itu, catatan ini dapat menjadi alat pelacak yang berguna saat menyiapkan laporan keuangan pribadi atau mempersiapkan pajak.

Tips Mempertahankan Konsistensi

Untuk menjaga konsistensi, tetapkan waktu khusus setiap hari, misalnya sebelum tidur atau setelah makan malam, untuk meninjau catatan. Anda juga dapat membuat sistem pengingat sederhana, seperti menempelkan catatan di tempat yang sering dilihat. Dengan cara ini, pencatatan menjadi kebiasaan yang tidak terasa merepotkan.

Kesimpulan

7 Cara Praktis Catat Pengeluaran Harian Tanpa Aplikasi menunjukkan bahwa Anda tidak perlu bergantung pada teknologi canggih untuk mengelola uang. Dengan menggunakan buku kecil, kertas, atau catatan sederhana di HP, Anda dapat memantau setiap pengeluaran, mengidentifikasi kebiasaan boros, dan membuat keputusan keuangan yang lebih cerdas. Menerapkan metode ini secara konsisten dapat membantu menjaga dompet tetap aman dari kebocoran uang dan mendukung pencapaian tujuan keuangan pribadi.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-mencatat-pengeluaran-harian-tanpa-aplikasi-biar-uang-nggak-cepat-habis-261018v.html, without altering the facts of the original article.
BI Checking Berubah, Kini Cek Utang Online Lebih Mudah lewat Portal Resmi; Ikuti 5 Langkah Praktis untuk Pantau Hutang Tanpa Ribet

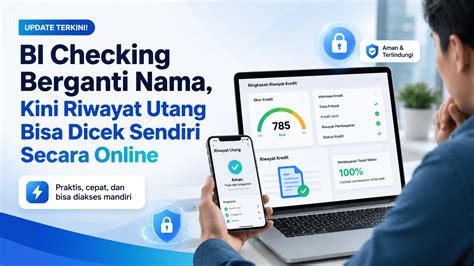
BI Checking berubah, kini cek utang online lebih mudah lewat portal resmi. Banyak orang masih mencari cara mengecek riwayat utang lewat BI Checking, namun layanan tersebut sudah tidak berlaku. Kini sistemnya telah beralih ke SLIK OJK atau Sistem Layanan Informasi Keuangan, dan pengecekannya dilakukan secara daring melalui situs resmi iDebku OJK. Artikel ini akan membahas langkah-langkah praktis dan manfaatnya bagi konsumen.

Perubahan Sistem Pencatatan Utang: Dari BI Checking ke SLIK OJK

BI Checking, yang dulu menjadi referensi utama bagi siapa saja yang ingin memeriksa status kredit, telah digantikan oleh SLIK OJK. Otoritas Jasa Keuangan (OJK) kini mengelola sistem pencatatan riwayat keuangan masyarakat yang disebut SLIK. Di dalamnya tercatat seluruh kewajiban keuangan Anda, baik yang di bank, perusahaan pembiayaan, maupun pinjaman berbasis teknologi keuangan. Kewajiban yang tercatat di SLIK OJK meliputi status pembayaran: lancar, kurang lancar, diragukan, hingga macet. Data ini menjadi acuan utama bank atau pemberi pinjaman saat Anda mengajukan kredit baru.

Perubahan ini disambut baik karena SLIK OJK menyediakan akses yang lebih terintegrasi dan transparan. Melalui portal iDebku OJK, konsumen dapat memantau semua transaksi kredit yang pernah dilakukan tanpa harus mengunjungi bank secara langsung. Hal ini tentu menghemat waktu dan tenaga, terutama bagi mereka yang memiliki banyak pinjaman dari berbagai lembaga.

Langkah-Langkah Praktis Cek SLIK OJK Melalui iDebku

Berikut panduan lengkap cara mengecek riwayat kredit, utang, dan skor keuangan Anda secara gratis dan resmi melalui iDebku OJK.

1. Daftar Akun & Ajukan Permohonan

Mulailah dengan membuka peramban di HP atau komputer dan akses alamat resmi https://idebku.ojk.go.id/. Lakukan pendaftaran akun dengan memasukkan data pribadi yang akurat. Setelah akun terdaftar, ajukan permohonan akses ke riwayat kredit Anda.

2. Unggah Dokumen Persyaratan

Selanjutnya, unggah dokumen-dokumen yang diminta, seperti fotokopi KTP dan NPWP. Pastikan foto dokumen jelas dan terbaca agar proses verifikasi tidak tertunda.

3. Ajukan Permohonan

Setelah dokumen terunggah, kirimkan permohonan akses. Sistem akan memproses data Anda dan menunggu konfirmasi dari pihak OJK.

4. Cek Status Permohonan

Anda dapat memantau status permohonan melalui dashboard iDebku. Jika permohonan disetujui, Anda akan mendapatkan akses ke riwayat kredit lengkap, termasuk detail setiap kewajiban dan status pembayaran.

Manfaat Menggunakan SLIK OJK untuk Konsumen

Beralih ke SLIK OJK menawarkan beberapa keuntungan penting bagi konsumen. Pertama, akses online memudahkan pemantauan secara real-time. Anda tidak perlu lagi mengunjungi bank secara fisik atau menunggu konfirmasi lewat pos. Kedua, sistem ini meningkatkan transparansi. Semua data kredit tercatat secara terpusat, sehingga meminimalkan risiko kesalahan pencatatan yang dapat mempengaruhi skor kredit Anda.

Selain itu, penggunaan SLIK OJK dapat membantu konsumen mengidentifikasi kesalahan atau ketidaksesuaian dalam riwayat kredit mereka. Jika ditemukan data yang tidak akurat, konsumen dapat segera mengajukan koreksi, sehingga skor kredit tetap mencerminkan kondisi sebenarnya. Hal ini penting bagi mereka yang berencana mengajukan pinjaman besar, seperti kredit rumah atau kendaraan.

Pengaruh Terhadap Pemberi Pinjaman dan Bank

Bagi bank dan lembaga keuangan, SLIK OJK menyediakan data yang lebih lengkap dan akurat. Dengan informasi yang terintegrasi, proses penilaian kredit menjadi lebih cepat dan objektif. Hal ini mengurangi risiko kredit macet karena pemberi pinjaman dapat mengevaluasi riwayat pembayaran secara menyeluruh sebelum menyetujui pinjaman.

OJK juga dapat memonitor kesehatan sistem keuangan secara keseluruhan. Data yang terkumpul dari SLIK OJK memungkinkan regulator untuk mengidentifikasi pola risiko yang mungkin timbul, sehingga dapat mengambil langkah preventif yang lebih tepat.

Kesimpulan dan Langkah Selanjutnya

BI Checking telah bertransformasi menjadi SLIK OJK, memberikan kemudahan bagi konsumen untuk memantau riwayat utang secara online melalui portal resmi iDebku. Dengan empat langkah praktis—daftar akun, unggah dokumen, ajukan permohonan, dan cek status—konsumen dapat dengan cepat mengetahui kondisi kredit mereka. Manfaatnya tidak hanya bagi individu, tetapi juga bagi lembaga keuangan yang dapat melakukan evaluasi risiko dengan lebih akurat.

Oleh karena itu, bagi siapa saja yang ingin memastikan kesehatan keuangan mereka, langkah pertama adalah mengunjungi https://idebku.ojk.go.id/ dan memulai proses pendaftaran. Dengan begitu, Anda dapat memantau utang tanpa ribet, menjaga skor kredit tetap sehat, dan mempersiapkan diri untuk peluang kredit di masa depan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/tech/20261019055639-37-777287/bi-checking-sudah-ganti-begini-cara-cek-utang-online-di-internet, without altering the facts of the original article.
FT Mengungkap: London Stock Exchange Siap Jalankan Perdagangan 24 Jam, Langkah Besar yang Bisa Ubah Pasar Global

London Stock Exchange mengekspresikan rencana untuk mengadopsi perdagangan 24 jam, sebuah langkah yang dapat mengubah dinamika pasar global.

Perkembangan Awal Rencana Perdagangan 24 Jam

Menurut laporan yang pertama kali muncul di sebuah media keuangan internasional, London Stock Exchange tengah mempertimbangkan perubahan signifikan pada struktur waktunya. Rencana ini bertujuan untuk memungkinkan pertukaran antara pembeli dan penjual sepanjang hari, bukan hanya dalam jangka waktu sesi tradisional. Saat ini, sesi inti saham di London Stock Exchange berlangsung dalam jam-jam tertentu yang telah ditetapkan, namun inisiatif ini akan mengubah model tersebut menjadi sistem yang beroperasi 24 jam.

Berita ini menyoroti bahwa masih berupa pertimbangan dan belum ada tanggal peluncuran resmi. Tidak ada jadwal akhir yang telah ditetapkan dalam laporan tersebut, sehingga masih belum diketahui kapan perubahan tersebut akan diimplementasikan secara penuh. Namun, fakta bahwa London Stock Exchange mempertimbangkan model perdagangan yang terus-menerus menunjukkan perubahan paradigma dalam dunia keuangan.

Dampak Terhadap Investor Global

London Stock Exchange merupakan pusat keuangan internasional yang sangat mempengaruhi waktu perdagangan bagi investor di luar zona waktu Inggris. Jika model 24 jam diterapkan, investor di wilayah Asia, Afrika, dan Amerika dapat berpartisipasi dalam perdagangan aset yang terdaftar di London tanpa harus menunggu sesi lokal. Hal ini dapat memperluas jendela perdagangan dan meningkatkan likuiditas, serta memberikan fleksibilitas bagi para pelaku pasar di berbagai belahan dunia.

Perubahan ini juga dapat memengaruhi interaksi antara pasar tradisional dan pasar digital. Dalam konteks pasar kripto yang sudah beroperasi 24 jam, London Stock Exchange dapat menyesuaikan diri dengan tren pasar yang semakin terintegrasi. Model perdagangan yang berkelanjutan dapat membuka peluang bagi perusahaan dan investor yang ingin berpartisipasi dalam pasar saham secara real-time, tanpa batasan waktu.

Implikasi bagi Struktur Pasar dan Likuiditas

Jika London Stock Exchange berhasil mengimplementasikan perdagangan 24 jam, struktur pasar akan mengalami perubahan signifikan. Dengan adanya sesi perdagangan yang terus-menerus, volume perdagangan dapat meningkat karena partisipan dapat bertransaksi pada waktu yang lebih fleksibel. Namun, hal ini juga menimbulkan tantangan dalam hal pengelolaan risiko, volatilitas, dan kebutuhan infrastruktur teknologi yang kuat.

Perubahan ini dapat mempengaruhi dinamika harga saham dan obligasi yang terdaftar di bursa tersebut. Investor akan memiliki akses yang lebih mudah untuk menyesuaikan posisi mereka secara real-time, yang dapat mengakibatkan fluktuasi harga yang lebih cepat. Selain itu, likuiditas yang lebih tinggi dapat memengaruhi spread bid-ask dan mempermudah eksekusi perdagangan, namun juga memerlukan penyesuaian bagi market maker dan penyedia likuiditas.

Reaksi dan Pertimbangan Regulasi

London Stock Exchange harus mempertimbangkan regulasi dan kebijakan yang berlaku di Inggris serta di tingkat internasional. Perubahan ke model 24 jam akan memerlukan koordinasi dengan otoritas pengawas pasar, serta penyesuaian dalam kebijakan perdagangan, transparansi, dan perlindungan investor. Meskipun tidak disebutkan secara rinci dalam laporan, proses ini akan melibatkan analisis risiko dan evaluasi dampak yang komprehensif.

Kesempatan dan Tantangan bagi Perusahaan Terdaftar

Perusahaan yang terdaftar di London Stock Exchange dapat merasakan manfaat dari peningkatan akses pasar. Investor di luar Inggris dapat menilai dan berinvestasi pada saham perusahaan tersebut secara lebih cepat, yang dapat meningkatkan visibilitas global dan potensi pendanaan. Namun, perusahaan juga harus menyesuaikan strategi komunikasi dan pelaporan mereka agar tetap relevan dalam konteks perdagangan yang lebih terbuka.

Di sisi lain, tantangan muncul dalam hal penyesuaian kebijakan internal, keamanan siber, dan manajemen risiko operasional. Perusahaan perlu memastikan bahwa sistem perdagangan mereka mampu menangani volume perdagangan yang meningkat dan menjaga integritas pasar.

Potensi Pengaruh Terhadap Pasar Kripto

Model perdagangan 24 jam di London Stock Exchange dapat menambah sinergi dengan pasar kripto yang sudah beroperasi secara terus-menerus. Dengan adanya dua platform utama yang menawarkan akses 24 jam, investor dapat beralih antara aset tradisional dan digital dengan lebih mudah. Hal ini dapat memperkuat integrasi pasar keuangan tradisional dan digital, serta memperluas peluang diversifikasi portofolio bagi para pelaku pasar.

Kesimpulan

London Stock Exchange sedang mengeksplorasi kemungkinan untuk mengadopsi perdagangan 24 jam, sebuah langkah yang dapat mengubah lanskap pasar global. Meskipun masih dalam tahap pertimbangan dan belum ada jadwal peluncuran resmi, rencana ini menunjukkan upaya untuk menyesuaikan diri dengan tren pasar yang semakin terintegrasi dan fleksibel. Dampak potensialnya meliputi peningkatan likuiditas, akses yang lebih luas bagi investor global, dan sinergi dengan pasar kripto. Namun, perubahan ini juga menimbulkan tantangan regulasi, risiko operasional, dan kebutuhan infrastruktur yang kuat. Seiring berjalannya waktu, pengembangan lebih lanjut akan menentukan bagaimana London Stock Exchange memposisikan dirinya dalam dunia keuangan yang terus berubah.

Disclaimer: This article was automatically rewritten by AI based on source: https://kanalcoin.com/london-stock-exchange-plans-round-the-clock-trading-ft-report, without altering the facts of the original article.
BI Checking Berubah, Kini Cek Utang Online Lebih Mudah lewat Portal Resmi; Ikuti 5 Langkah Praktis untuk Pantau Hutang Tanpa Ribet

BI Checking berubah, kini cek utang online lebih mudah lewat portal resmi. Banyak orang masih mencari cara mengecek riwayat utang lewat BI Checking, namun layanan tersebut sudah tidak berlaku. Kini sistemnya telah beralih ke SLIK OJK atau Sistem Layanan Informasi Keuangan, dan pengecekannya dilakukan secara daring melalui situs resmi iDebku OJK. Artikel ini akan membahas langkah-langkah praktis dan manfaatnya bagi konsumen.

Perubahan Sistem Pencatatan Utang: Dari BI Checking ke SLIK OJK

BI Checking, yang dulu menjadi referensi utama bagi siapa saja yang ingin memeriksa status kredit, telah digantikan oleh SLIK OJK. Otoritas Jasa Keuangan (OJK) kini mengelola sistem pencatatan riwayat keuangan masyarakat yang disebut SLIK. Di dalamnya tercatat seluruh kewajiban keuangan Anda, baik yang di bank, perusahaan pembiayaan, maupun pinjaman berbasis teknologi keuangan. Kewajiban yang tercatat di SLIK OJK meliputi status pembayaran: lancar, kurang lancar, diragukan, hingga macet. Data ini menjadi acuan utama bank atau pemberi pinjaman saat Anda mengajukan kredit baru.

Perubahan ini disambut baik karena SLIK OJK menyediakan akses yang lebih terintegrasi dan transparan. Melalui portal iDebku OJK, konsumen dapat memantau semua transaksi kredit yang pernah dilakukan tanpa harus mengunjungi bank secara langsung. Hal ini tentu menghemat waktu dan tenaga, terutama bagi mereka yang memiliki banyak pinjaman dari berbagai lembaga.

Langkah-Langkah Praktis Cek SLIK OJK Melalui iDebku

Berikut panduan lengkap cara mengecek riwayat kredit, utang, dan skor keuangan Anda secara gratis dan resmi melalui iDebku OJK.

1. Daftar Akun & Ajukan Permohonan

Mulailah dengan membuka peramban di HP atau komputer dan akses alamat resmi https://idebku.ojk.go.id/. Lakukan pendaftaran akun dengan memasukkan data pribadi yang akurat. Setelah akun terdaftar, ajukan permohonan akses ke riwayat kredit Anda.

2. Unggah Dokumen Persyaratan

Selanjutnya, unggah dokumen-dokumen yang diminta, seperti fotokopi KTP dan NPWP. Pastikan foto dokumen jelas dan terbaca agar proses verifikasi tidak tertunda.

3. Ajukan Permohonan

Setelah dokumen terunggah, kirimkan permohonan akses. Sistem akan memproses data Anda dan menunggu konfirmasi dari pihak OJK.

4. Cek Status Permohonan

Anda dapat memantau status permohonan melalui dashboard iDebku. Jika permohonan disetujui, Anda akan mendapatkan akses ke riwayat kredit lengkap, termasuk detail setiap kewajiban dan status pembayaran.

Manfaat Menggunakan SLIK OJK untuk Konsumen

Beralih ke SLIK OJK menawarkan beberapa keuntungan penting bagi konsumen. Pertama, akses online memudahkan pemantauan secara real-time. Anda tidak perlu lagi mengunjungi bank secara fisik atau menunggu konfirmasi lewat pos. Kedua, sistem ini meningkatkan transparansi. Semua data kredit tercatat secara terpusat, sehingga meminimalkan risiko kesalahan pencatatan yang dapat mempengaruhi skor kredit Anda.

Selain itu, penggunaan SLIK OJK dapat membantu konsumen mengidentifikasi kesalahan atau ketidaksesuaian dalam riwayat kredit mereka. Jika ditemukan data yang tidak akurat, konsumen dapat segera mengajukan koreksi, sehingga skor kredit tetap mencerminkan kondisi sebenarnya. Hal ini penting bagi mereka yang berencana mengajukan pinjaman besar, seperti kredit rumah atau kendaraan.

Pengaruh Terhadap Pemberi Pinjaman dan Bank

Bagi bank dan lembaga keuangan, SLIK OJK menyediakan data yang lebih lengkap dan akurat. Dengan informasi yang terintegrasi, proses penilaian kredit menjadi lebih cepat dan objektif. Hal ini mengurangi risiko kredit macet karena pemberi pinjaman dapat mengevaluasi riwayat pembayaran secara menyeluruh sebelum menyetujui pinjaman.

OJK juga dapat memonitor kesehatan sistem keuangan secara keseluruhan. Data yang terkumpul dari SLIK OJK memungkinkan regulator untuk mengidentifikasi pola risiko yang mungkin timbul, sehingga dapat mengambil langkah preventif yang lebih tepat.

Kesimpulan dan Langkah Selanjutnya

BI Checking telah bertransformasi menjadi SLIK OJK, memberikan kemudahan bagi konsumen untuk memantau riwayat utang secara online melalui portal resmi iDebku. Dengan empat langkah praktis—daftar akun, unggah dokumen, ajukan permohonan, dan cek status—konsumen dapat dengan cepat mengetahui kondisi kredit mereka. Manfaatnya tidak hanya bagi individu, tetapi juga bagi lembaga keuangan yang dapat melakukan evaluasi risiko dengan lebih akurat.

Oleh karena itu, bagi siapa saja yang ingin memastikan kesehatan keuangan mereka, langkah pertama adalah mengunjungi https://idebku.ojk.go.id/ dan memulai proses pendaftaran. Dengan begitu, Anda dapat memantau utang tanpa ribet, menjaga skor kredit tetap sehat, dan mempersiapkan diri untuk peluang kredit di masa depan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/tech/20261019055639-37-777287/bi-checking-sudah-ganti-begini-cara-cek-utang-online-di-internet, without altering the facts of the original article.
Jangan Tunggu Krisis, Mengapa Diskusi Keuangan Terbuka dengan Orangtua Menjadi Pertaruhan Emosional yang Bisa Merubah Masa Depan Keluarga

Diskusi keuangan terbuka dengan orangtua menjadi topik yang sering dihindari dalam keluarga karena dianggap sensitif. Namun, perbincangan ini sebenarnya penting bagi kestabilan emosional dan finansial keluarga di masa depan.

Persepsi Awal Tentang Diskusi Keuangan Terbuka

Seringkali, anak menilai percakapan tentang pendapatan, tabungan, atau rencana warisan sebagai pelanggaran privasi. Mereka merasa bahwa keuangan orangtua adalah urusan pribadi yang tidak perlu disebarkan. Dari sisi orangtua, topik ini bisa menimbulkan rasa tidak nyaman karena berkaitan dengan kemandirian finansial yang telah dibangun selama bertahun-tahun.

Walau begitu, diskusi keuangan terbuka tidak berarti anak akan mencampuri setiap detail aset orangtua. Sebaliknya, percakapan ini dimaksudkan untuk saling memahami keinginan dan kebutuhan masing-masing pihak, serta mempersiapkan diri menghadapi situasi darurat di kemudian hari.

Komponen Kunci Dalam Diskusi Keuangan Terbuka

Menurut Cameron Huddleston, penulis buku yang membahas topik ini, percakapan mengenai keuangan orangtua harus didasarkan pada rasa cinta dan hormat. Anak perlu menjelaskan bahwa informasi yang dibicarakan akan membantu mereka memberikan dukungan bila suatu saat diperlukan. Dengan begitu, diskusi keuangan terbuka menjadi sarana untuk memperkuat ikatan emosional dan finansial dalam keluarga.

Selain itu, keterbukaan juga berkaitan erat dengan perencanaan keuangan jangka panjang, termasuk pengelolaan aset dan pembagian warisan. Tanpa diskusi terbuka, perencanaan warisan dapat menjadi proses rumit yang berpotensi memicu konflik. Transparansi menjadi kunci agar semua pihak memahami hak dan kewajiban masing-masing.

Manfaat Diskusi Keuangan Terbuka bagi Keluarga

Diskusi keuangan terbuka memungkinkan setiap anggota keluarga memahami kondisi satu sama lain. Jika orangtua mengalami masalah kesehatan yang membuat mereka kesulitan mengelola keuangan, anak yang sudah mengetahui situasi tersebut dapat segera membantu. Hal ini mencegah terjadinya kebingungan atau keputusan yang tidak tepat di saat krisis.

Lebih lanjut, percakapan ini dapat mempersiapkan keluarga untuk menghadapi perubahan hidup, seperti pensiun orangtua atau kebutuhan biaya perawatan. Dengan informasi yang jelas, keluarga dapat merencanakan alokasi dana yang tepat tanpa menimbulkan tekanan emosional yang berlebihan.

Efek Negatif Jika Diskusi Keuangan Terbuka Diabaikan

Jika keluarga tidak membuka percakapan tentang keuangan, risiko konflik meningkat. Ketidaktahuan tentang aset atau rencana warisan dapat menimbulkan kesalahpahaman ketika situasi darurat muncul. Selain itu, anak mungkin merasa tidak memiliki peran dalam membantu orangtua, sehingga hubungan emosional dapat tergerus.

Situasi seperti ini sering kali menyebabkan ketegangan yang tidak perlu. Ketika orangtua harus mengelola keuangan secara mandiri di masa tua, mereka dapat merasa terisolasi. Tanpa dukungan keluarga, mereka mungkin mengambil keputusan yang tidak optimal, yang akhirnya berdampak pada kesejahteraan semua anggota keluarga.

Strategi Memulai Diskusi Keuangan Terbuka

Mulai dengan pendekatan yang lembut dan penuh empati. Jelaskan bahwa tujuan diskusi adalah untuk saling mendukung, bukan untuk mengontrol. Tanyakan secara perlahan tentang rencana pensiun, asuransi, dan aset yang dimiliki. Pastikan setiap pertanyaan diungkapkan dengan bahasa yang tidak menuduh atau menekan.

Selanjutnya, tetapkan batasan yang jelas. Diskusi keuangan terbuka tidak harus mencakup semua detail, melainkan fokus pada hal-hal yang relevan untuk perencanaan masa depan. Dengan begitu, percakapan tetap terasa alami dan tidak menimbulkan tekanan berlebih bagi orangtua.

Peran Anak Dalam Menjaga Keterbukaan Finansial

Anak memiliki peran penting dalam menjaga keterbukaan. Mereka dapat menjadi penghubung antara orangtua dan pihak profesional, seperti penasihat keuangan atau pengacara. Dengan pemahaman yang baik tentang kondisi keuangan keluarga, anak dapat membantu mengatur dokumen penting dan memastikan semua perjanjian tercatat secara resmi.

Selain itu, anak dapat memanfaatkan diskusi keuangan terbuka untuk mengajarkan nilai keuangan kepada generasi berikutnya. Melalui contoh nyata, mereka dapat menunjukkan bagaimana mengelola uang secara bijaksana dan pentingnya transparansi dalam hubungan keluarga.

Kesimpulan: Keterbukaan Sebagai Pilar Masa Depan Keluarga

Diskusi keuangan terbuka dengan orangtua tidak sekadar tentang angka, melainkan tentang kepercayaan, kasih sayang, dan kesiapan menghadapi masa depan. Dengan membuka percakapan ini, keluarga dapat mengurangi risiko konflik, mempersiapkan diri terhadap situasi darurat, dan memperkuat ikatan emosional antar anggota.

Oleh karena itu, penting bagi setiap keluarga untuk memulai dialog ini sebelum krisis datang. Dengan demikian, keputusan keuangan dapat dibuat secara bersama, dan masa depan keluarga menjadi lebih aman dan teratur.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.liputan6.com/lifestyle/read/8314606/jangan-tunggu-darurat-ini-alasan-perlu-diskusi-keuangan-terbuka-dengan-orangtua, without altering the facts of the original article.
Daftar Tarif Listrik PLN 19 Oktober 2026: 5 Kategori Harga, Mulai Rp1.200/kWh hingga Rp2.800/kWh, Simak Rincian Lengkapnya

Daftar Tarif Listrik PLN 19 Oktober 2026 menjadi sorotan utama para konsumen listrik di seluruh Indonesia, karena perubahan harga yang signifikan bagi berbagai golongan pelanggan. Pemerintah melalui Kementerian Energi dan Sumber Daya Mineral (ESDM) secara rutin memperbaharui tarif setiap tiga bulan, sesuai Peraturan Menteri ESDM Nomor 28 Tahun 2016 yang telah diubah dengan Peraturan Menteri ESDM Nomor 8 Tahun 2023.

Perubahan Tarif Berdasarkan Triwulan IV-2026

Tarif listrik PLN saat ini, baik yang bersubsidi maupun non‑subsidinya, masih mengacu pada tarif dasar listrik (TDL) Triwulan IV-2026, yang berlaku dari Oktober hingga Desember 2026. Penyesuaian triwulan ini mempertimbangkan sejumlah parameter ekonomi, termasuk nilai tukar rupiah terhadap dolar AS, inflasi, harga minyak mentah Indonesia (ICP), serta Harga Batubara Acuan (HBA). Semua faktor ini berkontribusi pada fluktuasi harga kWh yang dialami konsumen.

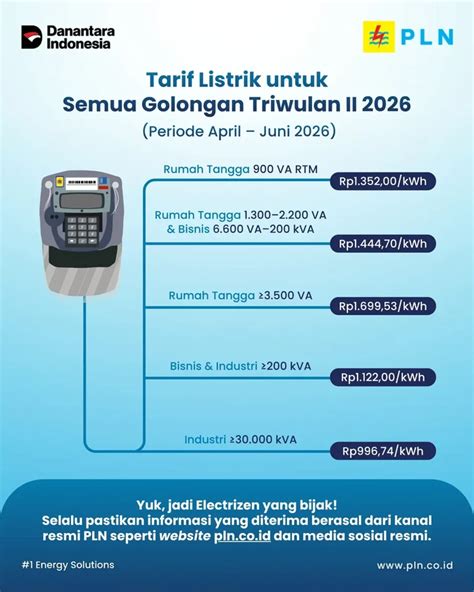
Dalam Daftar Tarif Listrik PLN 19 Oktober 2026, terdapat lima kategori harga yang berbeda, mulai dari Rp1.200 per kWh hingga Rp2.800 per kWh. Setiap kategori tersebut ditetapkan berdasarkan daya pelanggan, yaitu 3.500 VA hingga 5.500 VA, 6.600 VA ke atas, dan kategori lainnya yang tidak disebutkan secara rinci dalam referensi. Untuk pelanggan dengan daya 3.500 VA hingga 5.500 VA, tarifnya ditetapkan sebesar Rp1.699,53 per kWh. Begitu pula pelanggan dengan daya 6.600 VA ke atas, tarif yang dikenakan tetap Rp1.699,53 per kWh.

Pengaruh Parameter Ekonomi Terhadap Tarif Listrik

Perubahan tarif ini tidak terjadi secara acak; ia didorong oleh perubahan kondisi ekonomi global dan domestik. Nilai tukar rupiah terhadap dolar AS yang melemah biasanya meningkatkan biaya impor bahan bakar dan peralatan listrik, sehingga menekan margin PLN. Inflasi domestik, yang memengaruhi biaya operasional dan pemeliharaan jaringan, juga turut menjadi pertimbangan. Harga minyak mentah Indonesia (ICP) dan Harga Batubara Acuan (HBA) memengaruhi biaya produksi energi, sehingga memengaruhi tarif akhir yang dikenakan kepada konsumen.

Dengan demikian, setiap penyesuaian tarif mencerminkan upaya pemerintah untuk menjaga keseimbangan antara kebutuhan energi nasional dan kestabilan harga bagi konsumen. Perubahan harga ini juga berpotensi memengaruhi perilaku konsumen, baik dalam penggunaan energi di rumah maupun di sektor industri.

Implikasi bagi Konsumen Rumah Tangga dan Industri

Bagi konsumen rumah tangga, kenaikan tarif listrik dapat meningkatkan tagihan bulanan, terutama bagi keluarga yang mengonsumsi listrik dalam jumlah besar. Kenaikan ini dapat mendorong adopsi teknologi hemat energi, seperti lampu LED atau sistem pendingin udara yang lebih efisien. Di sisi lain, industri yang tergantung pada energi listrik akan merasakan tekanan biaya produksi, yang dapat memengaruhi harga produk akhir dan daya saing di pasar internasional.

Di sektor industri, penyesuaian tarif listrik menjadi faktor penting dalam perencanaan keuangan dan strategi operasional. Perusahaan harus menilai kembali struktur biaya mereka dan mempertimbangkan investasi dalam teknologi energi terbarukan atau sistem penyimpanan energi untuk mengurangi ketergantungan pada pasokan listrik PLN. Hal ini juga dapat memacu inovasi dan efisiensi dalam proses produksi.

Respons Pemerintah dan Langkah-Langkah Mitigasi

Pemerintah menegaskan bahwa penyesuaian tarif listrik merupakan upaya untuk menyeimbangkan kebutuhan energi nasional dengan kondisi ekonomi. Melalui kebijakan ini, diharapkan tercipta pasar listrik yang adil dan transparan. Selain itu, pemerintah terus memantau dampak sosial dari perubahan tarif, khususnya bagi kelompok rentan, dan berupaya menyediakan program subsidi atau bantuan bagi mereka yang membutuhkan.

PLN sendiri telah mengimplementasikan sistem pemantauan dan pelaporan yang transparan, sehingga konsumen dapat memantau perubahan tarif secara real‑time. Selain itu, perusahaan juga mengajak konsumen untuk lebih bijak dalam penggunaan energi, melalui kampanye edukasi dan promosi penggunaan perangkat hemat energi.

Kesimpulan

Daftar Tarif Listrik PLN 19 Oktober 2026 menandai langkah penting dalam kebijakan energi nasional. Dengan lima kategori harga yang berbeda, tarif ini mencerminkan kompleksitas faktor ekonomi yang memengaruhi biaya energi. Kenaikan tarif, meskipun menimbulkan tantangan bagi konsumen, juga membuka peluang bagi adopsi teknologi hemat energi dan inovasi industri. Pemerintah dan PLN terus berupaya menjaga keseimbangan antara kebutuhan energi dan stabilitas harga, sambil memantau dampak sosial dan ekonomi yang timbul.

Disclaimer: This article was automatically rewritten by AI based on source: https://jateng.tribunnews.com/nasional/1269912/resmi-daftar-tarif-listrik-pln-hari-ini-senin-19-oktober-2026-seluruh-golongan-pelanggan, without altering the facts of the original article.
Daftar Harga BBM Pertamina Hari Senin 19 Oktober 2026: Pertamax, Pertamax Turbo, Solar, Dexlite, Plus Info Harga Terkini

Daftar harga BBM Pertamina hari Senin 19 Oktober 2026 menampilkan variasi tarif yang masih mengacu pada penyesuaian terakhir sejak awal September 2026, menegaskan kebijakan perusahaan dalam menyesuaikan harga BBM non‑subsidi dengan tren minyak mentah global serta faktor lain yang relevan.

Penyesuaian Harga BBM Pertamina pada Awal Oktober 2026

PT Pertamina secara rutin melakukan penyesuaian harga BBM, khususnya non‑subsidi, mengikuti tren minyak mentah global serta sejumlah faktor lain sesuai ketentuan yang berlaku. Biasanya, penyesuaian terbaru diumumkan setiap awal bulan. Namun, pada pagi hari Senin 19 Oktober 2026, harga BBM masih mengacu pada penyesuaian terakhir yang berlaku sejak awal September 2026.

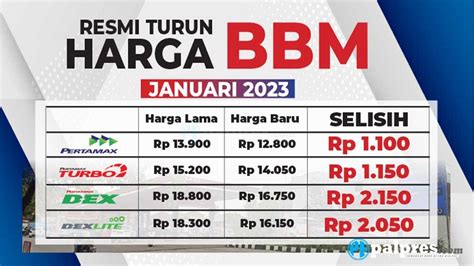
Di Jawa Barat, harga Pertamax dipatok Rp15.950 per liter, sementara Pertamax Green 95 dijual Rp19.150 per liter dan Pertamax Turbo dibanderol Rp19.600 per liter. Pertamina Dex dijual dengan harga Rp25.200 per liter, sedangkan Dexlite dibanderol Rp23.700 per liter. Di daerah lain, tarif BBM juga bervariasi sesuai kebijakan regional.

Harga BBM di Provinsi Aceh dan Sumatera Utara

Provinsi Aceh mencatat harga Pertamax Rp16.300, Pertamax Turbo Rp20.000, Pertamina Dex Rp25.750, Dexlite Rp24.200, Pertalite Rp10.000, dan Biosolar Rp6.800. Sumatera Utara memiliki tarif yang identik: Pertamax Rp16.300, Pertamax Turbo Rp20.000, Pertamina Dex Rp25.750, Dexlite Rp24.200, Pertalite Rp10.000, dan Biosolar Rp6.800.

Perbedaan Tarif di Sumatera Barat, Riau, dan Kepulauan Riau

Sumatera Barat menampilkan Pertamax Rp16.650, Pertamax Turbo Rp20.450, Pertamina Dex Rp26.300, Dexlite Rp24.750, Pertalite Rp10.000, dan Biosolar Rp6.800. Riau dan Kepulauan Riau mengikuti pola yang sama: Pertamax Rp16.650, Pertamax Turbo Rp20.450, Pertamina Dex Rp26.300, Dexlite Rp24.750, Pertalite Rp10.000, dan Biosolar Rp6.800.

Harga BBM di Free Trade Zone (FTZ) Sabang

Di FTZ Sabang, tarif Pertamax lebih rendah yaitu Rp14.950, Dexlite Rp22.150, Pertalite Rp10.000, dan Biosolar Rp6.800, mencerminkan kebijakan khusus di zona perdagangan bebas.

Alasan Penyesuaian Harga BBM Pertamina

Penyesuaian harga BBM non‑subsidi oleh Pertamina didorong oleh fluktuasi harga minyak mentah global, biaya produksi, dan regulasi pemerintah. Ketika harga minyak mentah naik, biaya produksi BBM juga meningkat, sehingga perusahaan menyesuaikan harga agar tetap seimbang dengan biaya masuk. Kebijakan regional juga mempertimbangkan kondisi ekonomi lokal, kebutuhan pasar, dan peraturan daerah.

Dampak Penyesuaian Harga bagi Konsumen dan Industri

Perubahan tarif BBM mempengaruhi biaya operasional kendaraan bermotor, baik untuk pengguna pribadi maupun sektor logistik. Peningkatan harga BBM dapat menambah beban transportasi, yang pada gilirannya dapat memengaruhi harga barang dan jasa. Di sisi lain, tarif yang lebih tinggi dapat meningkatkan pendapatan perusahaan energi, membantu mendukung investasi infrastruktur dan pengembangan teknologi energi bersih.

Kesimpulan

Daftar harga BBM Pertamina hari Senin 19 Oktober 2026 menunjukkan variasi tarif yang masih mengacu pada penyesuaian terakhir sejak awal September 2026. Penyesuaian ini didorong oleh tren minyak mentah global, biaya produksi, dan kebijakan regional. Dampak bagi konsumen dan industri mencakup perubahan biaya operasional dan potensi pengaruh pada harga barang serta pendapatan perusahaan energi.

Disclaimer: This article was automatically rewritten by AI based on source: https://jabar.tribunnews.com/nasional/1187395/daftar-harga-bbm-pertamina-hari-ini-senin-19-oktober-2026-cek-pertamax-hingga-dexlite, without altering the facts of the original article.
Moneymaxxing Jadi Tren Keuangan Viral, 5 Cara Praktis Mengelola Uang untuk Hemat Maksimal dan Tingkatkan Tabungan Tanpa Stress

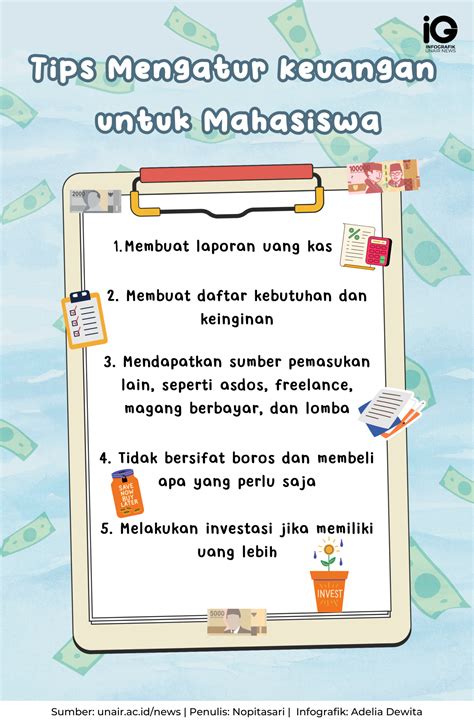
Moneymaxxing kini menjadi tren keuangan viral yang menonjol di kalangan masyarakat Indonesia, memicu minat luas untuk mengelola uang secara lebih efektif dan efisien. Konsep ini menekankan pentingnya mencatat pengeluaran, menetapkan tujuan, serta memanfaatkan teknologi dalam mencapai kebebasan finansial. Dalam artikel ini, kita akan mengupas secara detail apa itu Moneymaxxing, bagaimana cara melakukannya, serta dampak positifnya bagi kehidupan sehari-hari.

Asal Usul dan Konsep Moneymaxxing

Moneymaxxing berasal dari gabungan kata “money” dan “maximizing”, yang secara harfiah berarti memaksimalkan uang. Konsep ini muncul sebagai respon terhadap tantangan ekonomi modern, di mana banyak orang merasa kesulitan menyeimbangkan pengeluaran rutin dengan kebutuhan tabungan. Moneymaxxing menawarkan kerangka kerja yang terstruktur, memudahkan individu untuk memantau arus kas dan membuat keputusan keuangan yang lebih bijaksana.

Prinsip dasar Moneymaxxing mencakup pencatatan pengeluaran harian, penetapan tujuan keuangan jangka pendek dan panjang, serta penggunaan aplikasi keuangan digital untuk memvisualisasikan data. Dengan cara ini, pengguna dapat melihat secara real‑time bagaimana setiap transaksi memengaruhi saldo dan rencana keuangan mereka.

Mekanisme Praktis Moneymaxxing dalam Kehidupan Sehari‑hari

Implementasi Moneymaxxing dimulai dengan langkah sederhana: mencatat setiap pengeluaran. Alat yang paling umum digunakan adalah aplikasi budgeting seperti Mint, YNAB, atau aplikasi lokal yang terintegrasi dengan rekening bank. Proses pencatatan ini memungkinkan pengguna untuk mengklasifikasikan pengeluaran ke dalam kategori seperti kebutuhan pokok, hiburan, dan investasi.

Selanjutnya, Moneymaxxing mengajak pengguna untuk menetapkan tujuan keuangan. Tujuan ini bisa berupa dana darurat, pembayaran kredit, atau investasi jangka panjang. Menetapkan target yang jelas membantu memotivasi individu untuk menabung secara konsisten, serta memudahkan pemantauan progres.

Teknologi menjadi pendorong utama dalam Moneymaxxing. Melalui integrasi API bank, aplikasi keuangan dapat menarik data transaksi secara otomatis, mengurangi beban manual. Fitur notifikasi juga memberi peringatan ketika pengeluaran melebihi batas yang telah ditentukan, sehingga pengguna dapat segera menyesuaikan kebiasaan belanja.

5 Cara Praktis Mengelola Uang dengan Moneymaxxing

1. Mencatat Semua Pengeluaran – Setiap transaksi, sekecil apapun, harus dicatat. Dengan data lengkap, pengguna dapat mengidentifikasi pola pengeluaran yang tidak perlu.

2. Menetapkan Prioritas Keuangan – Bagi kebutuhan pokok, tabungan, dan hiburan. Prioritas ini memandu alokasi dana sehingga tidak ada kategori yang terabaikan.

3. Memanfaatkan Aplikasi Keuangan Digital – Gunakan fitur budgeting, visualisasi grafik, dan otomatisasi transfer ke rekening tabungan. Ini mempercepat proses pengelolaan.

4. Melacak Progres Terhadap Tujuan – Lacak berapa persen target yang telah dicapai. Visualisasi kemajuan dapat meningkatkan motivasi dan memperkuat disiplin.

5. Melakukan Penyesuaian Berkala – Setiap bulan, evaluasi pengeluaran dan sesuaikan anggaran. Penyesuaian ini memastikan anggaran tetap realistis dan relevan dengan perubahan situasi.

Kenapa Moneymaxxing Menjadi Viral?

Keberhasilan Moneymaxxing di dunia maya tidak lepas dari faktor kemudahan akses dan relevansi. Di era digital, orang semakin sadar akan pentingnya kontrol keuangan. Moneymaxxing menyediakan solusi praktis yang dapat diakses melalui smartphone, menjadikannya pilihan ideal bagi generasi milenial dan Gen Z yang terbiasa dengan aplikasi.

Selain itu, konsep Moneymaxxing menekankan kebebasan finansial, yang menjadi aspirasi banyak orang. Dengan memaksimalkan uang, individu tidak hanya menabung, tetapi juga dapat merencanakan investasi yang lebih cerdas. Hal ini menambah daya tarik karena hasilnya lebih berkelanjutan dibandingkan sekadar menabung tanpa strategi.

Dampak Positif Moneymaxxing bagi Individu dan Masyarakat

Moneymaxxing membawa dampak positif yang meluas. Pada tingkat individu, pengguna dapat mengurangi stres finansial karena mengetahui secara jelas berapa banyak uang yang tersedia dan berapa banyak yang telah ditabung. Pengelolaan keuangan yang terstruktur juga meningkatkan rasa percaya diri, karena keputusan keuangan tidak lagi bersifat impulsif.

Di tingkat masyarakat, tren Moneymaxxing dapat mengurangi ketergantungan pada pinjaman berjangka tinggi. Ketika lebih banyak orang mengelola pengeluaran dan menabung secara disiplin, kebutuhan akan kredit berisiko menurun. Hal ini dapat menstabilkan ekonomi mikro dan menurunkan risiko default.

Strategi untuk Memaksimalkan Hasil Moneymaxxing

Untuk mendapatkan hasil maksimal, penting bagi pengguna Moneymaxxing untuk tetap konsisten. Konsistensi dalam pencatatan, penetapan tujuan, dan evaluasi berkala membentuk kebiasaan sehat. Selain itu, memperluas wawasan tentang investasi sederhana, seperti reksa dana atau deposito, dapat mempercepat pencapaian tujuan keuangan.

Kolaborasi dengan komunitas keuangan online juga membantu. Diskusi tentang tips budgeting, berbagi pengalaman, dan belajar dari kesalahan orang lain dapat memperkaya pengetahuan dan motivasi.

Kesimpulan

Moneymaxxing bukan sekadar tren, melainkan metode yang teruji untuk mengelola uang secara lebih efektif. Dengan mencatat pengeluaran, menetapkan tujuan, memanfaatkan teknologi, dan melakukan penyesuaian secara berkala, individu dapat mencapai kebebasan finansial tanpa stres. Trennya terus berkembang, mencerminkan kebutuhan masyarakat akan kontrol keuangan yang lebih baik. Adopsi Moneymaxxing dapat menjadi langkah awal menuju kehidupan finansial yang lebih stabil dan terencana.

Disclaimer: This article was automatically rewritten by AI based on source: https://wolipop.detik.com/worklife/d-8713136/moneymaxxing-tren-kelola-keuangan-viral-untuk-hemat-maksimal, without altering the facts of the original article.

Emas Antam vs Galeri24 vs UBS: Analisis Mendalam Perbedaan Kualitas, Harga, dan Keamanan Investasi untuk Pilihan Emas yang Tepat di 2026

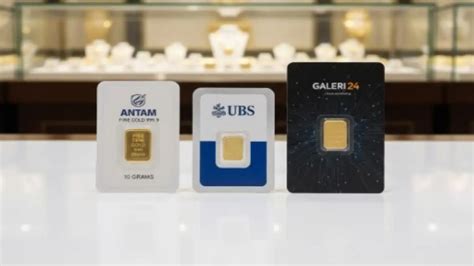
Emas Antam, Galeri24, dan UBS menjadi pilihan utama bagi investor emas di Indonesia, terutama bagi mereka yang baru memulai perjalanan investasi. Dengan kualitas kemurnian 99,99 persen, ketiga merek tersebut menawarkan produk emas batangan yang serupa secara teknis, namun terdapat perbedaan signifikan yang dapat mempengaruhi keputusan investasi.

Asal Usul dan Produsen Emas

Perbedaan paling mendasar antara Emas Antam, Galeri24, dan UBS terletak pada produsen. Emas Antam diproduksi oleh PT Aneka Tambang Tbk (Antam), perusahaan yang berada di bawah holding pertambangan Indonesia. Sementara itu, Galeri24 diproduksi oleh PT Pegadaian Galeri Dua Empat, anak perusahaan PT Pegadaian, yang memiliki reputasi kuat di sektor keuangan. Emas UBS dihasilkan oleh PT Untung Bersama Sejahtera, perusahaan swasta berbasis di Surabaya yang juga dikenal sebagai produsen perhiasan. Meskipun produsen berbeda, ketiganya menegaskan komitmen terhadap kualitas dengan kadar kemurnian 99,99 persen atau setara 24 karat pada produk emas murninya.

Sistem Sertifikasi dan Verifikasi Keaslian

Setelah mengetahui produsen, investor perlu memahami sistem sertifikasi yang diterapkan masing-masing merek. Emas Antam biasanya disertai sertifikat resmi yang dikeluarkan oleh PT Antam sendiri, yang memudahkan proses verifikasi keaslian di seluruh jaringan distribusi. Di sisi lain, Galeri24 mengandalkan sertifikasi dari PT Pegadaian, yang juga menyediakan layanan verifikasi melalui jaringan pegadaian nasional. Emas UBS, sebagai produk PT Untung Bersama Sejahtera, menggunakan sertifikat internal yang dapat diverifikasi melalui layanan pelanggan resmi. Perbedaan dalam proses verifikasi ini dapat memengaruhi kepercayaan investor, terutama bagi mereka yang mengutamakan kemudahan dalam menilai keaslian emas saat membeli atau menjual kembali.

Ukuran, Harga, dan Nilai Tambah Lainnya

Ketiga merek emas ini menawarkan beragam ukuran batangan, mulai dari 1 gram hingga 100 gram. Namun, harga per gram tidak selalu seragam. Emas Antam seringkali menawarkan harga kompetitif karena dukungan distribusi luas di seluruh Indonesia. Galeri24, dengan jaringan pegadaian, cenderung memiliki margin yang sedikit lebih tinggi namun tetap bersaing, terutama karena kemudahan penarikan dan penukaran di cabang pegadaian. Emas UBS, di sisi lain, seringkali diposisikan sebagai produk premium, dengan harga yang sedikit lebih tinggi namun menawarkan nilai tambah berupa desain batangan yang lebih menarik dan kemudahan akses melalui outlet Surabaya dan jaringan online.

Tempat Membeli dan Menjual Kembali

Lokasi distribusi juga menjadi faktor penting bagi investor. Emas Antam dapat dibeli di gerai resmi Antam di berbagai kota besar, termasuk Malang, Jawa Timur, sebagaimana terlihat pada foto yang diambil pada Senin (5/1/2026). Galeri24 memanfaatkan jaringan pegadaian nasional, memudahkan investor untuk membeli dan menukar emas di cabang-cabang pegadaian terdekat. Sementara itu, UBS menyediakan layanan penjualan kembali melalui outlet Surabaya dan platform online, memberikan fleksibilitas bagi investor yang tidak berada di wilayah perkotaan.

Keamanan Investasi dan Risiko Pasar

Keamanan investasi emas tidak hanya bergantung pada kualitas fisik batangan, tetapi juga pada sistem penyimpanan dan jaminan. Emas Antam menyediakan opsi penyimpanan di bank atau tempat penyimpanan khusus yang disetujui oleh perusahaan. Galeri24, berkat kemitraan dengan pegadaian, menawarkan layanan penyimpanan di pegadaian, yang seringkali memiliki sistem keamanan tinggi. Emas UBS, meskipun tidak memiliki jaringan penyimpanan nasional, menawarkan opsi penyimpanan pribadi atau melalui pihak ketiga yang dapat dipercaya. Risiko pasar, seperti fluktuasi harga emas global, tetap menjadi faktor yang harus dipertimbangkan oleh semua investor, terlepas dari merek yang dipilih.

Dampak Pilihan Merek terhadap Nilai Investasi

Pilihan antara Emas Antam, Galeri24, dan UBS dapat memengaruhi nilai investasi dalam jangka panjang. Investor yang mengutamakan aksesibilitas dan kemudahan transaksi mungkin lebih memilih Galeri24 karena jaringan pegadaian yang luas. Mereka yang lebih mengutamakan reputasi perusahaan dan jaminan kualitas dapat memilih Emas Antam, mengingat dukungan PT Antam sebagai perusahaan pertambangan nasional. Investor yang mencari produk premium dengan desain menarik dan layanan khusus mungkin akan tertarik pada Emas UBS.

Kesimpulan: Menentukan Pilihan Emas yang Tepat

Dalam memilih emas batangan, investor harus memperhatikan beberapa faktor utama: produsen, sistem sertifikasi, ukuran dan harga, serta tempat membeli dan menjual kembali. Meskipun ketiga merek menawarkan kemurnian 99,99 persen, perbedaan dalam aspek-aspek tersebut dapat memengaruhi keputusan investasi. Dengan memahami kelebihan dan kekurangan masing-masing, investor dapat memilih emas yang paling sesuai dengan tujuan keuangan dan preferensi pribadi mereka.

Semoga membantu bagi Anda yang sedang mempertimbangkan investasi emas pada tahun 2026.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.antaranews.com/berita/5770432/emas-antam-galeri24-dan-ubs-apa-bedanya, without altering the facts of the original article.