-
-
0 Komentar

Statistik Mengejutkan: 63% Orang dengan Penghasilan Tidak Tetap Gagal Buat Budget, Ini Cara Praktis Mengatasinya Tanpa Stres
Statistik Mengejutkan: 63% Orang dengan Penghasilan Tidak Tetap Gagal Buat Budget, ini memang menjadi sorotan penting bagi para pekerja lepas, freelancer, dan pemilik usaha kecil yang bergantung pada pendapatan variabel. Dengan angka tersebut, jelas bahwa banyak yang kesulitan mengelola keuangan ketika pemasukan tidak konsisten setiap bulan. Artikel ini akan membahas bagaimana cara praktis mengatasi masalah tersebut tanpa menimbulkan stres, serta menjelaskan dampak yang mungkin timbul jika tidak diatasi.
Bagaimana Statistik Ini Terbentuk
Data tersebut diperoleh dari survei yang memeriksa pola pengeluaran dan pendapatan selama setidaknya enam bulan terakhir. Responden yang memiliki penghasilan tidak tetap, seperti pekerja lepas atau pengusaha mikro, diminta mencatat semua pemasukan dan pengeluaran. Hasilnya menunjukkan bahwa 63 persen di antara mereka tidak pernah menyusun anggaran bulanan, meskipun mereka sadar akan pentingnya pengelolaan keuangan. Hal ini terjadi karena banyak yang belum memiliki metode sistematis untuk menyesuaikan anggaran dengan fluktuasi pendapatan.
Faktor Penyebab Kegagalan Membuat Budget
Beberapa alasan utama mengapa orang dengan penghasilan tidak tetap gagal membuat budget meliputi: kurangnya data historis pendapatan, ketidakmampuan memprioritaskan kebutuhan, dan ketidaktahuan tentang cara menabung saat ada surplus. Ketika pemasukan tiba-tiba berkurang, pengeluaran tetap berada pada level yang sama, sehingga saldo menjadi negatif. Sebaliknya, ketika pemasukan meningkat, banyak yang langsung mengalokasikan semua uang ekstra untuk hiburan atau pembelian tidak perlu, tanpa mempertimbangkan cadangan untuk bulan berikutnya.
Strategi Praktis Membuat Anggaran Ketika Penghasilan Tidak Tetap
Langkah pertama adalah memeriksa catatan pemasukan selama enam sampai 12 bulan terakhir. Dengan data historis, Anda dapat menghitung rata-rata pendapatan bulanan yang dapat diandalkan. Jangan menggunakan pendapatan tertinggi sebagai dasar anggaran, karena ini dapat menimbulkan kesenjangan besar ketika bulan berikutnya lebih rendah. Setelah menentukan angka realistis, langkah selanjutnya adalah memprioritaskan kebutuhan wajib: sewa, tagihan listrik, air, dan cicilan. Setelah kebutuhan dasar terpenuhi, sisihkan sebagian uang dari bulan yang lebih baik untuk tabungan.
Selanjutnya, buatlah kategori pengeluaran tetap dan variabel. Pengeluaran tetap mencakup biaya rutin seperti sewa dan cicilan, sedangkan variabel meliputi makan, transportasi, dan hiburan. Dengan membagi pengeluaran menjadi dua kategori, Anda dapat menyesuaikan pengeluaran variabel sesuai dengan pendapatan bulanan. Misalnya, jika pendapatan turun, Anda dapat mengurangi pengeluaran variabel sementara tetap menjaga kebutuhan tetap.
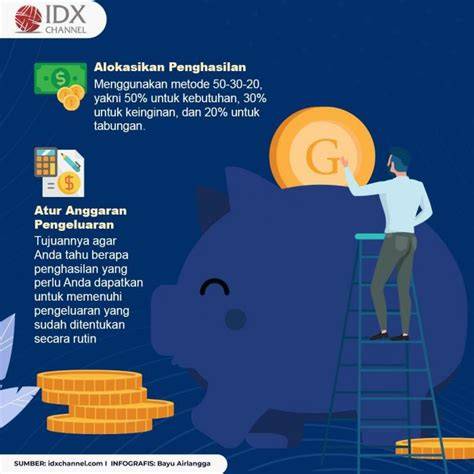
Metode lain yang efektif adalah menggunakan sistem “pembagian 50/30/20”. Dalam sistem ini, 50 persen dari pendapatan dialokasikan untuk kebutuhan, 30 persen untuk keinginan, dan 20 persen untuk tabungan atau pelunasan hutang. Untuk orang dengan penghasilan tidak tetap, alokasikan persentase ini berdasarkan rata-rata pendapatan, bukan pendapatan tertinggi. Jika bulan tertentu pendapatan lebih tinggi, alokasikan surplus ke tabungan atau pelunasan hutang, sehingga Anda memiliki cadangan ketika bulan berikutnya lebih rendah.
Manfaat Mengikuti Cara Praktis Ini
Dengan mengikuti langkah-langkah tersebut, Anda dapat mengurangi stres akibat ketidakpastian keuangan. Karena Anda sudah memiliki rencana yang realistis, Anda tidak perlu khawatir akan kebocoran pengeluaran ketika pendapatan turun. Selain itu, Anda juga dapat memanfaatkan surplus pendapatan untuk membangun dana darurat, sehingga ketika terjadi situasi tak terduga, Anda tidak langsung terpaksa menunda pembayaran atau mengurangi kebutuhan penting.
Dampak Negatif Jika Tidak Mengelola Anggaran dengan Baik
Jika orang dengan penghasilan tidak tetap tidak membuat budget, risiko terjadinya utang meningkat. Tanpa pengelolaan keuangan yang baik, mereka cenderung menggunakan kartu kredit atau pinjaman untuk menutupi kebutuhan. Hal ini dapat menambah beban bunga dan memperpanjang masa tunggakan. Selain itu, tidak adanya tabungan darurat dapat membuat mereka rentan terhadap krisis keuangan, seperti kehilangan pekerjaan atau keadaan darurat medis. Akibatnya, stres dan kecemasan finansial dapat memengaruhi kesehatan mental dan produktivitas kerja.
Tips Tambahan untuk Menjaga Konsistensi Budget
1. Gunakan aplikasi pencatat keuangan yang dapat menyesuaikan anggaran otomatis berdasarkan pendapatan.
2. Tetapkan alarm pengingat setiap kali ada transaksi besar agar tidak melewatkan pengeluaran.
3. Review anggaran setiap akhir bulan dan sesuaikan bila diperlukan.
4. Jangan menunda pembayaran tagihan rutin; atur pembayaran otomatis jika memungkinkan.
5. Selalu sisihkan setidaknya 5 persen dari pendapatan bulanan sebagai cadangan, bahkan jika pendapatan rendah.
Kesimpulan
Statistik Mengejutkan: 63% Orang dengan Penghasilan Tidak Tetap Gagal Buat Budget menunjukkan betapa pentingnya mengembangkan kebiasaan mengelola uang secara terencana. Dengan memanfaatkan data historis pendapatan, memprioritaskan kebutuhan, dan menyesuaikan pengeluaran variabel, Anda dapat menciptakan anggaran yang fleksibel namun tetap terkontrol. Cara praktis ini tidak hanya mengurangi stres, tetapi juga membantu membangun keamanan finansial jangka panjang.
Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membuat-budget-ketika-penghasilan-tidak-tetap-261019f.html, without altering the facts of the original article.
