BRI Wealth Management Luncurkan Tiga Reksa Dana Baru, Target Investor Muda dengan Fokus ESG dan Teknologi Finansial

BRI Wealth Management meluncurkan tiga reksa dana baru pada tanggal 16 Maret 2015, menargetkan investor muda dengan fokus pada ESG dan teknologi finansial. Produk-produk ini terdiri dari Eastspring IDR Fixed Income Fund Kelas A, Eastspring Investments IDR High Grade Kelas A, serta Eastspring IDX ESG Leader Plus Kelas A. Setiap reksa dana memiliki investasi awal minimum dan kelipatan sebesar Rp100.000, memudahkan akses bagi nasabah yang ingin memulai portofolio investasi mereka.

Rangkaian Produk yang Menarik bagi Investor Muda

Eastspring IDR Fixed Income Fund Kelas A adalah reksa dana pendapatan tetap berprofil risiko menengah. Dana ini fokus pada efek bersifat utang yang diterbitkan oleh pemerintah dan korporasi Indonesia, serta instrumen pasar uang dalam negeri. Sejak diluncurkan, dana ini telah mencatatkan dana kelolaan sebesar Rp5,53 triliun dan kinerja kumulatif 86,02% berdasarkan data Agustus 2026. Kinerja historis ini menunjukkan potensi pertumbuhan yang stabil bagi investor yang mencari pengembalian yang relatif aman.

Eastspring Investments IDR High Grade Kelas A juga merupakan reksa dana pendapatan tetap, namun dengan profil risiko menengah ke bawah. Dana ini mengalokasikan sebagian besar portofolionya pada obligasi korporasi berperingkat tinggi, sehingga menawarkan kombinasi antara keamanan dan likuiditas. Ketersediaan produk ini memperluas pilihan bagi investor yang ingin diversifikasi pendapatan tetap dengan risiko yang lebih rendah.

Berbeda dari dua produk pendapatan tetap, Eastspring IDX ESG Leader Plus Kelas A adalah reksa dana indeks saham berbasis prinsip Environmental, Social, and Governance (ESG). Dana ini menargetkan investor yang peduli terhadap keberlanjutan dan etika investasi, sekaligus memanfaatkan potensi pertumbuhan sektor teknologi finansial. Dengan pendekatan ESG, dana ini bertujuan memaksimalkan nilai tambah sosial sekaligus mengoptimalkan kinerja finansial.

Kolaborasi Strategis dengan Eastspring Investments Indonesia

Direktur Consumer Banking BRI, Aris Hartanto, menegaskan bahwa kolaborasi dengan Eastspring Investments Indonesia memperkuat rangkaian solusi investasi bagi nasabah. Ia menyatakan bahwa ketiga produk ini memberikan fleksibilitas dalam menyusun portofolio sesuai dengan profil risiko, preferensi investasi, dan tujuan keuangan masing-masing. Pendekatan ini menyesuaikan layanan BRI Wealth Management dengan kebutuhan nasabah yang semakin beragam.

Melalui kerja sama ini, BRI Wealth Management dapat menawarkan produk dengan karakteristik berbeda, mulai dari pendapatan tetap hingga indeks saham ESG. Hal ini memungkinkan nasabah, terutama yang berusia muda, untuk memulai perjalanan investasi dengan modal kecil namun memiliki akses ke berbagai strategi investasi yang terdiversifikasi.

Fokus ESG dan Teknologi Finansial dalam Strategi Investasi

Produk Eastspring IDX ESG Leader Plus Kelas A menonjolkan integrasi ESG dalam kerangka investasi. Dengan menempatkan prinsip keberlanjutan sebagai bagian inti, dana ini menarik bagi investor muda yang semakin sadar akan dampak sosial dan lingkungan dari keputusan investasi mereka. Selain itu, penekanan pada teknologi finansial memberikan peluang bagi investor untuk berpartisipasi dalam pertumbuhan sektor digital yang sedang berkembang pesat di Indonesia.

Strategi ESG tidak hanya berfokus pada nilai sosial, tetapi juga mengakui bahwa perusahaan yang mempraktikkan tata kelola baik cenderung memiliki kinerja finansial yang lebih baik dalam jangka panjang. Oleh karena itu, investasi melalui reksa dana ESG dapat menjadi pilihan yang cerdas bagi investor muda yang ingin menggabungkan tujuan finansial dengan nilai-nilai pribadi.

Dampak Positif bagi Peningkatan Literasi Keuangan

Peluncuran ketiga reksa dana ini dapat meningkatkan literasi keuangan di kalangan investor muda. Dengan modal awal yang terjangkau dan kelipatan investasi yang kecil, nasabah dapat memulai investasi tanpa beban finansial yang besar. Selain itu, kehadiran produk ESG dapat memperkenalkan konsep keberlanjutan ke generasi yang lebih muda, memperluas pemahaman mereka tentang investasi yang bertanggung jawab.

Berbagai produk ini juga memperkuat posisi BRI Wealth Management sebagai penyedia layanan keuangan yang responsif terhadap tren pasar. Dengan menyediakan pilihan pendapatan tetap dan indeks saham berbasis ESG, BRI dapat menarik nasabah yang memiliki profil risiko dan tujuan investasi yang beragam, dari konservatif hingga progresif.

Kesempatan Diversifikasi Portofolio bagi Investor

Dengan kombinasi reksa dana pendapatan tetap dan indeks saham ESG, investor memiliki peluang diversifikasi yang lebih luas. Pendapatan tetap menyediakan aliran pendapatan stabil, sementara indeks saham ESG menawarkan eksposur pada pertumbuhan sektor teknologi dan keberlanjutan. Diversifikasi ini dapat membantu mengurangi volatilitas portofolio dan meningkatkan potensi pertumbuhan jangka panjang.

Investor muda dapat memanfaatkan struktur investasi ini untuk menyesuaikan alokasi aset mereka sesuai dengan tujuan keuangan pribadi, apakah itu menabung untuk pendidikan, membeli properti, atau mempersiapkan pensiun dini. Dengan fleksibilitas investasi awal dan kelipatan Rp100.000, nasabah dapat secara bertahap menambah modal seiring waktu.

Penutup

BRI Wealth Management melalui peluncuran Eastspring IDR Fixed Income Fund Kelas A, Eastspring Investments IDR High Grade Kelas A, dan Eastspring IDX ESG Leader Plus Kelas A, menegaskan komitmennya untuk menyediakan solusi investasi yang relevan bagi generasi muda. Dengan fokus pada ESG, teknologi finansial, dan akses modal rendah, ketiga produk ini membuka peluang bagi nasabah untuk membangun portofolio yang seimbang dan berkelanjutan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnnindonesia.com/ekonomi/20261009163850-625-1413619/bri-wealth-management-resmi-luncurkan-tiga-reksa-dana-baru, without altering the facts of the original article.
Haji Isam Gadai Saham ke Bank Mandiri Sebelum Beli Saham Bayan, Analisis Risiko dan Prediksi Dampak pada Portofolio Investor Indonesia

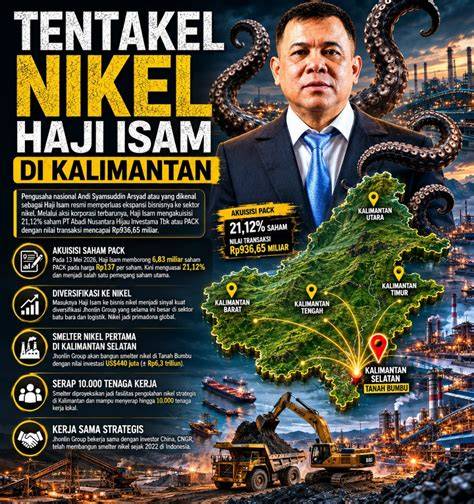
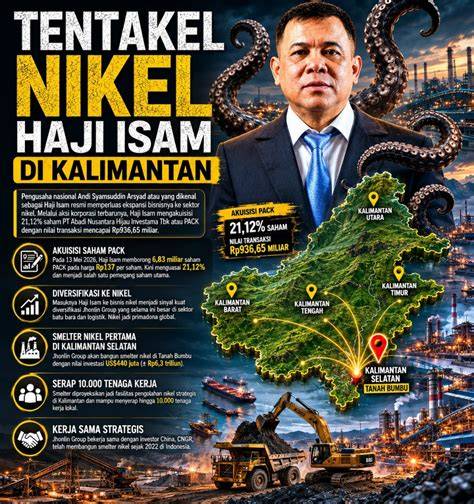
Haji Isam, pemilik dua emiten utama di Bursa Efek Indonesia, baru-baru ini menggadaikan sahamnya ke PT Bank Mandiri (Persero) Tbk pada tanggal 30 September, sebelum melakukan pembelian saham PT Bayan Resources Tbk (BYAN) melalui PT Jhonlin Baratama. Langkah ini terungkap lewat keterbukaan informasi BEI pada Rabu, 7 Oktober, dan menimbulkan sorotan mengenai strategi keuangan serta potensi dampaknya pada portofolio investor Indonesia.

Transaksi Gadai Saham: Detail dan Pelaku

Pada 30 September, Haji Isam melakukan transaksi gadai saham dengan PT Bank Mandiri. Transaksi ini melibatkan sejumlah saham dari dua emiten yang dipegang oleh Haji Isam, yaitu PT Jhonlin Agro Raya Tbk (JARR) dan PT Pradiksi Gunatama Tbk (PGUN). Keterbukaan BEI mengungkap bahwa saham yang digadaikan berasal dari pemegang saham pengendali, yaitu PT Eshan Agro Sentosa, PT Araya Agro Lestari, PT Citra Agro Raya, dan PT Baramega Citra Mulia Persada.

Menurut Direktur Utama PT Jhonlin Agro Raya Tbk, Indra Irawan, transaksi gadai saham dilakukan oleh PT Eshan Agro Sentosa dengan jumlah 7.997.556.204 lembar saham. Sementara itu, Direktur PT Pradiksi Gunatama Tbk, Tamlikho, menjelaskan bahwa tiga entitas afiliasi Haji Isam—PT Araya Agro Lestari, PT Citra Agro Raya, dan PT Baramega Citra Mulia Persada—membuat perjanjian gadai saham masing-masing 2.205.667.896, 2.194.778.786, dan 900.000.250 lembar saham. Jumlah total saham PGUN yang digadaikan oleh ketiga entitas tersebut mencapai 5,29 miliar lembar.

Tujuan utama transaksi ini adalah sebagai jaminan atas fasilitas kredit yang diperoleh afiliasi. Dengan menggadaikan saham, Haji Isam memperoleh likuiditas yang diperlukan untuk melaksanakan rencana investasi berikutnya, yaitu pembelian saham PT Bayan Resources Tbk melalui PT Jhonlin Baratama, yang transaksi selesai pada 7 Oktober.

Strategi Keuangan Haji Isam: Mengapa Gadai Saham?

Penggunaan gadai saham sebagai alat pembiayaan adalah praktik umum di pasar modal Indonesia, terutama bagi para pemegang saham mayoritas yang ingin mengoptimalkan modal tanpa harus menjual saham secara langsung. Dalam kasus Haji Isam, langkah ini tampaknya didorong oleh kebutuhan mendesak akan dana untuk investasi di sektor energi, khususnya melalui pembelian saham Bayan Resources Tbk.

Dengan menggadaikan saham, Haji Isam dapat mempertahankan kepemilikan dan kontrol atas emiten-emitennya, sekaligus memperoleh akses ke dana yang lebih besar dan lebih cepat dibandingkan melalui pinjaman bank tradisional. Selain itu, transaksi gadai saham seringkali menawarkan suku bunga yang lebih kompetitif dan syarat yang lebih fleksibel, karena nilai jaminan berupa saham yang memiliki likuiditas tinggi di pasar.

Namun, strategi ini juga menimbulkan pertanyaan mengenai risiko yang terlibat. Gadai saham dapat memicu tekanan pada harga saham jika terjadi penurunan nilai pasar, karena bank atau lembaga keuangan yang menerima gadai akan menuntut penjualan saham untuk menutupi pinjaman jika nilai jaminan turun di bawah batas tertentu. Dalam konteks ini, Haji Isam harus memastikan bahwa fluktuasi harga saham JARR dan PGUN tidak menimbulkan risiko likuiditas yang signifikan.

Dampak pada Portofolio Investor Indonesia

Transaksi gadai saham oleh Haji Isam dapat mempengaruhi persepsi investor terhadap stabilitas dan likuiditas emiten-emitennya. Investor yang menilai bahwa pemegang saham mayoritas menggunakan strategi gadai saham untuk memperoleh dana jangka pendek mungkin melihatnya sebagai indikasi kebutuhan likuiditas yang tinggi. Hal ini dapat memicu penurunan harga saham akibat kekhawatiran akan potensi penjualan saham di masa depan jika pinjaman tidak dapat dilunasi.

Di sisi lain, strategi ini juga menunjukkan kemampuan Haji Isam dalam mengelola modal secara efisien. Dengan memanfaatkan fasilitas kredit berbasis saham, ia dapat melakukan investasi strategis di sektor energi tanpa harus melepas kepemilikan saham. Investor yang menilai kemampuan manajerial dan kebijakan investasi Haji Isam sebagai faktor positif mungkin akan menilai langkah ini sebagai upaya diversifikasi dan penguatan posisi di pasar modal.

Selain itu, pembelian saham Bayan Resources Tbk melalui PT Jhonlin Baratama menambah eksposur Haji Isam pada sektor pertambangan dan energi. Jika Bayan mengalami pertumbuhan nilai pasar yang positif, maka portofolio Haji Isam akan memperoleh keuntungan tambahan. Namun, sektor energi juga rentan terhadap volatilitas harga komoditas dan regulasi pemerintah, sehingga risiko pasar tetap harus diwaspadai.

Potensi Risiko dan Mitigasi

Risiko utama dalam transaksi gadai saham adalah penurunan nilai jaminan. Jika harga saham JARR atau PGUN turun secara signifikan, Haji Isam dapat diminta untuk menambah jaminan atau menutup pinjaman lebih cepat. Hal ini dapat memaksa ia untuk menjual saham tambahan, yang mungkin tidak diinginkan dari segi kontrol dan strategi jangka panjang.

Mitigasi risiko dapat dilakukan dengan menjaga diversifikasi portofolio dan memantau kinerja emiten secara berkala. Selain itu, Haji Isam dapat menjamin pinjaman dengan aset lain atau menegosiasikan suku bunga tetap untuk mengurangi eksposur terhadap fluktuasi pasar. Mempertahankan hubungan yang kuat dengan PT Bank Mandiri juga dapat membantu memperoleh persyaratan yang lebih menguntungkan.

Kesimpulan

Gadai saham oleh Haji Isam ke PT Bank Mandiri sebelum membeli saham Bayan Resources Tbk merupakan contoh strategi keuangan yang cerdas namun tidak tanpa risiko. Langkah ini memungkinkan Haji Isam memperoleh dana cepat untuk investasi strategis, sekaligus mempertahankan kepemilikan saham di emiten-emitennya. Namun, investor harus tetap waspada terhadap potensi tekanan pasar dan fluktuasi harga saham yang dapat mempengaruhi nilai jaminan. Dengan pemantauan yang ketat dan diversifikasi yang tepat, risiko dapat diminimalkan, sementara potensi keuntungan dari investasi di sektor energi tetap menjadi peluang menarik bagi para pemegang saham.

Demikian informasi

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnnindonesia.com/ekonomi/20261009183056-92-1413677/haji-isam-gadai-saham-ke-bank-mandiri-sebelum-beli-saham-bayan, without altering the facts of the original article.
Nasabah BRI Private dan Prioritas Dapatkan Privilege Prodia, Cerita Eksklusif Pelanggan yang Kini Nikmati Fasilitas Kesehatan Premium dan Investasi Terarah

Nasabah BRI Private dan Prioritas kini dapat menikmati fasilitas kesehatan premium melalui kerja sama eksklusif dengan PT Prodia Widyahusada Tbk, sebuah langkah inovatif yang menekankan pentingnya pemeriksaan kesehatan rutin bagi semua kalangan.

Kerja Sama Strategis antara BRI dan Prodia

Dalam upaya memperluas layanan perbankan yang berfokus pada kesejahteraan nasabah, PT Bank Rakyat Indonesia (Persero) Tbk, lebih dikenal sebagai BRI, memanfaatkan jaringan dan reputasi Prodia, penyedia layanan kesehatan terkemuka sejak 1973. Program ini, yang dinamakan Exclusive Healthcare Services, ditujukan khusus untuk nasabah BRI Private dan BRI Prioritas, dua segmen nasabah dengan kebutuhan finansial dan gaya hidup yang berbeda namun memiliki kesamaan dalam mengutamakan kesehatan.

Melalui kolaborasi ini, nasabah dapat mengakses berbagai layanan Prodia dengan penawaran khusus, mulai dari pemeriksaan laboratorium rutin, Medical Check‑Up (MCU), hingga pemeriksaan genomik. Setiap layanan disesuaikan dengan kriteria nasabah dan ketentuan yang berlaku, sehingga memberikan fleksibilitas bagi pelanggan dalam merencanakan kebutuhan kesehatan mereka.

Manfaat Eksklusif bagi Nasabah BRI Private dan Prioritas

Program ini menawarkan paket layanan yang komprehensif, termasuk:

1. Pemeriksaan Laboratorium Rutin – Layanan dasar yang membantu memantau kondisi kesehatan secara berkala.

2. Medical Check‑Up (MCU) Panel Wellness – Paket MCU yang meliputi pemeriksaan lengkap, dirancang untuk mendeteksi potensi risiko kesehatan sejak dini.

3. Bundling Genomics – Pemeriksaan genomik yang memberikan wawasan mendalam tentang predisposisi genetik terhadap penyakit tertentu.

Selain paket utama, nasabah juga dapat menikmati penawaran tambahan seperti Medical Chec, yang memperluas cakupan layanan pemeriksaan dan konsultasi medis. Semua layanan ini disertai dengan healthcare privilege, sehingga nasabah mendapatkan tarif lebih bersahabat dibandingkan layanan standar di Prodia.

Bagaimana Prodia Menyesuaikan Layanan untuk Nasabah BRI?

Prodia, dengan pengalaman lebih dari lima dekade, telah mengembangkan sistem layanan yang mampu menyesuaikan kebutuhan nasabah. Dalam kerjasama ini, Prodia menyediakan konsultasi awal untuk menilai profil kesehatan nasabah BRI, kemudian menyusun rencana pemeriksaan yang sesuai. Proses ini melibatkan koordinasi antara tim medis Prodia dan perwakilan BRI, sehingga nasabah dapat merasakan layanan yang terintegrasi dan mudah diakses.

Dengan adanya kolaborasi, Prodia tidak hanya menawarkan layanan kesehatan, tetapi juga membangun hubungan berkelanjutan dengan nasabah BRI. Hal ini memungkinkan nasabah untuk mendapatkan perawatan berkelanjutan dan dukungan medis yang konsisten, yang sangat penting dalam menjaga kualitas hidup jangka panjang.

Dampak Positif bagi Nasabah dan Masyarakat

Program ini tidak hanya memberikan keuntungan langsung bagi nasabah BRI, tetapi juga memberikan dampak positif bagi masyarakat luas. Dengan mempermudah akses ke layanan kesehatan berkualitas tinggi, program ini dapat meningkatkan kesadaran akan pentingnya pemeriksaan kesehatan rutin. Hal ini sejalan dengan tujuan nasional untuk meningkatkan kesehatan masyarakat melalui pencegahan dan deteksi dini penyakit.

Selain itu, kerja sama ini menciptakan sinergi antara sektor perbankan dan kesehatan, yang dapat menjadi contoh bagi lembaga keuangan lain dalam menyediakan layanan tambahan yang mendukung kesejahteraan nasabah. Dengan menawarkan fasilitas kesehatan premium, BRI memperkuat posisi sebagai bank yang tidak hanya fokus pada transaksi keuangan, tetapi juga pada kualitas hidup pelanggan.

Kesimpulan dan Prospek Masa Depan

Kerja sama eksklusif antara BRI dan Prodia menegaskan komitmen kedua perusahaan dalam memprioritaskan kesehatan nasabah. Melalui program Exclusive Healthcare Services, nasabah BRI Private dan BRI Prioritas dapat menikmati layanan kesehatan premium dengan kemudahan dan tarif yang kompetitif. Inisiatif ini tidak hanya meningkatkan kualitas hidup nasabah, tetapi juga berkontribusi pada peningkatan kesadaran kesehatan di masyarakat.

Dengan terus mengembangkan layanan ini, BRI dan Prodia berpotensi memperluas jangkauan program, menambah paket layanan, dan meningkatkan aksesibilitas bagi lebih banyak nasabah. Program ini menjadi contoh nyata bagaimana kolaborasi lintas sektor dapat menciptakan nilai tambah bagi pelanggan sekaligus memperkuat posisi perusahaan dalam industri yang semakin kompetitif.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnnindonesia.com/ekonomi/20261009183423-625-1413678/nasabah-bri-private-dan-prioritas-kini-bisa-nikmati-privilege-prodia, without altering the facts of the original article.
Bank Mandiri Luncurkan Layanan Emas Terintegrasi di Livin’ by Mandiri, Janjikan Kemudahan Transaksi dan Keamanan Simpanan bagi Jutaan Nasabah

Bank Mandiri Luncurkan Layanan Emas Terintegrasi di Livin’ by Mandiri, Janjikan Kemudahan Transaksi dan Keamanan Simpanan bagi Jutaan Nasabah telah menjadi sorotan utama di dunia perbankan digital Indonesia. Inisiatif ini menandai tonggak penting bagi nasabah yang ingin berinvestasi emas secara praktis melalui aplikasi mobile yang sudah dikenal luas.

Layanan Emas yang Terintegrasi: Fitur Utama dan Cara Kerja

Melalui layanan yang terintegrasi di Livin’ by Mandiri, pengguna kini dapat membuka tabungan emas, melakukan transaksi beli dan jual, mencicil, menitipkan, hingga menarik emas fisik secara real-time 24 jam penuh tanpa harus berpindah aplikasi. Semua fungsi ini tersedia dalam satu platform, sehingga nasabah tidak perlu lagi mengunjungi bank secara fisik atau membuka aplikasi tambahan. Layanan emas di Livin’ by Mandiri dirancang untuk memudahkan setiap langkah, mulai dari pembelian hingga penarikan.

Pengguna dapat menyiapkan tabungan emas dalam hitungan menit, memilih jenis emas yang diinginkan, dan melakukan transaksi dengan harga pasar yang transparan. Fitur pencicilan memungkinkan nasabah untuk membeli emas secara bertahap, memudahkan pengelolaan keuangan pribadi. Selain itu, layanan ini juga menyediakan fasilitas menitipkan emas, sehingga nasabah dapat menyimpan emas mereka di tempat aman tanpa harus menunggu proses pengiriman.

Dengan sistem real-time 24 jam, nasabah dapat mengakses saldo emas dan melakukan transaksi kapan saja. Hal ini sangat sesuai dengan kebutuhan masyarakat yang semakin mengharapkan fleksibilitas dan kecepatan dalam bertransaksi. Layanan ini juga dilengkapi dengan sistem keamanan yang canggih, menjamin bahwa setiap transaksi terlindungi dari potensi ancaman siber.

Lisensi Bulion: Bank Mandiri sebagai Pelopor di Indonesia

Layanan emas ini hadir seiring perolehan lisensi bulion dari Otoritas Jasa Keuangan (OJK), yang menjadikan Bank Mandiri sebagai bank konvensional pertama di Indonesia dengan lisensi bulion. Lisensi ini memberikan kepercayaan tambahan bagi nasabah, karena bank telah memenuhi standar regulasi ketat dalam mengelola emas. Seiring dengan itu, Bank Mandiri menjadi pionir dalam memfasilitasi akses emas digital bagi masyarakat luas.

Lisensi bulion juga memberi Bank Mandiri keunggulan kompetitif dalam mengembangkan produk emas. Dengan status resmi, bank dapat menawarkan harga yang lebih kompetitif dan menyediakan layanan tambahan seperti asuransi emas dan penilaian kualitas. Semua ini memperkuat posisi Bank Mandiri sebagai penyedia layanan keuangan terkemuka di Indonesia.

Visi Pemerintah dan Roadmap Pengembangan Ekosistem Bulion

Inisiatif ini sejalan dengan visi pemerintah mendorong dan memperkuat ekosistem bulion di Indonesia seperti dalam Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP2I) OJK. Pemerintah menekankan pentingnya diversifikasi instrumen investasi dan perlindungan nilai bagi masyarakat. Dengan adanya layanan emas digital, nasabah dapat lebih mudah mengakses pasar bulion, sekaligus mendukung tujuan kebijakan ekonomi negara.

Roadmap RP2I menekankan penguatan sistem perbankan agar dapat memfasilitasi akses ke berbagai instrumen keuangan. Layanan emas terintegrasi di Livin’ by Mandiri menjadi contoh konkret bagaimana perbankan dapat berinovasi untuk memenuhi kebutuhan nasabah. Hal ini juga menunjukkan komitmen bank dalam memperkuat sistem keuangan nasional.

Peran Direktur Consumer Banking: Solusi Perlindungan Nilai dan Akumulasi Kekayaan

Direktur Consumer Banking Bank Mandiri Saptari mengatakan, pengembangan layanan ini dirancang sebagai solusi perlindungan nilai dan akumulasi kekayaan yang aman serta mudah diakses oleh seluruh lapisan masyarakat. Kini, setiap nasabah dapat mengakses investasi emas dengan lebih mudah dan terintegrasi secara digital. Terlebih, emas telah terbukti tetap menjadi instrumen investasi yang diminati di tengah dinamika ekonomi global.

Menurut Saptari, “Melalui layanan emas di Livin’ by Mandiri, kami tidak sekadar menyediakan etalase jual-beli emas digital. Kami menghadirkan solusi finansial end-to-end yang memberi kendali penuh bagi nasabah untuk merencanakan, mengelola, hingga mencairkan emas sesuai siklus kebutuhan hidup mereka, cukup dari satu genggaman.” Pernyataan ini menegaskan bahwa layanan emas bukan hanya sekadar perdagangan, melainkan bagian dari strategi keuangan pribadi yang holistik.

Dampak Terhadap Nasabah dan Ekonomi Nasional

Dengan kemudahan transaksi dan keamanan yang terjamin, layanan emas terintegrasi di Livin’ by Mandiri diharapkan dapat meningkatkan partisipasi masyarakat dalam investasi emas. Nasabah yang sebelumnya enggan membeli emas karena proses yang rumit kini dapat melakukannya dengan cepat dan aman. Hal ini dapat memperkuat daya beli dan menstimulasi pasar bulion di Indonesia.

Lebih jauh, akses yang lebih luas ke emas dapat membantu menstabilkan nilai tukar mata uang domestik. Emas sering digunakan sebagai penyangga nilai ketika mata uang mengalami volatilitas. Dengan lebih banyak orang yang menanamkan kekayaan mereka di emas, permintaan domestik akan meningkat, yang dapat memperkuat posisi ekonomi nasional.

Di sisi lain, layanan ini juga dapat mendorong inovasi di sektor fintech. Dengan integrasi penuh, Bank Mandiri menunjukkan bahwa bank konvensional masih dapat bersaing dengan perusahaan fintech melalui layanan digital yang inovatif. Hal ini dapat memacu persaingan sehat dan meningkatkan kualitas layanan keuangan di Indonesia.

Pengalaman Pengguna: Kemudahan dan Keamanan dalam Praktik

Nasabah yang sudah mencoba layanan ini melaporkan bahwa proses pembukaan tabungan emas hanya memakan waktu beberapa menit. Mereka dapat melihat nilai emas secara real-time, sehingga dapat membuat keputusan investasi yang lebih cepat. Fitur pencicilan juga sangat membantu bagi mereka yang ingin membeli emas secara bertahap tanpa menurunkan aliran kas bulanan.

Keamanan transaksi menjadi prioritas utama. Dengan sistem keamanan berbasis teknologi mutakhir, nasabah dapat yakin bahwa data pribadi dan nilai investasi mereka terlindungi. Selain itu, sistem

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnnindonesia.com/ekonomi/20261009191440-625-1413711/bank-mandiri-hadirkan-layanan-emas-terintegrasi-di-livin-by-mandiri, without altering the facts of the original article.
BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

Transaksi Gadai Saham yang Menjadi Sorotan BEI

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke Bank Mandiri: Langkah Kontroversial yang Picu Pertanyaan Regulasi Pasar Modal

BEI Buka Suara, Haji Isam Geger Gadai Saham ke

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnnindonesia.com/ekonomi/20261009190257-92-1413705/bei-buka-suara-soal-haji-isam-gadai-saham-ke-bank-mandiri, without altering the facts of the original article.
Strategi BPKH Kelola Dana Haji Tetap Aman, Analisis Risiko dan Manfaat Jemaah Terungkap dalam Rencana Investasi Jangka Panjang

Strategi BPKH Kelola Dana Haji Tetap Aman, Analisis Risiko dan Manfaat Jemaah Terungkap dalam Rencana Investasi Jangka Panjang menjadi sorotan utama dalam diskusi kebijakan keuangan Islam di Indonesia. Dalam rangka memastikan kelancaran pelaksanaan haji, Badan Pengelola Keuangan Haji (BPKH) menegaskan komitmennya melalui pengelolaan dana yang terstruktur dan aman.

Visi Pengelolaan Dana Haji di Tengah Volatilitas Pasar

Ketika Kepala BPKH, Fadlul Imansyah, berbicara dengan CNBC Indonesia pada 29 September 2026, ia menegaskan bahwa kondisi pasar saat ini menuntut pendekatan yang cermat. Ia menyoroti bahwa instrumen berpendapatan tetap dengan risiko relatif rendah menjadi pilihan utama. Menurutnya, “yang paling aman itu justru risk‑free investment, Surat Berharga Negara.” Namun, mengingat kebutuhan akan kepatuhan syariah, BPKH menambahkan Surat Berharga Syariah Negara (SBSN) ke dalam portofolio.

Fadlul menekankan bahwa tingkat imbal hasil yang tersedia di pasar kini menarik bagi pengelola dana haji. Ia menyebut strategi BPKH dapat dilihat dari perspektif kontrarian, yakni berlawanan dengan sentimen pasar. Dengan memiliki daya tawar yang besar, BPKH dapat memanfaatkan situasi ketika sebagian pelaku pasar cenderung berhati-hati akibat volatilitas. Kondisi ini membuka peluang untuk mendapatkan instrumen dengan tingkat imbal hasil yang lebih tinggi.

Prinsip Syariah dalam Penempatan Dana

Pengelolaan dana haji tidak hanya mengutamakan keamanan, tetapi juga harus mematuhi prinsip syariah. Oleh karena itu, BPKH memilih instrumen yang tidak melanggar nilai-nilai Islam. SBSN menjadi pilihan utama karena telah disesuaikan dengan ketentuan syariah. Selain itu, BPKH juga meninjau instrumen lain yang memenuhi syarat, memastikan bahwa setiap investasi tidak hanya menguntungkan secara finansial tetapi juga etis.

Dalam menegaskan strategi ini, Fadlul menegaskan bahwa BPKH tidak hanya berfokus pada return, melainkan juga pada stabilitas dan kepatuhan. Dengan demikian, dana haji dapat dikelola secara transparan dan dapat dipercaya oleh para jemaah.

Dampak Positif bagi Jemaah Haji

Strategi BPKH Kelola Dana Haji Tetap Aman, Analisis Risiko dan Manfaat Jemaah Terungkap dalam Rencana Investasi Jangka Panjang memberikan dampak positif bagi para jemaah. Pertama, keamanan dana menjamin bahwa dana haji tidak akan tergerus oleh fluktuasi pasar yang tajam. Kedua, imbal hasil yang lebih tinggi dapat meningkatkan dana yang tersedia untuk kebutuhan operasional haji, seperti akomodasi dan transportasi. Ketiga, kepatuhan syariah memastikan bahwa setiap pengeluaran dan investasi sesuai dengan nilai-nilai Islam, sehingga jemaah dapat menunaikan ibadah haji tanpa khawatir akan pelanggaran prinsip keagamaan.

Dengan strategi ini, BPKH juga dapat meningkatkan kepercayaan publik. Ketika jemaah mengetahui bahwa dana mereka dikelola dengan hati-hati dan transparan, mereka akan lebih bersedia untuk berpartisipasi dalam program haji. Hal ini pada gilirannya dapat memperkuat peran BPKH sebagai lembaga pengelola keuangan haji yang kredibel.

Risiko yang Dihadapi dan Cara Mengatasinya

Walaupun strategi ini menekankan keamanan, risiko tetap ada. Volatilitas pasar dapat memengaruhi nilai investasi, bahkan pada instrumen berpendapatan tetap. BPKH mengatasi hal ini dengan diversifikasi portofolio, termasuk penggunaan SBSN dan instrumen lain yang memiliki risiko rendah. Selain itu, BPKH terus memantau kondisi ekonomi dan kebijakan moneter untuk menyesuaikan strategi investasi secara dinamis.

Fadlul menekankan pentingnya fleksibilitas. “Kita harus siap menyesuaikan strategi ketika kondisi pasar berubah,” ujarnya. Dengan pendekatan ini, BPKH dapat menjaga keseimbangan antara keamanan dan imbal hasil, sehingga dana haji tetap aman dan produktif.

Implementasi Praktis dalam Rencana Investasi Jangka Panjang

Strategi BPKH Kelola Dana Haji Tetap Aman, Analisis Risiko dan Manfaat Jemaah Terungkap dalam Rencana Investasi Jangka Panjang diimplementasikan melalui beberapa langkah konkret. Pertama, BPKH melakukan analisis risiko menyeluruh terhadap setiap instrumen yang akan dipilih. Kedua, BPKH menegosiasikan suku bunga dan jangka waktu investasi yang sesuai dengan kebutuhan jangka panjang. Ketiga, BPKH menerapkan sistem monitoring dan pelaporan yang transparan, sehingga semua pihak dapat melihat perkembangan dana secara real-time.

Implementasi ini juga mencakup kolaborasi dengan lembaga keuangan yang memiliki reputasi baik dan mematuhi prinsip syariah. Melalui kerja sama ini, BPKH dapat mengakses instrumen investasi yang lebih luas dan tetap menjaga standar keamanan yang tinggi.

Kesimpulan dan Prospek Masa Depan

Strategi BPKH Kelola Dana Haji Tetap Aman, Analisis Risiko dan Manfaat Jemaah Terungkap dalam Rencana Investasi Jangka Panjang menunjukkan komitmen BPKH untuk mengelola dana haji dengan profesionalisme dan integritas. Dengan fokus pada instrumen berpendapatan tetap, kepatuhan syariah, dan diversifikasi risiko, BPKH dapat memastikan bahwa dana haji tetap aman dan menghasilkan manfaat maksimal bagi para jemaah.

Melalui pendekatan yang kontrarian dan fleksibel, BPKH dapat memanfaatkan peluang pasar yang muncul, sekaligus melindungi dana dari volatilitas. Keberhasilan strategi ini tidak hanya akan meningkatkan kepercayaan publik, tetapi juga memperkuat posisi BPKH sebagai lembaga pengelola keuangan haji yang andal di masa depan.

Semoga b

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/syariah/20260929163510-29-771895/strategi-bpkh-kelola-dana-haji-tetap-aman-bermanfaat-bagi-jemaah, without altering the facts of the original article.
3 Cara BPKH Ringankan Beban Jemaah Haji dengan Investasi Tepat Sasaran, Mulai Dana Saham hingga Properti Strategis

Investasi BPKH menjadi sorotan utama bagi jemaah haji, karena dana haji yang dikelola pemerintah kini tidak hanya disimpan, melainkan diinvestasikan dengan tujuan mendukung pembiayaan ibadah haji. Bagaimana mekanisme ini beroperasi dan apa dampaknya bagi para jemaah, akan dijelaskan secara terperinci di bawah ini.

Peran BPKH dalam Pengelolaan Dana Haji

Badang Pengelola Keuangan Haji (BPKH) memiliki tanggung jawab untuk mengelola dana haji yang disetor oleh para jemaah. Kepala Badan Pelaksana BPKH, Fadlul Imansyah, menegaskan bahwa dana haji tidak disimpan seperti deposito pribadi, melainkan diinvestasikan dalam berbagai instrumen keuangan. Hasil investasi ini kemudian digunakan untuk membiayai operasional dan infrastruktur ibadah haji di Tanah Suci.

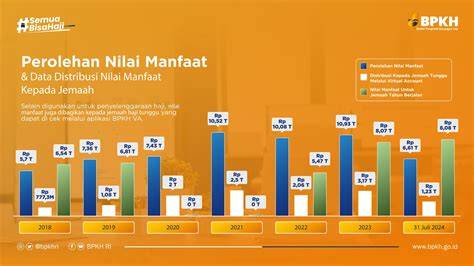
Dalam sebuah acara Economic Outlook 2026 di Hotel Indonesia Kempinski, Fadlul Imansyah menjelaskan bahwa nilai manfaat yang tercatat pada virtual account jemaah tidak dapat disamakan dengan total imbal hasil investasi atas setoran awal. Hal ini menjadi jawaban atas pertanyaan yang muncul di media sosial mengenai perhitungan nilai manfaat dana haji.

Mekanisme Distribusi Hasil Investasi

Setiap tahun, hasil pengelolaan dana haji harus didistribusikan kepada dua kelompok utama. Pertama, jemaah yang masih menunggu keberangkatan haji. Kedua, jemaah yang sudah melakukan ibadah haji dan menunggu pengembalian dana. Proses distribusi ini memastikan bahwa para jemaah menerima manfaat yang sesuai dengan peran mereka dalam program haji.

Contoh ilustrasi yang sering beredar menunjukkan setoran awal Rp25 juta sejak 2018. Jika diasumsikan imbal hasil 5% per tahun dan seluruh hasil investasi diberikan kepada pemilik dana, nilai manfaat akan lebih besar. Namun, mekanisme pengelolaan dana haji tidak bekerja seperti deposito atau investasi individual. Hasil investasi dibagi untuk mendukung operasional ibadah, sehingga nilai manfaat yang terlihat di virtual account lebih rendah daripada total imbal hasil yang sebenarnya.

Strategi Investasi Tepat Sasaran

BPKH memanfaatkan berbagai instrumen investasi, mulai dari dana saham hingga properti strategis. Investasi saham memberikan potensi pertumbuhan nilai jangka panjang, sementara properti strategis mendukung pembangunan infrastruktur yang diperlukan untuk penyelenggaraan ibadah haji. Dengan diversifikasi ini, BPKH berupaya meminimalkan risiko dan memaksimalkan imbal hasil.

Pengelolaan dana haji juga melibatkan penilaian risiko yang ketat. Setiap investasi dievaluasi berdasarkan potensi keuntungan, volatilitas, dan dampak terhadap stabilitas keuangan jemaah. Dengan pendekatan ini, BPKH dapat memastikan bahwa dana haji tetap aman dan produktif.

Manfaat bagi Para Jemaah

Investasi BPKH memberikan dua manfaat utama bagi jemaah haji. Pertama, jemaah memperoleh nilai manfaat yang terukur di virtual account mereka, meskipun tidak setara dengan total imbal hasil investasi. Kedua, hasil investasi digunakan untuk memperbaiki dan meningkatkan fasilitas ibadah, sehingga pengalaman haji menjadi lebih lancar dan nyaman.

Dengan dana yang dikelola secara profesional, jemaah tidak perlu khawatir tentang ketidakpastian keuangan. Mereka dapat fokus pada persiapan ibadah, mengetahui bahwa dana mereka berkontribusi pada kualitas pelayanan dan fasilitas yang disediakan.

Dampak Positif pada Ekonomi Nasional

Pengelolaan dana haji yang terstruktur juga berdampak positif pada ekonomi nasional. Investasi dalam saham dan properti menciptakan lapangan kerja dan meningkatkan likuiditas pasar. Selain itu, pendanaan infrastruktur haji membantu memperkuat sektor pariwisata dan layanan publik.

Penggunaan dana haji untuk pembangunan fasilitas ibadah juga meningkatkan reputasi Indonesia sebagai tujuan haji yang aman dan terorganisir. Hal ini dapat menarik lebih banyak jemaah dari seluruh dunia, sehingga meningkatkan pendapatan negara dari sektor pariwisata.

Kesimpulan dan Prospek Masa Depan

Dengan strategi investasi yang tepat sasaran, BPKH berhasil menyeimbangkan antara pertumbuhan nilai dana haji dan kebutuhan operasional ibadah. Mekanisme distribusi hasil investasi yang transparan memberi kepercayaan kepada para jemaah, sementara diversifikasi aset meminimalkan risiko dan memaksimalkan pertumbuhan.

Ke depan, BPKH akan terus memperkuat pengelolaan dana haji, mengoptimalkan portofolio investasi, dan meningkatkan efisiensi distribusi manfaat. Langkah ini tidak hanya akan mendukung keberlanjutan ibadah haji, tetapi juga memberikan kontribusi signifikan terhadap pembangunan ekonomi Indonesia.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/syariah/20260930061705-29-771957/cara-bpkh-ringankan-beban-jemaah-haji-lewat-investasi-tepat-sasaran, without altering the facts of the original article.
BPKH Umumkan Penurunan Masa Tunggu Haji dari 43 Tahun menjadi 26 Tahun, Data Ini Bikin Jemaah Terkejut

BPKH Umumkan Penurunan Masa Tunggu Haji dari 43 Tahun menjadi 26 Tahun, berita ini menggemparkan jemaah haji di Indonesia, karena mengubah pandangan lama tentang menunggu puluhan tahun sebelum dapat menunaikan ibadah haji. Saat ini, masyarakat Muslim Indonesia tidak lagi harus menunggu hingga 40 tahun untuk berangkat ke Tanah Suci, sebuah perubahan yang diakibatkan oleh pembentukan Kementerian Haji dan Umrah.

Perubahan Besar dalam Sistem Penjadwalan Haji

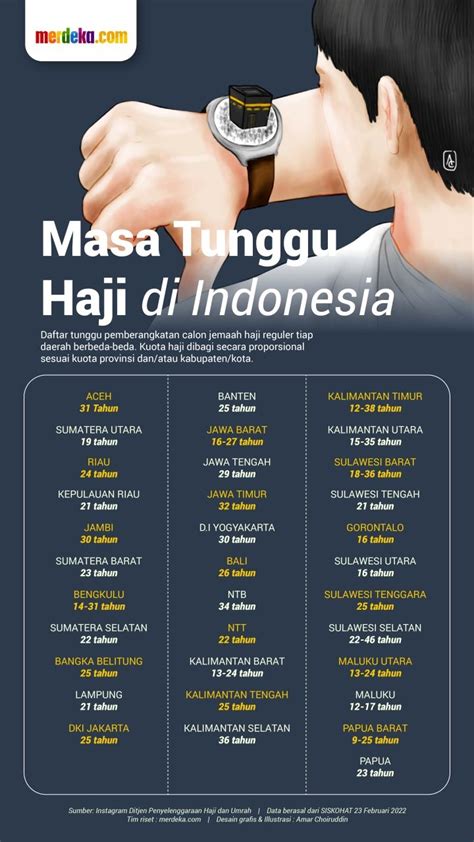
Menurut Kepala Badan Pengelola Keuangan Haji (BPKH) Fadlul Imansyah, masa tunggu keberangkatan haji di Indonesia telah diproratakan menjadi sekitar 26 tahun setelah dibentuknya kementerian baru. Sebelumnya, masa tunggu jemaah haji bervariasi di setiap daerah, dengan beberapa wilayah menunggu 15, 20, 25, hingga 30 tahun. Bahkan, ada daerah yang masa tunggunya pernah mencapai 43 tahun. Dengan pembentukan Kementerian Haji, perubahan signifikan ini menurunkan rata-rata masa tunggu menjadi 26 tahun, sebagaimana dikatakan Fadlul dalam program Cuap-Cuap Cuan.

Pengurangan masa tunggu ini juga berarti bahwa jemaah yang mendaftar lebih awal akan lebih cepat mendapatkan slot keberangkatan. Sebagai contoh, seorang yang berusia 23 tahun dan mendaftarkan diri segera dapat memproyeksikan keberangkatan sekitar usia 49 tahun. Ini merupakan perubahan yang cukup signifikan dibandingkan masa tunggu sebelumnya yang dapat mencapai 43 tahun, sehingga jemaah tidak perlu menunggu hampir setengah abad sebelum dapat berangkat.

Implikasi bagi Generasi Muda dan Pekerja Baru

Perubahan ini membawa dampak positif bagi generasi muda dan masyarakat yang baru memulai karier. Dengan masa tunggu yang lebih singkat, peluang bagi mereka untuk menunaikan haji sebelum usia 50 tahun menjadi lebih realistis. Hal ini juga mengurangi beban mental dan finansial yang selama ini menimpa keluarga jemaah, karena menunggu puluhan tahun seringkali memerlukan perencanaan keuangan jangka panjang yang rumit.

Selain itu, penurunan masa tunggu dapat meningkatkan partisipasi haji di kalangan pekerja muda. Mereka yang sebelumnya tidak memikirkan haji sebagai bagian dari rencana hidup dapat lebih mudah memasukkan ibadah ini ke dalam jadwal hidup mereka. Dengan adanya kebijakan baru, jemaah dapat lebih fleksibel dalam mengatur waktu dan sumber daya untuk persiapan haji.

Peran Kementerian Haji dan Umrah dalam Reformasi

Perubahan ini tidak terjadi secara kebetulan. Pembentukan Kementerian Haji dan Umrah di Indonesia menjadi tonggak penting dalam reformasi administrasi dan penjadwalan haji. Kementerian ini bertanggung jawab atas koordinasi antara BPKH, pemerintah daerah, dan lembaga-lembaga terkait. Dengan struktur yang lebih terintegrasi, proses pengurusan dokumen dan alokasi slot keberangkatan menjadi lebih efisien, sehingga dapat menurunkan masa tunggu secara signifikan.

Keputusan ini juga mencerminkan komitmen pemerintah Indonesia untuk memudahkan umat Muslim dalam menunaikan ibadah haji. Sebelum reformasi ini, jemaah sering kali mengalami ketidakpastian terkait jadwal keberangkatan. Kini, dengan rata-rata 26 tahun, jemaah dapat merencanakan lebih baik dan mengurangi ketidakpastian yang selama ini menjadi beban.

Reaksi Jemaah dan Komunitas Muslim

Reaksi jemaah haji terhadap kabar ini sangat positif. Banyak yang merasa lega dan terharu karena masa tunggu yang dulunya dianggap setengah abad kini menjadi lebih singkat. Komunitas Muslim di berbagai daerah juga menyambut baik perubahan ini, karena dapat meningkatkan partisipasi haji secara keseluruhan. Dalam diskusi online, beberapa jemaah menyoroti pentingnya kebijakan ini sebagai langkah progresif dalam memfasilitasi ibadah haji.

Namun, masih ada beberapa pertanyaan terkait bagaimana mekanisme penetapan slot keberangkatan akan dikelola secara adil di semua daerah. Meskipun masa tunggu rata-rata telah menurun, masih ada kemungkinan perbedaan waktu antarwilayah. Oleh karena itu, jemaah diharapkan tetap mengikuti perkembangan kebijakan dan memastikan pendaftaran mereka tepat waktu.

Potensi Dampak Jangka Panjang

Dengan penurunan masa tunggu haji, jangka panjangnya dapat memengaruhi dinamika sosial dan ekonomi di Indonesia. Peningkatan partisipasi haji dapat memperkuat hubungan antarumat beragama, sekaligus meningkatkan ekonomi lokal di daerah yang menjadi pusat persiapan haji. Selain itu, jemaah yang menunaikan haji lebih cepat dapat membawa pengalaman spiritual yang lebih mendalam, yang pada gilirannya dapat memperkaya kehidupan keagamaan di masyarakat.

Di sisi lain, penurunan masa tunggu juga dapat meningkatkan kebutuhan infrastruktur dan layanan pendukung bagi jemaah. Pemerintah dan lembaga terkait perlu memastikan bahwa fasilitas kesehatan, transportasi, dan akomodasi dapat menampung jumlah jemaah yang meningkat. Dengan perencanaan yang matang, potensi masalah logistik dapat diminimalkan.

Kesimpulan: Masa Tunggu Haji Kini Lebih Dekat

BPKH Umumkan Penurunan Masa Tunggu Haji dari 43 Tahun menjadi 26 Tahun merupakan tonggak penting dalam sejarah ibadah haji di Indonesia. Perubahan ini tidak hanya mengurangi beban mental dan finansial bagi jemaah, tetapi juga membuka peluang bagi generasi muda untuk menunaikan ibadah sebelum usia 50 tahun. Dengan dukungan Kementerian Haji dan Umrah, proses penjadwalan menjadi lebih terintegrasi dan efisien, sehingga masa tunggu dapat diperkecil secara signifikan.

Reaksi positif dari jemaah dan komunitas Muslim menunjukkan bahwa kebijakan ini telah memenuhi kebutuhan umat. Namun, masih perlu upaya berkelanjutan untuk memastikan penetapan slot keberangkatan adil dan fasilitas pendukung memadai. Dengan demikian, Indonesia dapat terus memperkuat peranannya sebagai negara yang memudahkan umatnya dalam menunaikan ibadah haji.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/syariah/20260930073851-29-771981/bpkh-dulu-masa-tunggu-haji-43-tahun-sekarang-26-tahun, without altering the facts of the original article.
Mengapa Babi Hilang di Tanah Arab? Penelusuran Penyebab Utama, Dampak pada Pasar Daging Lokal, dan Reaksi Peternak Internasional

Babi hilang di Tanah Arab, sebuah fenomena yang menakjubkan bagi para ahli sejarah dan antropologi, menimbulkan pertanyaan mendalam tentang bagaimana hewan yang dulu menjadi bagian penting dalam diet masyarakat Timur Tengah kini tidak lagi ditemukan di wilayah tersebut. Fenomena ini bukan sekadar kebijakan agama, melainkan hasil evolusi budaya, ekonomi, dan ekologis yang berlangsung selama ribuan tahun. Artikel ini akan menguraikan kronologi, penyebab, dampak pada pasar daging lokal, serta reaksi peternak internasional terhadap perubahan ini.

Kronologi Awal: Domestikasi Babi di Mesopotamia

Pertama kali, babi dijinakkan di kawasan Mesopotamia sekitar 8.500 SM, menurut penelitian “Insights Into Early Pig Domestication Provided by Ancient DNA Analysis” yang dipublikasikan oleh tim peneliti dari Kiel University, Jerman. Penelitian ini menegaskan bahwa Mesopotamia merupakan tempat pertama di dunia di mana babi dibudidayakan secara sistematis. Setelah domestikasi, babi kemudian dibawa ke Eropa untuk dikembangbiakkan, menunjukkan peran pentingnya hewan ini dalam pertanian awal.

Catatan arkeologi yang mencakup periode 5.000–2.000 SM menunjukkan bahwa masyarakat di wilayah Timur Tengah memelihara babi sebagai sumber protein utama. Mereka merawat babi selama berbulan-bulan sebelum akhirnya memotongnya untuk dijadikan daging yang lezat dan bergizi. Babi menjadi salah satu hewan ternak yang paling populer, bersaing dengan domba, kambing, dan sapi dalam hal pentingnya bagi kebutuhan pangan.

Pergeseran Konsumsi: Dari Babi ke Hewan Lain

Pada sekitar 1.000 SM, kebiasaan mengonsumsi babi mulai menurun drastis. Sejak saat itu, pemeliharaan dan konsumsi babi terus menurun secara signifikan. Ada dua pandangan berbeda tentang peralihan ini. Antropolog Marvin Harris, dalam karyanya “Sapi, Babi, Perang, dan Tukang Sihir” (2019), mengaitkan penurunan konsumsi babi dengan perubahan dalam struktur ekosistem alami. Menurut Harris, babi dianggap sebagai hewan yang tidak sesuai dengan kondisi lingkungan dan budaya yang sedang berkembang di Jazirah Arab, sehingga masyarakat mulai beralih ke hewan ternak lain.

Perubahan ini juga dipengaruhi oleh faktor agama dan budaya. Seiring berjalannya waktu, kebijakan dan norma sosial yang menentang konsumsi babi menjadi lebih kuat. Dalam konteks ini, babi hilang di Tanah Arab bukan hanya hasil keputusan individual, melainkan proses evolusi sosial yang berlangsung lama.

Alasan Utama Mengapa Babi Hilang di Tanah Arab

Alasan utama mengapa babi hilang di Tanah Arab dapat dijelaskan melalui tiga aspek utama: agama, lingkungan, dan ekonomi. Pertama, agama Islam menentang konsumsi babi, sehingga praktik ini secara bertahap dihapuskan dalam praktik sehari-hari. Kedua, kondisi lingkungan di Jazirah Arab, yang kering dan panas, tidak mendukung pertumbuhan dan pemeliharaan babi secara luas. Ketiga, kebutuhan akan sumber protein yang lebih mudah dipelihara, seperti domba dan kambing, membuat masyarakat lebih memilih hewan lain yang lebih adaptif terhadap iklim tersebut.

Penurunan populasi babi juga disebabkan oleh ketidaksesuaian antara kebutuhan manusia dan kemampuan alam untuk menyediakan sumber daya yang diperlukan untuk memelihara babi. Dalam konteks ini, babi hilang di Tanah Arab menjadi contoh bagaimana faktor-faktor eksternal dapat memengaruhi praktik peternakan tradisional.

Dampak pada Pasar Daging Lokal

Dampak utama dari hilangnya babi di Tanah Arab terasa pada pasar daging lokal. Karena babi tidak lagi menjadi bagian dari diet, permintaan daging domba, kambing, dan sapi meningkat. Hal ini menyebabkan peningkatan produksi dan harga daging hewan tersebut. Di sisi lain, pasar daging babi di wilayah lain tetap aktif, namun di Tanah Arab pasar tersebut hampir tidak ada lagi. Selain itu, hilangnya babi memengaruhi industri peternakan kecil yang sebelumnya memanfaatkan babi sebagai hewan ternak komplementer.

Perubahan ini juga membuka peluang bagi peternak internasional untuk mengekspor daging hewan lain ke wilayah yang tidak lagi memproduksi babi. Namun, pasar ini juga menimbulkan tantangan bagi peternak lokal yang harus menyesuaikan diri dengan permintaan baru. Penyesuaian ini memerlukan investasi dalam teknologi peternakan dan pengembangan produk olahan daging yang sesuai dengan selera konsumen.

Reaksi Peternak Internasional terhadap Perubahan

Para peternak internasional bereaksi dengan cara yang beragam. Beberapa peternak melihat peluang untuk memasok daging domba dan kambing ke pasar Tanah Arab, sementara yang lain memanfaatkan peluang ekspor daging babi ke negara-negara yang tidak memiliki larangan agama. Di sisi lain, beberapa peternak menganggap hilangnya babi di Tanah Arab sebagai contoh betapa pentingnya diversifikasi produk ternak, sehingga mereka berusaha mempromosikan hewan lain yang lebih adaptif terhadap iklim kering.

Reaksi ini juga menyoroti peran penting teknologi peternakan modern dalam menyesuaikan produksi dengan permintaan pasar. Peternak internasional menggunakan sistem pemeliharaan yang lebih efisien dan teknologi pengolahan daging untuk memaksimalkan keuntungan. Hal ini juga memicu diskusi tentang keberlanjutan peternakan dan dampaknya terhadap lingkungan.

Kesimpulan: Babi Hilang di Tanah Arab sebagai Fenomena Kompleks

Babi hilang di Tanah Arab merupakan hasil kombinasi faktor sejarah, budaya, agama, dan lingkungan. Dari domestikasi di Mesopotamia hingga penurunan konsumsi pada 1.000 SM, perubahan ini menandai evolusi sosial yang melibatkan penyesuaian terhadap kondisi iklim dan nilai-nilai agama. Dampaknya terasa pada pasar daging lokal, yang kini lebih mengutamakan domba, kambing, dan sapi, serta memicu reaksi peternak internasional yang menyesuaikan produksi dan ekspor.

Fenomena ini menyoroti pentingnya memahami konteks historis dan budaya dalam mengelola sumber daya ternak. Seiring waktu, perubahan kebutuhan dan nilai budaya dapat memengaruhi pola konsumsi dan

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20261010012059-33-774889/penyebab-utama-babi-hilang-di-tanah-arab-padahal-dulu-jadi-favorit, without altering the facts of the original article.

Breaking: Pemerintah Umumkan Rencana Lima Bank Syariah Jumbo Beroperasi 2027, Bocoran Detail Modal, Target Pasar, dan Dampak pada Sistem Keuangan Nasional

Pemerintah Umumkan Rencana Lima Bank Syariah Jumbo Beroperasi 2027 menandai tonggak penting bagi pengembangan sistem keuangan syariah di Indonesia. Kebijakan ini, yang diumumkan dalam acara peluncuran Roadmap Pengembangan & Penguatan Perbankan Indonesia (RP3I) di Bali, menegaskan komitmen pemerintah untuk memperkuat industri perbankan syariah nasional.

Visi dan Tujuan Rencana Lima Bank Syariah Jumbo

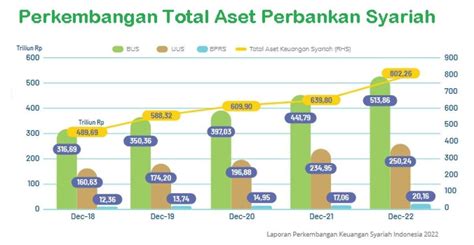
Otoritas Jasa Keuangan (OJK) menargetkan Indonesia memiliki lima bank syariah dengan skala usaha jumbo yang mendekati PT Bank Syariah Indonesia Tbk (BSI) pada 2027. Target ini diharapkan dapat meningkatkan daya saing dan stabilitas sistem keuangan syariah, sekaligus memperluas akses layanan keuangan bagi masyarakat yang memilih prinsip keuangan berbasis syariah.

Dian Ediana Rae, Kepala Eksekutif Pengawas Perbankan OJK, menegaskan bahwa proses menuju terbentuknya lima bank berskala besar sudah berjalan. Ia menyatakan, “Saya ingin melihat ada lima bank yang paling tidak dekat dengan BSI, dan itu sedang mengarah ke sana.” Pernyataan tersebut menandai komitmen OJK untuk memastikan bahwa lima bank syariah tersebut tidak hanya memenuhi kriteria ukuran, tetapi juga kualitas operasional dan tata kelola yang baik.

Strategi Pembentukan Bank Syariah Jumbo

OJK menyoroti beberapa skema untuk mencapai target tersebut. Salah satu cara adalah konversi penuh bank konvensional menjadi bank syariah. Metode ini memungkinkan bank yang sudah memiliki basis nasabah dan aset yang kuat untuk bertransformasi ke model syariah tanpa harus memulai dari nol.

Alternatif lain adalah pemisahan unit usaha syariah atau spin-off. Dalam pendekatan ini, unit usaha syariah yang dihasilkan dari pemisahan harus mencapai ukuran yang memadai. Jika ukurannya masih terlalu kecil, bank tersebut akan diarahkan untuk melakukan konsolidasi dengan entitas lain guna memperkuat skala usaha. OJK menekankan pentingnya konsolidasi ini agar bank hasil spin-off dapat bersaing di pasar yang semakin kompetitif.

Peran Pemerintah dan OJK dalam Implementasi

Peran pemerintah sangat sentral dalam mendukung proses ini. Melalui regulasi dan kebijakan fiskal yang mendukung, pemerintah menciptakan iklim investasi yang kondusif bagi bank syariah. Sementara OJK bertugas mengawasi dan memastikan bahwa setiap langkah konversi atau spin-off memenuhi standar prudensial dan kepatuhan syariah.

OJK juga menyiapkan pedoman teknis yang jelas bagi bank konvensional yang ingin bertransformasi. Pedoman tersebut mencakup struktur modal, tata kelola, serta mekanisme pengelolaan risiko yang sesuai dengan prinsip syariah. Dengan demikian, proses konversi dapat berlangsung lancar dan terstruktur.

Target Modal dan Skala Usaha

Untuk mencapai status jumbo, bank syariah harus memenuhi persyaratan modal minimum yang signifikan. Meskipun angka spesifik tidak disebutkan dalam referensi, jelas bahwa modal harus cukup kuat untuk menutupi risiko operasional dan menyediakan likuiditas yang memadai bagi nasabah.

Selain modal, ukuran aset juga menjadi indikator penting. Bank syariah yang berhasil mencapai skala aset yang setara dengan BSI akan dianggap memenuhi kriteria jumbo. Hal ini memastikan bahwa bank tersebut memiliki kapasitas untuk menyalurkan kredit dalam volume besar, mendukung pertumbuhan ekonomi mikro dan makro.

Dampak terhadap Sistem Keuangan Nasional

Keberadaan lima bank syariah jumbo diharapkan membawa dampak positif pada sistem keuangan nasional. Pertama, peningkatan kapasitas kredit di sektor syariah akan memperluas akses keuangan bagi kelompok masyarakat yang belum terjangkau oleh bank konvensional. Kedua, diversifikasi produk keuangan berbasis syariah dapat memperkuat resilien sistem keuangan, mengurangi ketergantungan pada satu jenis lembaga keuangan.

Selain itu, persaingan sehat antara bank syariah dan konvensional dapat memacu inovasi produk dan layanan. Bank-bank syariah jumbo akan berusaha menawarkan layanan yang lebih kompetitif, baik dari segi suku bunga, biaya transaksi, maupun kemudahan akses digital.

Proses Konversi dan Spin-Off: Tantangan dan Peluang

Proses konversi penuh bank konvensional menjadi bank syariah tidak lepas dari tantangan. Bank harus menyesuaikan seluruh struktur operasional, termasuk sistem IT, kebijakan kredit, dan tata kelola. Namun, tantangan ini juga membuka peluang bagi bank untuk memperbaiki efisiensi operasional dan memperkuat budaya kepatuhan syariah.

Spin-off unit usaha syariah menuntut koordinasi yang baik antara entitas yang terpisah. Bank yang dihasilkan harus memiliki sistem manajemen risiko yang independen namun tetap terintegrasi dengan struktur korporat induk. OJK akan memantau proses ini secara ketat untuk memastikan tidak ada konflik kepentingan dan risiko sistemik.

Perspektif Jangka Panjang: Peningkatan Kompetensi dan Inovasi

Dengan terciptanya lima bank syariah jumbo, diharapkan tercapai peningkatan kompetensi di sektor keuangan syariah. Bank-bank tersebut dapat berinvestasi lebih besar dalam pelatihan tenaga kerja, pengembangan teknologi, dan riset produk. Hal ini akan memperkuat posisi Indonesia sebagai salah satu hub keuangan syariah terkemuka di Asia.

Inovasi produk juga menjadi fokus utama. Bank syariah jumbo dapat memperkenalkan layanan keuangan digital yang lebih canggih, seperti mobile banking, fintech integration, dan sistem pembayaran berbasis blockchain. Inovasi ini akan meningkatkan kenyamanan nasabah dan memperluas jangkauan layanan ke wilayah yang belum terjangkau.

Kesimpulan: Langkah Strategis Menuju Sistem Keuangan yang Lebih Kuat

Pemerintah Umumkan Rencana Lima Bank Syariah Jumbo Beroperasi 2027 menandai langkah strategis penting dalam memperkuat sistem keuangan Indonesia. Melalui kombinasi konversi bank konvensional, spin-off unit usaha, dan konsolidasi, OJK berupaya menciptakan bank sy

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/syariah/20261004075812-29-773108/ri-bakal-punya-5-bank-syariah-jumbo-pada-2027-ini-bocorannya, without altering the facts of the original article.