Saham Ambyar Pasca MSCI, Warga Khawatir Tabungan Masa Depan; “Kami Tak Merasa Aman Sama Sekali” Kata Mereka

Saham Ambyar Pasca MSCI menambah kekhawatiran warga yang menabung di pasar modal, karena perubahan klasifikasi pasar yang dipengaruhi oleh Morgan Stanley Capital International (MSCI) dapat memicu arus keluar dana asing dan volatilitas tinggi. Sejak MSCI membuka konsultasi mengenai kemungkinan perubahan status Indonesia, para investor swasta mulai merasakan dampak langsung pada nilai portofolio mereka.

Pengantar Perubahan Klasifikasi Pasar oleh MSCI

MSCI, lembaga penilai indeks utama dunia, telah membuka konsultasi kepada pelaku pasar Indonesia mengenai potensi perubahan klasifikasi pasar. Pada pengumuman kedua ini, perhatian publik dan analis pasar meningkat. MSCI menilai bahwa Indonesia berpotensi beralih dari status emerging market menjadi standalone market, yang berarti pasar tidak lagi memenuhi standar aksesibilitas dan likuiditas global. Standar ini biasanya menjadi kriteria penting bagi investor asing yang menggunakan indeks MSCI untuk alokasi dana.

Menurut penjelasan MSCI, masalah utama yang memicu penurunan status adalah ketidakjelasan dalam transparansi kepemilikan saham di bursa efek. Hal ini memicu kekhawatiran bahwa pasar Indonesia tidak seefisien atau seaman pasar yang lebih terstruktur, sehingga dapat menurunkan kepercayaan investor.

Reaksi Investor dan Analisis Pasar

Para analis menyoroti bahwa jika Indonesia berubah menjadi standalone market, risiko arus keluar dana asing akan meningkat. Ini dapat menimbulkan tekanan jual saham dan memperparah volatilitas. Kepala Riset Kiwoom Sekuritas Indonesia, Liza Camelia Suryanata, mengingatkan bahwa perubahan status tersebut dapat menimbulkan dampak makroekonomi yang luas. Namun, dampak ini tidak terbatas pada sektor makro; investor individu yang menaruh uang di pasar saham juga akan merasakan konsekuensi negatif.

Para warga yang menabung di pasar modal mengeluhkan bahwa situasi ini menambah tekanan yang sudah mereka hadapi akibat ketidakstabilan situasi perekonomian dalam negeri. Mereka merasa bahwa perubahan status pasar menjadi faktor tambahan yang membuat mereka tidak merasa aman dalam menabung saham. Hal ini tercermin dari komentar yang menyatakan bahwa mereka “tidak merasa aman sama sekali.”

Potensi Dampak pada Arus Dana Asing dan Likuiditas

Jika pasar Indonesia dihapus dari indeks MSCI, alokasi dana asing yang biasanya mengikuti indeks tersebut akan dipengaruhi. Investor institusi, seperti dana pensiun dan reksa dana global, dapat mengurangi eksposur mereka pada saham Indonesia. Penurunan aliran dana asing akan mengurangi likuiditas pasar, yang pada gilirannya dapat meningkatkan spread dan menurunkan harga saham secara keseluruhan.

Selain itu, arus keluar dana asing dapat memicu penurunan nilai mata uang rupiah. Ketika investor menarik dana mereka, permintaan terhadap rupiah menurun, yang dapat menyebabkan apresiasi nilai tukar. Fluktuasi nilai tukar ini berdampak pada perusahaan yang bergantung pada impor atau memiliki utang luar negeri, menambah ketidakpastian bagi investor.

Dampak pada Investor Individu dan Tabungan Masa Depan

Investor ritel, yang sering kali menabung melalui reksa dana saham atau membeli saham secara langsung, akan merasakan dampak volatilitas yang lebih tinggi. Harga saham yang turun secara drastis dapat mengurangi nilai portofolio mereka secara signifikan. Bagi banyak warga yang mengandalkan saham sebagai salah satu cara menabung untuk masa depan, ketidakpastian ini menambah beban emosional dan finansial.

Selain itu, risiko volatilitas dapat menghambat pertumbuhan investasi jangka panjang. Investor yang menabung untuk tujuan seperti pendidikan anak atau pensiun mungkin harus menyesuaikan strategi mereka, misalnya dengan menambah alokasi pada instrumen yang lebih stabil atau mengurangi eksposur pada saham Indonesia. Hal ini dapat mempengaruhi tujuan tabungan jangka panjang mereka.

Respon Regulator dan Upaya Memperbaiki Tata Kelola

Regulator pasar modal di Indonesia diharapkan dapat memperbaiki masalah tata kelola yang menjadi sorotan MSCI. Transparansi kepemilikan saham, pelaporan keuangan yang akurat, dan mekanisme pengawasan yang kuat menjadi kunci untuk memulihkan kepercayaan investor. Peningkatan standar tata kelola dapat membantu mempertahankan status emerging market dan mencegah penurunan status ke standalone market.

Selain itu, kolaborasi antara regulator, bursa efek, dan pelaku pasar akan menjadi penting untuk menyesuaikan regulasi dengan standar internasional. Dengan melakukan perbaikan ini, Indonesia dapat menunjukkan komitmen terhadap praktik pasar modal yang sehat dan berkelanjutan, sehingga menarik kembali minat investor asing.

Kesimpulan dan Harapan ke Depan

Perubahan klasifikasi pasar oleh MSCI membawa konsekuensi signifikan bagi pasar modal Indonesia. Dampaknya tidak hanya terbatas pada arus dana asing dan likuiditas, tetapi juga merambah ke investor individu yang menabung melalui saham. Keterbatasan transparansi dan tata kelola menjadi faktor utama yang memicu penurunan status, dan ini menambah kekhawatiran warga mengenai keamanan tabungan mereka.

Untuk mengatasi masalah ini, upaya perbaikan tata kelola pasar modal harus menjadi prioritas. Dengan meningkatkan transparansi dan memenuhi standar internasional, Indonesia dapat mempertahankan status emerging market dan mengembalikan kepercayaan investor. Dalam situasi yang penuh ketidakpastian, menjaga stabilitas pasar modal menjadi kunci untuk melindungi tabungan dan investasi warga.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.bbc.com/indonesia/articles/cmd93j3k1yxxo?at_medium=RSS&at_campaign=rss, without altering the facts of the original article.
Ekonomi Indonesia Turun Kategori, Dua Tahun Prabowo‑Gibran Dihujani “Downgrade” Karena Tekanan Hidup Rakyat

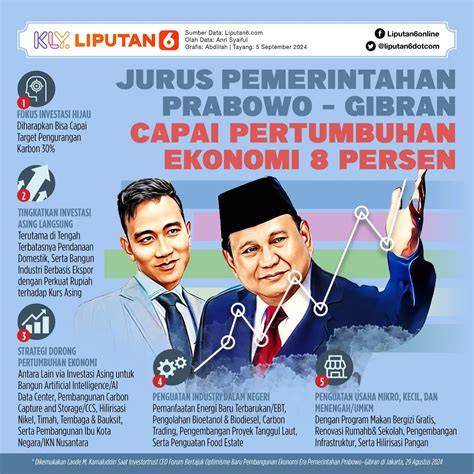
Ekonomi Indonesia Turun Kategori, Dua Tahun Prabowo‑Gibran Dihujani “Downgrade” Karena Tekanan Hidup Rakyat, menjadi topik hangat di kalangan masyarakat yang merasakan dampak langsung dari perubahan kondisi ekonomi. Fenomena “downgrade” ini tercermin dalam perubahan gaya hidup dan keputusan penting yang diambil oleh keluarga di seluruh negeri.

Perubahan Gaya Hidup Sehari‑hari di Tengah Krisis Ekonomi

Berbagai strategi telah muncul sebagai respons atas tekanan ekonomi yang terus meningkat. Salah satu contoh nyata datang dari Rahman, seorang sopir ojek daring, yang mengakui bahwa pendapatannya hanya mencapai Rp150.000 per hari. Setelah menanggung biaya bensin sekitar Rp50.000, sisa Rp100.000 digunakan untuk memberi makan keluarga. Ini menunjukkan betapa rapuhnya pendapatan di sektor informal dan bagaimana setiap rupiah harus dikelola dengan cermat.

Sementara itu, Sera Diaz, seorang ibu rumah tangga dengan dua anak, mengungkapkan bahwa mereka memanfaatkan pinjaman online (pinjol) untuk menutupi kebutuhan sehari-hari. Ia juga mencoba membuka usaha kue dengan modal warisan suami, namun usaha tersebut belum berhasil. Kisah ini menyoroti betapa sulitnya menciptakan pendapatan tambahan ketika pasar sudah jenuh dan persaingan tinggi.

Tak hanya individu, keluarga juga melakukan penyesuaian drastis. Beberapa memutuskan untuk memindahkan sekolah anak ke lembaga yang lebih terjangkau, sementara yang lain berpindah kota demi mencari pekerjaan yang lebih baik. Ada pula yang mengganti jenis bahan bakar kendaraan atau menjual mobil untuk menutupi kebutuhan pokok. Bahkan, beberapa keluarga memutuskan untuk tidak melanjutkan kredit cicilan rumah impian demi menjaga stabilitas finansial jangka panjang.

Data Statistik yang Menyokong Perubahan Sosial

Perubahan ini didukung oleh data statistik dari Badan Pusat Statistik (BPS) yang mengumumkan penurunan jumlah penduduk miskin pada Maret 2026 sebesar 430.000 jiwa, menurunkan persentase menjadi 8,07%. Meskipun angka ini menunjukkan peningkatan relatif, masih banyak keluarga yang merasakan beban ekonomi yang berat.

Selain itu, laporan Mandiri Institute menunjukkan bahwa sekitar 10 juta orang telah turun kelas dalam tujuh tahun terakhir. Esther Sri Astuti, Direktur Eksekutif Institute for Development of Economics and Finance (Indef), menegaskan bahwa kondisi ekonomi warga yang terpuruk ini mencerminkan fenomena “downgrade” yang meluas. Ia menyoroti bahwa banyak orang yang terpaksa menurunkan standar hidup demi bertahan hidup.

Alasan di Balik “Downgrade” Ekonomi Indonesia

Beberapa faktor utama menyebabkan “downgrade” ini. Pertama, inflasi yang terus meningkat menekan daya beli masyarakat. Harga bahan pokok, transportasi, dan layanan publik naik, sementara upah tetap stagnan. Kedua, ketidakpastian politik dan kebijakan ekonomi yang tidak konsisten menambah beban bagi pelaku usaha kecil dan menengah. Ketiga, dampak pandemi COVID-19 masih dirasakan, terutama di sektor informal yang tidak memiliki jaminan sosial.

Ketika masyarakat tidak dapat menutupi kebutuhan pokok, mereka terpaksa mengurangi pengeluaran untuk barang nonesensial. Hal ini memicu siklus menurunnya standar hidup, di mana keluarga harus memilih antara kebutuhan dasar dan investasi jangka panjang. Akibatnya, “downgrade” menjadi pilihan bertahan hidup, bukan sekadar perubahan kebiasaan.

Dampak Jangka Panjang bagi Pembangunan Nasional

Jika tren ini berlanjut, dampak jangka panjangnya dapat memengaruhi pertumbuhan ekonomi nasional. Penurunan konsumsi domestik dapat memperlambat laju pertumbuhan PDB, sementara ketidakpastian investasi dapat menurunkan arus modal. Selain itu, meningkatnya ketergantungan pada pinjaman informal dapat memperbesar risiko sistem keuangan, terutama jika terjadi default massal.

Di tingkat sosial, “downgrade” juga dapat memperlebar kesenjangan antara kaya dan miskin. Keluarga yang mampu menyesuaikan diri dengan biaya hidup yang lebih rendah akan tetap bertahan, sementara yang tidak dapat menyesuaikan akan semakin tertinggal. Hal ini menimbulkan tantangan bagi kebijakan sosial dan redistribusi pendapatan.

Upaya Pemerintah dan Sektor Swasta untuk Mengatasi Krisis

Pemerintah telah meluncurkan beberapa program bantuan sosial, termasuk bantuan tunai langsung dan subsidi bahan bakar. Namun, efektivitasnya masih dipertanyakan karena birokrasi yang panjang dan distribusi yang tidak merata. Sektor swasta juga berperan penting, terutama melalui inisiatif pemberdayaan UMKM dan pelatihan keterampilan untuk meningkatkan pendapatan.

Selain itu, kolaborasi antara pemerintah, lembaga keuangan, dan organisasi non-pemerintah dapat memperkuat sistem jaring pengaman sosial. Program microfinancing yang lebih fleksibel, asuransi kesehatan bagi pekerja informal, dan pelatihan kewirausahaan dapat membantu keluarga mengatasi tekanan ekonomi.

Kesimpulan: Menavigasi Masa Depan Ekonomi Indonesia

Ekonomi Indonesia Turun Kategori, Dua Tahun Prabowo‑Gibran Dihujani “Downgrade” Karena Tekanan Hidup Rakyat, menandai fase kritis bagi masyarakat. Masyarakat harus menyesuaikan diri dengan kondisi baru, sementara pemerintah dan sektor swasta perlu berinovasi agar tidak terjadi penurunan standar hidup yang lebih luas. Dengan kebijakan yang tepat dan partisipasi aktif semua pihak, harapan tetap ada bahwa Indonesia dapat kembali memulihkan pertumbuhan dan kesejahteraan bagi semua lapisan masyarakat.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.bbc.com/indonesia/articles/cr1ex01lveqgo?at_medium=RSS&at_campaign=rss, without altering the facts of the original article.
BRI Kartu Kredit Infinite Prioritas Luncurkan Privilege Eksklusif: Diskon Destinasi Pilihan, Wellness Retreat, dan Bonus Belanja Hingga Rp 5 Juta

BRI Kartu Kredit Infinite Prioritas meluncurkan privilege eksklusif yang dirancang untuk memuaskan kebutuhan nasabah premium. Dengan menawarkan diskon destinasi pilihan, wellness retreat, dan bonus belanja hingga Rp 5 juta, kartu ini menambah nilai lebih bagi pemegangnya.

Privilegium Eksklusif yang Dapat Dimanfaatkan

BRI Kartu Kredit Infinite Prioritas kini menampilkan berbagai privilege travel dan wellness eksklusif. Diskon destinasi pilihan memungkinkan pemegang kartu menikmati liburan dengan harga lebih terjangkau, sementara wellness retreat memberikan kesempatan untuk merawat diri di tempat-tempat yang menenangkan. Selain itu, bonus belanja hingga Rp 5 juta menjadi daya tarik bagi para penggemar berbelanja online maupun offline.

Privilege ini dirancang untuk menyesuaikan dengan gaya hidup premium. Seorang pemegang kartu dapat memilih antara mengeksplorasi tempat baru, menghabiskan waktu bersama keluarga, atau menikmati suasana tenang melalui aktivitas wellness. Kebutuhan yang berbeda-beda ini dapat dipenuhi dengan fleksibilitas yang disediakan oleh BRI Kartu Kredit Infinite Prioritas.

Manfaat Tambahan di Luar Transaksi Pembayaran

Penggunaan BRI Kartu Kredit Infinite Prioritas tidak hanya terbatas pada fungsi pembayaran. Manfaat tambahan seperti diskon destinasi pilihan, wellness retreat, dan bonus belanja meningkatkan nilai kartu bagi pengguna. Hal ini menciptakan sinergi antara kebutuhan pembayaran sehari-hari dan keinginan untuk menikmati pengalaman lifestyle premium.

Dengan demikian, nasabah dapat merasakan manfaat yang lebih luas. Mereka tidak hanya mendapatkan kemudahan transaksi, tetapi juga dapat menikmati berbagai privilege yang relevan dengan gaya hidup mereka. Ini membuat BRI Kartu Kredit Infinite Prioritas menjadi pilihan yang menarik bagi mereka yang menghargai pengalaman eksklusif.

Dampak Positif bagi Nasabah Premium

Berbagai privilege yang ditawarkan oleh BRI Kartu Kredit Infinite Prioritas dapat berdampak positif pada kehidupan nasabah. Diskon destinasi pilihan membantu mengurangi biaya perjalanan, sementara wellness retreat memberikan kesempatan untuk meremajakan tubuh dan pikiran. Bonus belanja hingga Rp 5 juta memberi nilai tambah bagi pengeluaran sehari-hari.

Pengalaman ini tidak hanya meningkatkan kepuasan nasabah, tetapi juga memperkuat loyalitas terhadap BRI. Dengan menawarkan privilege yang relevan dengan kebutuhan premium, BRI Kartu Kredit Infinite Prioritas membuktikan bahwa layanan keuangan dapat menjadi lebih dari sekadar alat pembayaran. Ini menjadikan kartu ini sebagai mitra yang dapat dipercaya dalam memenuhi aspirasi gaya hidup nasabah.

Kesimpulan dan Harapan ke Depan

BRI Kartu Kredit Infinite Prioritas terus berinovasi dengan menambahkan privilege eksklusif yang sesuai dengan kebutuhan nasabah premium. Diskon destinasi pilihan, wellness retreat, dan bonus belanja hingga Rp 5 juta menjadi bukti komitmen BRI dalam memberikan nilai tambah bagi pemegang kartu. Dengan pendekatan ini, BRI Kartu Kredit Infinite Prioritas tidak hanya menjadi alat pembayaran, tetapi juga menjadi bagian integral dari pengalaman lifestyle nasabah.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/serius/bri-kartu-kredit-infinite-prioritas-tawarkan-privilege-dari-destinasi-pilihan-hingga-wellness-retreat-261017x.html, without altering the facts of the original article.
7 Cara Cerdas Bagi Gaji Bulanan untuk Semua Kebutuhan, Hindari Kekosongan Dompet dan Tetap Terjaga Keuangan

7 Cara Cerdas Bagi Gaji Bulanan menjadi strategi penting bagi setiap individu yang ingin mengelola keuangan pribadi secara efektif. Dalam kehidupan modern, pengeluaran tidak pernah berhenti, sehingga cara membagi gaji secara bijak dapat membantu menghindari kekosongan dompet dan menjaga stabilitas keuangan.

Bagaimana 7 Cara Cerdas Bagi Gaji Bulanan Seharusnya Dilaksanakan

Setelah gaji baru masuk, beberapa hari kemudian saldo mulai menipis. Uang kos sudah dibayar, tagihan jatuh tempo, kebutuhan makan harus dipenuhi, tetapi masih ada ongkos kerja dan pengeluaran mendadak yang tidak bisa dihindari. Situasi ini bisa terjadi ketika semua uang berada di satu rekening tanpa pembagian yang jelas. Akibatnya, sulit membedakan uang yang masih boleh dipakai dan uang yang sebenarnya sudah punya tujuan. 7 Cara Cerdas Bagi Gaji Bulanan dapat memecahkan masalah ini dengan memisahkan uang berdasarkan fungsi: kebutuhan pokok, tagihan dan cicilan, tabungan, pengeluaran pribadi, serta dana cadangan. Besar setiap bagian perlu disesuaikan dengan biaya hidup dan kondisi keuangan, bukan sekadar mengikuti persentase yang sedang populer.

Langkah pertama adalah menghitung gaji bersih. Gunakan jumlah uang yang benar-benar diterima setelah potongan, bukan gaji sebelum pajak atau potongan lainnya. Setelah mengetahui jumlah bersih, catat semua kebutuhan wajib. Masukkan biaya tempat tinggal, makan, transportasi, listrik, air, internet, dan cicilan yang harus dibayar. Kemudian tentukan tabungan. Sisihkan nominal yang realistis setelah memperhitungkan semua kebutuhan wajib.

Selanjutnya, alokasikan dana untuk pengeluaran pribadi. Ini termasuk hiburan, pakaian, dan kebutuhan lain yang tidak termasuk dalam kategori wajib. Setelah semua kategori terisi, sisakan dana cadangan untuk keperluan darurat. Dana cadangan ini sangat penting untuk menutupi pengeluaran tak terduga seperti perbaikan kendaraan atau pengobatan. Dengan membagi gaji secara terstruktur, setiap pengeluaran memiliki ruang yang jelas, sehingga risiko kehabisan uang pada akhir bulan berkurang.

Kenapa 7 Cara Cerdas Bagi Gaji Bulanan Sangat Diperlukan

Ketika uang tidak dibagi, setiap pembayaran yang masuk ke rekening akan langsung berkurang tanpa kontrol. 7 Cara Cerdas Bagi Gaji Bulanan membantu memisahkan uang yang telah ditentukan untuk tujuan tertentu, sehingga pengeluaran tidak melenceng dari rencana. Dengan cara ini, seseorang dapat menghindari kebiasaan menghabiskan uang secara impulsif. Selain itu, memisahkan dana untuk tabungan dan dana cadangan mendorong kebiasaan menabung secara konsisten, yang pada gilirannya memperkuat keamanan finansial jangka panjang.

Jika tidak ada pembagian yang jelas, maka pengeluaran rutin akan memakan sebagian besar gaji, meninggalkan sedikit atau bahkan tidak ada sisa untuk menabung atau menyiapkan dana darurat. Hal ini dapat menimbulkan stres finansial, terutama ketika terjadi pengeluaran tak terduga. Dengan menerapkan 7 Cara Cerdas Bagi Gaji Bulanan, setiap komponen pengeluaran menjadi lebih terkontrol, sehingga seseorang dapat mengelola keuangan dengan lebih tenang.

Dampak Positif dari Pembagian Gaji yang Terstruktur

Penggunaan 7 Cara Cerdas Bagi Gaji Bulanan menumbuhkan disiplin dalam mengelola uang. Ketika dana telah dialokasikan untuk setiap kategori, pengeluaran pribadi menjadi lebih terarah dan tidak sembarangan. Hal ini juga memudahkan pemantauan pengeluaran, sehingga seseorang dapat mengevaluasi apakah pengeluaran tersebut masih sesuai dengan rencana atau perlu disesuaikan.

Selain itu, dengan menabung secara rutin, seseorang dapat menyiapkan dana darurat yang memadai. Dana ini menjadi jaminan ketika menghadapi situasi tak terduga, sehingga tidak perlu mengandalkan kredit atau pinjaman. Akibatnya, beban finansial menjadi lebih ringan dan risiko kebangkrutan pribadi dapat diminimalkan.

Langkah Praktis untuk Menerapkan 7 Cara Cerdas Bagi Gaji Bulanan

1. Hitung gaji bersih.

2. Catat kebutuhan wajib: tempat tinggal, makan, transportasi, listrik, air, internet, dan cicilan.

3. Sisihkan tabungan sesuai kemampuan.

4. Tetapkan batas pengeluaran pribadi.

5. Alokasikan dana cadangan untuk darurat.

6. Lakukan pembagian segera setelah gaji masuk.

7. Pantau dan evaluasi setiap bulan.

Dengan mengikuti langkah-langkah ini, 7 Cara Cerdas Bagi Gaji Bulanan tidak hanya menjadi teori, tetapi menjadi praktik yang dapat diadaptasi oleh siapa pun. Masing-masing individu dapat menyesuaikan proporsi sesuai kondisi pribadi, sehingga strategi ini tetap fleksibel.

Kesimpulan: Manfaat Utama dari 7 Cara Cerdas Bagi Gaji Bulanan

7 Cara Cerdas Bagi Gaji Bulanan memberikan kerangka kerja yang jelas untuk mengelola setiap rupiah yang masuk. Dengan memisahkan uang berdasarkan fungsi, seseorang dapat menghindari kekosongan dompet dan tetap terjaga keuangan. Strategi ini menumbuhkan disiplin, memperkuat tabungan, dan menyediakan dana cadangan yang cukup untuk menghadapi situasi tak terduga. Dengan demikian, 7 Cara Cerdas Bagi Gaji Bulanan bukan hanya sekadar tips, melainkan fondasi bagi kebebasan finansial jangka panjang.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membagi-gaji-untuk-kebutuhan-bulanan-agar-tidak-cepat-habis-261016a.html, without altering the facts of the original article.
5 Langkah Praktis Catat Pengeluaran Harian Tanpa Aplikasi, Biar Uang Tetap Aman dan Tidak Cepat Habis

Catat pengeluaran harian tanpa aplikasi menjadi strategi penting bagi banyak orang yang ingin menjaga keuangan tetap terkontrol. Dalam kehidupan sehari‑hari, seringkali uang keluar dalam bentuk kecil‑kecil yang tidak disadari, sehingga saldo akhir hari terasa lebih rendah dari yang diprediksi. Dengan memanfaatkan alat sederhana seperti buku kecil atau kertas, setiap transaksi dapat tercatat secara real‑time, sehingga pengeluaran tidak menumpuk tanpa diketahui.

Langkah Pertama: Menyiapkan Catatan Sederhana

Langkah pertama dalam catat pengeluaran harian tanpa aplikasi adalah menyiapkan media pencatatan. Buku kecil, selembar kertas, atau bahkan fitur catatan bawaan di ponsel dapat menjadi pilihan. Yang terpenting, catatan tersebut harus mudah diakses kapan saja. Sebelum memulai aktivitas, tuliskan saldo awal—baik uang tunai maupun saldo rekening—agar Anda memiliki titik referensi untuk memantau perubahan. Jika menggunakan beberapa sumber uang, pisahkan pencatatan agar tidak terjadi kebingungan saat menghitung total.

Langkah Kedua: Mencatat Setiap Transaksi Segera

Setelah saldo awal dicatat, langkah selanjutnya adalah mencatat setiap pengeluaran secepat mungkin. Misalnya, ketika membayar parkir Rp5.000 atau membeli kopi Rp15.000, tuliskan tanggal, kebutuhan, kategori, dan nominal uang yang keluar. Catatan ini tidak perlu rumit; cukup mencatat angka dan tujuan pembelian. Dengan mencatat secara real‑time, risiko lupa atau menunda pencatatan berkurang, sehingga data tetap akurat.

Langkah Ketiga: Mengelompokkan Pengeluaran Secara Sederhana

Setelah beberapa transaksi tercatat, langkah selanjutnya adalah mengelompokkan pengeluaran berdasarkan kategori. Kategori umum seperti transportasi, makanan, atau administrasi dapat membantu Anda melihat pola pengeluaran. Pengelompokan ini tidak harus terlalu detail; cukup cukup untuk memberi gambaran apakah sebagian besar uang Anda dialokasikan untuk kebutuhan pokok atau hiburan. Dengan cara ini, Anda dapat menyesuaikan pengeluaran di masa mendatang.

Langkah Keempat: Menjumlahkan dan Mengevaluasi Setiap Hari

Di akhir hari, jumlahkan semua pengeluaran yang telah dicatat. Bandingkan jumlah total dengan saldo awal dan periksa apakah ada selisih yang tidak terduga. Evaluasi ini penting karena memberi Anda gambaran apakah pengeluaran hari itu sudah sesuai dengan rencana. Jika ada pengeluaran yang tidak terduga, Anda dapat meninjau kembali kebiasaan harian, misalnya mengurangi kunjungan ke warung kopi atau memilih transportasi alternatif.

Langkah Kelima: Menyusun Rencana Keuangan Mingguan atau Bulanan

Setelah meninjau catatan harian, langkah selanjutnya adalah menyusun rencana keuangan mingguan atau bulanan. Data yang telah terakumulasi membantu Anda menentukan batas pengeluaran untuk setiap kategori. Misalnya, jika pengeluaran transportasi sering melebihi anggaran, Anda dapat memutuskan untuk menggunakan transportasi umum atau menunda beberapa perjalanan. Rencana ini menjadi panduan praktis untuk menghindari pengeluaran berlebihan di masa depan.

Manfaat Catat Pengeluaran Harian Tanpa Aplikasi

Catat pengeluaran harian tanpa aplikasi memiliki banyak manfaat. Pertama, Anda dapat menghindari biaya berlangganan atau biaya tambahan yang sering dikaitkan dengan aplikasi keuangan. Kedua, proses pencatatan manual dapat meningkatkan kesadaran diri tentang kebiasaan pengeluaran. Ketiga, tanpa bergantung pada teknologi, catatan Anda tetap dapat diakses kapan saja, bahkan saat ponsel tidak tersedia. Akhirnya, catatan sederhana ini membantu Anda menjaga uang tetap aman dan tidak cepat habis.

Bagaimana Pengeluaran Kecil Menjadi Beban Besar

Mengapa pengeluaran kecil seringkali menjadi beban besar? Hal ini terjadi karena kebanyakan orang tidak menyadari bahwa setiap transaksi kecil menambah total pengeluaran. Misalnya, biaya parkir, ongkos, atau kopi sehari‑hari dapat menumpuk dalam hitungan bulan. Tanpa catatan yang tepat, jumlah tersebut terasa tidak signifikan, namun secara kumulatif dapat mengurangi saldo akhir yang seharusnya digunakan untuk kebutuhan penting.

Strategi Mengurangi Pengeluaran Tidak Perlu

Dengan catat pengeluaran harian tanpa aplikasi, Anda dapat mengidentifikasi pengeluaran tidak perlu. Setelah melihat pola, Anda bisa memutuskan untuk mengurangi atau menghilangkan beberapa aktivitas. Misalnya, jika Anda sering membeli kopi di luar, pertimbangkan membuat kopi sendiri di rumah. Atau, jika ongkos transportasi menjadi pengeluaran utama, cari alternatif transportasi yang lebih murah. Setiap langkah kecil dapat menghemat uang secara signifikan.

Kesimpulan: Menjaga Uang Tetap Aman

Catat pengeluaran harian tanpa aplikasi adalah langkah praktis yang dapat membantu Anda menjaga keuangan tetap terjaga. Dengan memanfaatkan buku kecil atau kertas, setiap transaksi dapat dicatat secara real‑time, dikelompokkan, dan dievaluasi. Manfaatnya meliputi penghematan biaya aplikasi, peningkatan kesadaran pengeluaran, dan fleksibilitas akses data. Selalu ingat bahwa pengeluaran kecil dapat menjadi beban besar jika tidak dikelola, sehingga catat pengeluaran harian tanpa aplikasi menjadi alat penting untuk menjaga uang tetap aman dan tidak cepat habis.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-mencatat-pengeluaran-harian-tanpa-aplikasi-biar-uang-nggak-cepat-habis-261018v.html, without altering the facts of the original article.
Gaji Menguap Sebelum Akhir Bulan? Konflik Pengeluaran Tersembunyi yang Bikin Dompet Kosong, Ini Cara Mengatasinya

Gaji Menguap Sebelum Akhir Bulan seringkali menjadi momok bagi banyak pekerja yang merasa saldo rekening menipis begitu saja setelah gajian. Fenomena ini tidak selalu menandakan penghasilan yang tidak mencukupi; seringkali ada pengeluaran rutin yang tersembunyi dan tidak terkontrol. Dalam artikel ini, kita akan menjelajahi penyebab umum, dampak psikologis dan finansialnya, serta strategi praktis untuk mengatasi masalah ini.

Pengeluaran yang Tersembunyi: Kenapa Gaji Menguap Sebelum Akhir Bulan?

Pada hari pertama setelah gajian, banyak orang langsung memeriksa saldo bank mereka dan menemukan bahwa dana yang seharusnya cukup untuk menutup kebutuhan bulanan sudah berkurang drastis. Penyebab utama biasanya terletak pada transaksi kecil yang berulang. Contohnya, membeli minuman di luar, memesan makanan cepat saji, atau membayar layanan streaming. Meskipun setiap transaksi tampak ringan, akumulasi mereka dapat mencapai jumlah signifikan dalam sebulan.

Selain itu, pembayaran rutin seperti cicilan kartu kredit, tagihan listrik, atau biaya langganan digital seringkali terlupakan dalam perhitungan pengeluaran. Ketika pengeluaran ini tidak diatur secara terpisah, mereka menimbulkan tekanan pada anggaran bulanan. Gaji Menguap Sebelum Akhir Bulan menjadi nyata ketika semua biaya ini menumpuk tanpa ada cadangan yang cukup untuk kebutuhan mendesak atau tabungan.

Transaksi non-konsumtif juga berperan penting. Misalnya, biaya pengiriman paket, pembelian alat tulis, atau pengeluaran tak terduga untuk perbaikan rumah. Karena seringkali dianggap tidak signifikan, pengeluaran ini tidak masuk dalam perencanaan keuangan harian. Namun, bila dilihat dari perspektif total, kontribusinya cukup besar.

Bagaimana Gaji Menguap Sebelum Akhir Bulan Mempengaruhi Kehidupan Sehari‑hari?

Ketika saldo gaji berkurang lebih cepat dari yang diperkirakan, dampaknya tidak hanya terasa pada angka di rekening. Psikologisnya, individu merasa stres dan khawatir akan keuangan mereka. Rasa tidak aman ini dapat memengaruhi hubungan interpersonal dan menurunkan produktivitas di tempat kerja. Ketika dompet kosong, keputusan penting seperti membeli makanan bergizi atau mengambil layanan kesehatan menjadi terhambat.

Selain itu, ketidakmampuan menabung atau berinvestasi secara rutin menunda pencapaian tujuan jangka panjang, seperti dana pensiun atau pendidikan anak. Gaji Menguap Sebelum Akhir Bulan juga dapat memicu pola perilaku boros, di mana seseorang merasa perlu “menggunakan” uang sebelum terlambat, sehingga menambah beban finansial di bulan berikutnya.

Strategi Praktis Mengatasi Gaji Menguap Sebelum Akhir Bulan

Langkah pertama adalah melakukan audit transaksi. Daripada mengandalkan ingatan, periksa laporan bank secara detail. Dengan meninjau setiap transaksi, Anda dapat memisahkan antara pengeluaran wajib dan tidak wajib. Setelah itu, tetapkan kategori anggaran: kebutuhan pokok, transportasi, hiburan, dan tabungan. Menetapkan batasan untuk setiap kategori membantu mengendalikan pengeluaran yang tidak terencana.

Selanjutnya, gunakan aplikasi pencatatan keuangan atau spreadsheet sederhana. Catat setiap transaksi, termasuk nominal kecil, sehingga Anda dapat melihat pola pengeluaran. Jika menemukan bahwa pengeluaran harian di luar rumah sering kali lebih tinggi dari perkiraan, pertimbangkan untuk menyiapkan budget khusus atau mengganti kebiasaan dengan alternatif yang lebih murah.

Pengelolaan tagihan rutin juga krusial. Pastikan semua tagihan seperti listrik, air, internet, dan cicilan teratur terbayar pada tanggal yang sama setiap bulan. Dengan begitu, Anda dapat memprediksi jumlah pengeluaran bulanan dan menghindari kejutan pada akhir bulan.

Untuk menambah dana tabungan, alokasikan sebagian gaji sebelum menghabiskan uang untuk kebutuhan harian. Misalnya, tetapkan 10% dari gaji sebagai tabungan otomatis. Dengan kebiasaan ini, Anda akan memiliki dana darurat yang dapat menahan tekanan finansial jika terjadi pengeluaran tak terduga.

Terakhir, evaluasi kebiasaan belanja. Jika sering membeli makanan cepat saji atau minuman di luar, cobalah menyiapkan bekal sehat. Menyisihkan sedikit waktu untuk memasak di rumah dapat menurunkan biaya harian dan meningkatkan kualitas makanan.

Kesimpulan: Menjaga Gaji Tidak Menguap Sebelum Akhir Bulan

Gaji Menguap Sebelum Akhir Bulan bukanlah masalah yang tidak dapat diatasi. Dengan audit transaksi yang teliti, penetapan anggaran yang jelas, dan kebiasaan menabung secara konsisten, setiap pekerja dapat mengelola pengeluaran mereka secara lebih bijaksana. Meskipun tidak ada solusi instan, disiplin dalam mencatat dan mengendalikan pengeluaran kecil dapat membuat saldo rekening tetap stabil hingga akhir bulan. Dengan langkah-langkah ini, dompet akan tetap terjaga dan tujuan keuangan jangka panjang dapat dicapai tanpa tekanan berlebihan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/gaji-cepat-habis-sebelum-akhir-bulan-cek-pengeluaran-yang-sering-terlewat-261019p.html, without altering the facts of the original article.
Strategi Cerdas Mengatur Budget Saat Penghasilan Tidak Tetap: Analisis 4 Langkah Menghindari Kekacauan Finansial

Strategi Cerdas Mengatur Budget Saat Penghasilan Tidak Tetap menjadi topik yang semakin relevan di tengah ekonomi fleksibel. Ketika pendapatan tidak konsisten, mengelola keuangan menjadi tantangan yang memerlukan perencanaan matang agar tidak terjebak dalam kebingungan finansial.

Menentukan Pemasukan Realistis

Langkah pertama dalam Strategi Cerdas Mengatur Budget Saat Penghasilan Tidak Tetap adalah memperkirakan pemasukan yang dapat diandalkan. Bagi para freelancer, pebisnis kecil, atau pekerja proyek, tidak bijaksana menggunakan pendapatan tertinggi sebagai dasar anggaran. Sebaliknya, catat semua pemasukan selama enam hingga dua belas bulan terakhir. Catatan ini membantu memahami fluktuasi pendapatan, menentukan rata-rata bulanan, dan mengidentifikasi pola musiman atau proyek yang memengaruhi kas.

Dengan data historis, Anda dapat membangun anggaran yang realistis. Misalnya, jika rata-rata pemasukan adalah Rp4,5 juta, alokasikan dana berdasarkan angka tersebut, bukan Rp6 juta yang mungkin terjadi pada bulan tertentu. Hal ini mencegah ekspektasi tinggi yang tidak dapat dipenuhi ketika pemasukan menurun.

Prioritas Kebutuhan Wajib

Strategi Cerdas Mengatur Budget Saat Penghasilan Tidak Tetap menekankan pentingnya memprioritaskan kebutuhan wajib. Biaya tetap seperti kos, cicilan, tagihan listrik, dan transportasi harus dibayar terlebih dahulu. Setelah kebutuhan dasar terpenuhi, baru sisanya dapat dialokasikan untuk pengeluaran tambahan. Pendekatan ini menjaga kestabilan keuangan meski pemasukan menurun, karena pengeluaran utama tetap terjaga.

Misalnya, ketika pendapatan turun menjadi Rp2,5 juta, Anda masih dapat membayar kos dan cicilan tanpa harus menunda atau menunggak. Selanjutnya, sisihkan sebagian dari pendapatan yang lebih tinggi untuk menutup kekurangan di bulan-bulan berikutnya.

Menyisihkan Dana Cadangan

Strategi Cerdas Mengatur Budget Saat Penghasilan Tidak Tetap juga melibatkan penyiapan dana cadangan. Setiap kali pemasukan melebihi kebutuhan wajib, sisihkan sebagian, misalnya 20 persen, ke rekening tabungan. Dana ini menjadi penyangga saat bulan berikutnya mengalami penghasilan rendah. Dengan memiliki cadangan, Anda mengurangi risiko harus mengurangi pengeluaran penting hanya karena pemasukan menurun.

Selain itu, dana cadangan membantu menstabilkan keuangan jangka panjang. Saat proyek besar atau klien besar datang, Anda tidak perlu mengalokasikan semua pendapatan tambahan ke konsumsi, melainkan dapat menambah tabungan. Pendekatan ini memperkuat kebiasaan menabung secara konsisten.

Pengeluaran Sesuai Pemasukan

Strategi Cerdas Mengatur Budget Saat Penghasilan Tidak Tetap menuntut fleksibilitas pengeluaran. Saat pemasukan tinggi, alokasikan dana untuk kebutuhan tambahan seperti hiburan atau investasi. Namun, ketika pemasukan menurun, pengeluaran tambahan harus dipangkas. Dengan menyesuaikan pengeluaran secara proporsional, Anda menghindari tekanan finansial yang tidak perlu.

Contohnya, jika Anda biasanya menghabiskan Rp1 juta untuk makan di luar setiap bulan, pertimbangkan untuk mengurangi atau mengganti dengan makanan rumahan ketika pemasukan menurun. Pengeluaran yang terkontrol membantu menjaga keseimbangan antara pendapatan dan kebutuhan.

Manfaat Strategi Cerdas Mengatur Budget Saat Penghasilan Tidak Tetap

Dengan mengikuti Strategi Cerdas Mengatur Budget Saat Penghasilan Tidak Tetap, Anda dapat merasakan beberapa manfaat signifikan. Pertama, pengelolaan keuangan menjadi lebih terstruktur, sehingga Anda tidak merasa kewalahan saat pemasukan berkurang. Kedua, memiliki dana cadangan menambah rasa aman, mengurangi stres akibat ketidakpastian pendapatan. Ketiga, kebiasaan menabung secara konsisten membantu mencapai tujuan finansial jangka panjang, seperti membeli properti atau pensiun.

Selain itu, strategi ini memungkinkan Anda untuk tetap menikmati kehidupan tanpa harus mengorbankan kebutuhan dasar. Dengan mengatur anggaran berdasarkan realitas pendapatan, Anda dapat membuat keputusan finansial yang lebih bijaksana dan berkelanjutan.

Kesimpulan

Strategi Cerdas Mengatur Budget Saat Penghasilan Tidak Tetap bukan sekadar teori, melainkan praktik yang dapat langsung diterapkan. Mulai dari menentukan pemasukan realistis, memprioritaskan kebutuhan wajib, menyisihkan dana cadangan, hingga menyesuaikan pengeluaran, semua langkah tersebut membantu menjaga kestabilan keuangan. Dengan pendekatan ini, Anda dapat menghindari kebingungan finansial dan membangun fondasi keuangan yang kuat, meski pendapatan tidak selalu tetap.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membuat-budget-ketika-penghasilan-tidak-tetap-261019f.html, without altering the facts of the original article.
7 Promo Menarik di Summarecon Expo 2026 yang Ditawarkan BRI KPR, Diskon Besar untuk Belanja dan Investasi Anda

Summarecon Expo 2026 menjadi ajang penting bagi calon pemilik rumah yang ingin memanfaatkan peluang kredit pemilikan rumah (KPR) dari BRI, sekaligus menelusuri berbagai penawaran menarik di dunia properti dan investasi. Acara ini diselenggarakan pada 16‑25 Oktober 2026 di Summarecon Mall Kelapa Gading, Jakarta, dan menampilkan pilihan properti di berbagai kawasan pengembangan Summarecon serta fasilitas pembiayaan eksklusif.

Menelusuri Penawaran BRI KPR di Summarecon Expo 2026

Dalam rangka memudahkan pembeli untuk memanfaatkan fasilitas KPR, BRI KPR mengumumkan penawaran bunga mulai 1,31% untuk periode bunga tetap satu tahun dengan tenor minimum lima tahun. Penawaran ini menjadi daya tarik utama bagi banyak calon nasabah yang ingin merencanakan pembelian properti dengan anggaran yang terukur. Bunga tetap selama satu tahun memberikan kepastian bagi peminjam, sehingga mereka dapat menghitung cicilan bulanan tanpa khawatir kenaikan suku bunga di masa mendatang.

Periode fixed tersebut diikuti oleh fase lanjutan pembiayaan, dimana nasabah dapat menyesuaikan suku bunga sesuai kondisi pasar. Hal ini memberi fleksibilitas tambahan bagi peminjam yang ingin mengoptimalkan pembayaran cicilan setelah masa bunga tetap berakhir. BRI KPR juga menawarkan berbagai opsi tenor, memungkinkan nasabah memilih jangka waktu yang paling sesuai dengan kemampuan finansial mereka.

Properti Summarecon yang Diperlihatkan di Expo

Summarecon Expo 2026 menampilkan beragam properti yang berada di kawasan pengembangan Summarecon, seperti Summarecon Gading, Summarecon Lembang, dan Summarecon Puncak. Setiap properti memiliki karakteristik unik, mulai dari hunian keluarga, apartemen, hingga ruang komersial. Para pengunjung dapat memeriksa detail desain, fasilitas, dan harga secara langsung, sekaligus berdiskusi dengan perwakilan pengembang mengenai opsi pembayaran dan fasilitas tambahan.

Pengunjung juga dapat memanfaatkan sesi konsultasi properti yang disediakan oleh tim ahli Summarecon. Sesi ini membantu calon pembeli memahami kebutuhan hunian, seperti ukuran ruang, akses transportasi, dan lingkungan sekitar. Dengan informasi yang komprehensif, calon pemilik rumah dapat membuat keputusan yang lebih terinformasi mengenai lokasi dan tipe properti yang paling sesuai.

Dampak Positif bagi Pembangunan Ekonomi Lokal

Keberadaan Summarecon Expo 2026 tidak hanya menguntungkan bagi individu yang mencari rumah, tetapi juga memberi dampak positif bagi ekonomi lokal. Dengan menampilkan berbagai properti, acara ini menarik minat investor dan pembeli potensial, meningkatkan likuiditas pasar properti. Selain itu, fasilitas pembiayaan BRI KPR membantu mempermudah proses transaksi, mempercepat arus modal, dan menstimulasi pertumbuhan sektor konstruksi.

Akibatnya, banyak lapangan kerja di sektor properti, mulai dari tenaga kerja konstruksi, arsitek, hingga tenaga penjualan dan layanan keuangan. Peningkatan aktivitas ekonomi ini turut meningkatkan pendapatan daerah, memperkuat infrastruktur, dan memperbaiki kualitas hidup masyarakat sekitar. Dengan demikian, Summarecon Expo 2026 berfungsi sebagai katalisator bagi pengembangan wilayah yang berkelanjutan.

Strategi Pemasaran yang Efektif

Summarecon Expo 2026 juga menampilkan strategi pemasaran yang inovatif. Menggunakan platform digital, BRI KPR menyediakan simulasi kredit online, memudahkan calon nasabah untuk menghitung estimasi cicilan dan menentukan budget. Selain itu, promosi diskon khusus bagi pembeli yang melakukan pembelian di hari tertentu atau mengunjungi stand tertentu menambah nilai tambah bagi peserta expo.

Strategi ini tidak hanya meningkatkan penjualan properti, tetapi juga memperkuat hubungan antara pengembang, bank, dan konsumen. Dengan memperlihatkan transparansi biaya dan keuntungan, Summarecon Expo 2026 membangun kepercayaan publik, yang esensial bagi keberlanjutan bisnis properti di masa depan.

Kesimpulan dan Harapan ke Depan

Summarecon Expo 2026 menjadi platform penting bagi calon pemilik rumah dan investor untuk mengeksplorasi berbagai opsi properti serta memanfaatkan penawaran KPR BRI dengan bunga kompetitif. Fasilitas pembiayaan yang fleksibel, bersama dengan penawaran properti yang beragam, menciptakan ekosistem yang mendukung pertumbuhan ekonomi lokal. Melalui acara ini, para peserta dapat membuat keputusan investasi yang lebih terinformasi, sekaligus merasakan manfaat dari fasilitas keuangan yang disesuaikan dengan kebutuhan mereka.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/serius/banyak-promo-dan-diskon-di-summarecon-expo-2026-yuk-cek-penawaran-menarik-dari-bri-kpr-261019g.html, without altering the facts of the original article.
Dari Nol Hingga Aman: Kisah Nyata Membuat Dana Darurat Bertahap Tanpa Beban, Simak Langkah Praktisnya

Keyword utama dalam artikel ini adalah Dana Darurat, yang menjadi fokus utama pembahasan tentang bagaimana membangun cadangan keuangan secara bertahap tanpa beban. Dalam dunia finansial, banyak orang mengira bahwa menabung untuk keadaan darurat harus memakan sebagian besar penghasilan bulanan. Namun, kenyataannya lebih fleksibel, dan Dana Darurat bisa dimulai dari jumlah kecil yang secara konsisten ditabung.

Menjelajahi Konsep Dana Darurat dari Nol

Ketika seseorang baru memulai karier atau memiliki penghasilan terbatas, ide tentang menabung sejumlah besar rupiah seringkali terasa jauh dari jangkauan. Dana Darurat tidak memerlukan jumlah awal yang besar. Yang penting adalah memisahkan uang tersebut dari aliran keuangan sehari-hari dan menambahkannya secara rutin. Misalnya, setiap kali menerima gaji, sebagian kecil—bisa saja puluhan ribu rupiah—dapat dialokasikan ke rekening khusus Dana Darurat. Dengan cara ini, proses menabung menjadi lebih teratur dan tidak terasa menguras.

Konsep ini sangat relevan bagi banyak orang yang mengalami fluktuasi pendapatan. Jika penghasilan tiba-tiba menurun atau terjadi biaya tak terduga, seperti perbaikan motor atau pengobatan, Dana Darurat akan menjadi penyangga. Tanpa cadangan semacam itu, seseorang harus mencari pinjaman atau mengorbankan kebutuhan pokok lainnya. Oleh karena itu, penting bagi setiap individu untuk memulai menabung, bahkan jika hanya sedikit.

Langkah Praktis Membuat Dana Darurat Bertahap

Langkah pertama adalah menentukan tujuan jangka pendek. Dana Darurat biasanya ditujukan untuk menutupi pengeluaran mendadak seperti penggantian ban motor, biaya pengobatan, atau kebutuhan mendesak saat kehilangan pekerjaan. Setelah tujuan jelas, langkah selanjutnya adalah memisahkan rekening atau tabungan khusus untuk Dana Darurat. Memiliki rekening terpisah membantu menjaga uang tersebut tidak terpakai untuk pengeluaran rutin.

Setelah rekening khusus terbentuk, tetapkan alokasi rutin. Misalnya, setiap kali menerima gaji, alokasikan sebagian tertentu—misalnya 5% atau 10%—ke rekening Dana Darurat. Jika gaji tidak tetap, tentukan jumlah tetap yang dapat ditabung setiap kali ada pemasukan. Penting juga untuk meninjau dan menyesuaikan alokasi ini secara berkala, terutama jika terjadi perubahan penghasilan.

Selanjutnya, pertimbangkan sumber penghasilan tambahan. Meskipun tidak semua orang dapat menambah penghasilan secara signifikan, usaha sampingan sederhana seperti menjual barang bekas atau menawarkan jasa freelance dapat menjadi tambahan. Setiap tambahan penghasilan dapat dialokasikan langsung ke Dana Darurat, mempercepat proses pengumpulan.

Selama proses menabung, hindari menurunkan kebutuhan pokok. Dana Darurat bukan untuk pengeluaran rutin atau pembelian barang yang sudah direncanakan. Fokusnya adalah pada kebutuhan mendesak yang tidak dapat diprediksi. Dengan menjaga agar Dana Darurat tetap bersih dari penggunaan tidak perlu, nilai cadangan keuangan akan tumbuh seiring waktu.

Manfaat dan Dampak Positif Dana Darurat

Memiliki Dana Darurat membawa dampak positif bagi stabilitas keuangan. Pertama, Dana Darurat mengurangi ketergantungan pada kredit atau pinjaman ketika terjadi situasi tak terduga. Tanpa beban utang, seseorang dapat mengelola pengeluaran dengan lebih tenang.

Selain itu, Dana Darurat meningkatkan rasa aman. Ketika ada cadangan, seseorang tidak perlu khawatir tentang masa depan keuangan. Ini juga dapat meningkatkan motivasi untuk terus menabung dan memperbaiki kebiasaan finansial. Dalam jangka panjang, memiliki Dana Darurat dapat memperkuat fondasi untuk investasi atau rencana keuangan lainnya.

Namun, proses menabung tidak selalu mulus. Kadang-kadang pengeluaran tak terduga dapat memaksa seseorang untuk menarik dana dari Dana Darurat. Meskipun ini diharapkan terjadi, penting untuk segera mengisi kembali saldo setelah situasi darurat selesai. Dengan begitu, Dana Darurat tetap dapat berfungsi sebagai penyangga di masa depan.

Strategi Menjaga Konsistensi dalam Menabung Dana Darurat

Menabung secara konsisten memerlukan komitmen. Salah satu cara efektif adalah menyiapkan otomatisasi. Misalnya, mengatur transfer otomatis setiap kali menerima gaji ke rekening Dana Darurat. Dengan cara ini, tidak perlu mengingat setiap bulan, dan aliran uang tetap teratur.

Selain itu, evaluasi pengeluaran bulanan secara berkala dapat membantu menemukan potensi penghematan. Setiap pengeluaran yang dapat dipangkas atau dihilangkan dapat dialokasikan ke Dana Darurat. Misalnya, mengurangi makan di luar atau menghemat transportasi dapat menghasilkan tambahan yang cukup signifikan dalam jangka panjang.

Ketika Dana Darurat mulai menumpuk, pertimbangkan untuk menambah target menabung. Misalnya, setelah mencapai jumlah tertentu, tingkatkan persentase alokasi. Ini membantu mempercepat pencapaian tujuan keuangan dan memanfaatkan momentum positif.

Kesimpulan

Secara keseluruhan, Dana Darurat adalah komponen penting dalam manajemen keuangan pribadi. Meskipun memulai dari nol dapat terasa menantang, dengan pendekatan bertahap dan konsisten, setiap orang dapat membangun cadangan yang cukup untuk menanggulangi situasi tak terduga. Langkah-langkah sederhana seperti memisahkan rekening, menetapkan alokasi rutin, dan meninjau pengeluaran secara berkala dapat membawa perubahan signifikan. Dengan memiliki Dana Darurat, seseorang tidak hanya melindungi diri dari risiko finansial, tetapi juga menciptakan rasa aman dan ketenangan dalam menghadapi ketidakpastian hidup. Semoga b

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membuat-dana-darurat-dari-nol-mulai-bertahap-261020h.html, without altering the facts of the original article.

5 Cara Cepat Dapat Diskon Rp 100 Ribu Tiket Superstar Series Vol. 3 lewat BRImo, Ikuti Langkah Mudah Ini

Diskon Rp 100 Ribu Tiket Superstar Series Vol. 3 lewat BRImo menjadi sorotan bagi para penggemar padel yang ingin merasakan pengalaman eksklusif bersama Tolito Aguirre.

Acara Superstar Series Vol. 3: Paduan Padel dan Ekspektasi

Superstar Series Vol. 3 akan berlangsung dari tanggal 22 hingga 24 Oktober 2026 di Social Padel House Setiabudi. Acara ini menampilkan Tolito Aguirre, atlet profesional yang dikenal luas di dunia padel, sebagai bintang utama. Penggemar dapat menikmati sesi latihan, pertandingan eksibisi, dan kegiatan eksklusif yang dirancang khusus untuk memberikan pengalaman mendalam di lapangan padel.

Paket Superstar Package terdiri dari tiga komponen utama: exclusive on‑court experience, meet‑and‑greet, dan sesi eksibisi. Setiap bagian menawarkan cara berbeda bagi peserta untuk berinteraksi dengan Tolito Aguirre dan merasakan atmosfer padel secara langsung. Sesi exclusive on‑court experience memberi kesempatan unik bagi para peserta bermain bersama Tolito Aguirre, sehingga dapat belajar teknik dan strategi langsung dari pemain berpengalaman.

Manfaat Diskon Rp 100 Ribu Tiket Superstar Series Vol. 3 lewat BRImo

Diskon Rp 100 Ribu Tiket Superstar Series Vol. 3 lewat BRImo memberikan nilai tambah bagi para penggemar yang ingin mengikuti acara ini. Dengan potongan harga, peserta tidak hanya memperoleh tiket masuk, tetapi juga dapat mengakses semua paket eksklusif tanpa harus mengeluarkan biaya tambahan yang signifikan. Hal ini membuat acara menjadi lebih terjangkau bagi kalangan luas, termasuk mahasiswa, pekerja kantoran, dan keluarga yang ingin menikmati olahraga padel bersama.

Selain itu, diskon ini juga meningkatkan daya tarik acara bagi pihak penyelenggara. Dengan menurunkan harga tiket, lebih banyak orang dapat hadir, menciptakan suasana yang lebih hidup dan meriah di Social Padel House. Kehadiran lebih banyak peserta juga meningkatkan peluang sponsor dan kolaborasi bisnis, yang pada akhirnya dapat mendukung pengembangan padel di Indonesia.

Bagaimana Cara Mendapatkan Diskon Rp 100 Ribu Tiket Superstar Series Vol. 3 lewat BRImo

Proses memperoleh diskon Rp 100 Ribu Tiket Superstar Series Vol. 3 lewat BRImo cukup sederhana. Pertama, pengguna harus membuka aplikasi BRImo di smartphone mereka. Selanjutnya, cari menu “Event” atau “Tiket” dan pilih acara Superstar Series Vol. 3. Setelah memilih paket yang diinginkan, pengguna dapat memasukkan kode promosi yang disediakan oleh penyelenggara. Setelah kode berhasil diaktifkan, diskon Rp 100 Ribu akan otomatis terpotong dari harga tiket.

Setelah pembayaran selesai, tiket akan dikirim secara digital ke akun BRImo pengguna. Pengguna dapat mencetak tiket atau menampilkan QR code di aplikasi saat masuk ke Social Padel House Setiabudi. Proses ini memudahkan peserta untuk mengakses acara tanpa repot membawa tiket fisik.

Pengalaman Eksklusif di Social Padel House Setiabudi

Social Padel House Setiabudi dirancang sebagai venue yang nyaman dan modern, lengkap dengan fasilitas lengkap bagi para penggemar padel. Selama acara, para peserta dapat mengikuti sesi latihan bersama Tolito Aguirre, menonton pertandingan eksibisi yang menampilkan teknik tinggi, serta berinteraksi langsung melalui meet‑and‑greet. Semua kegiatan ini diatur sedemikian rupa agar setiap peserta dapat merasakan pengalaman padel secara komprehensif.

Selain itu, acara ini juga menjadi platform bagi para pemilik klub padel dan pelatih untuk berbagi pengetahuan. Para peserta dapat memperoleh insight tentang strategi permainan, teknik servis, dan peralatan yang digunakan oleh para profesional. Dengan demikian, diskon Rp 100 Ribu Tiket Superstar Series Vol. 3 lewat BRImo tidak hanya memberikan harga lebih murah, tetapi juga membuka peluang belajar dan networking bagi para penggemar padel.

Dampak Positif bagi Industri Padel di Indonesia

Keberadaan acara seperti Superstar Series Vol. 3 memberikan dampak positif bagi industri padel di Indonesia. Pertama, acara ini meningkatkan visibilitas olahraga padel, yang masih tergolong baru di pasar. Kedua, dengan adanya diskon Rp 100 Ribu Tiket Superstar Series Vol. 3 lewat BRImo, lebih banyak orang dapat terlibat secara langsung, sehingga menumbuhkan basis penggemar yang lebih luas.

Ketiga, acara ini juga menstimulasi pertumbuhan klub padel dan fasilitas olahraga. Semakin banyak orang yang tertarik bermain, maka akan ada permintaan akan lapangan padel yang lebih banyak dan berkualitas. Keempat, kolaborasi antara penyelenggara acara, sponsor, dan platform pembayaran digital seperti BRImo menciptakan ekosistem yang saling mendukung, memperkuat jaringan bisnis di sektor olahraga.

Kesimpulan

Diskon Rp 100 Ribu Tiket Superstar Series Vol. 3 lewat BRImo menjadi peluang emas bagi para penggemar padel yang ingin merasakan pengalaman eksklusif bersama Tolito Aguirre. Dengan proses yang mudah melalui aplikasi BRImo, peserta dapat memperoleh tiket dengan harga lebih terjangkau, sekaligus menikmati semua fasilitas dan kegiatan eksklusif di Social Padel House Setiabudi. Acara ini tidak hanya menawarkan hiburan, tetapi juga membuka peluang belajar, networking, dan pertumbuhan industri padel di Indonesia. Dengan potongan harga yang menarik, diharapkan lebih banyak orang dapat bergabung dan menikmati olahraga padel secara menyenangkan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/serius/ada-diskon-tiket-superstar-series-vol-3-rp-100-ribu-lewat-brimo-begini-cara-gampang-dapatkannya-2610200.html, without altering the facts of the original article.