LSE Target 24 Jam Trading, Laporan FT Ungkap Rencana Besar Bursa London untuk Perpanjang Jam Pasar Global

London Stock Exchange (LSE) sedang mempertimbangkan langkah berani menuju perdagangan 24 jam, sebuah perubahan yang akan memodernisasi salah satu bursa saham tertua di dunia dan menyesuaikannya dengan model pasar yang sudah biasa di industri kripto.

Sejarah dan Struktur Pasar Saat Ini

Selama bertahun‑tahun, LSE menjalankan sesi utama perdagangan saham dalam jangka waktu teratur yang diatur dengan ketat. Jam operasional ini telah menjadi acuan bagi investor global, menentukan kapan mereka dapat berinteraksi langsung dengan aset yang terdaftar di London. Struktur tradisional ini menciptakan batasan bagi pelaku pasar di zona waktu di luar Inggris, yang harus menunggu pembukaan pasar lokal untuk melakukan transaksi.

Perencanaan Perpanjangan Jam Pasar

Menurut laporan yang pertama kali disuarakan oleh Financial Times, LSE sedang meneliti kemungkinan memperpanjang jam operasionalnya menjadi 24 jam. Dalam konteks ini, perdagangan 24 jam berarti bursa dapat mencocokkan pembeli dan penjual sepanjang hari, bukan terbatas pada jendela sesi tertentu. Laporan tersebut menegaskan bahwa ini masih berupa rencana yang sedang dipertimbangkan, bukan keputusan final. Tidak ada tanggal peluncuran atau garis waktu yang telah ditetapkan dalam laporan tersebut.

Motivasi di Balik Perubahan

Keputusan untuk memperluas jam perdagangan ke 24 jam dipicu oleh kebutuhan untuk lebih bersaing dengan pasar global yang telah mengadopsi model serupa, khususnya di sektor kripto. Dengan menyediakan akses nonstop, LSE berpotensi menarik lebih banyak investor internasional yang tidak terbatas oleh zona waktu Inggris. Selain itu, perdagangan 24 jam dapat meningkatkan likuiditas dan efisiensi pasar, karena pelaku dapat menyesuaikan strategi perdagangan mereka dengan lebih fleksibel.

Dampak pada Investor Internasional

Perubahan ini akan mengubah cara investor luar Inggris berpartisipasi dalam pasar London. Sekarang, mereka harus menunggu sampai pasar lokal dibuka, yang kadang berarti menunggu beberapa jam atau bahkan satu hari penuh. Dengan jam perdagangan 24 jam, investor di Asia, Amerika, atau Afrika dapat melakukan transaksi kapan saja, tanpa menunggu sesi resmi. Ini dapat memperluas jangkauan pasar LSE dan meningkatkan partisipasi global.

Perbandingan dengan Pasar Kripto

Pasar kripto telah lama beroperasi secara 24/7, menandai perbedaan signifikan dengan pasar saham tradisional. Dengan menyesuaikan diri ke model ini, LSE dapat menutup kesenjangan antara pasar tradisional dan digital. Hal ini juga dapat memperkuat posisi London sebagai hub keuangan global, menyesuaikan diri dengan tren teknologi dan kebutuhan investor modern.

Proses Implementasi dan Tantangan

Perpindahan ke jam perdagangan 24 jam tidak semata-mata teknis; ia memerlukan penyesuaian dalam infrastruktur, kebijakan, dan regulasi. LSE harus memastikan bahwa sistem perdagangan dapat menangani volume transaksi yang lebih tinggi sepanjang hari, serta menyesuaikan mekanisme pengawasan dan penegakan regulasi. Selain itu, ada pertimbangan tentang bagaimana menyeimbangkan kebutuhan pasar domestik dan internasional, serta mengelola risiko pasar yang mungkin muncul akibat volatilitas yang lebih tinggi.

Reaksi Pasar dan Ekspektasi

Meskipun belum ada keputusan akhir, pasar menunjukkan minat yang kuat terhadap kemungkinan perdagangan 24 jam. Investor yang beroperasi di luar zona waktu Inggris menyambut baik ide ini sebagai cara untuk mengurangi keterbatasan waktu. Sementara itu, regulator di Inggris akan menilai dampak regulasi dan perlindungan investor sebelum persetujuan akhir diberikan.

Kesimpulan dan Langkah Selanjutnya

Perpindahan London Stock Exchange ke perdagangan 24 jam menandai langkah berani dalam evolusi pasar keuangan global. Walaupun masih dalam fase pertimbangan, rencana ini menunjukkan keinginan LSE untuk menyesuaikan diri dengan dinamika pasar modern dan menumbuhkan akses bagi investor internasional. Pengembangan lebih lanjut akan memerlukan koordinasi antara LSE, regulator, dan pemangku kepentingan lainnya. Jika berhasil, model 24 jam dapat menjadi tonggak baru bagi pasar saham tradisional, menutup kesenjangan antara perdagangan saham dan kripto serta memperkuat posisi London sebagai pusat keuangan dunia.

Disclaimer: This article was automatically rewritten by AI based on source: https://kanalcoin.com/london-stock-exchange-plans-round-the-clock-trading-ft-report, without altering the facts of the original article.
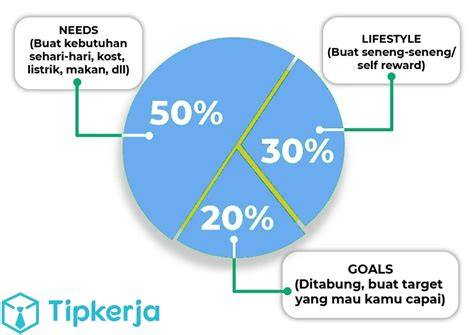
Analisis Keuangan Samsung: Sumber Pendapatan Utama Tetap Stabil hingga 2025, Meski Bukan Dari Penjualan HP

Analisis Keuangan Samsung menunjukkan bahwa sumber pendapatan utama perusahaan tetap stabil hingga 2025, meskipun tidak berasal dari penjualan smartphone. Fokus Samsung kini beralih pada segmen semikonduktor dan teknologi AI, yang menjadi pendorong pertumbuhan laba di masa depan.

Perubahan Fokus Pendapatan Samsung

Sejak beberapa tahun terakhir, Samsung telah menggeser strategi bisnisnya dari dominasi penjualan smartphone menuju produksi chip semikonduktor. Dalam laporan keuangan terakhir, kontribusi pendapatan dari smartphone menurun secara konsisten, sementara segmen semikonduktor menunjukkan peningkatan signifikan. Data menunjukkan bahwa pendapatan semikonduktor sudah mencapai lebih dari 30% dari total pendapatan, dan diproyeksikan akan terus tumbuh hingga 2025.

Perubahan ini sejalan dengan tren global di mana teknologi semikonduktor menjadi inti dari berbagai industri, mulai dari otomotif, peralatan rumah tangga, hingga perangkat AI. Samsung, sebagai salah satu produsen chip terbesar di dunia, memanfaatkan posisi strategisnya untuk memanfaatkan lonjakan permintaan ini.

Dampak AI dan Pasar Semikonduktor Global

Menurut Menteri Keuangan Korea Selatan, Lee Hyoung Il, pasar semikonduktor diyakini masih aman hingga tahun 2027. Ia menekankan bahwa kesenjangan antara permintaan dan penawaran semikonduktor masih sangat lebar, dan pasokan terus diperluas. Hal ini memberi Samsung keunggulan kompetitif karena perusahaan mampu memenuhi kebutuhan pasar yang terus meningkat.

Namun, volatilitas di pasar saham juga memengaruhi nilai saham perusahaan semikonduktor. Beberapa perusahaan chip global, seperti Nvidia, AMD, dan Intel, mengalami penurunan nilai saham karena kekhawatiran investor terhadap kenaikan suku bunga dan persaingan yang semakin ketat dari perusahaan China. Hal ini menambah ketidakpastian bagi investor, meskipun fundamental perusahaan tetap kuat.

Strategi Samsung Menghadapi Persaingan Global

Samsung menghadapi tantangan dari produsen chip China yang semakin agresif. Untuk menjaga posisi pasar, perusahaan berinvestasi besar dalam riset dan pengembangan, serta memperluas kapasitas produksi. Selain itu, Samsung juga memanfaatkan kemitraan strategis dengan perusahaan teknologi lain untuk mengintegrasikan solusi AI ke dalam produk semikonduktor.

Perusahaan juga menekankan pentingnya diversifikasi portofolio produk. Dengan memasukkan teknologi AI ke dalam chip, Samsung tidak hanya meningkatkan nilai tambah produk, tetapi juga membuka peluang pasar baru di sektor otomotif dan industri manufaktur.

Proyeksi Keuangan Hingga 2025

Analisis keuangan Samsung menunjukkan bahwa pendapatan dari semikonduktor diperkirakan akan mencapai 35% dari total pendapatan pada tahun 2025. Sementara itu, pendapatan dari smartphone diperkirakan menurun menjadi 20%. Meskipun penurunan ini terlihat signifikan, perusahaan tetap menunjukkan pertumbuhan laba bersih yang stabil berkat margin tinggi di segmen chip.

Selain itu, Samsung memproyeksikan peningkatan margin laba bersih sebesar 5% per tahun hingga 2025. Hal ini disebabkan oleh efisiensi operasional dan peningkatan volume penjualan chip di pasar global.

Risiko dan Tantangan Ke depan

Meski prospek keuangan Samsung terlihat positif, terdapat beberapa risiko yang harus diwaspadai. Salah satunya adalah ketergantungan pada pasar semikonduktor global, yang dapat dipengaruhi oleh kebijakan proteksionis dan fluktuasi nilai tukar mata uang. Selain itu, persaingan dari produsen chip China dan perusahaan teknologi lainnya dapat mempengaruhi pangsa pasar Samsung.

Perusahaan juga harus memantau perkembangan kebijakan pemerintah Korea Selatan dan China terkait industri semikonduktor. Kebijakan tersebut dapat memengaruhi investasi dan strategi ekspansi Samsung di masa depan.

Kesimpulan

Analisis Keuangan Samsung menegaskan bahwa sumber pendapatan utama perusahaan tetap stabil hingga 2025, meskipun tidak berasal dari penjualan HP. Fokus pada semikonduktor dan teknologi AI menjadi pendorong utama pertumbuhan laba. Dengan strategi diversifikasi produk dan investasi di R&D, Samsung siap menghadapi tantangan persaingan global dan memanfaatkan peluang pasar yang terus berkembang.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/tech/20261019111028-37-777413/bukan-hp-sumber-duit-samsung-masih-aman-sampai-tahun-depan, without altering the facts of the original article.
Analisis Terbaru: Bagaimana Membagi Gaji Secara Efektif untuk Kebutuhan Bulanan, Hindari Krisis Keuangan

Analisis Terbaru: Bagaimana Membagi Gaji Secara Efektif untuk Kebutuhan Bulanan, Hindari Krisis Keuangan

Gaji Baru Masuk: Tantangan Mengelola Uang di Rekening Tunggal

Setiap kali gaji baru masuk, sering kali saldo mulai menipis hanya beberapa hari kemudian. Uang kos sudah dibayar, tagihan jatuh tempo, kebutuhan makan harus dipenuhi, tetapi masih ada ongkos kerja dan pengeluaran mendadak yang tidak bisa dihindari. Situasi ini bisa terjadi ketika semua uang berada di satu rekening tanpa pembagian yang jelas. Akibatnya, sulit membedakan uang yang masih boleh dipakai dan uang yang sebenarnya sudah punya tujuan.

Strategi Memisahkan Uang Berdasarkan Fungsi

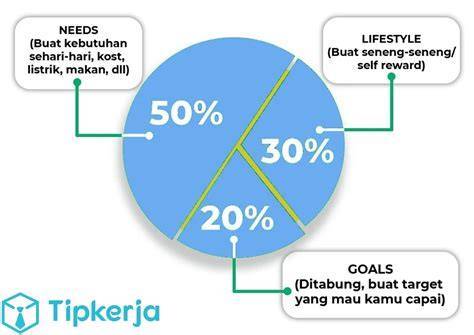
Untuk mengatasi masalah tersebut, cara membagi gaji untuk kebutuhan bulanan bisa dimulai dengan memisahkan uang berdasarkan fungsi: kebutuhan pokok, tagihan dan cicilan, tabungan, pengeluaran pribadi, serta dana cadangan. Besar setiap bagian perlu disesuaikan dengan biaya hidup dan kondisi keuangan, bukan sekadar mengikuti persentase yang sedang populer.

Langkah pertama adalah menghitung gaji bersih. Gunakan jumlah uang yang benar-benar diterima setelah potongan, bukan gaji sebelum pajak atau potongan lainnya. Dengan mengetahui angka yang akurat, kita dapat menentukan alokasi yang realistis untuk setiap kategori.

Menentukan Kebutuhan Wajib Sebelum Mengalokasikan Tabungan

Selanjutnya, catat kebutuhan wajib. Masukkan biaya tempat tinggal, makan, transportasi, listrik, air, internet, dan cicilan yang harus dibayar. Setelah semua kebutuhan wajib teridentifikasi, sisihkan nominal yang realistis untuk tabungan. Sisihkan uang untuk tabungan sesuai kemampuan, lalu tetapkan batas pengeluaran pribadi. Pembagian ini sebaiknya dilakukan segera setelah gaji diterima agar uang untuk tagihan dan kebutuhan penting tidak ikut terpakai.

Peran Dana Cadangan dalam Menghindari Krisis Keuangan

Dana cadangan berfungsi sebagai bantalan ketika terjadi pengeluaran mendadak, seperti biaya perbaikan kendaraan atau kebutuhan medis. Tanpa dana cadangan, setiap kejadian tak terduga dapat memaksa kita menggeser uang yang seharusnya untuk kebutuhan pokok atau tabungan. Dengan memiliki dana cadangan, kita dapat menutup pengeluaran tak terduga tanpa mengganggu rencana keuangan jangka panjang.

Pengaruh Pembagian Gaji Terhadap Kebiasaan Pengeluaran

Ketika gaji dibagi secara terstruktur, kebiasaan pengeluaran menjadi lebih terkontrol. Tanpa pembagian, uang dapat terbuang pada pengeluaran yang tidak penting, sehingga menurunkan kemampuan menabung dan menambah risiko keuangan. Pembagian yang jelas membantu memprioritaskan kebutuhan penting dan mengurangi godaan untuk berbelanja impulsif.

Implementasi Praktis: Langkah-Langkah Mengatur Uang

1. Hitung gaji bersih setelah potongan.

2. Catat semua kebutuhan wajib: tempat tinggal, makan, transportasi, utilitas, dan cicilan.

3. Sisihkan sebagian untuk tabungan berdasarkan kemampuan.

4. Tetapkan batas pengeluaran pribadi untuk kebutuhan non-wajib.

5. Alokasikan dana cadangan untuk situasi tak terduga.

6. Lakukan pembagian segera setelah menerima gaji.

Manfaat Jangka Panjang dari Pembagian Gaji yang Efektif

Dengan membagi gaji secara efektif, seseorang dapat membangun pola keuangan yang sehat. Tabungan yang teratur menambah rasa aman finansial, sedangkan pengeluaran pribadi yang terkontrol mengurangi stres akibat keuangan. Selain itu, memiliki dana cadangan memungkinkan respons cepat terhadap situasi tak terduga tanpa harus mengambil pinjaman atau mengurangi kebutuhan pokok.

Kesimpulan: Mengelola Gaji dengan Bijak Menjadi Kunci Kebebasan Finansial

Analisis terbaru menunjukkan bahwa membagi gaji secara efektif untuk kebutuhan bulanan adalah strategi penting untuk menghindari krisis keuangan. Dengan memisahkan uang berdasarkan fungsi, menghitung gaji bersih, dan menetapkan alokasi untuk kebutuhan wajib, tabungan, pengeluaran pribadi, serta dana cadangan, seseorang dapat mengelola keuangan secara lebih teratur dan terencana. Pembagian ini tidak hanya mengurangi risiko keuangan, tetapi juga menciptakan kebebasan finansial jangka panjang.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membagi-gaji-untuk-kebutuhan-bulanan-agar-tidak-cepat-habis-261016a.html, without altering the facts of the original article.
Tanpa Aplikasi, 4 Langkah Praktis Mencatat Pengeluaran Harian agar Uang Tidak Cepat Habis

Tanpa aplikasi, 4 langkah praktis mencatat pengeluaran harian agar uang tidak cepat habis menjadi metode sederhana namun efektif bagi siapa saja yang ingin mengontrol keuangan pribadi tanpa bergantung pada teknologi.

Pengeluaran Harian: Mengapa Banyak yang Terlupakan

Sering kali kita merasa uang “nyaris” habis, namun penyebabnya bukan hanya belanja barang mewah. Biaya kecil seperti parkir, jajan, ongkos, kopi, bahkan biaya admin bisa menumpuk tanpa disadari. Ketika setiap transaksi tidak tercatat, pola pengeluaran menjadi kabur, sehingga sulit menentukan ke mana uang benar-benar pergi. Inilah alasan mengapa mencatat pengeluaran harian tanpa aplikasi menjadi penting.

Langkah 1: Catat Saldo Awal dan Sumber Uang

Mulailah dengan menulis saldo awal, baik tunai maupun rekening, sebelum memulai aktivitas harian. Jika menggunakan beberapa sumber uang, pisahkan catatan setiap sumbernya agar tidak membingungkan. Langkah ini membantu Anda memiliki titik referensi yang jelas, sehingga setiap pengeluaran dapat dibandingkan dengan saldo awal.

Langkah 2: Tulis Setiap Pengeluaran Segera

Setiap kali uang keluar, catat segera. Misalnya, Rp5.000 untuk parkir, Rp15.000 untuk makan siang, atau Rp10.000 untuk minuman kopi. Tuliskan tanggal, kebutuhan yang dibeli, kategori pengeluaran, dan nominal uang yang keluar. Menuliskan transaksi sesegera mungkin meminimalisir risiko lupa dan memastikan data yang akurat.

Langkah 3: Kelompokkan Pengeluaran Secara Sederhana

Setelah mencatat semua transaksi, kelompokkan pengeluaran menjadi kategori sederhana seperti transportasi, makanan, kebutuhan sehari-hari, dan lain-lain. Pengelompokan ini memudahkan analisis, sehingga Anda dapat melihat di mana sebagian besar uang Anda dialokasikan. Dengan demikian, Anda bisa menyesuaikan kebiasaan belanja sesuai kebutuhan.

Langkah 4: Hitung dan Evaluasi pada Malam Hari

Di akhir hari, jumlahkan semua pengeluaran dan bandingkan dengan saldo awal. Catatan ini menjadi dasar evaluasi: apakah pengeluaran hari itu sudah sesuai rencana? Jika tidak, Anda dapat menyesuaikan strategi pengeluaran pada hari berikutnya. Evaluasi ini membantu menjaga disiplin keuangan dan mencegah uang cepat habis.

Manfaat Mencatat Pengeluaran Tanpa Aplikasi

Metode ini memiliki beberapa keuntungan. Pertama, tidak memerlukan perangkat tambahan atau aplikasi khusus, sehingga lebih mudah diakses oleh semua kalangan. Kedua, proses mencatat secara manual dapat meningkatkan kesadaran akan setiap transaksi, sehingga kebiasaan belanja menjadi lebih terkontrol. Ketiga, penggunaan buku kecil atau kertas meminimalisir risiko keamanan data yang sering terjadi pada aplikasi mobile.

Implementasi Praktis di Kehidupan Sehari‑hari

Anda dapat menggunakan buku kecil, catatan di HP yang sudah tersedia, atau bahkan kertas tisu yang sering Anda temukan di meja kerja. Selama Anda konsisten mencatat setiap pengeluaran, metode ini dapat diadaptasi dengan mudah ke dalam rutinitas harian. Tidak ada batasan waktu atau tempat; cukup menuliskan transaksi saat terjadi, lalu evaluasi pada malam hari.

Kesimpulan: Kontrol Keuangan Tanpa Aplikasi

Tanpa aplikasi, 4 langkah praktis mencatat pengeluaran harian agar uang tidak cepat habis adalah strategi sederhana namun kuat untuk mengelola keuangan pribadi. Dengan mencatat saldo awal, menulis setiap pengeluaran, mengelompokkannya, serta menghitung dan mengevaluasi pada malam hari, Anda dapat menghindari kebiasaan belanja impulsif dan menjaga kestabilan keuangan. Metode ini tidak memerlukan teknologi canggih, sehingga dapat diakses oleh siapa saja yang ingin mengendalikan pengeluaran sehari‑hari.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-mencatat-pengeluaran-harian-tanpa-aplikasi-biar-uang-nggak-cepat-habis-261018v.html, without altering the facts of the original article.
Gaji Menguap Sebelum Bulan Usai? Simak 5 Penyebab Utama Pengeluaran Tersembunyi yang Membuat Dompet Kosong

Gaji menguap sebelum bulan usai? Itulah pertanyaan yang sering dikeluhkan oleh banyak orang ketika melihat saldo rekening menurun drastis hanya beberapa hari setelah gajian. Fenomena ini tidak selalu menandakan penghasilan terlalu kecil atau manajemen keuangan yang buruk. Seringkali, ada pengeluaran tersembunyi yang tidak disadari namun menelan sebagian besar gaji sebelum akhir bulan.

Pengeluaran Rutin yang Sering Terlewat

Setelah gajian, banyak orang langsung mengalokasikan uang untuk kebutuhan pokok seperti makan, transportasi, dan tagihan rutin. Namun, di antara transaksi tersebut, ada beberapa pengeluaran yang sering terlewat ketika meninjau laporan rekening. Contohnya, pembayaran tagihan listrik, air, atau internet yang dilakukan secara otomatis setiap bulan. Meskipun nominalnya tidak terlalu besar, namun ketika digabungkan dengan pembayaran sewa, cicilan, dan biaya tambahan lainnya, totalnya bisa menimbulkan kekosongan dana.

Selain itu, transaksi kecil yang terulang setiap harinya, seperti membeli minuman di luar, memesan makanan ketika pulang kerja terlalu lelah, atau membeli jajanan ringan, seringkali terabaikan. Nominalnya mungkin hanya puluhan ribu rupiah, tetapi ketika dikalkulasi selama satu bulan, pengeluaran ini dapat mencapai ratusan ribu, bahkan jutaan rupiah. Hal ini menambah beban finansial yang tidak terduga.

Pengeluaran Tidak Terencana yang Menyebabkan Gaji Cepat Habis

Selain pengeluaran rutin, ada juga pengeluaran tidak terencana yang bisa membuat saldo gaji cepat menurun. Misalnya, pembelian barang kebutuhan mendadak, pengeluaran untuk acara sosial, atau bahkan pembelian barang di akhir pekan. Tanpa adanya perencanaan atau anggaran, pengeluaran semacam ini dapat menguras sebagian besar dana yang sempat tersisa setelah gaji masuk.

Pengeluaran tak terduga seringkali muncul karena ketidaksiapan finansial. Ketika tidak ada cadangan dana darurat, setiap kejadian kecil dapat menimbulkan tekanan pada keuangan bulanan. Hal ini membuat orang merasa bahwa gaji mereka menguap begitu saja sebelum bulan usai.

Dampak Pengeluaran Tersembunyi pada Keuangan Pribadi

Pengeluaran tersembunyi tidak hanya membuat saldo gaji cepat menurun, tetapi juga dapat mempengaruhi kebiasaan menabung dan investasi. Ketika sebagian besar penghasilan sudah digunakan untuk kebutuhan sehari-hari, sulit bagi seseorang untuk menabung atau menyisihkan dana untuk tujuan jangka panjang. Akibatnya, tabungan tetap rendah dan potensi pertumbuhan keuangan menjadi terbatas.

Selain itu, pengeluaran yang tidak terkelola dapat menimbulkan stres dan kecemasan finansial. Ketika saldo rekening menipis lebih cepat dari yang diharapkan, orang sering merasa khawatir tentang kemampuan memenuhi kebutuhan mendesak di masa depan. Hal ini dapat memengaruhi kesehatan mental dan hubungan sosial, karena kebutuhan finansial menjadi sumber ketegangan.

Strategi Mengidentifikasi dan Mengelola Pengeluaran Tersembunyi

Langkah pertama untuk mengatasi masalah gaji cepat habis adalah memeriksa transaksi yang benar-benar terjadi. Mengandalkan ingatan saja tidak cukup; penting untuk meninjau laporan rekening secara detail. Dengan cara ini, Anda dapat mengetahui pengeluaran mana yang wajib dibayar, mana yang masih dapat disesuaikan, dan mana yang sebenarnya bisa dihentikan.

Setelah transaksi diidentifikasi, langkah selanjutnya adalah membuat anggaran bulanan. Alokasikan dana untuk kebutuhan pokok, tabungan, dan pengeluaran tak terduga. Dengan anggaran yang jelas, Anda dapat memantau pengeluaran harian dan memastikan tidak ada transaksi yang melampaui batas yang telah ditetapkan. Jika ada pengeluaran yang tidak terencana, pertimbangkan untuk menyesuaikan anggaran atau mencari alternatif yang lebih hemat.

Selain itu, penting untuk memanfaatkan fitur notifikasi pada aplikasi perbankan. Banyak bank menyediakan notifikasi real-time setiap kali ada transaksi. Dengan fitur ini, Anda dapat segera mengetahui jika ada transaksi yang tidak dikenal atau tidak terencana. Hal ini membantu dalam mengidentifikasi dan menghentikan pengeluaran yang tidak perlu sebelum menimbulkan dampak signifikan pada saldo gaji.

Kesadaran dan Pendidikan Keuangan sebagai Kunci

Kesadaran akan pengeluaran tersembunyi dan pendidikan keuangan merupakan kunci untuk mengatasi masalah gaji cepat habis. Dengan memahami bagaimana uang beredar dalam kehidupan sehari-hari, seseorang dapat membuat keputusan finansial yang lebih bijaksana. Pendidikan keuangan dapat meliputi pemahaman tentang manajemen anggaran, pentingnya tabungan, dan cara mengelola pengeluaran tidak terencana.

Selain itu, penting untuk membangun kebiasaan menabung secara konsisten. Menyisihkan sebagian kecil gaji setiap bulan, bahkan jika nominalnya kecil, dapat membantu membangun cadangan dana darurat. Dengan memiliki cadangan, Anda tidak akan terpaksa mengeluarkan uang dari tabungan ketika menghadapi pengeluaran tak terduga.

Langkah Praktis untuk Menjaga Gaji Tetap Tahan Hingga Akhir Bulan

Berikut beberapa langkah praktis yang dapat Anda terapkan:

1. Catat setiap transaksi secara rinci, baik itu pembayaran tagihan rutin maupun pengeluaran kecil.

2. Buat anggaran bulanan yang realistis dan fleksibel, dengan alokasi dana untuk kebutuhan pokok, tabungan, dan pengeluaran tak terduga.

3. Manfaatkan fitur notifikasi bank untuk memantau transaksi real-time.

4. Evaluasi pengeluaran setiap akhir minggu untuk memastikan tidak ada transaksi yang melampaui batas anggaran.

5. Sisihkan dana untuk tabungan darurat, setidaknya setara 3–6 bulan pengeluaran hidup.

Dengan menerapkan langkah-langkah ini, Anda dapat mengurangi risiko gaji cepat habis dan memastikan keuangan tetap stabil hingga akhir bulan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/gaji-cepat-habis-sebelum-akhir-bulan-cek-pengeluaran-yang-sering-terlewat-261019p.html, without altering the facts of the original article.
Statistik Mengejutkan: 63% pekerja dengan penghasilan tidak tetap gagal atur budget, ini cara mengatasinya

Statistik Mengejutkan: 63% pekerja dengan penghasilan tidak tetap gagal atur budget menjadi sorotan utama di kalangan profesional freelance dan pekerja proyek. Fenomena ini menyoroti tantangan keuangan yang dihadapi oleh lebih dari satu per tiga pekerja yang tidak memiliki pendapatan tetap, menimbulkan ketidakpastian dalam pengelolaan keuangan pribadi.

Persepsi Penghasilan Tidak Tetap dan Dampaknya pada Anggaran Bulanan

Penghasilan tidak tetap, seperti yang dialami oleh freelancer, pekerja kontrak, atau pemilik usaha mikro, seringkali dipengaruhi oleh variasi proyek, klien, dan musim kerja. Pada bulan tertentu, pendapatan bisa mencapai Rp6 juta ketika beberapa proyek selesai, sementara bulan berikutnya hanya Rp2,5 juta karena pekerjaan sedang sepi atau pembayaran tertunda. Ketidaksesuaian ini membuat biaya tetap seperti kos, makan, transportasi, cicilan, dan tagihan rutin tidak menurun meski pemasukan berkurang, menciptakan tekanan finansial yang signifikan.

Statistik Mengejutkan: 63% pekerja dengan penghasilan tidak tetap gagal atur budget menegaskan bahwa banyak orang tidak memiliki rencana pengelolaan uang yang konsisten. Ketika pengeluaran mengikuti pola pendapatan yang tinggi, uang dapat cepat habis ketika pemasukan menurun. Hal ini sering mengakibatkan keterlambatan pembayaran tagihan, penggunaan kartu kredit berlebihan, atau bahkan harus meminjam uang dari keluarga.

Strategi Membuat Anggaran Berdasarkan Pemasukan Realistis

Langkah pertama dalam mengatasi masalah ini adalah menyusun anggaran berdasarkan estimasi pemasukan yang dapat diandalkan. Bukan sekadar menggunakan pendapatan tertinggi sebagai dasar, melainkan meninjau catatan pemasukan selama enam hingga 12 bulan terakhir. Dengan mencatat kapan uang masuk, berapa nominalnya, dan apakah ada fluktuasi signifikan, pekerja dapat memperoleh gambaran yang lebih akurat tentang pendapatan rata-rata bulanan.

Selanjutnya, prioritas harus diberikan kepada kebutuhan wajib seperti pembayaran sewa, utilitas, dan cicilan. Setelah kebutuhan dasar terpenuhi, sisa pendapatan dapat dialokasikan untuk pengeluaran non-wajib, seperti hiburan atau belanja tambahan. Pendekatan ini membantu menjaga kestabilan keuangan meski pendapatan mengalami penurunan.

Menyisihkan Dana Saat Pemasukan Lebih Besar

Strategi lain yang efektif adalah menyisihkan sebagian uang saat pemasukan lebih besar. Misalnya, pada bulan ketika pendapatan mencapai Rp6 juta, pekerja dapat menyisihkan 10-20% untuk tabungan atau dana darurat. Dengan cara ini, ketika bulan berikutnya pendapatan menurun, dana yang telah disisihkan dapat digunakan untuk menutupi kebutuhan rutin tanpa harus mengorbankan kualitas hidup.

Statistik Mengejutkan: 63% pekerja dengan penghasilan tidak tetap gagal atur budget juga menunjukkan pentingnya disiplin menabung. Tanpa dana darurat, pekerja rentan menghadapi guncangan finansial, seperti biaya medis atau perbaikan kendaraan yang tidak terduga.

Manfaat Menggunakan Aplikasi Keuangan dan Alat Perencanaan

Di era digital, banyak aplikasi keuangan yang dapat membantu pekerja mengelola anggaran. Aplikasi ini memungkinkan pengguna untuk menginput pemasukan dan pengeluaran secara real-time, serta menampilkan visualisasi tren keuangan. Dengan fitur peringatan, pengguna dapat mengetahui kapan mereka mulai menghabiskan lebih dari anggaran yang telah ditetapkan.

Penggunaan alat ini dapat mempermudah proses perencanaan, mengurangi kesalahan dalam perhitungan, dan meningkatkan kesadaran akan kebiasaan pengeluaran. Bagi pekerja dengan pendapatan tidak tetap, alat ini menjadi sekutu penting dalam menjaga kestabilan keuangan.

Peran Edukasi Keuangan bagi Pekerja Tidak Tetap

Statistik Mengejutkan: 63% pekerja dengan penghasilan tidak tetap gagal atur budget juga menyoroti kebutuhan akan edukasi keuangan. Banyak pekerja tidak memiliki pemahaman dasar tentang manajemen risiko, perencanaan pensiun, atau investasi. Dengan meningkatkan literasi keuangan, pekerja dapat membuat keputusan yang lebih bijaksana mengenai pengeluaran, tabungan, dan investasi jangka panjang.

Program pelatihan, workshop, atau seminar tentang keuangan pribadi dapat menjadi solusi. Melalui edukasi, pekerja dapat belajar tentang pentingnya dana darurat, diversifikasi penghasilan, dan strategi investasi yang sesuai dengan profil risiko mereka.

Kesimpulan: Menyusun Anggaran sebagai Kunci Kebebasan Finansial

Statistik Mengejutkan: 63% pekerja dengan penghasilan tidak tetap gagal atur budget menegaskan bahwa tantangan ini bukanlah hal yang unik, melainkan masalah umum yang memerlukan pendekatan sistematis. Dengan menyusun anggaran berbasis pemasukan realistis, memprioritaskan kebutuhan wajib, serta menyisihkan dana ketika pemasukan lebih tinggi, pekerja dapat menavigasi fluktuasi pendapatan dengan lebih baik.

Penggunaan aplikasi keuangan dan peningkatan literasi keuangan juga menjadi faktor penting dalam mengatasi ketidakpastian keuangan. Dengan strategi yang tepat, pekerja tidak tetap dapat mengubah ketidakpastian menjadi peluang, menjaga kestabilan keuangan, dan mencapai kebebasan finansial dalam jangka panjang.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membuat-budget-ketika-penghasilan-tidak-tetap-261019f.html, without altering the facts of the original article.
7 Penawaran Eksklusif di Summarecon Expo 2026, BRI KPR Buka Diskon Besar untuk Pembeli Cerdas

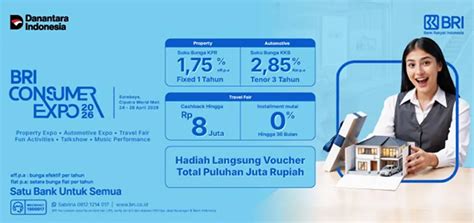
Summarecon Expo 2026 menjadi ajang yang tak boleh dilewatkan bagi para pencari hunian yang ingin memanfaatkan penawaran eksklusif BRI KPR. Pameran yang diselenggarakan di Summarecon Mall Kelapa Gading, Jakarta, pada 16–25 Oktober 2026, menawarkan berbagai properti di kawasan pengembangan Summarecon serta diskon menarik bagi pembeli cerdas.

Rangkaian Properti yang Menarik di Summarecon Expo 2026

Pada acara ini, pengunjung dapat melihat langsung beragam hunian yang tersedia, mulai dari apartemen, rumah susun, hingga rumah tapak. Setiap properti dipresentasikan dengan detail mengenai layout, fasilitas, dan nilai investasi. Bagi yang mencari lokasi strategis, Summarecon Expo 2026 menampilkan pilihan properti di daerah yang mendukung aktivitas sehari‑hari, seperti akses transportasi, pusat perbelanjaan, dan fasilitas pendidikan.

Selain itu, pameran ini juga menonjolkan nilai ruang yang sesuai dengan kebutuhan keluarga. Dengan berbagai tipe dan ukuran, calon pembeli dapat memilih hunian yang tepat untuk kehidupan keluarga mereka. Penawaran properti di Summarecon Expo 2026 menekankan kenyamanan jangka panjang, sehingga setiap detail dirancang agar dapat memenuhi harapan penghuninya.

Diskon Besar dari BRI KPR di Summarecon Expo 2026

BRI KPR turut hadir dengan penawaran eksklusif yang menarik. Bagi pembeli yang memanfaatkan kredit pemilikan rumah, BRI KPR menawarkan bunga mulai 1,31% untuk periode fixed satu tahun dengan minimum tenor lima tahun. Penawaran ini menjadi salah satu pilihan utama bagi calon nasabah yang ingin merencanakan pembelian properti dengan kejelasan biaya kredit.

Periode fixed berarti suku bunga tetap selama jangka waktu yang ditentukan. Setelah periode tersebut berakhir, pembiayaan dilanjutkan dengan suku bunga yang disesuaikan dengan kondisi pasar. Dengan demikian, konsumen dapat menghitung total biaya pinjaman secara akurat, membantu mereka menyesuaikan rencana keuangan jangka panjang.

Manfaat Bagi Calon Pembeli Cerdas

Keberadaan BRI KPR di Summarecon Expo 2026 memberikan nilai tambah bagi para pembeli cerdas. Dengan bunga rendah dan tenor yang fleksibel, konsumen dapat mengoptimalkan anggaran mereka. Penawaran bunga 1,31% menjadi daya tarik utama, karena suku bunga rendah ini dapat mengurangi beban cicilan bulanan, sehingga sisa pendapatan dapat dialokasikan untuk kebutuhan lain.

Selain itu, BRI KPR menyediakan layanan konsultasi finansial yang membantu calon pembeli memahami setiap aspek pembiayaan. Melalui sesi konsultasi, konsumen dapat mengetahui perbandingan suku bunga, biaya administrasi, dan opsi pembayaran. Hal ini memudahkan mereka dalam memilih paket pinjaman yang paling sesuai dengan kemampuan finansial.

Dampak Positif pada Pasar Properti

Penawaran eksklusif di Summarecon Expo 2026 tidak hanya menguntungkan bagi pembeli, tetapi juga berdampak positif pada pasar properti di kawasan Summarecon. Dengan adanya diskon dan bunga rendah, permintaan akan properti di kawasan tersebut diperkirakan akan meningkat. Hal ini dapat mendorong pertumbuhan ekonomi lokal, menciptakan lapangan kerja baru, dan meningkatkan nilai properti di masa depan.

Selain itu, penawaran ini juga mendorong persaingan sehat antara pengembang properti. Untuk tetap bersaing, pengembang diharapkan meningkatkan kualitas hunian, menambah fasilitas, dan menyesuaikan harga agar tetap menarik bagi konsumen. Dengan demikian, pasar properti di kawasan Summarecon akan terus berkembang dan menjadi lebih kompetitif.

Kesempatan Terbatas, Jangan Lewatkan

Summarecon Expo 2026 berlangsung selama sepuluh hari, memberikan waktu yang cukup bagi pengunjung untuk mengeksplorasi setiap penawaran. Namun, kesempatan ini terbatas, sehingga bagi yang berencana membeli properti, disarankan untuk datang lebih awal agar dapat memperoleh informasi lengkap dan memanfaatkan penawaran eksklusif BRI KPR.

Dengan kombinasi properti menarik dan diskon besar dari BRI KPR, Summarecon Expo 2026 menjadi platform ideal bagi para pembeli cerdas. Ini bukan hanya tentang membeli rumah, tetapi juga tentang merencanakan masa depan dengan bijaksana, memanfaatkan setiap peluang finansial, dan memilih hunian yang tepat untuk kehidupan keluarga.

bagi semua yang sedang mencari hunian impian.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/serius/banyak-promo-dan-diskon-di-summarecon-expo-2026-yuk-cek-penawaran-menarik-dari-bri-kpr-261019g.html, without altering the facts of the original article.
Analisis Terbaru: Bagaimana Membagi Gaji Secara Efektif untuk Kebutuhan Bulanan, Hindari Krisis Keuangan

Analisis Terbaru: Bagaimana Membagi Gaji Secara Efektif untuk Kebutuhan Bulanan, Hindari Krisis Keuangan

Gaji Baru Masuk: Tantangan Mengelola Uang di Rekening Tunggal

Setiap kali gaji baru masuk, sering kali saldo mulai menipis hanya beberapa hari kemudian. Uang kos sudah dibayar, tagihan jatuh tempo, kebutuhan makan harus dipenuhi, tetapi masih ada ongkos kerja dan pengeluaran mendadak yang tidak bisa dihindari. Situasi ini bisa terjadi ketika semua uang berada di satu rekening tanpa pembagian yang jelas. Akibatnya, sulit membedakan uang yang masih boleh dipakai dan uang yang sebenarnya sudah punya tujuan.

Strategi Memisahkan Uang Berdasarkan Fungsi

Untuk mengatasi masalah tersebut, cara membagi gaji untuk kebutuhan bulanan bisa dimulai dengan memisahkan uang berdasarkan fungsi: kebutuhan pokok, tagihan dan cicilan, tabungan, pengeluaran pribadi, serta dana cadangan. Besar setiap bagian perlu disesuaikan dengan biaya hidup dan kondisi keuangan, bukan sekadar mengikuti persentase yang sedang populer.

Langkah pertama adalah menghitung gaji bersih. Gunakan jumlah uang yang benar-benar diterima setelah potongan, bukan gaji sebelum pajak atau potongan lainnya. Dengan mengetahui angka yang akurat, kita dapat menentukan alokasi yang realistis untuk setiap kategori.

Menentukan Kebutuhan Wajib Sebelum Mengalokasikan Tabungan

Selanjutnya, catat kebutuhan wajib. Masukkan biaya tempat tinggal, makan, transportasi, listrik, air, internet, dan cicilan yang harus dibayar. Setelah semua kebutuhan wajib teridentifikasi, sisihkan nominal yang realistis untuk tabungan. Sisihkan uang untuk tabungan sesuai kemampuan, lalu tetapkan batas pengeluaran pribadi. Pembagian ini sebaiknya dilakukan segera setelah gaji diterima agar uang untuk tagihan dan kebutuhan penting tidak ikut terpakai.

Peran Dana Cadangan dalam Menghindari Krisis Keuangan

Dana cadangan berfungsi sebagai bantalan ketika terjadi pengeluaran mendadak, seperti biaya perbaikan kendaraan atau kebutuhan medis. Tanpa dana cadangan, setiap kejadian tak terduga dapat memaksa kita menggeser uang yang seharusnya untuk kebutuhan pokok atau tabungan. Dengan memiliki dana cadangan, kita dapat menutup pengeluaran tak terduga tanpa mengganggu rencana keuangan jangka panjang.

Pengaruh Pembagian Gaji Terhadap Kebiasaan Pengeluaran

Ketika gaji dibagi secara terstruktur, kebiasaan pengeluaran menjadi lebih terkontrol. Tanpa pembagian, uang dapat terbuang pada pengeluaran yang tidak penting, sehingga menurunkan kemampuan menabung dan menambah risiko keuangan. Pembagian yang jelas membantu memprioritaskan kebutuhan penting dan mengurangi godaan untuk berbelanja impulsif.

Implementasi Praktis: Langkah-Langkah Mengatur Uang

1. Hitung gaji bersih setelah potongan.

2. Catat semua kebutuhan wajib: tempat tinggal, makan, transportasi, utilitas, dan cicilan.

3. Sisihkan sebagian untuk tabungan berdasarkan kemampuan.

4. Tetapkan batas pengeluaran pribadi untuk kebutuhan non-wajib.

5. Alokasikan dana cadangan untuk situasi tak terduga.

6. Lakukan pembagian segera setelah menerima gaji.

Manfaat Jangka Panjang dari Pembagian Gaji yang Efektif

Dengan membagi gaji secara efektif, seseorang dapat membangun pola keuangan yang sehat. Tabungan yang teratur menambah rasa aman finansial, sedangkan pengeluaran pribadi yang terkontrol mengurangi stres akibat keuangan. Selain itu, memiliki dana cadangan memungkinkan respons cepat terhadap situasi tak terduga tanpa harus mengambil pinjaman atau mengurangi kebutuhan pokok.

Kesimpulan: Mengelola Gaji dengan Bijak Menjadi Kunci Kebebasan Finansial

Analisis terbaru menunjukkan bahwa membagi gaji secara efektif untuk kebutuhan bulanan adalah strategi penting untuk menghindari krisis keuangan. Dengan memisahkan uang berdasarkan fungsi, menghitung gaji bersih, dan menetapkan alokasi untuk kebutuhan wajib, tabungan, pengeluaran pribadi, serta dana cadangan, seseorang dapat mengelola keuangan secara lebih teratur dan terencana. Pembagian ini tidak hanya mengurangi risiko keuangan, tetapi juga menciptakan kebebasan finansial jangka panjang.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membagi-gaji-untuk-kebutuhan-bulanan-agar-tidak-cepat-habis-261016a.html, without altering the facts of the original article.

Tanpa Aplikasi, 4 Langkah Praktis Mencatat Pengeluaran Harian agar Uang Tidak Cepat Habis

Tanpa aplikasi, 4 langkah praktis mencatat pengeluaran harian agar uang tidak cepat habis menjadi metode sederhana namun efektif bagi siapa saja yang ingin mengontrol keuangan pribadi tanpa bergantung pada teknologi.

Pengeluaran Harian: Mengapa Banyak yang Terlupakan

Sering kali kita merasa uang “nyaris” habis, namun penyebabnya bukan hanya belanja barang mewah. Biaya kecil seperti parkir, jajan, ongkos, kopi, bahkan biaya admin bisa menumpuk tanpa disadari. Ketika setiap transaksi tidak tercatat, pola pengeluaran menjadi kabur, sehingga sulit menentukan ke mana uang benar-benar pergi. Inilah alasan mengapa mencatat pengeluaran harian tanpa aplikasi menjadi penting.

Langkah 1: Catat Saldo Awal dan Sumber Uang

Mulailah dengan menulis saldo awal, baik tunai maupun rekening, sebelum memulai aktivitas harian. Jika menggunakan beberapa sumber uang, pisahkan catatan setiap sumbernya agar tidak membingungkan. Langkah ini membantu Anda memiliki titik referensi yang jelas, sehingga setiap pengeluaran dapat dibandingkan dengan saldo awal.

Langkah 2: Tulis Setiap Pengeluaran Segera

Setiap kali uang keluar, catat segera. Misalnya, Rp5.000 untuk parkir, Rp15.000 untuk makan siang, atau Rp10.000 untuk minuman kopi. Tuliskan tanggal, kebutuhan yang dibeli, kategori pengeluaran, dan nominal uang yang keluar. Menuliskan transaksi sesegera mungkin meminimalisir risiko lupa dan memastikan data yang akurat.

Langkah 3: Kelompokkan Pengeluaran Secara Sederhana

Setelah mencatat semua transaksi, kelompokkan pengeluaran menjadi kategori sederhana seperti transportasi, makanan, kebutuhan sehari-hari, dan lain-lain. Pengelompokan ini memudahkan analisis, sehingga Anda dapat melihat di mana sebagian besar uang Anda dialokasikan. Dengan demikian, Anda bisa menyesuaikan kebiasaan belanja sesuai kebutuhan.

Langkah 4: Hitung dan Evaluasi pada Malam Hari

Di akhir hari, jumlahkan semua pengeluaran dan bandingkan dengan saldo awal. Catatan ini menjadi dasar evaluasi: apakah pengeluaran hari itu sudah sesuai rencana? Jika tidak, Anda dapat menyesuaikan strategi pengeluaran pada hari berikutnya. Evaluasi ini membantu menjaga disiplin keuangan dan mencegah uang cepat habis.

Manfaat Mencatat Pengeluaran Tanpa Aplikasi

Metode ini memiliki beberapa keuntungan. Pertama, tidak memerlukan perangkat tambahan atau aplikasi khusus, sehingga lebih mudah diakses oleh semua kalangan. Kedua, proses mencatat secara manual dapat meningkatkan kesadaran akan setiap transaksi, sehingga kebiasaan belanja menjadi lebih terkontrol. Ketiga, penggunaan buku kecil atau kertas meminimalisir risiko keamanan data yang sering terjadi pada aplikasi mobile.

Implementasi Praktis di Kehidupan Sehari‑hari

Anda dapat menggunakan buku kecil, catatan di HP yang sudah tersedia, atau bahkan kertas tisu yang sering Anda temukan di meja kerja. Selama Anda konsisten mencatat setiap pengeluaran, metode ini dapat diadaptasi dengan mudah ke dalam rutinitas harian. Tidak ada batasan waktu atau tempat; cukup menuliskan transaksi saat terjadi, lalu evaluasi pada malam hari.

Kesimpulan: Kontrol Keuangan Tanpa Aplikasi

Tanpa aplikasi, 4 langkah praktis mencatat pengeluaran harian agar uang tidak cepat habis adalah strategi sederhana namun kuat untuk mengelola keuangan pribadi. Dengan mencatat saldo awal, menulis setiap pengeluaran, mengelompokkannya, serta menghitung dan mengevaluasi pada malam hari, Anda dapat menghindari kebiasaan belanja impulsif dan menjaga kestabilan keuangan. Metode ini tidak memerlukan teknologi canggih, sehingga dapat diakses oleh siapa saja yang ingin mengendalikan pengeluaran sehari‑hari.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-mencatat-pengeluaran-harian-tanpa-aplikasi-biar-uang-nggak-cepat-habis-261018v.html, without altering the facts of the original article.

Gaji Menguap Sebelum Bulan Usai? Simak 5 Penyebab Utama Pengeluaran Tersembunyi yang Membuat Dompet Kosong

Gaji menguap sebelum bulan usai? Itulah pertanyaan yang sering dikeluhkan oleh banyak orang ketika melihat saldo rekening menurun drastis hanya beberapa hari setelah gajian. Fenomena ini tidak selalu menandakan penghasilan terlalu kecil atau manajemen keuangan yang buruk. Seringkali, ada pengeluaran tersembunyi yang tidak disadari namun menelan sebagian besar gaji sebelum akhir bulan.

Pengeluaran Rutin yang Sering Terlewat

Setelah gajian, banyak orang langsung mengalokasikan uang untuk kebutuhan pokok seperti makan, transportasi, dan tagihan rutin. Namun, di antara transaksi tersebut, ada beberapa pengeluaran yang sering terlewat ketika meninjau laporan rekening. Contohnya, pembayaran tagihan listrik, air, atau internet yang dilakukan secara otomatis setiap bulan. Meskipun nominalnya tidak terlalu besar, namun ketika digabungkan dengan pembayaran sewa, cicilan, dan biaya tambahan lainnya, totalnya bisa menimbulkan kekosongan dana.

Selain itu, transaksi kecil yang terulang setiap harinya, seperti membeli minuman di luar, memesan makanan ketika pulang kerja terlalu lelah, atau membeli jajanan ringan, seringkali terabaikan. Nominalnya mungkin hanya puluhan ribu rupiah, tetapi ketika dikalkulasi selama satu bulan, pengeluaran ini dapat mencapai ratusan ribu, bahkan jutaan rupiah. Hal ini menambah beban finansial yang tidak terduga.

Pengeluaran Tidak Terencana yang Menyebabkan Gaji Cepat Habis

Selain pengeluaran rutin, ada juga pengeluaran tidak terencana yang bisa membuat saldo gaji cepat menurun. Misalnya, pembelian barang kebutuhan mendadak, pengeluaran untuk acara sosial, atau bahkan pembelian barang di akhir pekan. Tanpa adanya perencanaan atau anggaran, pengeluaran semacam ini dapat menguras sebagian besar dana yang sempat tersisa setelah gaji masuk.

Pengeluaran tak terduga seringkali muncul karena ketidaksiapan finansial. Ketika tidak ada cadangan dana darurat, setiap kejadian kecil dapat menimbulkan tekanan pada keuangan bulanan. Hal ini membuat orang merasa bahwa gaji mereka menguap begitu saja sebelum bulan usai.

Dampak Pengeluaran Tersembunyi pada Keuangan Pribadi

Pengeluaran tersembunyi tidak hanya membuat saldo gaji cepat menurun, tetapi juga dapat mempengaruhi kebiasaan menabung dan investasi. Ketika sebagian besar penghasilan sudah digunakan untuk kebutuhan sehari-hari, sulit bagi seseorang untuk menabung atau menyisihkan dana untuk tujuan jangka panjang. Akibatnya, tabungan tetap rendah dan potensi pertumbuhan keuangan menjadi terbatas.

Selain itu, pengeluaran yang tidak terkelola dapat menimbulkan stres dan kecemasan finansial. Ketika saldo rekening menipis lebih cepat dari yang diharapkan, orang sering merasa khawatir tentang kemampuan memenuhi kebutuhan mendesak di masa depan. Hal ini dapat memengaruhi kesehatan mental dan hubungan sosial, karena kebutuhan finansial menjadi sumber ketegangan.

Strategi Mengidentifikasi dan Mengelola Pengeluaran Tersembunyi

Langkah pertama untuk mengatasi masalah gaji cepat habis adalah memeriksa transaksi yang benar-benar terjadi. Mengandalkan ingatan saja tidak cukup; penting untuk meninjau laporan rekening secara detail. Dengan cara ini, Anda dapat mengetahui pengeluaran mana yang wajib dibayar, mana yang masih dapat disesuaikan, dan mana yang sebenarnya bisa dihentikan.

Setelah transaksi diidentifikasi, langkah selanjutnya adalah membuat anggaran bulanan. Alokasikan dana untuk kebutuhan pokok, tabungan, dan pengeluaran tak terduga. Dengan anggaran yang jelas, Anda dapat memantau pengeluaran harian dan memastikan tidak ada transaksi yang melampaui batas yang telah ditetapkan. Jika ada pengeluaran yang tidak terencana, pertimbangkan untuk menyesuaikan anggaran atau mencari alternatif yang lebih hemat.

Selain itu, penting untuk memanfaatkan fitur notifikasi pada aplikasi perbankan. Banyak bank menyediakan notifikasi real-time setiap kali ada transaksi. Dengan fitur ini, Anda dapat segera mengetahui jika ada transaksi yang tidak dikenal atau tidak terencana. Hal ini membantu dalam mengidentifikasi dan menghentikan pengeluaran yang tidak perlu sebelum menimbulkan dampak signifikan pada saldo gaji.

Kesadaran dan Pendidikan Keuangan sebagai Kunci

Kesadaran akan pengeluaran tersembunyi dan pendidikan keuangan merupakan kunci untuk mengatasi masalah gaji cepat habis. Dengan memahami bagaimana uang beredar dalam kehidupan sehari-hari, seseorang dapat membuat keputusan finansial yang lebih bijaksana. Pendidikan keuangan dapat meliputi pemahaman tentang manajemen anggaran, pentingnya tabungan, dan cara mengelola pengeluaran tidak terencana.

Selain itu, penting untuk membangun kebiasaan menabung secara konsisten. Menyisihkan sebagian kecil gaji setiap bulan, bahkan jika nominalnya kecil, dapat membantu membangun cadangan dana darurat. Dengan memiliki cadangan, Anda tidak akan terpaksa mengeluarkan uang dari tabungan ketika menghadapi pengeluaran tak terduga.

Langkah Praktis untuk Menjaga Gaji Tetap Tahan Hingga Akhir Bulan

Berikut beberapa langkah praktis yang dapat Anda terapkan:

1. Catat setiap transaksi secara rinci, baik itu pembayaran tagihan rutin maupun pengeluaran kecil.

2. Buat anggaran bulanan yang realistis dan fleksibel, dengan alokasi dana untuk kebutuhan pokok, tabungan, dan pengeluaran tak terduga.

3. Manfaatkan fitur notifikasi bank untuk memantau transaksi real-time.

4. Evaluasi pengeluaran setiap akhir minggu untuk memastikan tidak ada transaksi yang melampaui batas anggaran.

5. Sisihkan dana untuk tabungan darurat, setidaknya setara 3–6 bulan pengeluaran hidup.

Dengan menerapkan langkah-langkah ini, Anda dapat mengurangi risiko gaji cepat habis dan memastikan keuangan tetap stabil hingga akhir bulan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/gaji-cepat-habis-sebelum-akhir-bulan-cek-pengeluaran-yang-sering-terlewat-261019p.html, without altering the facts of the original article.