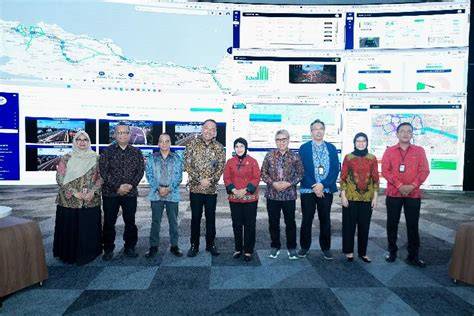
Jasa Marga Gandeng BPS Luncurkan Sistem Integrasi Data Lalu Lintas Tol, Janji Tingkatkan Keamanan dan Efisiensi Jalan Raya Nasional

Jasa Marga, perusahaan operator jalan tol terbesar di Indonesia, baru saja mengumumkan kolaborasi strategis dengan Badan Pusat Statistik (BPS). Kerjasama ini bertujuan meluncurkan sistem integrasi data lalu lintas tol yang akan meningkatkan keamanan dan efisiensi jalan raya nasional.

Rangkaian Langkah Awal Kolaborasi Jasa Marga dan BPS

Perjanjian kerja sama ini menandai tonggak penting dalam pengembangan infrastruktur transportasi. Jasa Marga akan memanfaatkan jaringan tol nasionalnya sebagai platform utama, sementara BPS akan menyuntikkan data statistik dan metodologi analisis statistik yang telah terbukti akurat. Melalui integrasi ini, kedua lembaga berencana menciptakan sistem yang dapat memproses dan menganalisis data lalu lintas secara real‑time, sekaligus memantau dinamika pertumbuhan ekonomi antarwilayah.

Konsep inti dari sistem ini adalah menggabungkan data volume kendaraan, waktu perjalanan, dan pola pergerakan kendaraan di seluruh jaringan tol. Data yang dihasilkan akan diolah menggunakan algoritma prediksi mobilitas yang disarankan oleh BPS. Dengan begitu, Jasa Marga dapat memperoleh gambaran yang lebih jelas tentang fluktuasi lalu lintas di setiap segmen tol, serta faktor-faktor yang mempengaruhi pergerakan kendaraan tersebut.

Selain itu, sistem ini juga akan memfasilitasi pertukaran data antara Jasa Marga dan BPS secara otomatis. Data yang masuk dari sensor tol, kamera pengawas, dan sistem pembayaran elektronik akan langsung terintegrasi ke dalam basis data BPS. Proses ini menghilangkan kebutuhan akan proses manual, mempercepat akurasi, dan mengurangi risiko kesalahan manusia.

Manfaat Utama bagi Keamanan dan Efisiensi Jalan Raya Nasional

Dengan adanya sistem integrasi data lalu lintas tol, Jasa Marga berupaya meningkatkan keamanan jalan tol. Analisis data real‑time memungkinkan deteksi dini potensi kecelakaan, kemacetan, atau gangguan lalu lintas. Sistem ini dapat memberi peringatan kepada pengendara melalui papan informasi dinamis, serta memicu tindakan preventif dari petugas keamanan tol.

Efisiensi jalan raya nasional juga menjadi fokus utama. Data yang terintegrasi dapat membantu Jasa Marga dalam merencanakan pemeliharaan infrastruktur secara lebih tepat waktu. Misalnya, bila sistem mendeteksi pola peningkatan volume kendaraan di suatu titik, pemeliharaan jalan dapat dijadwalkan sebelum kondisi jalan menjadi buruk, sehingga mengurangi waktu tunggu dan biaya perbaikan yang lebih besar di kemudian hari.

Lebih jauh, sistem ini berpotensi mempengaruhi kebijakan transportasi nasional. Dengan data yang akurat dan komprehensif, pemerintah dapat merancang kebijakan tarif tol, pengaturan rute alternatif, atau penambahan fasilitas pendukung seperti stasiun pengisian bahan bakar. Semua keputusan ini didasarkan pada data yang dapat dipercaya, bukan hanya perkiraan atau opini.

Kontribusi terhadap Prediksi Mobilitas dan Pertumbuhan Ekonomi

Perkembangan sistem integrasi ini juga akan memperkuat kemampuan prediksi mobilitas. BPS, sebagai lembaga statistik, telah mengembangkan model statistik yang dapat memprediksi pergerakan kendaraan berdasarkan berbagai variabel ekonomi dan demografis. Dengan data lalu lintas tol yang terintegrasi, model ini akan menjadi lebih akurat, karena data yang masuk bersifat granular dan real‑time.

Hasil prediksi mobilitas yang lebih tepat dapat digunakan oleh Jasa Marga untuk menyesuaikan kapasitas tol, menambah jalur, atau menyesuaikan tarif. Hal ini akan meningkatkan pengalaman pengguna tol sekaligus memaksimalkan pendapatan Jasa Marga. Selain itu, data mobilitas yang akurat juga membantu pemerintah dalam merencanakan pembangunan infrastruktur baru di daerah yang memiliki potensi pertumbuhan ekonomi tinggi.

Di sisi lain, data lalu lintas tol yang terintegrasi dapat menjadi indikator penting bagi BPS dalam memantau dinamika pertumbuhan ekonomi antarwilayah. Pergerakan kendaraan sering kali mencerminkan aktivitas ekonomi, seperti transportasi barang, mobilitas tenaga kerja, dan perjalanan bisnis. Dengan memantau tren ini, BPS dapat memberikan insight kepada pembuat kebijakan tentang daerah yang membutuhkan investasi infrastruktur tambahan atau kebijakan fiskal yang mendukung.

Proses Implementasi dan Tantangan Teknis

Implementasi sistem integrasi data lalu lintas tol memerlukan koordinasi teknis antara Jasa Marga dan BPS. Kedua lembaga harus menyelaraskan standar data, protokol keamanan, dan mekanisme sinkronisasi data. Proses ini melibatkan pemrograman perangkat lunak, pengaturan database, serta pengujian sistem secara menyeluruh.

Keamanan data menjadi aspek krusial. Karena data lalu lintas mencakup informasi pribadi pengendara, Jasa Marga dan BPS harus memastikan bahwa sistem memenuhi standar perlindungan data pribadi dan keamanan siber. Penggunaan enkripsi, autentikasi multi‑faktor, dan audit log menjadi bagian penting dalam menjaga integritas sistem.

Selain itu, tantangan teknis lainnya melibatkan integrasi dengan berbagai sumber data yang beragam. Sensor tol, kamera pengawas, dan sistem pembayaran tol menggunakan teknologi yang berbeda, sehingga perlu dilakukan adaptasi agar semua data dapat diproses secara konsisten. Kolaborasi ini juga memerlukan pelatihan bagi staf teknis di kedua lembaga untuk mengoperasikan dan memelihara sistem baru.

Dampak Jangka Panjang bagi Pengguna Jalan Tol dan Perekonomian Nasional

Dari perspektif pengguna jalan tol, sistem integrasi ini akan menghasilkan pengalaman yang lebih lancar. Pengendara dapat mengakses informasi real‑time mengenai kondisi lalu lintas, estimasi waktu tempuh, dan alternatif rute. Hal ini akan mengurangi stres perjalanan dan meminimalkan keterlambatan, yang pada akhirnya meningkatkan produktivitas di sektor bisnis dan industri.

Untuk perekonomian nasional, peningkatan efisiensi dan keamanan jalan tol dapat memperkuat rantai pasokan. Barang dan jasa dapat bergerak lebih cepat dan lebih aman, mengurangi biaya logistik. Ini akan memperkuat daya saing industri Indonesia di pasar global, karena biaya distribusi yang lebih rendah dapat diterjemahkan menjadi harga akhir yang lebih kompetitif.

Lebih lanjut, data yang terintegrasi dapat menjadi dasar bagi kebijakan transportasi yang lebih inklusif. Misalnya,

Disclaimer: This article was automatically rewritten by AI based on source: https://nasional.tempo.co/read/2123195/jasa-marga-dan-bps-perkuat-integrasi-data-lalu-lintas-jalan-tol, without altering the facts of the original article.
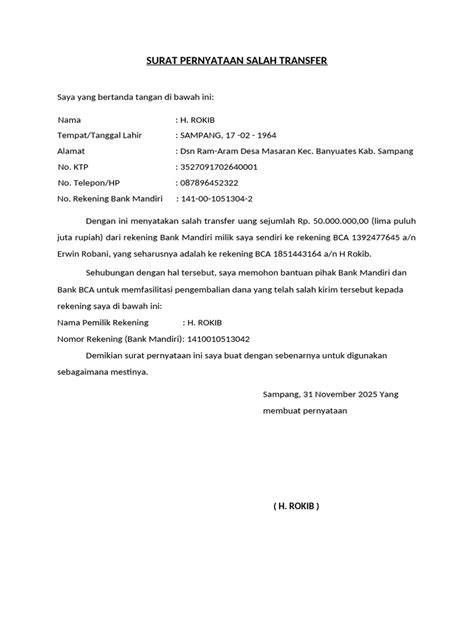
Transfer Uang Salah ke Rekening Orang Lain? Langkah Darurat yang Harus Dilakukan Sekarang Juga untuk Hindari Kerugian Besar

Transfer uang salah ke rekening orang lain dapat menimbulkan kecemasan bagi banyak nasabah, terutama ketika jumlah yang dikirim cukup besar. Kesalahan ini biasanya terjadi karena kelalaian saat memasukkan nomor rekening, memilih nama penerima, atau tidak memeriksa kembali data transaksi sebelum mengonfirmasi pembayaran. Momen ini menyoroti pentingnya kesabaran dan kehati-hatian saat melakukan transaksi keuangan, sekaligus menegaskan bahwa nasabah harus segera mengambil langkah-langkah darurat untuk meminimalkan kerugian.

Peran Agen BRILink di Daerah Terpencil

Di Ternate, Maluku Utara, salah satu agen BRILink yang berlokasi di Pasar Barito Gamalama melayani nasabah setiap hari. Agen ini menjadi sarana penting bagi masyarakat yang ingin melakukan transfer, tarik tunai, dan setor tunai. Dengan hadirnya agen tersebut, inklusi keuangan dapat diperkuat dan penetrasi layanan perbankan dapat diperluas hingga ke pelosok daerah. Sehingga, meski berada di daerah terpencil, nasabah masih memiliki akses mudah untuk melakukan transaksi keuangan.

Bagaimana Kesalahan Transfer Terjadi?

Kesalahan transfer uang biasanya disebabkan oleh tiga faktor utama: (1) memasukkan nomor rekening yang salah, (2) memilih nama penerima yang keliru, dan (3) tidak memeriksa data transaksi sebelum mengonfirmasi pembayaran. Ketiga faktor ini dapat terjadi baik saat menggunakan aplikasi mobile banking maupun saat melakukan transaksi melalui agen BRILink. Ketika salah satu faktor tersebut terjadi, nasabah dapat secara tidak sengaja mengirimkan dana ke rekening yang tidak dimaksudkan.

Reaksi Segera Setelah Menyadari Kesalahan

Setelah menyadari bahwa transfer telah dilakukan ke rekening salah, nasabah sebaiknya segera menghubungi bank atau penyedia layanan pembayaran. Kecepatan pelaporan sangat penting agar pihak bank dapat memulai proses penelusuran transaksi. Melalui komunikasi yang cepat, nasabah dapat memperoleh penjelasan tentang prosedur yang dapat ditempuh untuk mengupayakan pengembalian dana. Namun, penting untuk diingat bahwa kesalahan transfer tidak otomatis membuat bank dapat menarik kembali dana secara sepihak. Penanganannya akan bergantung pada jenis transaksi, status dana, hasil penelusuran, dan ketentuan yang berlaku.

Langkah-Langkah yang Harus Diperhatikan

Berikut adalah langkah-langkah yang dapat diambil nasabah jika mengalami salah transfer uang:

1. Segera hubungi bank atau penyedia layanan pembayaran. Pastikan untuk menyampaikan detail transaksi, termasuk tanggal, waktu, dan jumlah yang dikirim. Menyediakan data tersebut akan mempercepat proses verifikasi dan penelusuran.

2. Siapkan dokumen pendukung. Biasanya bank akan meminta bukti transaksi, seperti slip atau tangkapan layar transaksi, serta identitas diri yang terdaftar. Menyiapkan dokumen ini sejak awal dapat memperlancar proses pengajuan klaim.

3. Tanyakan prosedur pengembalian dana. Setiap bank memiliki kebijakan berbeda terkait penarikan dana yang salah. Mengetahui prosedur yang tepat akan membantu nasabah memahami langkah selanjutnya dan memperkirakan waktu penyelesaian.

4. Ikuti jalur pengaduan resmi. Jika proses penelusuran tidak memuaskan, nasabah dapat mengajukan pengaduan melalui jalur resmi bank atau lembaga pengawas. Menyampaikan keluhan secara tertulis akan memudahkan proses penyelidikan lebih lanjut.

Dampak Psikologis dan Finansial bagi Nasabah

Kesalahan transfer uang tidak hanya menimbulkan dampak finansial, tetapi juga psikologis. Nasabah sering merasa cemas, khawatir, dan bahkan malu karena telah melakukan kesalahan yang dapat menimbulkan kerugian. Kondisi ini dapat memengaruhi keputusan nasabah dalam melakukan transaksi keuangan di masa mendatang. Selain itu, jika jumlah yang salah transfer cukup besar, nasabah mungkin mengalami tekanan finansial tambahan, terutama jika dana tersebut diperlukan untuk kebutuhan penting.

Strategi Pencegahan untuk Menghindari Kesalahan Transfer

Untuk menghindari kesalahan transfer uang ke rekening orang lain, nasabah dapat menerapkan beberapa strategi berikut:

1. Periksa kembali nomor rekening dan nama penerima sebelum mengonfirmasi transaksi. Memastikan data benar akan mengurangi risiko kesalahan.

2. Gunakan fitur verifikasi ganda jika tersedia. Banyak aplikasi mobile banking menyediakan opsi untuk memverifikasi transaksi melalui kode OTP atau notifikasi tambahan.

3. Simpan data penerima yang sering digunakan. Dengan menambahkan rekening penerima ke daftar favorit, nasabah dapat mengurangi kemungkinan salah memasukkan nomor.

4. Perhatikan notifikasi transaksi. Setelah melakukan transfer, segera cek notifikasi atau slip transaksi untuk memastikan bahwa data yang tercatat sesuai dengan yang dimaksud.

Peran Agen BRILink dalam Menangani Kesalahan Transfer

Agen BRILink tidak hanya berfungsi sebagai titik layanan bagi nasabah, tetapi juga dapat membantu dalam proses pelaporan kesalahan transfer. Agen dapat memberikan informasi kontak yang tepat, membantu nasabah mengisi formulir klaim, dan memberikan panduan tentang langkah selanjutnya. Dengan demikian, agen BRILink menjadi perantara penting dalam menjaga keamanan dan kenyamanan nasabah.

Kesimpulan

Transfer uang salah ke rekening orang lain adalah situasi yang sering terjadi namun dapat diatasi jika nasabah mengetahui langkah-langkah darurat yang tepat. Segera menghubungi bank, menyiapkan dokumen pendukung, dan mengikuti prosedur resmi menjadi kunci untuk meminimalkan kerugian. Selain itu, pencegahan melalui verifikasi ganda dan penyimpanan data penerima dapat mengurangi risiko kesalahan di masa depan. Dengan kesadaran dan tindakan cepat, nasabah dapat mengatasi masalah ini secara efektif dan melanjutkan aktivitas keuangan mereka tanpa hambatan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.antaranews.com/berita/5810183/salah-transfer-uang-ke-rekening-orang-lain-ini-langkahnya, without altering the facts of the original article.
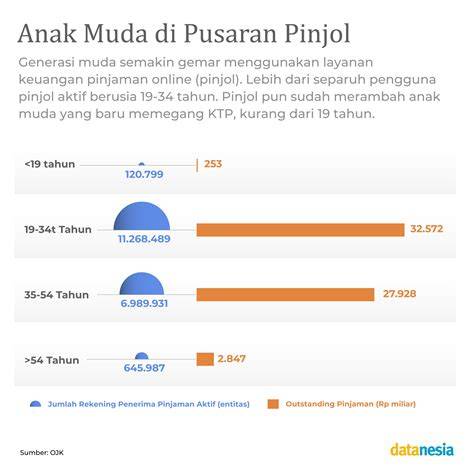
5 Alasan Mengapa Generasi Z Terpikat Pinjol dan Paylater: Kemudahan Instan, Tekanan Sosial, dan Bahaya Utang yang Menyelinap Tanpa Disadari

Generasi Z semakin terpikat pinjol dan paylater, sebuah fenomena yang memuncak di tengah kemudahan aplikasi, tekanan sosial, dan risiko utang tersembunyi.

Waktu, Tempat, dan Fakta Penggunaan Pinjol di Kota Serang

Di Kota Serang, Banten, pada Selasa (7/4/2026), warga sedang mencari aplikasi pinjaman online lewat layar smartphone mereka. Foto yang diambil oleh Muhammad Bagus Khoirunas menampilkan antarmuka aplikasi yang memudahkan proses pengajuan pinjaman. Keberadaan aplikasi ini sudah menjadi bagian dari kehidupan sehari-hari, khususnya bagi generasi muda yang ingin memenuhi kebutuhan tak terduga.

Survei Nasional Muda Bicara ID: 59,38 Persen Pengguna Pinjol dan Paylater

Menurut survei nasional Muda Bicara ID pada Maret 2026, 59,38 persen anak muda Indonesia mengaku pernah menggunakan pinjol atau paylater untuk membeli sesuatu. Angka ini menunjukkan tingginya penggunaan layanan pembiayaan digital di kelompok usia muda. Survei tersebut melibatkan 800 responden berusia 17–40 tahun. Meskipun angka ini berbeda dengan klaim 61,5 persen pada topik serupa, perbedaan tersebut tidak dapat dianggap sama tanpa mengetahui sumber survei dan definisi respondennya.

Perbandingan dengan Survei Jakpat: 31 Persen Paylater dan 11 Persen Pinjaman Tunai Online

Survei Jakpat pada paruh kedua 2025 menemukan 31 persen responden menggunakan paylater dan 11 persen menggunakan pinjaman tunai online. Dalam survei yang melibatkan 2.089 responden, Gen Z juga disebut sebagai kelompok yang rentan menggunakan pinjaman online ketika menghadapi tekanan keuangan. Data ini menegaskan bahwa generasi muda tidak hanya aktif menggunakan pinjol, tetapi juga terbuka terhadap alternatif pembayaran seperti paylater.

Alasan Generasi Z Terpikat Pinjol dan Paylater

Kemudahan mengajukan pinjaman melalui aplikasi menjadi faktor utama. Proses yang cepat dan pencairan dana yang instan membuat layanan keuangan digital menjadi solusi praktis bagi kebutuhan mendesak. Fleksibilitas pembayaran, seperti kemampuan membayar dalam jangka waktu tertentu atau dalam cicilan, juga menarik bagi generasi yang menghargai kebebasan finansial.

Tekanan sosial turut memengaruhi keputusan generasi Z. Di era media sosial, keinginan untuk tampil aktif dan memiliki gaya hidup tertentu menuntut akses cepat ke dana. Aplikasi pinjol dan paylater memberikan solusi cepat tanpa harus menunggu proses birokrasi panjang. Selain itu, fitur pembayaran online yang terintegrasi dengan platform e-commerce memudahkan pembelian barang atau layanan digital yang sering diinginkan oleh generasi muda.

Namun, risiko utang yang menyelinap tanpa disadari juga menjadi ancaman serius. Banyak generasi Z yang belum memahami secara mendalam struktur bunga dan biaya tambahan yang terkait dengan pinjol. Hal ini dapat menimbulkan beban utang yang sulit diprediksi, terutama jika pembayaran tidak teratur atau terjadwal. Ketergantungan pada pinjol juga dapat menurunkan kemampuan menabung dan menyiapkan dana darurat.

Dampak Sosial dan Ekonomi pada Generasi Z

Penggunaan pinjol yang tinggi dapat memengaruhi pola konsumsi generasi Z. Ketergantungan pada layanan keuangan digital dapat memicu perilaku impulsif, di mana keputusan pembelian didorong lebih oleh kemudahan pembayaran daripada kebutuhan nyata. Dampak jangka panjangnya dapat terlihat dalam meningkatnya tingkat utang dan menurunnya kestabilan keuangan pribadi.

Dari segi ekonomi, tingginya penggunaan pinjol juga mencerminkan ketidaksetaraan akses ke layanan keuangan tradisional. Banyak generasi muda yang belum memiliki tabungan atau jaminan kredit formal, sehingga mereka terpaksa mengandalkan pinjol. Hal ini dapat memperkuat ketergantungan pada sistem keuangan informal, yang seringkali tidak transparan dan menuntut suku bunga tinggi.

Peran Pemerintah dan Lembaga Keuangan dalam Menangani Risiko

Perlu ada regulasi yang lebih ketat untuk melindungi konsumen, terutama generasi Z. Transparansi suku bunga, biaya, dan jangka waktu pinjaman harus menjadi keharusan. Selain itu, lembaga keuangan formal dapat meningkatkan akses ke produk tabungan dan kredit bagi generasi muda, sehingga mereka tidak terpaksa menggunakan pinjol sebagai satu-satunya solusi.

Program edukasi keuangan yang ditargetkan pada generasi Z juga penting. Melalui kampanye yang menekankan pentingnya perencanaan keuangan, manajemen utang, dan pemahaman tentang bunga, generasi muda dapat membuat keputusan yang lebih bijaksana. Edukasi ini dapat disampaikan melalui media sosial, sekolah, dan komunitas digital.

Kesimpulan: Menyeimbangkan Kemudahan dan Kesadaran Finansial

Generasi Z terpesona oleh kemudahan instan yang ditawarkan pinjol dan paylater. Namun, mereka juga harus menyadari risiko utang yang dapat menjerat. Dengan regulasi yang tepat, akses ke layanan keuangan formal, dan edukasi keuangan yang menyeluruh, generasi muda dapat memanfaatkan teknologi keuangan dengan bijak, menghindari jebakan utang, dan tetap menjaga kestabilan finansial pribadi.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.antaranews.com/berita/5832431/mengapa-anak-muda-suka-pinjol-dan-paylater-ini-5-alasannya, without altering the facts of the original article.
7 Fakta Mengejutkan tentang Pinjol di Kalangan Anak Muda: Statistik Kebangkrutan, Bunga Menggila, dan Dampak Psikologis yang Jarang Dibahas

Pinjol, layanan pinjaman online, kini menjadi bagian integral dari kehidupan finansial anak muda di Indonesia. Kemudahan akses melalui ponsel, proses pengajuan yang praktis, serta pencairan dana yang cepat membuat pinjol semakin dekat dengan kebutuhan sehari-hari para generasi muda. Namun, di balik kemudahan tersebut tersembunyi risiko yang dapat mengakibatkan beban finansial jangka panjang.

Motivasi Utama Penggunaan Pinjol di Kalangan Anak Muda

Menurut survei Jakpat pada paruh kedua 2025, yang melibatkan 2.089 responden dari Gen Z, milenial, dan Gen X, alasan utama anak muda menggunakan pinjol meliputi kebutuhan mendesak, pembayaran tagihan, dan pencicilan barang. Beberapa responden juga mencatat bahwa pinjol menjadi solusi ketika kondisi keuangan tidak terduga, seperti kehilangan pekerjaan sementara atau kebutuhan mendadak untuk perbaikan rumah.

Penggunaan pinjol tidak selalu berawal dari keinginan membeli barang untuk mengikuti tren. Banyak yang memanfaatkan layanan ini sebagai alternatif bagi pembayaran bulanan yang terhambat, seperti tagihan listrik atau internet. Selain itu, beberapa responden melaporkan bahwa pinjol membantu mereka mengatasi kekurangan dana sebelum tagihan jatuh tempo.

Proses Pengajuan dan Pencairan Dana: Kecepatan yang Menarik

Keunggulan pinjol terletak pada proses pengajuan yang dapat dilakukan secara online melalui aplikasi. Calon peminjam tidak perlu datang langsung ke kantor lembaga keuangan, sehingga menghemat waktu dan tenaga. Pencairan dana biasanya berlangsung dalam waktu singkat, sering kali dalam hitungan jam, menjadikan pinjol solusi cepat bagi kebutuhan mendesak.

Namun, kecepatan ini juga menjadi faktor risiko. Tanpa perhitungan kemampuan membayar, pinjaman yang awalnya dianggap sebagai solusi jangka pendek dapat berkembang menjadi beban keuangan berkepanjangan. Hal ini terutama terjadi ketika peminjam tidak memperhitungkan cicilan bulanan yang harus dibayar, sehingga menambah beban bulanan yang tidak terduga.

Risiko Bunga Tinggi dan Ketergantungan Finansial

Pinjol seringkali menawarkan bunga yang lebih tinggi dibandingkan pinjaman tradisional. Meskipun bunga ini tidak selalu disertai dengan biaya tambahan yang jelas, tingkat bunga tinggi dapat menyebabkan beban cicilan yang berat bagi peminjam. Ketergantungan pada pinjol juga dapat menimbulkan kebiasaan mengajukan pinjaman berulang kali, yang pada akhirnya memperburuk kondisi keuangan.

Beberapa pengguna melaporkan bahwa mereka merasa terjebak dalam siklus pinjaman yang terus berulang, karena kebutuhan mendesak terus muncul dan pinjol menjadi satu-satunya solusi cepat. Siklus ini dapat menyebabkan kebangkrutan pribadi jika tidak diatasi dengan bijaksana.

Dampak Psikologis yang Jarang Dibahas

Penggunaan pinjol tidak hanya berdampak pada kondisi finansial, tetapi juga dapat memengaruhi kesehatan mental. Tekanan untuk membayar cicilan tepat waktu dapat menimbulkan stres dan kecemasan. Beberapa responden melaporkan perasaan terbebani dan tidak tenang ketika harus mengatur pembayaran pinjaman sekaligus kebutuhan sehari-hari lainnya.

Selain itu, rasa bersalah atau malu karena harus meminjam uang dapat memengaruhi hubungan sosial. Anak muda yang sering mengajukan pinjol mungkin merasa terisolasi karena tidak dapat berpartisipasi dalam kegiatan sosial yang memerlukan dana tambahan.

Perubahan Kebiasaan Transaksi Keuangan di Era Digital

Perkembangan teknologi finansial telah mengubah cara anak muda bertransaksi. Layanan pinjaman online memanfaatkan aplikasi mobile, sehingga proses pengajuan tidak lagi memerlukan kunjungan fisik ke kantor. Hal ini membuat pinjol menjadi pilihan yang lebih menarik bagi mereka yang terbiasa menggunakan layanan digital.

Namun, perubahan ini juga menuntut kesadaran lebih tinggi terhadap risiko keuangan. Anak muda perlu memahami mekanisme bunga, tenor pinjaman, dan konsekuensi jangka panjang dari cicilan yang tidak terkelola dengan baik. Kesadaran ini penting untuk mencegah kebangkrutan pribadi dan menjaga kesehatan mental.

Strategi Menghindari Risiko Pinjol

Berikut beberapa langkah yang dapat diambil oleh anak muda untuk menghindari risiko pinjol: pertama, evaluasi kebutuhan dana sebelum mengajukan pinjaman. Kedua, hitung kemampuan membayar cicilan bulanan secara realistis. Ketiga, bandingkan bunga dan biaya tambahan dari berbagai penyedia pinjol sebelum memutuskan. Keempat, pertimbangkan alternatif lain seperti pinjaman keluarga atau lembaga keuangan tradisional dengan bunga lebih rendah.

Selain itu, penting untuk tetap menjaga catatan keuangan. Menyusun anggaran bulanan dan mencatat pengeluaran dapat membantu memantau beban cicilan pinjol. Jika memungkinkan, lakukan pembayaran lebih awal untuk mengurangi beban bunga.

Kesimpulan

Pinjol telah menjadi solusi cepat bagi anak muda yang menghadapi kebutuhan mendesak. Namun, kemudahan ini menimbulkan risiko finansial dan psikologis yang signifikan. Dengan memahami alasan penggunaan, proses pengajuan, serta risiko bunga tinggi dan ketergantungan, anak muda dapat membuat keputusan yang lebih bijaksana. Kesadaran akan dampak jangka panjang dan strategi pengelolaan keuangan yang tepat akan membantu mereka menghindari kebangkrutan pribadi dan menjaga kesehatan mental.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.antaranews.com/berita/5832875/mengapa-anak-muda-suka-pinjol-ini-7-alasan-dan-risikonya, without altering the facts of the original article.
Dana Riset RI Tembus Rp6 Triliun pada 2027, Analisis Proyeksi Tambahan Rp20 Triliun dan Dampaknya bagi Inovasi Teknologi

Keyword: dana riset Indonesia, alokasi APBN, dana abadi penelitian, inovasi teknologi, Kemdiktisaintek, Presiden Prabowo Subianto, Konvensi Sains, Teknologi, dan Industri Indonesia, Institut Teknologi Sepuluh Nopember, Surabaya, 2027, 20 triliun, 3 triliun.

Alokasi Dana Riset Indonesia Tembus Rp6 Triliun pada 2027

Anggaran penelitian yang dikelola Direktorat Jenderal Riset dan Pengembangan Kementerian Pendidikan Tinggi, Sains, dan Teknologi (Kemdiktisaintek) diperkirakan mencapai Rp6 triliun pada 2027. Anggaran ini berasal dari dua sumber utama: Anggaran Pendapatan dan Belanja Negara (APBN) serta hasil pengelolaan dana abadi penelitian melalui Lembaga Pengelola Dana Pendidikan (LPDP). Perkiraan ini menegaskan komitmen pemerintah Indonesia untuk memperkuat kapasitas riset nasional.

Direktur Jenderal Riset dan Pengembangan Kemdiktisaintek, Fauzan Adziman, mengungkapkan bahwa alokasi APBN untuk hibah penelitian pada tahun depan mencapai sekitar Rp3 triliun. Sementara itu, dana abadi penelitian mendapat tambahan pokok sebesar Rp20 triliun atas arahan Presiden Prabowo Subianto. Penambahan dana abadi tersebut menunjukkan adanya dorongan strategis dari pemerintah untuk memperluas sumber daya finansial bagi riset dan inovasi.

Menurut Fauzan, “Untuk tahun depan, untuk APBN itu untuk hanya riset saja ya, ini riset yang kita hibahkan itu sekitar Rp3 triliun.” Ia menegaskan bahwa dana abadi penelitian tidak dapat langsung digunakan seluruhnya untuk membiayai penelitian dalam satu tahun. Dana abadi dikelola agar hasil pengembangannya dapat dikelola secara berkelanjutan, sehingga dapat mendukung proyek riset jangka panjang.

Perlu dicatat bahwa konfirmasi tambahan dana abadi sebesar Rp20 triliun telah diterima sekitar satu bulan lalu, menandakan adanya proses administrasi dan persetujuan yang memerlukan waktu. Meskipun tidak semua dana dapat segera dipakai, komitmen ini menandai langkah signifikan dalam memperkuat ekosistem riset Indonesia.

Konvensi Sains, Teknologi, dan Industri Indonesia 2026: Platform Pengumuman Strategis

Pengumuman tentang alokasi dana riset ini dilakukan dalam Konvensi Sains, Teknologi, dan Industri Indonesia (KSTI) 2026 yang diadakan di Institut Teknologi Sepuluh Nopember (ITS), Surabaya. KSTI menjadi ajang penting bagi para peneliti, akademisi, dan pemangku kepentingan industri untuk bertukar ide dan menjalin kolaborasi. Keberadaan KSTI di Surabaya menegaskan peran kota ini sebagai pusat inovasi di wilayah Jawa Timur.

Fauzan Adziman menekankan pentingnya kolaborasi lintas sektor dalam memanfaatkan dana riset. Ia menyatakan bahwa alokasi dana harus diselaraskan dengan kebutuhan riset yang mendesak, termasuk bidang energi terbarukan, kesehatan, dan teknologi informasi. Dengan alokasi Rp6 triliun pada 2027, diharapkan Indonesia dapat mempercepat pengembangan teknologi yang dapat meningkatkan daya saing global.

Peran Dana Abadi Penelitian dalam Memperkuat Riset Nasional

Dana abadi penelitian, yang kini mencapai Rp20 triliun, memiliki peran strategis dalam menciptakan fondasi finansial jangka panjang bagi riset. Dana abadi ini dikelola secara profesional, dengan tujuan menghasilkan pendapatan yang dapat dialokasikan kembali ke program riset. Hal ini memungkinkan peneliti untuk merencanakan proyek jangka panjang tanpa tergantung sepenuhnya pada alokasi tahunan APBN.

Pengelolaan dana abadi ini juga mencerminkan pendekatan sistematis terhadap inovasi. Dengan pendapatan yang stabil, lembaga riset dapat mengalokasikan sumber daya untuk fasilitas penelitian, pengembangan perangkat lunak, dan pelatihan tenaga ahli. Selain itu, dana abadi dapat digunakan untuk mendukung kolaborasi internasional, memungkinkan Indonesia untuk berpartisipasi dalam proyek riset global.

Dampak pada Inovasi Teknologi dan Ekonomi Nasional

Alokasi dana riset sebesar Rp6 triliun pada 2027 diharapkan memberikan dampak signifikan pada inovasi teknologi. Dengan pendanaan yang cukup, universitas dan lembaga penelitian dapat mengembangkan teknologi baru dalam bidang energi bersih, bioteknologi, dan kecerdasan buatan. Teknologi yang dikembangkan di tingkat nasional dapat memperkuat posisi Indonesia di pasar global, meningkatkan ekspor produk berbasis teknologi, dan menciptakan lapangan kerja baru.

Selain itu, peningkatan alokasi dana riset dapat mempercepat translasi hasil penelitian menjadi produk komersial. Dengan dukungan finansial yang kuat, proses komersialisasi dapat dipercepat melalui pengembangan prototipe, uji pasar, dan peluncuran produk. Hal ini penting bagi pertumbuhan industri kreatif dan teknologi tinggi di Indonesia.

Perlu diingat bahwa alokasi dana tidak hanya berdampak pada sektor akademik. Industri swasta dapat memanfaatkan hasil riset untuk meningkatkan efisiensi operasional dan mengembangkan produk inovatif. Kolaborasi antara sektor publik dan swasta menjadi kunci dalam memaksimalkan manfaat dana riset, memastikan bahwa inovasi dapat diterapkan secara praktis dan memberikan nilai tambah bagi ekonomi nasional.

Strategi Pengelolaan Dana Riset untuk Keberlanjutan

Pengelolaan dana riset tidak hanya tentang alokasi tahunan, tetapi juga tentang bagaimana dana tersebut dipakai secara efektif. Kemdiktisaintek menekankan pentingnya evaluasi dan monitoring proyek riset. Dengan sistem pengawasan yang transparan, dana dapat dialokasikan ke proyek yang menunjukkan potensi dampak tinggi.

Penggunaan teknologi informasi, seperti sistem manajemen proyek digital, dapat mempercepat proses evaluasi dan pelaporan. Hal ini memungkinkan peneliti dan manajer proyek untuk memantau progres secara real-time, sehingga alokasi dana dapat disesuaikan dengan kebutuhan aktual.

Kesimpulan: Masa Depan Riset Indonesia yang Lebih Cerah

Dengan alokasi dana riset Indonesia mencapai Rp6 triliun pada 2027 dan tambahan dana abadi sebesar Rp20 triliun, negara ini menempatkan diri sebagai pemain penting dalam arena inovasi global. Pendanaan yang kuat akan memperkuat kapasitas

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20261111150155-33-784307/dana-riset-ri-tembus-rp6-triliun-pada-2027-ada-tambahan-rp20-t, without altering the facts of the original article.
Konvensi Sains 2026: Pemerintah Dorong Inovasi Berbasis Riset yang Diprediksi Tingkatkan Pertumbuhan Ekonomi Nasional Secara Signifikan

Konvensi Sains 2026 menandai langkah strategis pemerintah dalam mendorong inovasi berbasis riset, yang diprediksi dapat meningkatkan pertumbuhan ekonomi nasional secara signifikan. Dengan melibatkan perguruan tinggi, lembaga penelitian, pemerintah, dan dunia industri, acara ini menegaskan komitmen Indonesia untuk tidak tertinggal dalam persaingan global di bidang sains dan teknologi.

Peluncuran Konvensi di ITS Surabaya

Konvensi Sains, Teknologi, dan Industri Indonesia (KSTI) 2026 secara resmi dibuka di Institut Teknologi Sepuluh Nopember (ITS), Surabaya, pada hari Rabu, 11 November 2026. Pembukaan dihadiri oleh Menteri Pendidikan Tinggi, Sains, dan Teknologi (Mendiktisaintek) Brian Yuliarto, yang menyampaikan visi besar KSTI sebagai platform kolaboratif untuk mempercepat pemanfaatan hasil riset nasional. Ia menekankan pentingnya sinergi antara lembaga akademik, industri, dan pemerintah, serta menolak perlunya persaingan antar perguruan tinggi yang dapat menghambat kemajuan bersama.

Brian Yuliarto menegaskan bahwa perguruan tinggi Indonesia harus bergerak bersama untuk mengejar ketertinggalan dalam penguasaan sains dan teknologi dibandingkan negara lain. Ia juga menyoroti perlunya mengubah hasil penelitian menjadi produk yang dapat dimanfaatkan oleh masyarakat dan dunia usaha. Menurutnya, masih banyak peneliti yang belum memperhitungkan nilai komersial dari inovasi yang mereka kembangkan. “Tadi saya tanya seluruh peneliti itu, setiap peneliti saya tanya, ini harga berapa? Ini harga berapa? Mungkin yang bisa menjawab harga hanya 20%,” ungkapnya.

Visi KSTI: Memperkuat Ekosistem Riset Nasional

KSTI 2026 dirancang untuk mempertemukan berbagai pemangku kepentingan, termasuk perguruan tinggi, lembaga penelitian, pemerintah, dan dunia industri. Tujuan utamanya adalah mempercepat pemanfaatan hasil riset nasional sehingga dapat langsung berkontribusi pada pembangunan ekonomi. Dengan adanya forum ini, diharapkan tercipta jaringan kolaboratif yang kuat dan berkelanjutan, mengurangi fragmentasi dalam ekosistem riset Indonesia.

Konvensi ini juga menonjolkan peran penting perguruan tinggi sebagai pusat inovasi. Mendorong perguruan tinggi untuk tidak hanya berfokus pada publikasi akademik, tetapi juga pada penerapan praktis dan komersialisasi hasil riset. Hal ini sejalan dengan kebutuhan industri yang mencari solusi inovatif untuk meningkatkan daya saing dan produktivitas.

Peran Pemerintah dalam Mendorong Inovasi Berbasis Riset

Pemerintah melalui Mendiktisaintek menegaskan komitmen dalam menyediakan kebijakan dan insentif yang mendukung transformasi riset menjadi produk komersial. Salah satu pendekatan yang diusulkan adalah penyediaan dana hibah khusus untuk proyek riset yang memiliki potensi pasar tinggi. Selain itu, pemerintah juga berencana memperkuat regulasi yang memfasilitasi proses transfer teknologi dari laboratorium ke industri.

Dengan kebijakan ini, diharapkan tercipta ekosistem yang meminimalkan hambatan birokratis bagi peneliti dan pengusaha, sehingga inovasi dapat lebih cepat bertransformasi menjadi produk nyata. Ini juga akan meningkatkan peluang bagi startup dan perusahaan kecil menengah (UKM) untuk mengadopsi teknologi baru, memperluas pangsa pasar, dan meningkatkan nilai tambah produk.

Potensi Dampak Ekonomi dari Inovasi Berbasis Riset

Inovasi berbasis riset diprediksi dapat meningkatkan pertumbuhan ekonomi nasional secara signifikan. Ketika hasil penelitian diubah menjadi produk yang dapat dipasarkan, tercipta lapangan kerja baru, pendapatan tambahan bagi peneliti dan pengusaha, serta peningkatan ekspor barang dan jasa berbasis teknologi. Selain itu, teknologi yang dikembangkan secara lokal dapat mengurangi ketergantungan pada impor, meningkatkan ketahanan ekonomi, dan memperkuat posisi Indonesia di pasar global.

Di sektor industri, penerapan teknologi inovatif dapat meningkatkan efisiensi produksi, menurunkan biaya operasional, dan meningkatkan kualitas produk. Hal ini berdampak pada daya saing perusahaan Indonesia di tingkat internasional. Di sektor publik, inovasi dapat memperbaiki layanan kesehatan, pendidikan, dan infrastruktur, meningkatkan kualitas hidup masyarakat, serta mempercepat transformasi digital negara.

Kolaborasi Lintas Sektor sebagai Kunci Kesuksesan

Keberhasilan KSTI 2026 bergantung pada sinergi antara perguruan tinggi, lembaga penelitian, pemerintah, dan industri. Setiap pihak membawa keahlian dan sumber daya unik yang saling melengkapi. Perguruan tinggi menyediakan pengetahuan dan tenaga kerja terampil; lembaga penelitian menghasilkan inovasi teknis; pemerintah memberikan kerangka kebijakan dan pendanaan; sementara industri menilai kebutuhan pasar dan memasarkan produk.

Kolaborasi ini juga menciptakan lingkungan belajar yang dinamis bagi mahasiswa dan peneliti. Melalui magang, proyek bersama, dan pelatihan industri, mereka dapat mengembangkan keterampilan praktis yang relevan dengan kebutuhan pasar. Hal ini meningkatkan kualitas sumber daya manusia Indonesia, yang merupakan aset penting dalam era ekonomi digital.

Implementasi Praktis: Dari Laboratorium ke Pasar

Untuk mengubah riset menjadi produk komersial, diperlukan proses transfer teknologi yang terstruktur. KSTI 2026 menekankan pentingnya mekanisme seperti inkubator, akselerator, dan platform teknologi. Dengan fasilitas ini, peneliti dapat memperoleh akses ke sumber daya pendanaan, mentor industri, dan jaringan pasar. Selain itu, proses prototyping, uji coba, dan sertifikasi produk menjadi langkah penting sebelum produk dapat dipasarkan secara luas.

Contoh implementasi yang berhasil di beberapa negara menunjukkan bahwa dukungan pemerintah dalam hal regulasi, pendanaan, dan kemitraan industri dapat mempercepat waktu komersialisasi inovasi. Di Indonesia, KSTI 2026 berupaya meniru model tersebut dengan menyesuaikan kebutuhan lokal, termasuk memperhatikan regulasi yang masih menjadi hambatan bagi inovasi.

Harapan dan Tantangan ke Depan

Harapan utama KSTI 2026 adalah terciptanya ekosistem inovasi yang berkelanjutan dan mampu menghasilkan produk-produk yang kompetitif di pasar global. Dengan dukungan pemerintah, perguruan tinggi, lembaga penelitian, dan industri, Indonesia dapat mempercepat transformasi digital dan meningkatkan daya sa

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20261111163329-33-784347/konvensi-sains-2026-pemerintah-dorong-inovasi-yang-berdampak-ekonomi, without altering the facts of the original article.
Peneliti RI Luncurkan Alat Deteksi Asap dan Api Berbasis AI, Teknologi Canggih Ini Siap Ubah Cara Penanggulangan Kebakaran di Seluruh Nusantara

Peneliti RI luncurkan alat deteksi asap dan api berbasis AI, teknologi canggih ini siap mengubah cara penanggulangan kebakaran di seluruh nusantara. Inovasi ini, yang diberi nama DEPISA atau Deteksi Dini Asap dan Api, dikembangkan oleh Politeknik Negeri Banjarmasin dan dipamerkan kembali pada Konvensi Sains, Teknologi, dan Industri Indonesia (KSTI) 2026 di Institut Teknologi Sepuluh Nopember, Surabaya.

Pengembangan DEPISA: Dari Ide ke Implementasi

Konsep DEPISA lahir sebagai respons terhadap tantangan besar yang dihadapi Indonesia dalam menanggulangi kebakaran hutan dan lahan (karhutla), khususnya di kawasan gambut. Kebakaran di area ini seringkali sulit dideteksi secara dini karena keterbatasan infrastruktur pemantauan dan keterlambatan pengiriman data ke pihak berwenang. Politeknik Negeri Banjarmasin, bekerjasama dengan pihak pemerintah, mengembangkan sistem yang memanfaatkan kamera dilengkapi kecerdasan buatan (AI) untuk mengenali tanda-tanda kebakaran secara real-time.

Selama presentasi di KSTI 2026, Direktur Jenderal Riset dan Pengembangan Kementerian Pendidikan Tinggi, Sains, dan Teknologi (Kemdiktisaintek), Fauzan Adziman menjelaskan bahwa DEPISA menggunakan kamera yang terpasang pada menara pemantauan. Kamera tersebut dilengkapi dengan modul AI yang dapat memproses gambar secara langsung, mengenali pola asap maupun api, dan membedakannya dari kondisi lingkungan lainnya. Berbeda dengan kamera pemantau konvensional yang hanya merekam gambar, DEPISA mampu mengolah data secara real-time sehingga dapat memberikan peringatan lebih cepat.

Setelah terdeteksi potensi kebakaran, sistem DEPISA dirancang untuk mengirimkan laporan lengkap yang mencakup gambar, waktu, dan koordinat lokasi. Informasi ini kemudian dapat langsung diakses oleh tim penanggulangan kebakaran, sehingga respons dapat dipercepat dan lebih terkoordinasi. Proses ini diharapkan dapat mengurangi waktu respons dari beberapa jam menjadi beberapa menit, sebuah perubahan signifikan dalam penanganan kebakaran skala besar.

Manfaat DEPISA bagi Penanggulangan Kebakaran Nasional

Dengan kemampuan deteksi dini yang tinggi, DEPISA dapat membantu meminimalkan dampak kebakaran terhadap lingkungan, kesehatan masyarakat, dan infrastruktur. Di satu sisi, identifikasi cepat memungkinkan petugas penanggulangan mengirimkan pasukan dan peralatan lebih awal, sehingga area kebakaran dapat dikendalikan sebelum menyebar luas. Di sisi lain, data real-time yang dikirimkan dapat digunakan untuk analisis pola kebakaran, membantu peneliti dan pembuat kebijakan dalam merancang strategi pencegahan yang lebih efektif.

Selain itu, DEPISA dapat berkontribusi pada upaya pelestarian kawasan hutan dan lahan gambut yang sangat penting bagi keseimbangan ekosistem Indonesia. Dengan meminimalkan laju penyebaran kebakaran, sistem ini dapat membantu menjaga keanekaragaman hayati, mengurangi emisi karbon, dan melindungi habitat satwa liar. Dampak positifnya juga dapat dirasakan pada sektor pariwisata, karena kawasan alam yang terjaga dapat tetap menjadi daya tarik bagi wisatawan.

Integrasi DEPISA dengan Infrastruktur Penanggulangan Kebakaran

Implementasi DEPISA tidak hanya bergantung pada teknologi, tetapi juga pada integrasi dengan sistem penanggulangan kebakaran yang sudah ada. Menara pemantauan yang dilengkapi kamera AI harus terhubung dengan jaringan komunikasi yang andal, sehingga data dapat dikirim secara cepat dan aman ke pusat komando. Selain itu, pelatihan bagi petugas di lapangan penting untuk memastikan bahwa informasi yang diterima dapat diinterpretasikan dengan tepat dan direspons sesuai prosedur.

Pengembangan DEPISA juga membuka peluang bagi kolaborasi antara lembaga pemerintah, perguruan tinggi, dan sektor swasta. Dengan melibatkan berbagai pihak, sistem ini dapat terus ditingkatkan dan disesuaikan dengan kondisi lokal di setiap provinsi. Misalnya, penyesuaian algoritma AI untuk mengenali pola asap yang berbeda di daerah pegunungan atau pesisir dapat meningkatkan akurasi deteksi.

Potensi Pengembangan Masa Depan DEPISA

Teknologi AI yang digunakan dalam DEPISA masih memiliki ruang untuk pengembangan lebih lanjut. Peneliti dapat menambahkan modul analisis data historis untuk memprediksi area rawan kebakaran, serta mengintegrasikan sensor tambahan seperti sensor suhu dan kelembaban. Dengan menambah lapisan data, sistem dapat memberikan peringatan yang lebih komprehensif, termasuk kemungkinan terjadinya kebakaran sebelum munculnya asap.

Selain itu, pemanfaatan drone sebagai platform kamera AI dapat memperluas cakupan pemantauan, terutama di daerah terpencil yang sulit dijangkau menara pemantauan tradisional. Drone dapat terbang di ketinggian tertentu, mengambil gambar dari perspektif yang lebih luas, dan mengirimkan data ke pusat komando secara real-time. Kombinasi DEPISA dengan teknologi drone dapat meningkatkan efektivitas deteksi dan respons kebakaran secara signifikan.

Kesimpulan: DEPISA Sebagai Kunci Revolusi Penanggulangan Kebakaran

Peneliti RI luncurkan alat deteksi asap dan api berbasis AI, teknologi canggih ini siap mengubah cara penanggulangan kebakaran di seluruh nusantara. DEPISA membawa harapan baru bagi upaya mitigasi kebakaran hutan dan lahan, dengan kemampuan deteksi dini yang lebih akurat dan respons yang lebih cepat. Integrasi sistem ini ke dalam infrastruktur penanggulangan kebakaran nasional, serta potensi pengembangan lebih lanjut, menandai langkah penting menuju kebijakan lingkungan yang lebih proaktif dan berkelanjutan. Dengan dukungan teknologi, pelatihan, dan kolaborasi lintas sektor, DEPISA dapat menjadi contoh nyata bagaimana inovasi lokal dapat memberikan solusi global dalam menghadapi tantangan perubahan iklim dan bencana alam. Semoga informasi ini bermanfaat.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20261111165838-33-784364/canggih-peneliti-ri-bikin-alat-deteksi-asap-dan-api-pakai-ai, without altering the facts of the original article.
Movin Bekerjasama dengan Bank Mantap, Platform Digital Baru Siap Membantu 12 Juta Pensiunan Indonesia Lebih Melek Finansial

Movin, sebuah inovasi digital yang dikembangkan oleh Bank Mandiri Taspen (Bank Mantap), kini hadir untuk membantu lebih dari 12 juta pensiunan Indonesia menjadi lebih melek digital. Dengan menonjolkan kemudahan akses dan keamanan tinggi, platform ini dirancang khusus bagi para lansia yang selama ini harus menghadapi kendala fisik dan prosedural saat mengelola keuangan pensiun mereka.

Rangkaian Pengembangan Movin: Dari Ide Hingga Peluncuran

Konsep Movin bermula dari kebutuhan nyata nasabah pensiunan yang sering kali harus mengunjungi cabang Bank Mantap untuk melakukan verifikasi identitas sebelum dana pensiun dapat dicairkan. Proses ini tidak hanya memakan waktu, tetapi juga menimbulkan beban mobilitas bagi warga usia lanjut. Menanggapi hal ini, Direktur Utama Bank Mantap, Panji Irawan, mengumumkan pada acara Road to CNBC Indonesia Awards 2026 ‘Best Banks’ bahwa bank akan memanfaatkan teknologi untuk menghilangkan hambatan tersebut.

Fitur utama Movin adalah autentikasi digital yang memungkinkan nasabah mengonfirmasi keberadaan dan kondisi kesehatan mereka melalui aplikasi. Sebelumnya, nasabah harus datang ke kantor cabang, membawa dokumen, dan menunggu proses verifikasi manual. Kini, dengan satu sentuhan layar, para pensiunan dapat memastikan status mereka masih aktif, sehingga pembayaran pensiun dapat dilaksanakan tanpa harus keluar rumah.

Untuk memastikan keamanan, Bank Mantap bekerja sama dengan tim IT Bank Mandiri. Sistem autentikasi ini dilengkapi dengan enkripsi tingkat tinggi dan monitoring 24 jam. Hal ini penting mengingat nasabah pensiunan sering menjadi target kejahatan siber. Dengan perlindungan ekstra, bank berusaha menciptakan lingkungan digital yang aman dan dapat dipercaya.

Keunggulan Movin bagi Pensiunan: Mudah, Cepat, dan Aman

Movin tidak hanya menawarkan kemudahan verifikasi, tetapi juga menyediakan akses ke layanan keuangan lainnya. Para pensiunan dapat melihat saldo, memantau transaksi, dan mengatur jadwal pembayaran pensiun melalui antarmuka yang intuitif. Desain aplikasi ini mempertimbangkan keterbatasan visual dan motorik pada pengguna usia lanjut, dengan tombol besar dan teks yang jelas.

Kecepatan transaksi menjadi salah satu nilai tambah utama. Sebelum ini, proses pencairan pensiun sering memakan waktu beberapa hari karena prosedur verifikasi fisik. Dengan Movin, dana dapat ditransfer secara otomatis setelah autentikasi selesai, sehingga pensiunan tidak perlu menunggu lama untuk menerima gaji bulanan mereka.

Selain itu, Bank Mantap menekankan pentingnya edukasi digital bagi nasabah pensiunan. Melalui tutorial video dan panduan langkah demi langkah, bank membantu pengguna memahami cara menggunakan aplikasi dengan aman. Hal ini diharapkan dapat meningkatkan literasi finansial di kalangan pensiunan, sehingga mereka lebih percaya diri mengelola keuangan pribadi.

Potensi Dampak Sosial: Meningkatkan Kemandirian Pensiunan

Dengan Movin, Bank Mantap berkontribusi pada peningkatan kemandirian finansial pensiunan. Tanpa harus bergantung pada kunjungan ke kantor cabang, para lansia dapat mengelola keuangan mereka secara mandiri dari rumah. Ini tidak hanya menghemat waktu dan biaya transportasi, tetapi juga memberikan rasa kontrol atas kondisi keuangan mereka.

Di sisi lain, inisiatif ini juga mendukung inklusi keuangan nasional. Dengan menyediakan platform yang ramah bagi kelompok usia lanjut, Bank Mantap memperluas jangkauan layanan keuangan bagi segmen masyarakat yang seringkali terpinggirkan. Ini sejalan dengan kebijakan pemerintah yang menekankan pentingnya melek digital bagi seluruh lapisan masyarakat.

Keamanan yang terjamin juga memberikan dampak positif bagi reputasi bank. Dengan menanggapi risiko siber secara proaktif, Bank Mantap memperkuat kepercayaan nasabah, khususnya yang berusia lebih tua. Kepercayaan ini penting untuk mempertahankan loyalitas nasabah dan memperluas basis pelanggan di masa depan.

Implementasi dan Rencana Ke Depan

Setelah peluncuran resmi, Bank Mantap berencana untuk memperluas fitur Movin. Salah satu rencana jangka panjang adalah integrasi layanan perbankan tambahan, seperti penarikan dana darurat dan pembelian asuransi. Dengan menambahkan layanan ini, pensiunan dapat mengakses berbagai produk keuangan tanpa harus meninggalkan rumah.

Bank Mantap juga berkomitmen untuk terus meningkatkan user experience. Melalui feedback loop, pengguna dapat menyampaikan saran dan kritik, sehingga aplikasi dapat disesuaikan dengan kebutuhan nyata nasabah. Pendekatan ini memastikan bahwa Movin tetap relevan dan responsif terhadap perubahan perilaku digital di kalangan pensiunan.

Kesimpulan: Movin sebagai Langkah Revolusi Digital bagi Pensiunan

Movin menandai tonggak penting dalam upaya Bank Mantap untuk menjadikan layanan perbankan lebih inklusif dan mudah diakses. Dengan menggabungkan autentikasi digital, keamanan tingkat tinggi, dan edukasi pengguna, platform ini memberikan solusi praktis bagi lebih dari 12 juta pensiunan Indonesia. Melalui inovasi ini, Bank Mantap tidak hanya mempermudah proses pencairan pensiun, tetapi juga mendukung peningkatan literasi finansial dan kemandirian ekonomi bagi kelompok usia lanjut.

Semoga artikel ini memberikan gambaran jelas mengenai inovasi yang sedang berlangsung dan dampaknya bagi masyarakat pensiunan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/entrepreneur/20261110151236-25-783934/lewat-movin-bank-mantap-siap-bikin-pensiunan-melek-digital, without altering the facts of the original article.
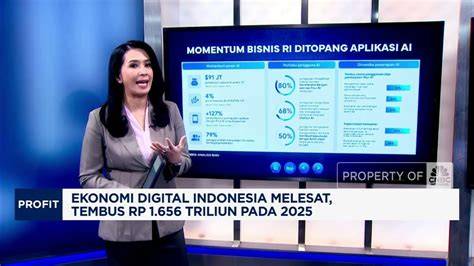
54% Pekerja Indonesia Sudah Pakai AI, Namun Kedalaman Penggunaan Terendah di ASEAN, Survei BPS Ungkap Tantangan Transformasi Digital di Tanah Air

Artificial Intelligence (AI) atau kecerdasan buatan kini telah merambah hampir seluruh lapisan populasi bekerja di Indonesia, namun tingkat kedalaman penggunaannya masih berada di posisi paling rendah di antara negara-negara ASEAN.

Adopsi AI di Kalangan Pekerja Indonesia: Angka yang Mengagumkan

Survei terbaru yang dipublikasikan oleh Badan Pusat Statistik (BPS) menunjukkan bahwa 54% pekerja Indonesia sudah menggunakan AI dalam aktivitas sehari-hari. Angka ini menandakan bahwa lebih dari setengah tenaga kerja di tanah air telah mengintegrasikan teknologi generatif AI (GenAI) ke dalam rutinitas mereka, baik dalam pekerjaan, pendidikan, maupun kehidupan pribadi.

Data ini juga menyoroti fakta bahwa satu dari empat pengguna AI di Indonesia mengklaim menggunakan teknologi tersebut setiap hari. Hal ini menunjukkan tingkat keterlibatan yang cukup tinggi, meskipun masih berada di bawah rata-rata regional. Sementara itu, dua dari tiga responden mengaku merasa lebih percaya terhadap AI pada tahun ini dibandingkan tahun lalu, menandakan adanya peningkatan kepercayaan publik terhadap potensi teknologi ini.

Lebih menarik lagi, empat dari lima orang bersedia memercayai AI untuk melakukan transaksi. Ini mencerminkan tingkat kepercayaan konsumen yang cukup signifikan terhadap keamanan dan keandalan AI dalam konteks ekonomi digital.

Kedalaman Penggunaan AI: Posisi Terendah di ASEAN

Meskipun penetrasi AI di kalangan pekerja Indonesia cukup tinggi, kedalaman penggunaan AI per kapita—yang diukur melalui token atau tingkat kerumitan penggunaan—masih berada di posisi keenam di kawasan. Angka ini menunjukkan bahwa, meskipun banyak yang sudah menggunakan AI, tingkat kompleksitas aplikasi dan integrasi AI dalam proses kerja masih terbatas.

Hal ini menempatkan Indonesia di posisi terendah dalam hal kedalaman penggunaan AI di antara negara-negara ASEAN. Faktor-faktor seperti keterbatasan infrastruktur digital, kurangnya pelatihan khusus, dan tantangan regulasi masih menjadi hambatan utama yang perlu diatasi untuk meningkatkan kualitas dan kuantitas penggunaan AI.

Dominasi Konsumen: Peluang bagi Perusahaan Indonesia

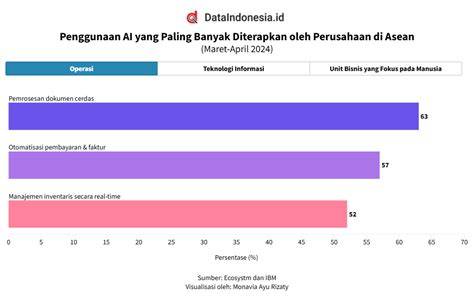
Analisis lebih lanjut dari data e-Conomy SEA edisi ke-11 oleh Google, Temasek, dan Bain & Company mengungkapkan bahwa penggunaan AI di Indonesia masih didominasi oleh konsumen, mencapai 80-85% pengguna. Sementara itu, perusahaan hanya mencakup 15-20% pengguna AI.

Dominasi konsumen ini menandakan bahwa mayoritas interaksi AI di Indonesia masih bersifat pribadi atau konsumen, seperti dalam belanja online, hiburan, atau layanan kesehatan. Namun, ini juga membuka peluang bagi perusahaan Indonesia untuk memperluas adopsi AI dalam operasional bisnis, seperti otomatisasi proses, analitik data, dan layanan pelanggan berbasis AI.

Optimisme dan Keterbukaan Konsumen Terhadap AI

Walaupun penggunaan AI masih terbatas pada aplikasi sehari-hari—seperti pekerjaan, sekolah, kesehatan, belanja online, dan hiburan—konsumen Indonesia menunjukkan tingkat optimisme dan keterbukaan yang tinggi. Mereka siap mengeksplorasi dan mengadopsi teknologi AI dalam berbagai aspek kehidupan.

Menurut Veronica Utami, Country Director Google Indonesia, “Konsumsi dan kedalaman penggunaan AI menjadi salah satu kunci pertumbuhan di masa depan.” Menurutnya, semakin tinggi tingkat konsumsi AI, semakin besar pula potensi untuk meningkatkan produktivitas dan inovasi di sektor-sektor strategis.

Dampak dan Tantangan Transformasi Digital di Tanah Air

Penggunaan AI yang meluas di kalangan pekerja Indonesia membawa dampak positif bagi produktivitas dan efisiensi kerja. Dengan otomatisasi tugas rutin, tenaga kerja dapat fokus pada pekerjaan yang memerlukan kreativitas dan keahlian tinggi. Namun, tantangan tetap ada.

Kurangnya pelatihan khusus dalam bidang AI menjadi hambatan bagi pekerja untuk memanfaatkan teknologi secara maksimal. Selain itu, infrastruktur digital yang belum merata di beberapa wilayah dapat memperlambat penetrasi AI secara menyeluruh. Tantangan regulasi juga perlu diperhatikan agar penggunaan AI tetap aman dan etis.

Strategi Menguatkan Kedalaman Penggunaan AI

Untuk meningkatkan kedalaman penggunaan AI, pemerintah dan sektor swasta perlu bekerja sama dalam mengembangkan kebijakan yang mendukung pelatihan dan sertifikasi AI. Investasi dalam infrastruktur digital, khususnya jaringan broadband berkecepatan tinggi, juga menjadi kunci untuk menjembatani kesenjangan digital.

Perusahaan dapat memanfaatkan AI dalam pengembangan produk dan layanan baru, meningkatkan pengalaman pelanggan, serta mengoptimalkan rantai pasok. Sementara itu, lembaga pendidikan dapat memperkenalkan kurikulum berbasis AI sejak jenjang dasar hingga perguruan tinggi, sehingga generasi muda siap menghadapi tantangan era digital.

Kesimpulan

Dengan 54% pekerja Indonesia yang sudah menggunakan AI, negara ini berada di posisi terdepan dalam adopsi teknologi generatif di kawasan. Namun, kedalaman penggunaan AI masih menjadi tantangan utama, menempatkan Indonesia di posisi paling rendah di antara negara-negara ASEAN. Dominasi konsumen dalam penggunaan AI menandakan peluang bagi perusahaan untuk memperluas adopsi teknologi ini dalam skala yang lebih besar.

Optimisme konsumen, kepercayaan yang meningkat, dan kesiapan untuk memercayai AI dalam transaksi menunjukkan potensi besar bagi pertumbuhan ekonomi digital. Namun, tantangan terkait pelatihan, infrastruktur, dan regulasi harus diatasi agar transformasi digital dapat berjalan lancar dan berkelanjutan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.liputan6.com/bisnis/read/8333365/54-pekerja-indonesia-pakai-ai-tapi-kedalaman-pemakaian-terendah-di-asean, without altering the facts of the original article.

Project UVisible Mengubah Fotografi Jadi Edukasi, Cerita di Balik Upaya Lindungi Kulit dari Sinar UV yang Menginspirasi

Project UVisible mengubah fotografi menjadi edukasi, sebuah cerita di balik upaya melindungi kulit dari sinar UV yang menginspirasi. Di tengah meningkatnya tren olahraga luar ruang, para peserta tidak hanya mencari jepretan menarik, tetapi juga mengunggahnya di media sosial. Namun di balik keindahan gambar, para fotografer harus menghadapi paparan sinar UV yang terus menerus.

Fotografi Olahraga dan Paparan Sinar UV

Indonesia, sebagai negara tropis, memiliki paparan sinar UV sepanjang tahun. Kondisi cuaca ekstrem dan kelembapan tinggi menambah tantangan bagi masyarakat yang rutin beraktivitas di luar ruang. Sinar UV tetap dapat mengenai kulit meski tidak selalu terlihat oleh mata, sehingga penting bagi para profesional yang bekerja di luar ruang, seperti fotografer olahraga, untuk melindungi kulitnya.

Peran Tabir Surya dalam Melindungi Kulit

Penggunaan tabir surya menjadi bagian penting dalam menjaga kesehatan kulit. Selain melindungi dari risiko kanker kulit, tabir surya juga membantu mencegah penuaan dini dan luka bakar akibat sinar UV. Meski demikian, banyak orang masih belum sadar akan tingkat paparan UV yang tinggi di Indonesia, terutama ketika cuaca mencapai suhu 40 derajat.

Project UVisible: Kampanye “Fear No Sun”

Biore UV Athlizm memperkenalkan Project UVisible sebagai bagian dari kampanye “Fear No Sun.” Program ini menggandeng fotografer olahraga untuk mengkampanyekan perlindungan kulit sekaligus menyoroti kelompok yang selama ini belum banyak mendapat perhatian dalam edukasi penggunaan tabir surya. Konsep “the man behind the camera” menjadi inti dari kampanye ini.

Fotografi Overexposed sebagai Alat Edukasi

Project UVisible menggunakan pendekatan fotografi overexposed, di mana sejumlah foto sengaja dibuat terlalu terang. Metode ini menggambarkan paparan sinar UV yang tidak kasatmata. Dengan menampilkan gambar yang terlalu terang, para penonton dapat merasakan secara visual dampak sinar UV pada kulit. Pendekatan kreatif ini menjadi medium penyampaian pesan kesehatan kulit kepada masyarakat.

Target Audiens dan Penyampaian Pesan

Melalui kolaborasi dengan fotografer olahraga, Project UVisible menargetkan masyarakat yang aktif di luar ruang, termasuk penggemar olahraga dan komunitas outdoor. Pesan yang disampaikan tidak hanya tentang pentingnya tabir surya, tetapi juga mengingatkan tentang kondisi cuaca ekstrem di Indonesia yang dapat mencapai suhu tinggi. Dengan cara ini, kampanye ini menempatkan edukasi kesehatan kulit dalam konteks kehidupan sehari-hari.

Pengaruh Media Sosial dalam Penyebaran Pesan

Para fotografer olahraga sering membagikan hasil jepretan di media sosial. Dengan memanfaatkan platform ini, Project UVisible dapat menjangkau audiens yang lebih luas. Gambar overexposed yang memukau menarik perhatian pengguna media sosial, sehingga pesan tentang perlindungan kulit dapat tersebar secara cepat dan efektif.

Manfaat Edukasi Melalui Fotografi

Penggunaan fotografi sebagai alat edukasi membawa beberapa manfaat. Pertama, visual yang kuat dapat memudahkan pemahaman tentang risiko sinar UV. Kedua, pendekatan kreatif seperti overexposure membuat pesan lebih menarik dan tidak terkesan membosankan. Ketiga, kolaborasi dengan fotografer profesional menambah kredibilitas kampanye, sehingga pesan lebih mudah diterima oleh masyarakat.

Potensi Dampak Positif bagi Masyarakat

Dengan meningkatnya kesadaran akan pentingnya tabir surya, diharapkan masyarakat akan lebih aktif melindungi kulitnya. Hal ini dapat menurunkan risiko penyakit kulit jangka panjang, termasuk kanker kulit. Selain itu, edukasi yang disampaikan melalui Project UVisible juga dapat memotivasi generasi muda untuk lebih memperhatikan kesehatan kulitnya sejak dini.

Peran Biore UV Athlizm dalam Mendorong Perubahan

Biore UV Athlizm berperan sebagai pelopor dalam kampanye ini. Dengan menyediakan produk tabir surya yang sesuai untuk aktivitas olahraga, perusahaan ini membantu memperkuat pesan kampanye. Kolaborasi dengan fotografer olahraga juga menambah dimensi visual yang kuat, sehingga pesan kesehatan kulit dapat lebih mudah diterima.

Kesimpulan: Fotografi sebagai Alat Edukasi yang Efektif

Project UVisible menunjukkan bahwa fotografi dapat menjadi alat edukasi yang efektif dalam melindungi kulit dari sinar UV. Melalui pendekatan overexposed, kampanye ini berhasil menyampaikan pesan kesehatan kulit secara visual dan menarik. Dengan dukungan media sosial dan kolaborasi profesional, pesan tentang pentingnya tabir surya dapat tersebar luas, meningkatkan kesadaran masyarakat akan risiko sinar UV.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.liputan6.com/lifestyle/read/8333372/project-uvisible-saat-teknik-fotografi-jadi-edukasi-perlindungan-kulit-dari-sinar-uv, without altering the facts of the original article.