-
-
0 Komentar

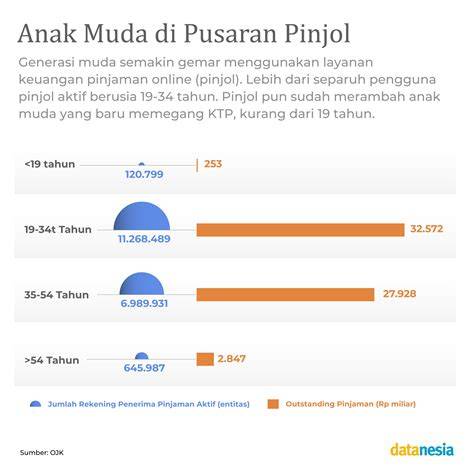
7 Fakta Mengejutkan tentang Pinjol di Kalangan Anak Muda: Statistik Kebangkrutan, Bunga Menggila, dan Dampak Psikologis yang Jarang Dibahas
Pinjol, layanan pinjaman online, kini menjadi bagian integral dari kehidupan finansial anak muda di Indonesia. Kemudahan akses melalui ponsel, proses pengajuan yang praktis, serta pencairan dana yang cepat membuat pinjol semakin dekat dengan kebutuhan sehari-hari para generasi muda. Namun, di balik kemudahan tersebut tersembunyi risiko yang dapat mengakibatkan beban finansial jangka panjang.
Motivasi Utama Penggunaan Pinjol di Kalangan Anak Muda
Menurut survei Jakpat pada paruh kedua 2025, yang melibatkan 2.089 responden dari Gen Z, milenial, dan Gen X, alasan utama anak muda menggunakan pinjol meliputi kebutuhan mendesak, pembayaran tagihan, dan pencicilan barang. Beberapa responden juga mencatat bahwa pinjol menjadi solusi ketika kondisi keuangan tidak terduga, seperti kehilangan pekerjaan sementara atau kebutuhan mendadak untuk perbaikan rumah.
Penggunaan pinjol tidak selalu berawal dari keinginan membeli barang untuk mengikuti tren. Banyak yang memanfaatkan layanan ini sebagai alternatif bagi pembayaran bulanan yang terhambat, seperti tagihan listrik atau internet. Selain itu, beberapa responden melaporkan bahwa pinjol membantu mereka mengatasi kekurangan dana sebelum tagihan jatuh tempo.
Proses Pengajuan dan Pencairan Dana: Kecepatan yang Menarik
Keunggulan pinjol terletak pada proses pengajuan yang dapat dilakukan secara online melalui aplikasi. Calon peminjam tidak perlu datang langsung ke kantor lembaga keuangan, sehingga menghemat waktu dan tenaga. Pencairan dana biasanya berlangsung dalam waktu singkat, sering kali dalam hitungan jam, menjadikan pinjol solusi cepat bagi kebutuhan mendesak.
Namun, kecepatan ini juga menjadi faktor risiko. Tanpa perhitungan kemampuan membayar, pinjaman yang awalnya dianggap sebagai solusi jangka pendek dapat berkembang menjadi beban keuangan berkepanjangan. Hal ini terutama terjadi ketika peminjam tidak memperhitungkan cicilan bulanan yang harus dibayar, sehingga menambah beban bulanan yang tidak terduga.
Risiko Bunga Tinggi dan Ketergantungan Finansial
Pinjol seringkali menawarkan bunga yang lebih tinggi dibandingkan pinjaman tradisional. Meskipun bunga ini tidak selalu disertai dengan biaya tambahan yang jelas, tingkat bunga tinggi dapat menyebabkan beban cicilan yang berat bagi peminjam. Ketergantungan pada pinjol juga dapat menimbulkan kebiasaan mengajukan pinjaman berulang kali, yang pada akhirnya memperburuk kondisi keuangan.
Beberapa pengguna melaporkan bahwa mereka merasa terjebak dalam siklus pinjaman yang terus berulang, karena kebutuhan mendesak terus muncul dan pinjol menjadi satu-satunya solusi cepat. Siklus ini dapat menyebabkan kebangkrutan pribadi jika tidak diatasi dengan bijaksana.
Dampak Psikologis yang Jarang Dibahas
Penggunaan pinjol tidak hanya berdampak pada kondisi finansial, tetapi juga dapat memengaruhi kesehatan mental. Tekanan untuk membayar cicilan tepat waktu dapat menimbulkan stres dan kecemasan. Beberapa responden melaporkan perasaan terbebani dan tidak tenang ketika harus mengatur pembayaran pinjaman sekaligus kebutuhan sehari-hari lainnya.
Selain itu, rasa bersalah atau malu karena harus meminjam uang dapat memengaruhi hubungan sosial. Anak muda yang sering mengajukan pinjol mungkin merasa terisolasi karena tidak dapat berpartisipasi dalam kegiatan sosial yang memerlukan dana tambahan.
Perubahan Kebiasaan Transaksi Keuangan di Era Digital
Perkembangan teknologi finansial telah mengubah cara anak muda bertransaksi. Layanan pinjaman online memanfaatkan aplikasi mobile, sehingga proses pengajuan tidak lagi memerlukan kunjungan fisik ke kantor. Hal ini membuat pinjol menjadi pilihan yang lebih menarik bagi mereka yang terbiasa menggunakan layanan digital.
Namun, perubahan ini juga menuntut kesadaran lebih tinggi terhadap risiko keuangan. Anak muda perlu memahami mekanisme bunga, tenor pinjaman, dan konsekuensi jangka panjang dari cicilan yang tidak terkelola dengan baik. Kesadaran ini penting untuk mencegah kebangkrutan pribadi dan menjaga kesehatan mental.
Strategi Menghindari Risiko Pinjol
Berikut beberapa langkah yang dapat diambil oleh anak muda untuk menghindari risiko pinjol: pertama, evaluasi kebutuhan dana sebelum mengajukan pinjaman. Kedua, hitung kemampuan membayar cicilan bulanan secara realistis. Ketiga, bandingkan bunga dan biaya tambahan dari berbagai penyedia pinjol sebelum memutuskan. Keempat, pertimbangkan alternatif lain seperti pinjaman keluarga atau lembaga keuangan tradisional dengan bunga lebih rendah.
Selain itu, penting untuk tetap menjaga catatan keuangan. Menyusun anggaran bulanan dan mencatat pengeluaran dapat membantu memantau beban cicilan pinjol. Jika memungkinkan, lakukan pembayaran lebih awal untuk mengurangi beban bunga.
Kesimpulan
Pinjol telah menjadi solusi cepat bagi anak muda yang menghadapi kebutuhan mendesak. Namun, kemudahan ini menimbulkan risiko finansial dan psikologis yang signifikan. Dengan memahami alasan penggunaan, proses pengajuan, serta risiko bunga tinggi dan ketergantungan, anak muda dapat membuat keputusan yang lebih bijaksana. Kesadaran akan dampak jangka panjang dan strategi pengelolaan keuangan yang tepat akan membantu mereka menghindari kebangkrutan pribadi dan menjaga kesehatan mental.
Disclaimer: This article was automatically rewritten by AI based on source: https://www.antaranews.com/berita/5832875/mengapa-anak-muda-suka-pinjol-ini-7-alasan-dan-risikonya, without altering the facts of the original article.
