5 Kesalahan Finansial yang Sering Dilakukan Orang Pintar, Mengapa Mereka Sulit Menjadi Jutawan dan Cara Menghindarinya Secara Praktis

Kesalahan finansial yang sering dilakukan orang pintar seringkali menjadi penghalang utama mereka dalam mencapai kebebasan ekonomi, meskipun mereka memiliki tingkat pendidikan tinggi dan kemampuan analisis yang luar biasa. Artikel ini membahas lima kesalahan utama yang diidentifikasi oleh Robert Kiyosaki, serta alasan mengapa hal tersebut menghambat pertumbuhan kekayaan dan cara praktis untuk menghindarinya.

1. Terlalu Banyak Analisa: Menunda Tindakan Karena Rasa Takut

Orang yang berpendidikan tinggi biasanya suka meneliti segala aspek sebelum membuat keputusan. Mereka memeriksa setiap variabel, membuat spreadsheet, dan mengevaluasi risiko dengan detail. Namun, proses analisis yang berlebihan dapat menimbulkan “paralisis keputusan”. Ketika seseorang menunggu data sempurna, peluang investasi yang sudah terbuka pun dapat hilang. Dalam dunia keuangan, waktu adalah faktor penting; menunda langkah penting berarti mengorbankan potensi pertumbuhan nilai aset. Cara menghindari kesalahan ini adalah dengan menetapkan batas waktu untuk analisis, misalnya 48 jam setelah menemukan peluang, dan setelah itu segera mengambil tindakan berdasarkan penilaian risiko yang realistis.

2. Perfeksionis: Menuntut Sempurna di Setiap Langkah

Perfeksionisme seringkali muncul sebagai keinginan untuk memaksimalkan hasil. Orang pintar berusaha mengoptimalkan setiap detail, mulai dari struktur pajak hingga struktur kepemilikan aset. Meskipun ketelitian penting, terlalu menuntut kesempurnaan dapat menunda proses investasi dan menciptakan biaya tambahan yang tidak perlu. Dampaknya adalah alokasi modal yang tidak efisien dan kesempatan yang terlewat. Untuk mengatasi masalah ini, penting untuk mengidentifikasi “toleransi kesalahan” yang dapat diterima, lalu fokus pada tindakan yang memberikan nilai tambah signifikan, bukan pada pencapaian kesempurnaan yang tidak realistis.

3. Terlalu Percaya Diri: Membuat Risiko Berlebih Tanpa Pertimbangan

Kepercayaan diri yang tinggi dapat menjadi aset, namun bila berlebihan dapat menimbulkan perilaku overconfident. Orang pintar sering merasa bahwa mereka mampu mengendalikan semua risiko, sehingga mereka mengambil keputusan investasi dengan margin risiko yang tinggi tanpa melakukan diversifikasi yang memadai. Hal ini dapat menyebabkan kerugian besar jika pasar bergerak tidak sesuai harapan. Praktik terbaik adalah selalu melakukan “stress test” terhadap portofolio, menguji bagaimana aset akan berperforma dalam skenario pasar yang berbeda. Dengan cara ini, kepercayaan diri dapat dipadukan dengan kewaspadaan yang sehat.

4. Mengabaikan Fundamental Keuangan Dasar: Fokus pada Teori Tanpa Praktik

Berbekal pengetahuan akademis, banyak orang pintar menilai investasi secara teoritis tanpa memperhatikan prinsip keuangan dasar, seperti cash flow, likuiditas, dan alokasi aset. Mereka cenderung menilai investasi berdasarkan potensi keuntungan jangka panjang tanpa menghitung arus kas yang masuk dan keluar. Akibatnya, mereka mungkin menginvestasikan uang dalam aset yang tidak menghasilkan pendapatan atau bahkan menurunkan likuiditas. Untuk menghindari kesalahan ini, penting untuk menilai setiap investasi dengan meninjau neraca, arus kas, dan rasio keuangan lainnya. Pendekatan ini membantu memastikan bahwa setiap keputusan investasi selaras dengan tujuan keuangan jangka panjang.

5. Mengambil Keputusan Secara Emosional: Mengabaikan Logika Keuangan

Keputusan investasi yang didorong oleh emosi—seperti ketakutan atau keserakahan—seringkali berujung pada kerugian. Orang pintar, meskipun terampil dalam analisis, tidak luput dari pengaruh emosi. Mereka mungkin terjebak dalam “herd behavior” ketika pasar naik, atau panik menjual ketika pasar turun. Dampaknya adalah fluktuasi nilai portofolio yang tidak terencana dan kehilangan potensi pertumbuhan. Mengatasi masalah ini memerlukan disiplin, yakni membuat rencana investasi yang jelas dan mematuhi strategi jangka panjang, serta memisahkan emosi dari proses pengambilan keputusan.

Praktik Menghindari Kesalahan Finansial Orang Pintar

Berikut beberapa langkah konkret yang dapat membantu orang pintar menghindari kesalahan finansial di atas:

1. Tetapkan batas waktu untuk analisis dan keputusan. Setelah batas tersebut, ambil tindakan berdasarkan penilaian risiko yang masuk akal.

2. Identifikasi toleransi kesalahan yang dapat diterima, lalu fokus pada tindakan yang memberikan nilai tambah signifikan.

3. Lakukan “stress test” portofolio secara berkala untuk menilai risiko dan diversifikasi.

4. Evaluasi setiap investasi dengan meninjau neraca, arus kas, dan rasio keuangan dasar.

5. Buat rencana investasi jangka panjang, lalu patuhi rencana tersebut tanpa terpengaruh oleh emosi pasar.

Kesimpulan: Menyeimbangkan Kecerdasan Akademis dengan Kecerdasan Finansial

Keberhasilan finansial tidak semata-mata ditentukan oleh tingkat pendidikan atau kemampuan analitis. Kecerdasan finansial—yang melibatkan pemahaman psikologi, perilaku pasar, dan manajemen risiko—adalah kunci. Orang pintar harus belajar untuk menyeimbangkan analisis mendalam dengan tindakan cepat, menghindari perfeksionisme berlebihan, tetap realistis tentang risiko, dan menjaga disiplin emosional. Dengan menerapkan praktik-praktik praktis di atas, mereka dapat mengurangi kesalahan finansial yang sering kali menjadi penghalang bagi perjalanan menuju kekayaan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20261021134523-33-778194/5-kesalahan-finansial-yang-bikin-orang-pintar-susah-kaya, without altering the facts of the original article.
4 Cara Membagi Gaji untuk Kebutuhan Bulanan Tanpa Cepat Habis, Strategi Finansial Terbukti Bekerja untuk Semua Kalangan

4 Cara Membagi Gaji untuk Kebutuhan Bulanan Tanpa Cepat Habis, Strategi Finansial Terbukti Bekerja untuk Semua Kalangan

Kenapa Pembagian Gaji Penting dalam Menjaga Keuangan Bulanan

Setiap kali gaji baru masuk, sebagian besar orang langsung merasakan kepuasan karena saldo mulai menambah. Namun, kebahagiaan itu seringkali singkat ketika beberapa hari kemudian saldo mulai menipis. Uang kos sudah dibayar, tagihan jatuh tempo, kebutuhan makan harus dipenuhi, dan masih ada ongkos kerja serta pengeluaran mendadak yang tidak bisa dihindari. Situasi ini terjadi ketika semua uang berada di satu rekening tanpa pembagian yang jelas. Akibatnya, sulit membedakan uang yang masih boleh dipakai dan uang yang sebenarnya sudah punya tujuan. Untuk mengatasi masalah ini, penting bagi setiap individu untuk memisahkan uang berdasarkan fungsi: kebutuhan pokok, tagihan dan cicilan, tabungan, pengeluaran pribadi, serta dana cadangan.

Langkah Pertama: Hitung Gaji Bersih

Langkah pertama yang tidak boleh terlewatkan adalah menghitung gaji bersih. Gunakan jumlah uang yang benar-benar diterima setelah potongan, bukan gaji sebelum pajak atau potongan lainnya. Dengan mengetahui angka yang tepat, Anda dapat membuat perencanaan yang realistis dan menghindari kesalahan perhitungan yang dapat membuat anggaran tidak seimbang. Gaji bersih menjadi dasar bagi semua keputusan keuangan berikutnya, termasuk alokasi dana untuk kebutuhan wajib dan tabungan.

Langkah Kedua: Catat Kebutuhan Wajib

Setelah mengetahui gaji bersih, langkah selanjutnya adalah mencatat semua kebutuhan wajib. Daftar ini meliputi biaya tempat tinggal, makan, transportasi, listrik, air, internet, serta cicilan yang harus dibayar. Menyusun daftar kebutuhan wajib membantu Anda melihat secara jelas berapa total pengeluaran yang tidak dapat dihindari. Dengan data ini, Anda dapat memutuskan berapa proporsi gaji yang harus dialokasikan untuk kebutuhan tersebut tanpa menimbulkan kekurangan di bulan berikutnya.

Langkah Ketiga: Tentukan Tabungan

Setelah kebutuhan wajib tercatat, sisihkan nominal yang realistis untuk tabungan. Tabungan tidak harus berjumlah besar, cukup menyesuaikan kemampuan finansial Anda. Menetapkan target tabungan yang konsisten membantu membangun kebiasaan menabung, sekaligus menyediakan dana darurat yang dapat mengurangi stres ketika terjadi pengeluaran tak terduga. Tabungan ini juga dapat menjadi modal untuk investasi atau rencana jangka panjang, seperti pendidikan atau pernikahan.

Langkah Keempat: Atur Pengeluaran Pribadi dan Dana Cadangan

Pengeluaran pribadi meliputi hal-hal yang tidak termasuk dalam kebutuhan wajib, seperti hiburan, belanja pakaian, atau perjalanan singkat. Untuk mengontrol pengeluaran ini, tetapkan batas maksimal yang tidak boleh dilampaui. Selain itu, alokasikan dana cadangan khusus untuk keperluan mendadak yang tidak terduga. Dana cadangan ini penting untuk mencegah Anda harus meminjam uang atau mengganggu tabungan ketika situasi tak terduga muncul, seperti biaya perbaikan kendaraan atau perawatan kesehatan.

Praktik Membagi Gaji yang Efektif

Untuk memastikan strategi ini bekerja, lakukan pembagian gaji segera setelah menerima gaji. Dengan begitu, uang untuk tagihan dan kebutuhan penting tidak ikut terpakai untuk pengeluaran tidak terencana. Proses ini dapat dilakukan secara manual dengan mencatat di buku catatan atau menggunakan aplikasi pengelola keuangan. Penting juga untuk meninjau kembali alokasi setiap bulan, karena kebutuhan dan pengeluaran dapat berubah seiring waktu.

Dampak Positif dari Pembagian Gaji yang Terstruktur

Dengan membagi gaji secara terstruktur, Anda akan lebih mudah mengontrol arus kas bulanan. Hal ini mengurangi kemungkinan saldo menipis sebelum waktu pembayaran tagihan. Selain itu, Anda dapat menghindari stres finansial yang seringkali muncul ketika pengeluaran tidak teratur. Tabungan yang teratur juga memberi rasa aman, karena Anda memiliki dana yang siap pakai ketika terjadi situasi tak terduga. Pengeluaran pribadi yang terkontrol membantu menjaga keseimbangan antara kebutuhan dan keinginan, sehingga tidak terjadi pemborosan berlebihan.

Strategi yang Sesuai untuk Semua Kalangan

Strategi pembagian gaji ini tidak hanya berlaku untuk pekerja tetap, melainkan juga bagi wiraswasta, freelancer, atau orang yang memiliki pendapatan tidak tetap. Yang penting adalah menyesuaikan proporsi alokasi dana dengan kondisi keuangan masing-masing. Misalnya, bagi yang memiliki cicilan lebih banyak, alokasi dana untuk cicilan bisa ditingkatkan. Untuk yang memiliki pengeluaran pribadi tinggi, batas pengeluaran pribadi harus disesuaikan. Fleksibilitas ini memastikan semua kalangan dapat menerapkan strategi ini dengan efektif.

Kesimpulan: Menjadi Pengelola Keuangan yang Lebih Bijak

Menjadi pengelola keuangan yang bijak dimulai dengan membagi gaji secara sistematis. Dengan memisahkan uang berdasarkan fungsi, menghitung gaji bersih, mencatat kebutuhan wajib, menyiapkan tabungan, serta mengatur pengeluaran pribadi dan dana cadangan, Anda dapat menjaga keuangan bulanan tetap stabil. Proses ini tidak memerlukan alat canggih, cukup disiplin dan konsistensi dalam melaksanakan setiap langkah. Dengan demikian, gaji yang masuk tidak akan cepat habis, dan Anda dapat mencapai kebebasan finansial yang lebih baik.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membagi-gaji-untuk-kebutuhan-bulanan-agar-tidak-cepat-habis-261016a.html, without altering the facts of the original article.
Data Ungkap 73% Orang Kehilangan Uang Karena Catatan Pengeluaran Manual, Ini Cara Tanpa Aplikasi yang Efektif untuk Menjaga Keuangan Tetap Stabil

Data Ungkap 73% Orang Kehilangan Uang Karena Catatan Pengeluaran Manual, Ini Cara Tanpa Aplikasi yang Efektif untuk Menjaga Keuangan Tetap Stabil menunjukkan betapa pentingnya pencatatan pengeluaran dalam kehidupan sehari‑harinya. Statistik tersebut mengingatkan kita bahwa banyak orang yang tidak menyadari bahwa kebiasaan kecil, seperti membeli kopi atau membayar parkir, dapat menguras tabungan jika tidak tercatat secara sistematis.

Mengapa Catatan Manual Bisa Menjadi Penyebab Kehilangan Uang

Menurut data tersebut, mayoritas orang mengandalkan ingatan mereka untuk melacak pengeluaran. Tanpa catatan tertulis, informasi tentang berapa banyak uang yang telah dikeluarkan seringkali hilang begitu saja. Akibatnya, ketika akhir bulan tiba, banyak orang menyadari bahwa saldo mereka lebih rendah dari yang diharapkan. Penyebab utama di sini bukanlah pembelian barang mahal, melainkan akumulasi biaya kecil yang tidak terperhatikan.

Pengeluaran rutin seperti parkir, jajan, ongkos, kopi, hingga biaya administrasi seringkali terlewatkan. Tanpa pencatatan, setiap transaksi kecil tersebut menumpuk dan menjadi beban finansial yang tidak terduga. Data Ungkap 73% Orang Kehilangan Uang Karena Catatan Pengeluaran Manual, Ini Cara Tanpa Aplikasi yang Efektif untuk Menjaga Keuangan Tetap Stabil menegaskan bahwa kebiasaan ini dapat mengakibatkan ketidakstabilan keuangan bagi banyak individu.

Bagaimana Cara Mencatat Pengeluaran Tanpa Aplikasi?

Berbagai solusi sederhana dapat diadopsi tanpa perlu mengunduh aplikasi khusus. Salah satu metode paling umum adalah menggunakan buku catatan kecil atau selembar kertas. Setiap kali uang keluar, tulislah tanggal, kebutuhan yang dibeli, kategori pengeluaran, dan nominal uang yang dikeluarkan. Catatan ini dapat dibuat sesegera mungkin agar tidak terlupa. Pada akhir hari, jumlahkan semua pengeluaran untuk mendapatkan total harian.

Langkah pertama adalah mencatat saldo awal jika diperlukan. Tuliskan uang tunai yang tersedia atau saldo rekening sebelum memulai aktivitas. Jika menggunakan beberapa sumber uang, pisahkan pencatatan agar tidak membingungkan. Selanjutnya, catat setiap pengeluaran secara rinci. Misalnya, Rp5.000 untuk parkir, Rp15.000 untuk makanan ringan, dan seterusnya. Setelah semua transaksi tercatat, lakukan penjumlahan akhir hari untuk memantau berapa banyak uang yang telah dikeluarkan.

Metode ini tidak memerlukan perangkat lunak tambahan. Bahkan fitur catatan yang sudah tersedia di ponsel dapat digunakan. Namun, bagi mereka yang lebih nyaman dengan kertas, buku kecil menjadi alternatif yang mudah dan praktis. Penting untuk menulis setiap transaksi sesegera mungkin agar tidak ada yang terlewat.

Manfaat Mencatat Pengeluaran Harian

Dengan mencatat setiap pengeluaran, Anda akan lebih sadar akan kebiasaan belanja Anda. Hal ini membantu mengidentifikasi area di mana pengeluaran dapat dikurangi. Misalnya, jika catatan menunjukkan bahwa Anda sering membeli kopi di luar, Anda dapat mempertimbangkan untuk membuat kopi sendiri di rumah. Selain itu, pencatatan rutin membantu memantau saldo secara real‑time, sehingga Anda tidak terkejut ketika melihat saldo menurun.

Data Ungkap 73% Orang Kehilangan Uang Karena Catatan Pengeluaran Manual, Ini Cara Tanpa Aplikasi yang Efektif untuk Menjaga Keuangan Tetap Stabil juga menyoroti bahwa pencatatan sederhana dapat menjadi alat yang kuat untuk mengelola keuangan pribadi. Dengan mengetahui berapa banyak uang yang telah dikeluarkan, Anda dapat membuat keputusan yang lebih bijaksana tentang pengeluaran di masa depan.

Strategi Tambahan untuk Mengoptimalkan Pencatatan

Walaupun tidak menggunakan aplikasi, ada beberapa strategi tambahan yang dapat meningkatkan efektivitas pencatatan. Pertama, tetapkan kategori pengeluaran yang jelas, seperti transportasi, makanan, hiburan, dan kebutuhan rumah tangga. Kedua, lakukan review harian setiap malam. Ini memberi kesempatan untuk menilai apakah pengeluaran hari itu sesuai dengan anggaran yang telah ditetapkan.

Ketiga, gunakan sistem pengelompokan sederhana. Misalnya, setiap kali Anda membeli sesuatu, beri tanda atau kode pada catatan. Setelah beberapa hari, Anda dapat dengan mudah melihat pola pengeluaran. Keempat, jika Anda memiliki beberapa rekening bank atau dompet berbeda, pisahkan pencatatan untuk setiap sumber uang. Ini membantu menghindari kebingungan dan memastikan setiap aliran dana tercatat dengan akurat.

Dampak Positif bagi Stabilitas Keuangan

Ketika catatan pengeluaran diatur secara konsisten, dampak positifnya terasa pada stabilitas keuangan. Anda dapat mengidentifikasi pengeluaran yang tidak perlu dan mengalokasikan dana untuk tujuan yang lebih penting, seperti tabungan atau investasi. Pencatatan juga meminimalkan risiko kebocoran uang karena tidak ada transaksi yang terlewat.

Data Ungkap 73% Orang Kehilangan Uang Karena Catatan Pengeluaran Manual, Ini Cara Tanpa Aplikasi yang Efektif untuk Menjaga Keuangan Tetap Stabil menunjukkan bahwa tanpa catatan, banyak orang tidak menyadari seberapa cepat uang mereka mengalir keluar. Dengan mencatat pengeluaran harian, Anda dapat mengambil kendali atas keuangan Anda, menjaga agar saldo tetap stabil, dan menghindari kejutan finansial di akhir bulan.

Kesimpulan dan Rekomendasi

Kesimpulannya, pencatatan pengeluaran manual yang sederhana namun konsisten dapat menjadi alat yang sangat berharga untuk menjaga keuangan tetap stabil. Data Ungkap 73% Orang Kehilangan Uang Karena Catatan Pengeluaran Manual, Ini Cara Tanpa Aplikasi yang Efektif untuk Menjaga Keuangan Tetap Stabil menegaskan bahwa kebiasaan kecil dapat memiliki dampak besar jika tidak tercatat. Dengan mengikuti langkah-langkah sederhana seperti mencatat saldo awal, menulis setiap transaksi, dan melakukan review harian, Anda dapat mengelola uang dengan lebih bijaksana dan menghindari kehilangan uang yang tidak disengaja.

Semoga informasi ini membantu Anda dalam mengelola keuangan pribadi. Dengan disiplin mencatat, Anda dapat memastikan bahwa setiap rupiah yang keluar memiliki tujuan

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-mencatat-pengeluaran-harian-tanpa-aplikasi-biar-uang-nggak-cepat-habis-261018v.html, without altering the facts of the original article.
Gaji Menguap Sebelum Akhir Bulan? Konflik Keuangan Keluarga Terungkap, Simak Pengeluaran Tersembunyi yang Bikin Stress dan Cara Mengatasinya

Gaji Menguap Sebelum Akhir Bulan menjadi permasalahan yang sering dihadapi banyak orang, meski tidak ada pembelian barang mewah atau liburan besar yang dapat menjelaskan mengapa saldo rekening tiba-tiba berkurang setelah gajian.

Pengeluaran Rutin yang Sering Terlewat

Setelah menerima gaji, seringkali saldo bank sudah jauh berkurang. Hal ini bisa disebabkan oleh pengeluaran rutin yang tidak terhitung secara detail, seperti tagihan listrik, air, internet, atau cicilan kecil yang tersebar di seluruh bulan. Pengeluaran ini biasanya tidak terasa signifikan pada saat transaksi, namun akumulasi setiap bulannya dapat menggerus sebagian besar pendapatan.

Transaksi kecil yang sering terlupakan, misalnya pembelian minuman di luar, makanan cepat saji, atau pembayaran layanan streaming, dapat menumpuk menjadi biaya yang cukup besar. Karena nominalnya kecil, orang cenderung tidak memantau setiap transaksi tersebut, sehingga tidak menyadari bahwa pengeluaran berulang ini menurunkan sisa uang gaji.

Selain itu, pengeluaran tak terduga seperti biaya transportasi tambahan, perbaikan kendaraan, atau kebutuhan darurat keluarga juga dapat muncul secara sporadis, menambah beban keuangan sebelum akhir bulan.

Mengapa Gaji Menguap Sebelum Akhir Bulan?

Gaji Menguap Sebelum Akhir Bulan sering kali bukan tanda penghasilan yang tidak memadai. Lebih sering, hal ini merupakan hasil dari kebiasaan pengeluaran yang tidak terkontrol. Tanpa pencatatan yang cermat, orang dapat menutup sebagian besar gaji mereka dengan transaksi kecil yang tidak disadari.

Selain itu, pola hidup yang mengandalkan kenyamanan, seperti makan di luar atau membeli barang impulsif, dapat mempercepat pengeluaran. Tanpa perencanaan keuangan, dana yang dialokasikan untuk kebutuhan pokok seperti makanan, transportasi, dan tabungan dapat terbuang sebelum bulan berakhir.

Pengeluaran berulang juga dapat menimbulkan stres finansial. Ketika saldo bank menurun secara drastis, orang merasa terbebani oleh kebutuhan sehari-hari dan harus mengurangi pengeluaran lain yang penting, seperti pendidikan atau kesehatan.

Dampak Jangka Panjang Terhadap Keluarga

Gaji Menguap Sebelum Akhir Bulan dapat menimbulkan ketegangan dalam keluarga. Ketika pengeluaran tak terduga muncul, anggota keluarga mungkin harus menyesuaikan pola makan, menunda rencana liburan, atau bahkan mengurangi pembelian kebutuhan pokok. Hal ini dapat memengaruhi kualitas hidup dan kebahagiaan keluarga.

Selain itu, ketidakpastian keuangan dapat memicu konflik di antara anggota keluarga. Ketika dana terbatas, perdebatan tentang alokasi uang menjadi lebih sering, menyebabkan stres tambahan yang berdampak pada hubungan antar anggota keluarga.

Kurangnya tabungan juga dapat menghambat kemampuan keluarga untuk menanggulangi kejadian tak terduga, seperti sakit atau kehilangan pekerjaan. Tanpa cadangan dana, keluarga harus mencari solusi cepat, yang seringkali berarti mengambil pinjaman atau mengurangi standar hidup.

Cara Mengatur Uang Gajian agar Tidak Menguap

Berikut beberapa langkah sederhana untuk mencegah Gaji Menguap Sebelum Akhir Bulan:

1. Catat semua transaksi. Mencatat setiap pengeluaran, sekecil apapun, membantu melihat pola pengeluaran dan menemukan area yang dapat dikurangi.

2. Buat anggaran bulanan. Alokasikan dana untuk kebutuhan pokok, tabungan, dan hiburan. Pastikan alokasi tersebut realistis dan dapat dipertahankan sepanjang bulan.

3. Gunakan aplikasi keuangan. Aplikasi ini memudahkan memantau saldo dan transaksi, serta memberi peringatan bila pengeluaran mendekati batas anggaran.

4. Hindari impulsif. Sebelum membeli barang atau layanan, tanyakan pada diri sendiri apakah itu benar-benar diperlukan dan apakah ada alternatif yang lebih murah.

5. Sisihkan dana darurat. Menyisihkan sebagian kecil gaji setiap bulan dapat membantu menanggulangi pengeluaran tak terduga tanpa memaksa memotong kebutuhan penting.

Kesimpulan

Gaji Menguap Sebelum Akhir Bulan sering kali disebabkan oleh pengeluaran kecil yang terlewat dan kebiasaan hidup tidak terkontrol. Dengan mencatat transaksi, membuat anggaran, dan menyiapkan dana darurat, orang dapat mengelola keuangan lebih baik. Hal ini tidak hanya mengurangi stres finansial, tetapi juga meningkatkan kualitas hidup keluarga dan mempersiapkan masa depan yang lebih stabil.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/gaji-cepat-habis-sebelum-akhir-bulan-cek-pengeluaran-yang-sering-terlewat-261019p.html, without altering the facts of the original article.
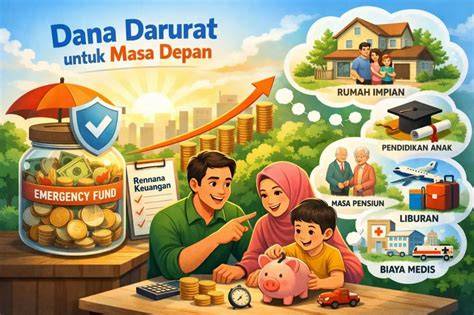
5 Langkah Praktis Atur Budget Saat Penghasilan Tidak Tetap, Hindari Kekurangan di Akhir Bulan dengan Tips Terbukti Efektif

5 Langkah Praktis Atur Budget Saat Penghasilan Tidak Tetap menjadi panduan penting bagi siapa saja yang mengelola keuangan di tengah fluktuasi pendapatan. Ketika pemasukan berubah-ubah, menyesuaikan anggaran menjadi tantangan, namun dengan strategi yang tepat, kekurangan di akhir bulan bisa dihindari.

Menilai Realitas Pemasukan

Langkah pertama dalam 5 Langkah Praktis Atur Budget Saat Penghasilan Tidak Tetap adalah memperkirakan pemasukan yang dapat diandalkan. Bukan cukup menggunakan angka tertinggi yang pernah didapat. Sebaliknya, periksa catatan pendapatan selama enam hingga dua belas bulan terakhir. Catat kapan uang masuk, berapa nominalnya, dan apakah ada ketidaksesuaian antara proyek yang selesai dengan pembayaran yang diterima. Dengan data historis, Anda dapat menghitung rata-rata bulanan yang lebih realistis.

Misalnya, jika seorang freelancer menerima Rp6 juta pada bulan penuh proyek namun hanya Rp2,5 juta pada bulan sepi, rata‑rata pendapatan yang dapat diandalkan adalah sekitar Rp4,3 juta. Angka ini menjadi dasar untuk menyusun anggaran, bukan angka tertinggi yang dapat menimbulkan harapan tidak realistis.

Mendefinisikan Kebutuhan Utama

5 Langkah Praktis Atur Budget Saat Penghasilan Tidak Tetap menekankan pentingnya memprioritaskan kebutuhan wajib. Biaya tetap seperti sewa, cicilan, dan tagihan rutin tidak menurun ketika pemasukan berkurang. Oleh karena itu, alokasikan dana untuk kebutuhan ini terlebih dahulu. Setelah kebutuhan utama terpenuhi, sisihkan sisa pendapatan untuk pengeluaran tambahan.

Dengan cara ini, pengeluaran tidak langsung mengikuti kenaikan pendapatan. Jika bulan depan pendapatan turun, pengeluaran tetap stabil karena kebutuhan dasar sudah terjamin. Hal ini mengurangi risiko kehabisan dana ketika pemasukan menurun.

Simak Cara Menyisihkan Dana Saat Pemasukan Lebih Besar

Salah satu elemen kunci dalam 5 Langkah Praktis Atur Budget Saat Penghasilan Tidak Tetap adalah menyisihkan sebagian uang ketika pemasukan sedang lebih besar. Ketika proyek selesai dan pendapatan mencapai puncak, alokasikan sebagian untuk tabungan atau dana darurat. Dana darurat ini akan menjadi penyangga ketika bulan berikutnya pendapatan menurun drastis.

Metode ini tidak menuntut Anda menabung jumlah besar setiap bulan. Cukup sisihkan persentase tertentu, misalnya 10% dari pendapatan yang melebihi rata‑rata, dan letakkan di rekening tabungan. Dengan cara ini, ketika pemasukan menurun, Anda sudah memiliki cadangan yang dapat menutupi kebutuhan mendesak.

Mengelola Pengeluaran Non‑Wajib dengan Bijak

Setelah kebutuhan wajib dan dana darurat tersusun, langkah selanjutnya adalah mengelola pengeluaran non‑wajib. Dalam 5 Langkah Praktis Atur Budget Saat Penghasilan Tidak Tetap, disarankan untuk meninjau setiap kategori pengeluaran seperti hiburan, makan di luar, atau pembelian barang non‑esensial. Pertimbangkan apakah pengeluaran tersebut memang diperlukan atau dapat ditunda.

Jika pendapatan menurun, alokasikan lebih banyak untuk kebutuhan utama dan sisihkan pengeluaran non‑wajib. Dengan pendekatan ini, Anda dapat menghindari pengeluaran berlebih yang dapat menguras saldo ketika pemasukan berkurang.

Monitoring dan Penyesuaian Berkala

5 Langkah Praktis Atur Budget Saat Penghasilan Tidak Tetap tidak berhenti di perencanaan awal. Monitoring berkala sangat penting untuk memastikan anggaran tetap realistis. Catat setiap perubahan pendapatan dan pengeluaran, dan sesuaikan anggaran bila diperlukan.

Misalnya, jika Anda menemukan bahwa pengeluaran transportasi lebih tinggi dari perkiraan, alokasikan kembali dana dari kategori lain. Penyesuaian ini membantu menjaga keseimbangan keuangan tanpa harus menunda pembayaran tagihan penting.

Manfaat Jangka Panjang dari 5 Langkah Praktis Atur Budget Saat Penghasilan Tidak Tetap

Dengan menerapkan 5 Langkah Praktis Atur Budget Saat Penghasilan Tidak Tetap, Anda dapat mengurangi stres finansial. Keuntungan utama adalah terciptanya kestabilan keuangan meski pendapatan berfluktuasi. Selain itu, tabungan darurat yang terstruktur memberi rasa aman ketika proyek tidak berjalan sesuai rencana.

Di samping itu, pendekatan ini mendorong disiplin pengeluaran. Karena Anda harus menyesuaikan anggaran setiap bulan, kebiasaan menghabiskan uang secara impulsif menjadi lebih sulit. Kestabilan keuangan ini juga memberi ruang bagi Anda untuk merencanakan investasi atau pengembangan diri tanpa takut keuangan menabrak batas.

Kesimpulan

5 Langkah Praktis Atur Budget Saat Penghasilan Tidak Tetap bukan sekadar teori; ini adalah strategi yang dapat langsung diterapkan. Dengan memperkirakan pemasukan realistis, memprioritaskan kebutuhan wajib, menyisihkan dana saat pendapatan tinggi, mengelola pengeluaran non‑wajib, dan melakukan monitoring berkala, Anda dapat menghindari kekurangan di akhir bulan. Langkah-langkah ini membantu menciptakan keuangan yang lebih stabil dan mengurangi beban mental akibat ketidakpastian pendapatan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membuat-budget-ketika-penghasilan-tidak-tetap-261019f.html, without altering the facts of the original article.
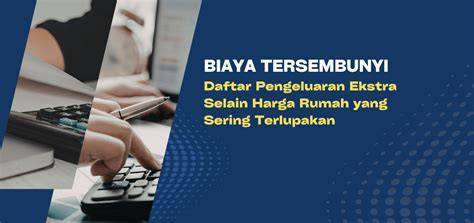
Membangun Dana Darurat dari Nol: Kisah Inspiratif Langkah Bertahap yang Bisa Diikuti Semua Orang untuk Keamanan Finansial

Dana Darurat adalah konsep keuangan yang sering kali terabaikan oleh banyak orang, meski sebenarnya sangat penting untuk melindungi diri dari kejadian tak terduga. Dalam artikel ini, kami akan membahas bagaimana cara membangun dana darurat dari nol, dengan langkah-langkah bertahap yang bisa diikuti semua orang, tanpa harus menunggu gaji besar atau memiliki penghasilan tetap. Fokus utama kami adalah pada praktik nyata, bukan teori, sehingga pembaca dapat langsung menerapkannya.

Mengapa Dana Darurat Sangat Dibutuhkan?

Setiap orang menghadapi risiko finansial yang tak terduga: motor rusak, biaya pengobatan mendadak, atau bahkan kehilangan pekerjaan sementara. Tanpa dana darurat, situasi semacam ini dapat membuat kehidupan menjadi tidak teratur, karena harus menggalang uang tambahan dari pinjaman atau tabungan yang tidak semestinya digunakan. Dana darurat tidak dimaksudkan untuk belanja rutin, liburan, atau pembayaran pajak tahunan yang sudah dapat diperkirakan. Ia hanya untuk menutupi kebutuhan mendesak yang tidak dapat diprediksi sebelumnya.

Karena itu, memiliki cadangan uang khusus ini menjadi pilar keamanan finansial. Jika dana darurat sudah tersedia, seseorang tidak perlu khawatir harus menyesuaikan pola hidup secara drastis ketika terjadi kejadian tak terduga. Bahkan, memiliki dana darurat dapat menurunkan stres mental dan meningkatkan rasa percaya diri dalam menghadapi masa depan.

Langkah Awal: Memisahkan Dana Darurat

Langkah pertama adalah memisahkan dana darurat dari rekening utama. Hal ini penting agar uang yang ditabung tidak terpakai untuk keperluan sehari-hari. Dalam prakteknya, kamu bisa membuka rekening tabungan khusus atau menggunakan aplikasi keuangan yang memungkinkan kamu menandai saldo sebagai “darurat”. Dengan cara ini, kamu secara visual dan mental memisahkan uang yang disimpan untuk tujuan keamanan finansial.

Mulai dari Nominal Kecil

Konsep membangun dana darurat tidak harus dimulai dengan menabung puluhan juta rupiah sekaligus. Kamu bisa mulai dengan nominal kecil, misalnya 1% atau 2% dari penghasilan bulanan. Yang penting adalah konsistensi. Setiap kali menerima gaji, alokasikan sebagian kecil ke rekening dana darurat. Karena nominalnya kecil, maka tidak akan terasa mengorbankan kebutuhan pokok, namun secara bertahap akan menumpuk menjadi jumlah yang signifikan.

Menambahkan Secara Rutin

Setelah kamu memisahkan rekening dan memutuskan berapa persen yang akan ditabung, langkah selanjutnya adalah menambahkan uang secara rutin. Misalnya, setiap akhir bulan, setelah semua tagihan dibayar, alokasikan sebagian dari sisa uang ke dana darurat. Jika ada bonus atau penghasilan tambahan, tambahkan juga ke rekening ini. Kunci dari proses ini adalah kebiasaan: jadikan menabung dana darurat sebagai aktivitas rutin yang tak boleh terlewat.

Menjaga Dana Darurat agar Tetap Aman

Setelah dana darurat mulai terbentuk, penting untuk menjaga agar dana tersebut tidak terpakai untuk keperluan lain. Hindari menarik uang dari rekening darurat untuk pembelian barang atau pembayaran rutin. Jika memang ada kebutuhan mendesak, pertimbangkan terlebih dahulu apakah benar-benar diperlukan atau bisa menunggu. Dengan cara ini, kamu akan memastikan bahwa dana darurat tetap tersedia ketika benar-benar diperlukan.

Dampak Positif dari Memiliki Dana Darurat

Memiliki dana darurat membawa banyak dampak positif. Pertama, kamu tidak perlu mengorbankan gaya hidup sehari-hari ketika terjadi kejadian tak terduga. Kedua, kamu tidak akan bergantung pada pinjaman atau kredit yang biasanya memerlukan bunga. Ketiga, rasa aman akan meningkatkan kualitas hidup, karena kamu tidak perlu khawatir tentang keuangan ketika menghadapi situasi sulit. Semua hal ini berkontribusi pada stabilitas emosional dan mental.

Strategi Praktis untuk Meningkatkan Dana Darurat

Berikut beberapa strategi praktis yang dapat membantu mempercepat pertumbuhan dana darurat:

1. Otomatisasi tabungan: Atur transfer otomatis setiap kali menerima gaji.

2. Evaluasi pengeluaran: Tinjau kembali pengeluaran bulanan dan cari area di mana kamu dapat memotong biaya tanpa mengurangi kualitas hidup.

3. Tambahkan penghasilan tambahan: Jika memungkinkan, cari pekerjaan sampingan atau proyek freelance untuk menambah penghasilan yang dapat langsung dialokasikan ke dana darurat.

4. Gunakan aplikasi keuangan: Aplikasi ini dapat membantu memantau saldo dan memastikan kamu tidak melenceng dari target tabungan.

Kesimpulan: Mulai Sekarang, Tidak Perlu Menunggu Gaji Besar

Dana Darurat adalah alat penting untuk melindungi keuangan pribadi dari kejadian tak terduga. Dengan memisahkan rekening, mulai dari nominal kecil, menambahkan secara rutin, dan menjaga agar dana tetap aman, siapa pun dapat membangun cadangan keuangan yang kuat. Dampak positif dari memiliki dana darurat tidak hanya terlihat dari sisi finansial, tetapi juga dari peningkatan rasa aman dan kebahagiaan mental. Jadi, jangan menunggu gaji besar atau penghasilan tetap untuk memulai; mulailah hari ini dengan langkah-langkah sederhana yang akan membawa keamanan finansial ke tingkat yang lebih tinggi.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membuat-dana-darurat-dari-nol-mulai-bertahap-261020h.html, without altering the facts of the original article.
11 Pengeluaran Bulanan yang Sering Terlupakan Saat Bikin Budget, Ini Daftar Lengkapnya untuk Hindari Kebocoran Finansial

Pengeluaran bulanan seringkali menjadi fokus utama saat kita mencoba mengatur keuangan pribadi. Namun, banyak orang yang belum menyadari bahwa ada sejumlah biaya kecil yang terus menumpuk dan dapat menguras tabungan tanpa disadari. Artikel ini akan membahas 11 pengeluaran bulanan yang sering terlupakan, sehingga Anda dapat memperbaiki alokasi anggaran dan menghindari kebocoran finansial.

1. Biaya Servis Kendaraan yang Tidak Terlihat Setiap Bulan

Jika Anda menggunakan motor atau mobil untuk bekerja, biaya transportasi tidak hanya terbatas pada bensin, parkir, dan ongkos perjalanan. Ada juga servis berkala, penggantian oli, perawatan ban, dan perbaikan kecil yang diperlukan sesekali. Karena tidak dibayar setiap bulan, biaya ini sering terlewat dalam perhitungan budget. Periksa riwayat servis kendaraan dan perkirakan jadwal perawatan berikutnya, lalu alokasikan dana khusus agar tidak ada kejutan ketika servis tiba.

2. Langganan Aplikasi Digital

Langganan aplikasi streaming, musik, atau layanan cloud biasanya memiliki periode pembayaran satu bulan, tiga bulan, atau setahun. Meskipun nominalnya kecil, bila tidak ditandai dalam catatan bulanan, biaya ini dapat menimbulkan kebocoran. Buat daftar semua langganan dan catat tanggal jatuh tempo, lalu sisihkan dana di anggaran bulanan.

3. Hadiah Perayaan Teman dan Keluarga

Acara pernikahan, ulang tahun, atau reuni sering menuntut hadiah. Biaya ini tidak muncul secara rutin, namun ketika acara berlangsung, dana harus tersedia. Menyisihkan sebagian kecil dari pendapatan setiap bulan dapat menyiapkan dana khusus untuk keperluan sosial ini.

4. Pembayaran Utang Kecil

Pinjaman pribadi, kartu kredit, atau cicilan kecil seringkali tidak terlihat dalam perencanaan bulanan jika tidak ada peringatan otomatis. Tanpa alokasi khusus, pembayaran ini dapat menambah beban tak terduga. Pastikan semua kewajiban utang tercantum dan jadwalkan pembayaran tepat waktu.

5. Biaya Pemeliharaan Rumah Tangga

Penggantian lampu, perbaikan kecil di rumah, atau pengadaan perlengkapan kebersihan tidak selalu muncul dalam hitungan bulanan. Namun, ketika peralatan rusak, biaya harus segera dibayar. Menyisihkan dana darurat untuk perbaikan rumah dapat menghindari pengeluaran mendadak.

6. Asuransi Kesehatan dan Jiwa

Premi asuransi kesehatan, jiwa, atau kendaraan seringkali dibayar tahunan atau setengah tahun. Bila tidak tercatat dalam anggaran bulanan, biaya ini dapat menambah beban saat jatuh tempo. Membagi premi menjadi potongan bulanan membantu menjaga kestabilan keuangan.

7. Biaya Pemberian Sumbangan dan Amal

Kontribusi ke yayasan, zakat, atau sumbangan komunitas biasanya dilakukan secara periodik. Tanpa catatan, dana ini dapat terlewat. Sisihkan sebagian kecil dari pendapatan setiap bulan untuk sumbangan yang sudah direncanakan.

8. Pembelian Bahan Bakar dan Perawatan Kendaraan

Meski sudah masuk dalam kategori transportasi, bahan bakar seringkali tidak teratur karena fluktuasi harga. Menyisihkan dana untuk bahan bakar berdasarkan perkiraan penggunaan bulanan dapat menambah keamanan anggaran.

9. Pengeluaran untuk Kegiatan Hobi

Biaya keanggotaan klub, kursus, atau peralatan hobi tidak selalu muncul di anggaran bulanan. Namun, jika diabaikan, pengeluaran ini dapat menambah beban. Menyisihkan dana khusus untuk hobi membantu menjaga keseimbangan antara kebutuhan dan keinginan.

10. Biaya Perawatan Kesehatan Rutin

Rutin pemeriksaan kesehatan, pengobatan, atau penggantian resep obat seringkali tidak teratur. Menyisihkan dana bulanan untuk kesehatan dapat mencegah kebutuhan mendesak yang menguras tabungan.

11. Biaya Internet dan Telepon Seluler

Tagihan internet rumah dan pulsa seluler biasanya dibayar secara bulanan, namun sering terlupakan ketika mengatur anggaran. Pastikan kedua biaya ini teralokasi agar tidak ada kejutan pada akhir bulan.

Pengeluaran bulanan yang terlupakan dapat menambah beban tak terduga, mengganggu rencana keuangan, dan menurunkan kemampuan tabungan. Dengan meninjau dan menambahkan setiap pos ini ke dalam anggaran, Anda dapat menghindari kebocoran finansial dan menjaga kestabilan keuangan jangka panjang.

dan membantu Anda dalam mengelola keuangan pribadi secara lebih efektif.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/11-pengeluaran-bulanan-yang-sering-terlupakan-saat-bikin-budget-261021j.html, without altering the facts of the original article.
METI Apresiasi Prabowo: 2 Tahun Percepatan Energi Terbarukan, Apa Dampaknya ke Ekonomi Nasional?

METI menilai pemerintahan Prabowo Subianto sebagai pemimpin paling transformatif dalam mendorong percepatan energi terbarukan nasional.

Percepatan Energi Terbarukan: Program-Program Utama

Menurut Ketua Umum METI Norman Ginting, sejumlah program telah diluncurkan untuk memperkuat energi terbarukan di Indonesia. Program biodiesel, pengembangan bioetanol, PLTS 100 GWp, dan percepatan pengolahan sampah menjadi energi (PSEL) menjadi pilar utama. Setiap program ini dirancang untuk menghubungkan ketahanan energi, penguatan ekonomi rakyat, dan keberlanjutan lingkungan.

Program biodiesel B50, yang memandatori 50 persen biodiesel dalam bahan bakar diesel, diharapkan dapat menghentikan impor solar. METI mencatat potensi penghematan devisa mencapai Rp170 triliun jika B50 diimplementasikan secara luas. Penghentian impor solar tidak hanya mengurangi beban neraca perdagangan, tetapi juga meningkatkan kemandirian energi Indonesia.

Pengembangan bioetanol juga menjadi fokus penting. Dengan memanfaatkan biomassa lokal, pemerintah dapat memproduksi bioetanol yang dapat mengurangi emisi karbon sekaligus membuka peluang usaha baru bagi petani dan pelaku industri kecil. Metode produksi bioetanol ini diharapkan dapat memperluas jaringan ekonomi kreatif di sektor pertanian.

Program PLTS 100 GWp merupakan ambisi besar untuk memperluas kapasitas tenaga surya di seluruh nusantara. Dengan menambah kapasitas 100 gigawatt peak, Indonesia dapat mengurangi ketergantungan pada bahan bakar fosil dan meningkatkan kontribusi energi terbarukan dalam total pasokan listrik nasional. Peningkatan kapasitas ini juga diharapkan akan memicu pertumbuhan industri panel surya lokal, menciptakan lapangan kerja, serta menurunkan biaya listrik bagi konsumen.

Percepatan pengolahan sampah menjadi energi (PSEL) menargetkan transformasi limbah menjadi sumber energi. Dengan mengolah sampah menjadi biogas atau bahan bakar alternatif lainnya, pemerintah dapat mengurangi volume sampah yang dibuang ke tempat pembuangan akhir sekaligus menghasilkan energi bersih. Program ini juga membuka peluang usaha di sektor pengolahan limbah dan distribusi energi terbarukan.

Pengaruh Terhadap Ekonomi Nasional

METI menegaskan bahwa keberhasilan transisi energi terbarukan dapat diukur melalui manfaat yang dirasakan masyarakat. Pengurangan ketergantungan impor bahan bakar fosil berarti lebih banyak devisa dapat dialokasikan ke sektor pembangunan lain. Selain itu, peningkatan produksi energi terbarukan membuka peluang usaha baru, meningkatkan lapangan kerja, dan menurunkan biaya energi bagi konsumen.

Dengan skala program yang lebih besar, Prabowo Subianto menunjukkan komitmen kuat terhadap kemandirian energi. Hal ini menciptakan sinergi antara industri, pertanian, dan sektor energi, menghasilkan ekonomi yang lebih berkelanjutan. Peningkatan produksi biodiesel dan bioetanol, misalnya, dapat menstimulasi industri pengolahan pertanian, memperkuat rantai nilai lokal, dan meningkatkan pendapatan petani.

Program PLTS 100 GWp juga dapat menstimulasi investasi asing dan domestik di sektor energi terbarukan. Peningkatan kapasitas tenaga surya membuka peluang bagi perusahaan teknologi energi, serta memperkuat posisi Indonesia sebagai pemimpin regional dalam energi bersih. Dengan demikian, sektor energi terbarukan menjadi motor pertumbuhan ekonomi yang signifikan.

Pengolahan sampah menjadi energi tidak hanya mengurangi dampak lingkungan, tetapi juga menciptakan industri baru. Dengan mengubah limbah menjadi energi, pemerintah dapat mengurangi beban pembuangan sampah, memperbaiki kualitas udara, dan menciptakan lapangan kerja di bidang pengolahan limbah. Ini juga mendukung tujuan pembangunan berkelanjutan dan meningkatkan kualitas hidup masyarakat.

Keberanian Memperbesar Skala Program

Norman Ginting menyoroti keberanian pemerintah dalam memperbesar skala program energi terbarukan. Dengan menghubungkan program-program tersebut dengan kemandirian energi, industrialisasi, dan kesejahteraan rakyat, pemerintah menciptakan perubahan signifikan bagi masa depan Indonesia. Pendekatan ini menempatkan energi terbarukan sebagai bagian integral dari strategi pembangunan nasional.

Keberhasilan program B50, misalnya, menunjukkan bahwa pemerintah dapat mengimplementasikan kebijakan yang menguntungkan ekonomi sekaligus lingkungan. Penghematan devisa hingga Rp170 triliun tidak hanya menguntungkan neraca perdagangan, tetapi juga menyediakan dana untuk investasi infrastruktur energi terbarukan lainnya.

Program bioetanol dan PLTS 100 GWp juga menegaskan komitmen pemerintah terhadap pengurangan emisi karbon. Dengan memanfaatkan sumber energi terbarukan, Indonesia dapat mengurangi ketergantungan pada bahan bakar fosil, menurunkan emisi CO₂, dan memenuhi target iklim global.

Kesimpulan

METI mengapresiasi kepemimpinan Prabowo Subianto dalam mempercepat energi terbarukan. Program-program seperti B50, bioetanol, PLTS 100 GWp, dan PSEL menunjukkan arah pembangunan yang terintegrasi antara ketahanan energi, ekonomi rakyat, dan keberlanjutan lingkungan. Keberhasilan transisi energi terbarukan akan dirasakan melalui pengurangan ketergantungan impor, peningkatan lapangan kerja, dan energi yang lebih andal serta terjangkau. Dengan demikian, energi terbarukan menjadi pilar penting bagi pertumbuhan ekonomi nasional dan keberlanjutan lingkungan Indonesia.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
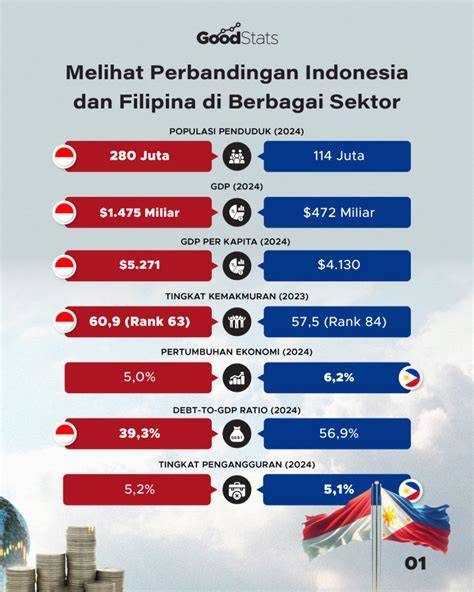
Filipina, Dahulu Lebih Kaya dari Korsel dan Taiwan, 5 Faktor Penyebab Meredupnya Ekonomi

Filipina, negara yang dahulu dikenal sebagai salah satu ekonomi paling menjanjikan di Asia Tenggara, kini menghadapi tantangan besar yang membuatnya menurunkan peringkatnya di antara negara-negara tetangga seperti Korea Selatan dan Taiwan.

Sejarah Singkat Kenaikan Ekonomi Filipina

Di era 1960-an, Filipina menampilkan citra kemakmuran yang tak terlukiskan. Foto-foto lama Manila menunjukkan jalan lebar, mobil-mobil mewah, dan kehidupan perkotaan yang dinamis. Saat itu, pendapatan per kapita Filipina bahkan melebihi angka yang tercatat di Korea Selatan dan Taiwan, yang pada masa yang sama masih dalam fase pembangunan ekonomi. Bank Dunia mencatat pendapatan per kepala Korea Selatan sekitar 159 dolar AS per tahun, sementara Taiwan berada di angka 154 dolar. Angka-angka ini, yang didasarkan pada statistik resmi Taiwan karena tidak ada catatan Bank Dunia, menegaskan bahwa Filipina berada di posisi yang lebih tinggi pada saat itu.

Keberhasilan ini tidak lepas dari kebijakan ekonomi yang agresif, investasi asing yang melimpah, dan sektor industri yang berkembang pesat. Namun, seiring berjalannya waktu, beberapa faktor mulai memengaruhi pertumbuhan ekonomi Filipina, menyebabkan pergeseran posisi negara ini di panggung global.

Faktor Penyebab Meredupnya Ekonomi Filipina

1. **Ketergantungan pada Investasi Asing**

Filipina pernah menjadi magnet bagi investor asing, khususnya di sektor manufaktur dan teknologi. Namun, ketika kebijakan investasi menjadi lebih ketat atau ketika investor mencari peluang di pasar lain, aliran modal menurun. Hal ini berdampak langsung pada pertumbuhan industri dan penciptaan lapangan kerja.

2. **Perubahan Dinamika Demografis**

Pertumbuhan penduduk yang cepat menambah tekanan pada infrastruktur, pendidikan, dan layanan kesehatan. Tanpa peningkatan kapasitas yang memadai, produktivitas tenaga kerja dapat menurun, sehingga menghambat pertumbuhan ekonomi.

3. **Fluktuasi Harga Komoditas**

Sebagai negara yang bergantung pada ekspor barang-barang primer, harga komoditas di pasar global memiliki pengaruh besar. Ketidakpastian harga, terutama pada komoditas utama seperti minyak dan logam, dapat menurunkan pendapatan negara.

4. **Kebijakan Fiskal dan Moneter yang Tidak Konsisten**

Perubahan kebijakan fiskal dan moneter yang cepat dapat menciptakan ketidakpastian bagi pelaku usaha. Jika investor meragukan stabilitas kebijakan, mereka mungkin menunda investasi atau bahkan menarik dana.

5. **Tantangan Sosial dan Politik**

Konflik internal, ketidakpastian politik, dan masalah hak asasi manusia dapat memengaruhi persepsi investor dan konsumen. Ketidakstabilan ini seringkali memicu penurunan investasi dan menurunkan kepercayaan konsumen.

Dampak Ekonomi dan Sosial bagi Filipina

Meredupnya ekonomi Filipina membawa dampak luas bagi masyarakat. Pertumbuhan pendapatan per kapita yang melambat berarti standar hidup warga menurun. Penciptaan lapangan kerja menjadi lebih sulit, yang dapat meningkatkan tingkat pengangguran. Sementara itu, sektor publik mungkin terpaksa mengurangi anggaran untuk pendidikan dan kesehatan, sehingga memengaruhi kualitas hidup jangka panjang.

Selain itu, ketergantungan pada sektor tertentu membuat ekonomi Filipina lebih rentan terhadap perubahan pasar global. Ketika nilai ekspor turun, pendapatan negara menurun, sehingga pemerintah harus menyesuaikan kebijakan fiskal. Ini dapat menimbulkan tekanan pada sektor publik, memaksa pemerintah untuk menyesuaikan pengeluaran atau meningkatkan pajak, yang pada gilirannya dapat memengaruhi pertumbuhan ekonomi.

Strategi Penguatan Ekonomi Filipina

Untuk mengatasi tantangan ini, Filipina perlu mengembangkan strategi diversifikasi ekonomi. Fokus pada inovasi, teknologi, dan pendidikan dapat meningkatkan produktivitas tenaga kerja. Selain itu, kebijakan fiskal yang stabil dan ramah investasi dapat menarik kembali investor asing. Peningkatan infrastruktur, terutama di bidang transportasi dan energi, akan memperkuat daya saing ekonomi negara.

Upaya memperkuat sistem pendidikan juga penting. Dengan tenaga kerja yang lebih terampil, Filipina dapat bersaing di pasar global dan menarik investasi di sektor-sektor berteknologi tinggi. Selain itu, memperbaiki tata kelola dan menegakkan hak asasi manusia akan meningkatkan kepercayaan investor dan konsumen.

Kesimpulan

Filipina, yang dulu lebih kaya dari Korea Selatan dan Taiwan, kini menghadapi tantangan ekonomi yang signifikan. Faktor-faktor seperti ketergantungan pada investasi asing, perubahan demografis, fluktuasi harga komoditas, kebijakan fiskal yang tidak konsisten, dan tantangan sosial-politik semuanya berkontribusi pada meredupnya ekonomi negara ini. Dampaknya terasa di tingkat sosial, dengan penurunan standar hidup dan peningkatan pengangguran. Namun, dengan strategi diversifikasi, investasi dalam pendidikan dan infrastruktur, serta kebijakan fiskal yang stabil, Filipina memiliki peluang untuk mengembalikan pertumbuhan ekonomi dan memperkuat posisinya di kancah global.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.

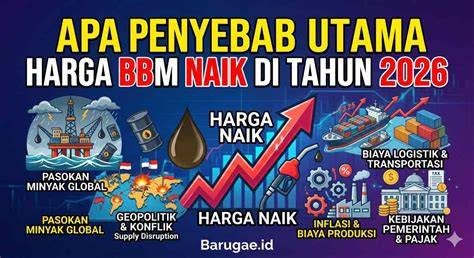
Harga BBM Nasional pada Kamis 22 Oktober 2026 Naik, Antrean Panjang di SPBU Seluruh Indonesia dan Pertamina Dikecam Publik

Harga BBM Nasional pada Kamis 22 Oktober 2026 tetap konsisten, meskipun antaran panjang di SPBU menambah tekanan pada konsumen di seluruh Indonesia. Pada hari tersebut, harga BBM yang berlaku masih mengikuti kebijakan penyesuaian Pertamina yang dilaksanakan pada awal September 2026 lalu. Dengan demikian, konsumen tidak melihat perubahan signifikan dalam harga BBM subsidi, namun variasi harga BBM nonsubsidi tetap menjadi sorotan utama.

Penyesuaian Harga BBM Nonsubsidi Pertamina di Awal September 2026

Di awal September 2026, Pertamina melakukan penyesuaian harga BBM nonsubsidi untuk beberapa produk utama, termasuk Pertamax Green, Pertamax Turbo, Pertamina Dex, dan Dexlite. Penyesuaian ini dilakukan untuk menyesuaikan harga dengan fluktuasi biaya bahan baku dan faktor pasar global. Perubahan harga ini mencerminkan kebijakan perusahaan dalam menjaga keseimbangan antara profitabilitas dan kebutuhan konsumen.

Dalam konteks ini, harga Pertamax Turbo di Jakarta dan sekitarnya naik menjadi Rp19.600 per liter, naik dari Rp18.300 sebelumnya. Sementara harga Dexlite, produk yang paling tinggi persentasenya, mencapai Rp23.700 per liter, naik dari tingkat sebelumnya. Pertamina Dex juga mengalami kenaikan, menjadi Rp25.200 per liter. Pertamax Green, yang hanya tersedia di enam wilayah di Pulau Jawa, naik menjadi Rp19.150 per liter dari Rp16.600 sebelumnya.

Perbedaan besaran kenaikan harga di berbagai produk menunjukkan strategi Pertamina dalam menyesuaikan harga berdasarkan komponen biaya dan permintaan pasar. Meskipun harga BBM nonsubsidi mengalami kenaikan, harga BBM subsidi, yaitu Pertalite dan Biosolar, tetap dipatok di seluruh Indonesia. Harga Pertalite tetap di Rp10.000 per liter, dan Biosolar di Rp6.000 per liter, menegaskan komitmen Pertamina dalam menjaga harga subsidi tetap stabil.

Variasi Harga BBM Nonsubsidi di Seluruh Daerah Indonesia

Harga BBM nonsubsidi di Indonesia tidak bersifat seragam di seluruh wilayah. Faktor-faktor seperti komponen harga bahan bakar, biaya transportasi, dan kebijakan perpajakan daerah memengaruhi variasi harga di setiap daerah. Oleh karena itu, meskipun penyesuaian harga bersifat nasional, konsumen di daerah tertentu dapat merasakan perbedaan harga yang cukup signifikan.

Variasi ini juga memunculkan perdebatan di kalangan publik, terutama ketika terjadi antrean panjang di SPBU. Kenaikan harga BBM nonsubsidi, meski tidak terlalu besar secara absolut, dapat memperparah ketidakpastian ekonomi bagi konsumen yang mengandalkan transportasi pribadi atau kendaraan komersial.

Dampak Kenaikan Harga BBM pada Konsumen dan Perekonomian

Kenaikan harga BBM nonsubsidi, meskipun masih berada di tingkat yang moderat, dapat memberikan dampak langsung pada biaya operasional kendaraan. Bagi pengemudi individu, peningkatan biaya bahan bakar dapat memaksa mereka untuk mengurangi frekuensi perjalanan atau mencari alternatif transportasi. Bagi pelaku usaha, terutama dalam sektor logistik dan transportasi, kenaikan biaya bahan bakar dapat menambah beban operasional dan berdampak pada harga akhir produk atau jasa.

Selain itu, fluktuasi harga BBM dapat memengaruhi inflasi di sektor energi. Jika harga BBM naik secara berkelanjutan, tekanan inflasi dapat meningkat, memaksa pemerintah untuk meninjau kebijakan fiskal dan moneter. Kenaikan harga BBM juga dapat memicu ketidakpuasan publik, terutama ketika antrean panjang di SPBU menjadi sorotan media dan masyarakat.

Reaksi Publik dan Kritik terhadap Pertamina

Publik menyoroti kebijakan penyesuaian harga BBM nasional dengan lebih kritis, terutama ketika antrean panjang di SPBU menjadi masalah yang meluas. Kritik ini menyoroti perlunya transparansi dalam penyesuaian harga dan evaluasi kebijakan pemerintah terkait regulasi BBM. Ekonom Konstitusi, Defiyan Cori, menilai bahwa persoalan yang berulang menunjukkan perlunya evaluasi terhadap kinerja menteri terkait regulasi BBM.

Kritik publik ini menekankan pentingnya peran pemerintah dalam menjaga keseimbangan antara kepentingan industri dan kebutuhan masyarakat. Selain itu, antaran panjang di SPBU menandakan perlunya peningkatan kapasitas dan distribusi BBM agar tidak menimbulkan ketidaknyamanan bagi konsumen.

Kesimpulan dan Prospek Kebijakan BBM di Masa Depan

Harga BBM Nasional pada Kamis 22 Oktober 2026 tetap mengikuti kebijakan penyesuaian Pertamina yang dilakukan pada awal September 2026. Meskipun harga BBM subsidi tetap stabil, harga BBM nonsubsidi mengalami kenaikan yang bervariasi di seluruh wilayah Indonesia. Variasi harga ini dipengaruhi oleh faktor pasar dan kebijakan perpajakan daerah, dan berdampak pada konsumen serta perekonomian secara keseluruhan.

Antrean panjang di SPBU dan kritik publik menyoroti perlunya evaluasi kebijakan dan perbaikan sistem distribusi BBM. Dalam konteks ini, pemerintah dan Pertamina perlu terus memantau dampak kebijakan harga BBM, serta menyesuaikan strategi agar tetap memenuhi kebutuhan konsumen tanpa mengorbankan kinerja industri. Dengan pendekatan yang lebih transparan dan responsif, diharapkan kebijakan BBM dapat menyeimbangkan kepentingan semua pihak.

Disclaimer: This article was automatically rewritten by AI based on source: https://kaltim.tribunnews.com/news/1171106/harga-bbm-hari-ini-kamis-22-oktober-2026-seluruh-indonesia-antrean-bbm-berulang-pertamina-disorot, without altering the facts of the original article.