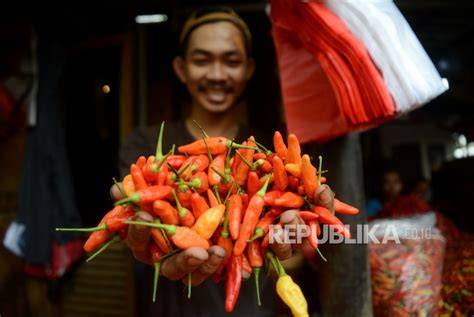
Cabai Rawit Merah Tembus Rp 90 Ribu per Kilogram, Harga Rekor Bikin Pembeli Keluh dan Pedagang Panik

Cabai rawit merah tembus Rp 90 ribu per kilogram, harga rekor yang menimbulkan keluhan pembeli dan kegelisahan pedagang di Pasar Gondangdia. Harga ini mencuat di tengah situasi pasar yang masih menunjukkan harga tinggi untuk berbagai sayuran, memicu reaksi kuat dari konsumen yang merasa terbebani biaya hidup. Pada Jumat, 23 Oktober 2026, para pedagang di pasar tersebut melaporkan bahwa cabai rawit merah, cabai rawit hijau, dan cabai merah keriting dijual dengan harga Rp 90 ribu, Rp 70 ribu, dan Rp 80 ribu per kilogram, masing-masing. Penjual sayuran di pasar tersebut, Sri, berusia 49 tahun, menyatakan bahwa harga tinggi ini membuat banyak pembeli mengeluh.

Harga Cabai Rawit Merah Mencapai Rekor di Pasar Gondangdia

Di pasar Gondangdia, harga cabai rawit merah mencapai Rp 90 ribu per kilogram, menandai puncak harga yang belum pernah tercatat sebelumnya. Cabai rawit hijau dijual Rp 70 ribu per kilogram, sementara cabai merah keriting berada di Rp 80 ribu per kilogram. Sri, seorang penjual sayuran, mengungkapkan bahwa harga tinggi ini membuat banyak pembeli mengeluh, dengan komentar bahwa “Sekarang ini Rp 100 ribu cuma dapat dikit, biasanya lengkap.” Ia juga menambahkan bahwa kemungkinan harga cabai tinggi disebabkan oleh musim kemarau yang berkepanjangan, yang dapat memengaruhi hasil panen.

Harga Sayuran Lainnya Juga Terpantau Tinggi

Di luar cabai, harga sayuran lainnya di pasar Gondangdia juga menunjukkan tren kenaikan. Daun bawang dijual Rp 30 ribu per kilogram, harga yang sudah stabil selama seminggu terakhir. Bawang merah dan bawang putih dijual masing-masing Rp 40 ribu dan Rp 45 ribu per kilogram. Tomat kecil dan besar dijual Rp 22 ribu dan Rp 25 ribu per kilogram, sementara buncis berada di Rp 28 ribu per kilogram. Semua harga ini menunjukkan bahwa pasar saat ini masih berada pada tingkat harga tinggi, yang berdampak langsung pada biaya belanja harian konsumen.

Pengaruh Musim Kemarau pada Harga Cabai

Menurut Sri, musim kemarau yang berkepanjangan dapat menjadi salah satu penyebab kenaikan harga cabai. Penurunan curah hujan dapat mengakibatkan penurunan hasil panen, sehingga pasokan menjadi terbatas. Ketika pasokan berkurang sementara permintaan tetap tinggi, harga cenderung naik. Dalam konteks ini, penjual di pasar Gondangdia mengamati bahwa kondisi cuaca yang tidak mendukung pertumbuhan tanaman cabai berkontribusi pada harga rekor ini.

Dampak Kenaikan Harga pada Konsumen dan Pedagang

Kenaikan harga cabai rawit merah tidak hanya memengaruhi konsumen yang harus membayar lebih tinggi di pasar, tetapi juga berdampak pada pedagang yang harus menyesuaikan strategi penjualan. Konsumen yang biasanya membeli cabai dalam jumlah besar kini merasa terbebani, mengakibatkan penurunan volume pembelian. Di sisi lain, pedagang seperti Sri menghadapi tekanan untuk menjaga margin keuntungan sambil tetap menarik pelanggan. Hal ini menciptakan ketegangan di antara penjual dan pembeli, di mana konsumen mengeluh dan pedagang mencoba mencari solusi.

Reaksi Pembeli dan Perasaan Terbeban Biaya Hidup

Para pembeli di pasar Gondangdia mengeluh tentang harga cabai yang tinggi. Mereka merasa bahwa biaya hidup sudah cukup menekan, dan tambahan harga sayuran seperti cabai hanya memperparah situasi. Banyak konsumen yang mengakui bahwa mereka harus memilih antara membeli cabai atau mengurangi pembelian sayuran lain untuk menghemat uang. Keluhan ini mencerminkan ketidakpuasan yang meluas di kalangan konsumen, yang menyoroti pentingnya stabilitas harga pangan.

Strategi Pedagang Menghadapi Harga Tinggi

Pedagang di pasar Gondangdia berusaha menyesuaikan diri dengan situasi harga tinggi. Beberapa strategi yang diambil termasuk menyesuaikan harga jual dengan margin keuntungan yang realistis, menawarkan diskon bagi pembelian dalam jumlah besar, dan mencari pemasok alternatif yang dapat menyediakan cabai dengan harga lebih bersaing. Namun, keterbatasan pasokan akibat musim kemarau tetap menjadi kendala utama dalam menurunkan harga.

Peran Pasar dalam Menyerap Volatilitas Harga Pangan

Pasar Gondangdia berfungsi sebagai tempat penyalur barang pangan bagi masyarakat setempat. Dalam kondisi harga tinggi, pasar harus menyeimbangkan antara penawaran dan permintaan agar tidak terjadi lonjakan harga yang drastis. Pengawasan harga pangan oleh pihak berwenang juga menjadi faktor penting dalam menjaga kestabilan pasar, meskipun pada saat ini belum ada intervensi yang signifikan untuk menurunkan harga cabai rawit merah.

Kesimpulan dan Harapan untuk Stabilitas Harga

Harga cabai rawit merah yang mencapai Rp 90 ribu per kilogram di Pasar Gondangdia menandai rekor harga yang membuat konsumen mengeluh dan pedagang panik. Faktor musim kemarau yang berkepanjangan diyakini menjadi penyebab utama kenaikan harga, sementara dampaknya terasa pada konsumen yang merasa terbebani biaya hidup. Pedagang mencoba menyesuaikan strategi penjualan, namun keterbatasan pasokan tetap menjadi kendala. Stabilitas harga pangan menjadi kunci untuk mengurangi tekanan ekonomi pada konsumen dan memastikan kelangsungan bisnis pedagang.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.liputan6.com/bisnis/read/8320189/top-3-cabai-rawit-merah-tembus-rp-90-ribu-pembeli-mengeluh, without altering the facts of the original article.
Harga Emas Dunia Anjlok ke Level Terendah 3 Bulan, Rekor Baru Picu Kekhawatiran Investor Global

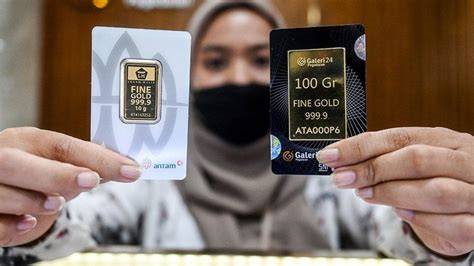
Harga emas dunia merosot ke level terendah dalam tiga bulan, menandai titik balik signifikan bagi investor yang selama ini menunggu sinyal kebijakan moneter lebih longgar. Penurunan ini tidak hanya mencerminkan dinamika pasar logam mulia, tetapi juga menegaskan ketegangan global antara energi, inflasi, dan ekspektasi suku bunga di Amerika Serikat.

Pergerakan Harga Emas Dunia di Tengah Ketidakpastian Pasokan Energi

Di pasar spot, harga emas dunia turun 0,6% menjadi US$ 3.998,49 per ons pada pukul 14.27 waktu setempat, menurut data yang dipublikasikan pada Sabtu (24/10/2026). Penurunan ini menempatkan emas di bawah ambang US$ 4.000 untuk pertama kalinya sejak pertengahan Juli, menandai penurunan mingguan terburuk sejak Juni. Selama minggu ini, harga emas telah jatuh 4%, mencerminkan tekanan yang lebih dalam dibandingkan periode sebelumnya.

Kontrak berjangka emas AS untuk pengiriman Desember juga menurun 1,3%, menutup di US$ 4.007,90 per ons. Pergerakan ini sejalan dengan tren spot, menegaskan konsistensi penurunan harga di semua instrumen terkait emas. Sementara itu, harga minyak mentah Brent mencapai level tertinggi dalam lebih dari lima bulan, memicu kekhawatiran akan gangguan pasokan energi setelah serangan Houthi di Arab Saudi.

Faktor Penyebab Penurunan Harga Emas Dunia

Kenaikan harga energi menjadi pemicu utama bagi penurunan harga emas dunia. Kenaikan ini menambah tekanan inflasi, yang pada gilirannya memperkuat ekspektasi suku bunga tinggi di Amerika Serikat. Para analis menilai bahwa bank sentral utama dunia akan kesulitan melonggarkan kebijakan moneter lebih cepat dari yang diharapkan, sehingga menekan permintaan atas logam mulia sebagai aset lindung nilai.

Jim Wyckoff, analis pasar American Gold Exchange, menegaskan bahwa “kekhawatiran inflasi menunjukkan bahwa bank-bank sentral utama dunia tidak akan dapat melonggarkan kebijakan moneter secepat yang mereka inginkan.” Menurutnya, faktor-faktor ini menekan pasar emas dan perak sekaligus. Ia juga menambahkan bahwa aksi jual saham teknologi memicu permintaan tambahan dana jaminan atau margin call, memperparah tekanan pada pasar logam mulia.

Reaksi Investor Global Terhadap Penurunan Harga Emas Dunia

Penurunan harga emas dunia memicu reaksi beragam di kalangan investor. Beberapa menganggap penurunan ini sebagai peluang beli, mengingat emas masih dianggap sebagai aset safe haven ketika ketidakpastian geopolitik dan ekonomi meningkat. Namun, bagi investor yang lebih konservatif, penurunan ini menandakan bahwa ekspektasi inflasi dan suku bunga masih kuat, sehingga mengurangi daya tarik emas sebagai lindung nilai.

Di pasar saham, aksi jual saham teknologi telah menambah tekanan pada pasar logam mulia. Investor yang mengharapkan perlindungan terhadap volatilitas pasar kini harus menilai ulang strategi mereka, mengingat permintaan atas emas dapat menurun ketika dana margin call meningkat. Hal ini menunjukkan bahwa dinamika pasar logam mulia tidak terisolasi, melainkan terhubung erat dengan pergerakan saham dan kebijakan moneter global.

Implikasi Penurunan Harga Emas Dunia bagi Kebijakan Moneter

Penurunan harga emas dunia menegaskan bahwa kebijakan moneter di Amerika Serikat dan negara-negara maju lainnya akan tetap menonjol dalam kebijakan fiskal dan moneter. Bank sentral utama, termasuk Federal Reserve, kemungkinan akan mempertahankan suku bunga tinggi untuk menekan inflasi, meskipun tekanan pada pasar logam mulia meningkat. Ini akan memperkuat sinyal bahwa kebijakan moneter tidak akan melonggarkan secara signifikan dalam waktu dekat.

Di sisi lain, penurunan harga emas dunia juga memberi sinyal bagi pasar energi. Harga minyak mentah Brent yang berada di level tertinggi dalam lebih dari lima bulan menunjukkan bahwa ketegangan pasokan energi masih menjadi faktor penting dalam menahan inflasi. Dengan adanya serangan Houthi di Arab Saudi, pasar energi tetap berada dalam situasi ketidakpastian, yang secara tidak langsung memengaruhi harga emas dunia.

Prospek Jangka Menengah: Apakah Harga Emas Dunia Akan Menanjak Lagi?

Dalam jangka menengah, harga emas dunia kemungkinan akan terus dipengaruhi oleh dua faktor utama: dinamika energi dan kebijakan moneter. Jika harga energi tetap tinggi dan kebijakan moneter tetap ketat, tekanan pada harga emas dunia akan berlanjut. Namun, jika terjadi pergeseran kebijakan moneter atau penurunan tekanan energi, harga emas dunia bisa mulai menunjukkan sinyal pemulihan.

Investor yang menilai potensi pemulihan harus memperhatikan indikator ekonomi makro, seperti data inflasi, suku bunga, dan ketegangan pasokan energi. Selain itu, pergerakan saham teknologi juga harus dipertimbangkan karena dapat memicu permintaan tambahan dana jaminan, yang berdampak pada pasar logam mulia.

Kesimpulan

Harga emas dunia mengalami penurunan signifikan, menempatkan logam mulia di jalur penurunan mingguan terdalam dalam lebih dari empat bulan. Kenaikan harga energi dan ekspektasi suku bunga tinggi di Amerika Serikat menjadi faktor utama yang menekan harga emas dunia. Reaksi investor global mencerminkan ketidaktentuan di pasar, dengan beberapa melihat peluang beli sementara yang lain menilai risiko inflasi dan suku bunga. Penurunan harga emas dunia menegaskan pentingnya kebijakan moneter dan dinamika energi dalam memengaruhi pasar logam mulia.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.liputan6.com/bisnis/read/8320243/harga-emas-dunia-anjlok-ke-level-terendah-3-bulan-investor-khawatir, without altering the facts of the original article.
10 Perusahaan RI yang Dituju Singapura atas Kebakaran Hutan: Daftar Lengkap dan Tuntutan

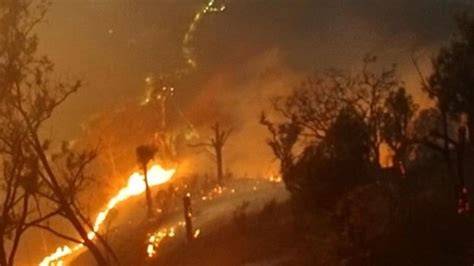
Dalam konteks kebakaran hutan yang terus memicu kabut asap lintas batas, Badan Lingkungan Nasional Singapura (NEA) telah mengambil langkah konkret dengan mengirimkan pemberitahuan pencegahan kepada sepuluh perusahaan Indonesia. Pemberitahuan ini, dikenal sebagai Preventive Measure Notices (PMN), menandai upaya serius Singapura untuk mengurangi dampak pencemaran udara yang meluas ke wilayahnya.

Pemberitahuan Pencegahan: Langkah Awal NEA Menghadapi Kebakaran Hutan

Pada tanggal 16 Oktober, NEA mengumumkan bahwa tujuh perusahaan di Sumatera menerima PMN terkait kebakaran hutan. Selanjutnya, pada 19 Oktober, tiga perusahaan lainnya di Kalimantan juga menerima pemberitahuan serupa. Langkah ini didasarkan pada Pasal 9 Undang-Undang Pencemaran Kabut Asap Lintas Batas (Transboundary Haze Pollution Act atau THPA), yang memberikan kewenangan bagi NEA untuk menuntut tindakan preventif dari entitas yang berpotensi menyumbang terhadap kabut asap lintas batas.

PMN ini berisi permintaan informasi mendetail tentang operasi perusahaan, termasuk prosedur pencegahan dan penanganan kebakaran di perkebunan yang mereka miliki atau kelola. Dengan demikian, NEA berharap dapat memantau dan mengurangi aktivitas yang berpotensi meningkatkan risiko kebakaran hutan, sehingga menurunkan konsentrasi partikel di udara yang memengaruhi kesehatan publik di Singapura.

Daftar Sepuluh Perusahaan yang Dituju Kebakaran Hutan

Berikut adalah nama sepuluh perusahaan Indonesia yang menerima Preventive Measure Notices dari NEA:

1. PT Bumi Andalas Permai (BAP)

2. PT Bumi Mekar Hijau (BMH)

3. PT SBA Wood Industries (SBAWI)

4. PT Paramitra Mulia Langgeng (PML)

5. PT Sumatera Alam Anugerah (SAA)

6. PT Hutan Lestari Raya (HLR)

7. PT nama perusahaan ketujuh tidak disebutkan dalam referensi

8. PT nama perusahaan kedelapan tidak disebutkan dalam referensi

9. PT nama perusahaan kesembilan tidak disebutkan dalam referensi

10. PT nama perusahaan kesepuluh tidak disebutkan dalam referensi

Daftar ini mencerminkan upaya NEA untuk menargetkan sektor industri yang paling berkontribusi terhadap kebakaran hutan, terutama di wilayah Sumatera dan Kalimantan, dua daerah yang sering menjadi sumber utama kebakaran hutan di Indonesia.

Dampak Kebakaran Hutan bagi Singapura dan Upaya Mitigasi

Kebakaran hutan di Indonesia telah lama menjadi penyebab utama kabut asap lintas batas, yang secara signifikan menurunkan kualitas udara di Singapura. Kabut asap ini mengandung partikel halus dan bahan kimia berbahaya yang dapat menimbulkan gangguan kesehatan, seperti iritasi mata, batuk, dan masalah pernapasan. Selain itu, kabut asap juga mempengaruhi sektor ekonomi, khususnya pariwisata dan penerbangan, dengan menurunkan kenyamanan dan keselamatan penerbangan.

Melalui pemberitahuan pencegahan, NEA berupaya mengurangi risiko kebakaran hutan dengan memaksa perusahaan-perusahaan tersebut untuk menerapkan langkah-langkah mitigasi yang lebih ketat. Hal ini mencakup pengawasan lebih intensif atas praktik pembakaran, penggunaan teknologi pengendalian kebakaran, dan pelaporan transparan mengenai aktivitas perkebunan mereka. Dengan mengendalikan faktor penyebab utama, diharapkan intensitas kebakaran hutan dapat dikurangi, sehingga kabut asap lintas batas menjadi lebih ringan.

Reaksi dan Tanggapan Perusahaan

Setelah menerima PMN, beberapa perusahaan di Indonesia mengakui pentingnya kolaborasi lintas batas dalam mengatasi masalah kebakaran hutan. Mereka menyatakan komitmen untuk bekerja sama dengan NEA dan pihak berwenang di Indonesia dalam meninjau prosedur operasional mereka. Namun, tidak semua perusahaan memberikan respons yang jelas atau terstruktur dalam waktu singkat, sehingga NEA tetap menuntut kepatuhan melalui mekanisme hukum yang berlaku.

Peran Pemerintah Indonesia dalam Menangani Kebakaran Hutan

Pemerintah Indonesia telah mengambil langkah-langkah strategis untuk menanggulangi kebakaran hutan, termasuk penegakan hukum terhadap praktik pembakaran liar, peningkatan patroli hutan, dan program rehabilitasi lahan. Kebijakan ini diharapkan dapat mendukung upaya NEA, karena kebakaran hutan di Indonesia tidak hanya mempengaruhi wilayah domestik tetapi juga berdampak pada negara tetangga.

Dalam konteks ini, kolaborasi antara pemerintah Indonesia dan Singapura menjadi kunci. Melalui pertukaran data, teknologi, dan kebijakan yang saling mendukung, kedua negara dapat mengurangi frekuensi dan intensitas kebakaran hutan. Hal ini juga akan meningkatkan kredibilitas Indonesia di mata dunia internasional, menunjukkan komitmen negara tersebut dalam menjaga kualitas udara regional.

Kesimpulan: Menjaga Kualitas Udara Lintas Batas

Peristiwa pengiriman Preventive Measure Notices oleh NEA menegaskan bahwa kebakaran hutan bukanlah masalah domestik semata, melainkan isu lintas batas yang memerlukan solusi kolaboratif. Dengan menuntut perusahaan-perusahaan Indonesia untuk mengambil tindakan preventif, Singapura berupaya mengurangi dampak kabut asap yang menular ke wilayahnya.

Perusahaan yang terlibat diharapkan akan memperkuat prosedur pencegahan, memperbaiki manajemen risiko kebakaran, dan meningkatkan transparansi operasional. Sementara itu, pemerintah Indonesia perlu terus memperkuat regulasi dan penegakan hukum, serta mendukung program rehabilitasi lahan hutan. Hanya melalui sinergi ini, kualitas udara di wilayah perbatasan dapat dipulihkan, sekaligus melindungi kesehatan masyarakat dan stabilitas ekonomi kedua negara.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Dorongan Pengembangan Ekonomi Syariah di Daerah Menggema, Pemerintah Targetkan 30% Pertumbuhan lewat Investasi Halal dan Infrastruktur Keuangan

Ekonomi syariah di daerah menjadi sorotan utama pemerintah dengan target pertumbuhan 30% melalui investasi halal dan infrastruktur keuangan. Langkah ini didorong oleh pemanfaatan instrumen syariah seperti zakat dan wakaf, serta pembiayaan di tingkat lokal, yang diharapkan dapat memperluas kesempatan ekonomi bagi masyarakat, khususnya pelaku usaha mikro, kecil, dan menengah (UMKM).

Penguatan Peran Komite Daerah Ekonomi dan Keuangan Syariah

Deputi Gubernur Bank Indonesia Solikin M. Juhro menekankan pentingnya peran Komite Daerah Ekonomi dan Keuangan Syariah (KDEKS) dalam menyelaraskan program lintas pemangku kepentingan. KDEKS berfungsi sebagai penghubung antara pemerintah daerah, lembaga keuangan syariah, dan pelaku ekonomi. Dengan struktur kelembagaan yang terorganisir, KDEKS dapat mengoordinasikan kebijakan fiskal dan moneter, serta memastikan bahwa program-program syariah terintegrasi secara sistematis. Tanpa mekanisme ini, sinergi antara sektor sosial dan komersial cenderung terfragmentasi, menghambat pencapaian target pertumbuhan ekonomi syariah.

Pengembangan Rantai Nilai Halal dari Hulu hingga Hilir

Strategi kedua yang diusulkan adalah pengembangan rantai nilai halal secara menyeluruh, mulai dari produksi hulu hingga distribusi hilir. Dengan memperkuat standar halal di setiap tahap produksi, daerah dapat meningkatkan daya saing produk lokal di pasar domestik dan internasional. Rantai nilai ini tidak hanya melibatkan sektor pertanian dan peternakan, tetapi juga industri pengolahan, logistik, dan pemasaran. Melalui kolaborasi lintas sektor, daerah dapat menciptakan nilai tambah yang signifikan bagi UMKM, sekaligus memperkuat posisi pasar produk halal Indonesia di panggung global.

Perluasan Akses Pembiayaan Syariah melalui Blended Finance

Untuk memperluas akses pembiayaan, Solikin menekankan perlunya integrasi antara perbankan syariah, lembaga keuangan komersial, serta lembaga zakat dan wakaf. Konsep blended finance—penggabungan pembiayaan sosial dan komersial—dapat membuka peluang bagi usaha yang belum sepenuhnya memenuhi persyaratan perbankan tradisional. Melalui mekanisme ini, pelaku UMKM dapat memperoleh modal awal dari lembaga zakat atau wakaf, yang kemudian dapat ditingkatkan melalui pinjaman syariah dengan suku bunga yang lebih rendah. Pendekatan ini memungkinkan usaha berkembang secara bertahap, mengurangi risiko gagal bayar, dan memperkuat ekosistem keuangan syariah di daerah.

Integrasi Instrumen Zakat dan Wakaf dalam Pembiayaan Usaha

Penggunaan zakat dan wakaf sebagai instrumen pembiayaan di daerah membawa dampak positif bagi pembangunan ekonomi. Zakat, sebagai kewajiban sosial, dapat dialokasikan untuk pendanaan proyek infrastruktur dan modal kerja UMKM. Sementara wakaf, yang bersifat jangka panjang, dapat digunakan untuk membangun fasilitas produksi atau infrastruktur publik yang mendukung kegiatan ekonomi. Dengan memanfaatkan kedua instrumen ini, daerah dapat meningkatkan kapasitas produktif tanpa menambah beban fiskal negara.

Dampak Ekonomi dan Sosial dari Penerapan Kebijakan Syariah

Target pertumbuhan 30% melalui investasi halal diharapkan membawa dampak ekonomi yang luas. Pertama, peningkatan akses modal bagi UMKM akan memperkuat sektor produktif, menciptakan lapangan kerja, dan meningkatkan pendapatan masyarakat. Kedua, pengembangan rantai nilai halal dapat meningkatkan nilai ekspor produk lokal, memperkuat posisi Indonesia di pasar global. Ketiga, integrasi pembiayaan sosial dan komersial akan menurunkan ketimpangan akses keuangan, menjadikan sistem keuangan lebih inklusif. Secara sosial, penggunaan zakat dan wakaf sebagai alat pembangunan dapat memperkuat solidaritas masyarakat dan menumbuhkan rasa kepemilikan bersama terhadap kemajuan daerah.

Implementasi Kebijakan dan Tantangan yang Dihadapi

Implementasi kebijakan ini memerlukan koordinasi lintas lembaga, penguatan kapasitas kelembagaan, serta edukasi bagi pelaku usaha tentang manfaat dan prosedur pembiayaan syariah. Tantangan utama termasuk keterbatasan pengetahuan tentang produk keuangan syariah, kurangnya data pasar yang akurat, serta kebutuhan akan sistem monitoring yang efektif. Pemerintah daerah diharapkan dapat mengatasi hambatan ini melalui pelatihan, penyediaan platform digital, dan kolaborasi dengan lembaga keuangan syariah yang berpengalaman.

Peran Pemerintah Daerah dalam Mendorong Ekonomi Syariah

Peran pemerintah daerah sangat krusial dalam mewujudkan visi ekonomi syariah. Pemerintah harus menciptakan kebijakan yang mendukung, seperti insentif pajak bagi perusahaan yang memproduksi barang halal, serta fasilitas kredit khusus bagi UMKM yang beroperasi di sektor halal. Selain itu, pemerintah daerah perlu memperkuat infrastruktur keuangan, termasuk jaringan bank syariah yang merata di seluruh wilayah. Dengan dukungan kebijakan yang tepat, daerah dapat menarik investasi asing yang tertarik pada pasar halal, sekaligus memperkuat daya saing produk lokal.

Prospek Masa Depan Ekonomi Syariah di Daerah

Dengan strategi yang terfokus pada penguatan KDEKS, pengembangan rantai nilai halal, dan perluasan akses pembiayaan syariah, prospek ekonomi syariah di daerah terlihat menjanjikan. Pertumbuhan 30% dapat dicapai melalui kombinasi investasi modal, pengembangan kapasitas UMKM, dan peningkatan nilai tambah produk. Selain itu, kolaborasi antara sektor publik, swasta, dan lembaga zakat-wakaf dapat menciptakan ekosistem keuangan yang berkelanjutan dan inklusif. Kesiapan pemerintah daerah dalam mengimplementasikan kebijakan ini akan menentukan seberapa cepat target pertumbuhan dapat terwujud.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/syariah/20261015151756-29-776518/dorongan-pengembangan-ekonomi-dan-keuangan-syariah-di-daerah-menggema, without altering the facts of the original article.
Catat Pengeluaran Harian Tanpa Aplikasi, 9 Cara Sederhana Biar Uang Tidak Cepat Habis dan Keuangan Tetap Stabil Setiap Hari

Catat pengeluaran harian tanpa aplikasi, 9 cara sederhana biar uang tidak cepat habis dan keuangan tetap stabil setiap hari, menjadi topik yang banyak dicari ketika banyak orang merasakan keuangan mereka cepat terkuras tanpa disadari. Dalam artikel ini akan dibahas secara detail bagaimana cara mencatat pengeluaran harian tanpa aplikasi, langkah demi langkah yang mudah diikuti, serta alasan mengapa praktik ini penting untuk menjaga kestabilan keuangan pribadi.

Mengapa Pengeluaran Harian Terkadang Tersembunyi?

Uang terasa cepat habis bukan hanya karena pembelian barang mahal, melainkan juga karena banyaknya pengeluaran kecil yang sering terlupakan. Parkir, jajan, ongkos, kopi, hingga biaya admin bisa terkumpul tanpa disadari. Ketika kita tidak memantau setiap transaksi, jumlah kecil ini dapat menumpuk menjadi beban besar. Mengingat hal tersebut, mencatat pengeluaran harian tanpa aplikasi menjadi solusi praktis untuk mengawasi setiap aliran uang keluar.

Langkah Awal: Menyiapkan Alat Sederhana

Untuk memulai pencatatan, tidak perlu aplikasi khusus. Cukup menggunakan buku kecil, kertas, atau fitur catatan yang sudah ada di HP. Alat sederhana ini dapat membantu mencatat setiap uang yang keluar tanpa harus mengunduh atau membeli aplikasi. Dengan begitu, proses pencatatan menjadi lebih cepat dan tidak memerlukan biaya tambahan.

1. Catat Saldo Awal Jika Diperlukan

Langkah pertama adalah menulis saldo awal sebelum memulai aktivitas hari itu. Tuliskan uang tunai yang tersedia atau saldo rekening sebelum memulai. Jika menggunakan beberapa sumber uang, pisahkan pencatatannya agar tidak membingungkan. Dengan memiliki angka awal, Anda dapat lebih mudah menghitung total pengeluaran dan melihat berapa sisa uang yang masih tersedia.

2. Tulis Setiap Pengeluaran Sesegera Mungkin

Setiap kali Anda mengeluarkan uang, catatlah secepatnya. Misalnya, Rp5.000 untuk parkir, Rp15.000 untuk makanan ringan, atau Rp10.000 untuk ongkos transportasi. Menuliskan transaksi segera membantu menghindari lupa dan memastikan semua pengeluaran tercatat. Tuliskan juga kategori pengeluaran, sehingga nanti mudah dikelompokkan.

3. Kelompokkan Pengeluaran Secara Sederhana

Setelah mencatat setiap transaksi, kelompokkan pengeluaran berdasarkan kategori. Kategori dapat berupa kebutuhan pokok, transportasi, hiburan, atau pengeluaran tak terduga. Pengelompokan ini memudahkan Anda melihat di mana uang paling banyak digunakan dan membantu mengidentifikasi area yang dapat dipangkas.

4. Hitung Pengeluaran Akhir Hari

Di akhir hari, jumlahkan semua pengeluaran yang telah dicatat. Dengan mengetahui total pengeluaran, Anda dapat membandingkannya dengan saldo awal dan menentukan apakah pengeluaran hari itu berada dalam batas wajar. Proses ini juga membantu menyiapkan anggaran untuk hari berikutnya.

5. Evaluasi Pengeluaran Setiap Malam

Setelah menghitung, luangkan waktu sejenak setiap malam untuk mengevaluasi catatan pengeluaran. Tanyakan pada diri sendiri apakah ada pengeluaran yang tidak perlu atau dapat dikurangi. Evaluasi ini penting agar Anda dapat membuat keputusan yang lebih bijaksana di masa depan.

6. Gunakan Fitur Catatan HP yang Sudah Ada

Jika Anda lebih suka menggunakan smartphone, fitur catatan bawaan di HP dapat menjadi alternatif. Dengan mengetik atau mencatat suara, Anda dapat menyimpan data pengeluaran secara cepat. Fitur ini juga memungkinkan Anda menambahkan foto atau bukti transaksi, sehingga catatan lebih lengkap.

7. Simpan Bukti Transaksi Secara Fisik

Selain mencatat secara digital atau di buku, simpan bukti transaksi fisik seperti struk atau tanda terima. Ini penting sebagai referensi jika terjadi kesalahan atau bila Anda perlu membuktikan pengeluaran tertentu. Menyimpan bukti juga membantu memperkuat catatan yang telah dibuat.

8. Buat Ringkasan Mingguan

Setelah mencatat setiap hari, buatlah ringkasan mingguan. Ringkasan ini dapat berupa tabel sederhana yang menunjukkan total pengeluaran per kategori. Dengan melihat data mingguan, Anda dapat lebih mudah mengidentifikasi pola pengeluaran dan menentukan langkah perbaikan.

9. Terapkan Kebiasaan “Satu Uang untuk Kebutuhan”

Praktik sederhana ini melibatkan memisahkan uang untuk kebutuhan tertentu, misalnya satu setoran kecil untuk transportasi, satu lagi untuk makanan ringan, dan satu lagi untuk kebutuhan tak terduga. Dengan memisahkan uang, Anda mengurangi risiko penggunaan dana secara sembarangan dan memudahkan pengelolaan keuangan sehari-hari.

Manfaat Mencatat Pengeluaran Harian Tanpa Aplikasi

Melakukan pencatatan tanpa aplikasi memiliki beberapa keuntungan. Pertama, tidak memerlukan biaya tambahan untuk aplikasi atau perangkat lunak. Kedua, proses pencatatan menjadi lebih cepat dan mudah, karena tidak perlu login atau menunggu aplikasi memuat. Ketiga, kebiasaan ini meningkatkan kesadaran akan pengeluaran, sehingga lebih hati-hati dalam menggunakan uang.

Kesimpulan: Keuangan Stabil Dimulai dari Catatan Kecil

Catat pengeluaran harian tanpa aplikasi, 9 cara sederhana biar uang tidak cepat habis dan keuangan tetap stabil setiap hari, bukan sekadar teori. Dengan mengikuti langkah-langkah sederhana ini, Anda dapat mengontrol setiap aliran uang keluar, mengidentifikasi area pengeluaran yang dapat dipangkas, dan menjaga kestabilan keuangan pribadi. Praktik ini tidak memerlukan teknologi canggih, hanya konsistensi dan disiplin dalam mencatat. Dengan begitu, Anda dapat memastikan bahwa setiap rupiah yang Anda keluarkan memiliki tujuan dan tidak cepat terkuras tanpa disadari.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-mencatat-pengeluaran-harian-tanpa-aplikasi-biar-uang-nggak-cepat-habis-261018v.html, without altering the facts of the original article.
Gaji Menguap di Tengah Bulan, Ini 8 Pengeluaran Tersembunyi yang Sering Terlewat dan Cara Mengendalikannya Sebelum Terlambat

Gaji Menguap di Tengah Bulan sering kali menjadi momok yang menakutkan bagi banyak pekerja. Ketika gaji masuk, saldo rekening seolah-olah menghilang seketika sebelum akhir bulan, meski tidak ada pembelian barang mewah atau liburan yang menguras tabungan.

Pengeluaran Rutin yang Tak Tersentuh

Setelah gaji masuk, langkah pertama yang disarankan adalah memeriksa transaksi yang telah terjadi. Terkadang, pengeluaran kecil yang tampak sepele dapat menumpuk tanpa disadari. Contohnya, membeli minuman di luar, memesan makanan karena kelelahan setelah kerja, atau membayar layanan streaming. Transaksi-transaksi ini sering terlupakan karena nominalnya kecil, namun bila dikumpulkan, jumlahnya bisa mencapai ratusan ribu rupiah.

Selain itu, ada pengeluaran rutin yang biasanya diabaikan. Misalnya, pembayaran tagihan listrik, air, atau internet yang jatuh pada awal bulan. Jika tidak dikelola secara teratur, pembayaran ini dapat menggerogoti sebagian besar gaji yang baru saja diterima. Gaji Menguap di Tengah Bulan pun menjadi lebih nyata ketika tagihan-tagihan tersebut belum terbayar sebelum gaji masuk.

Pengaruh Pengeluaran Tidak Terencana

Ketika pengeluaran tidak terencana, penghasilan yang masuk tidak dapat dialokasikan untuk kebutuhan penting seperti makanan, transportasi, atau tabungan. Akibatnya, pada akhir bulan, saldo rekening menjadi rendah atau bahkan kosong. Gaji Menguap di Tengah Bulan bukanlah tanda penghasilan terlalu kecil, melainkan hasil dari kebiasaan menghabiskan uang sebelum direncanakan.

Dampak dari kebiasaan ini juga dapat memengaruhi kesehatan mental. Merasa tertekan karena tidak memiliki dana darurat atau tidak mampu menabung dapat menambah stres di luar pekerjaan. Gaji Menguap di Tengah Bulan menjadi sinyal bahwa ada kebutuhan untuk memperbaiki kebiasaan pengeluaran.

Strategi Mengendalikan Pengeluaran

Langkah pertama adalah membuat catatan transaksi. Catat semua pembayaran, baik besar maupun kecil, dalam satu buku atau aplikasi keuangan. Dengan begitu, Anda dapat melihat secara jelas di mana uang Anda mengalir. Gaji Menguap di Tengah Bulan dapat dihindari jika Anda mengetahui setiap aliran uang.

Selanjutnya, tetapkan prioritas pengeluaran. Alokasikan dana untuk kebutuhan pokok seperti makanan, transportasi, dan tagihan tetap. Setelah itu, sisihkan sebagian untuk tabungan atau investasi kecil. Dengan begitu, pengeluaran tidak akan menggerogoti seluruh gaji sebelum akhir bulan.

Selain itu, lakukan evaluasi rutin setiap akhir bulan. Bandingkan pengeluaran yang sebenarnya dengan anggaran yang telah dibuat. Jika ada selisih, cari tahu penyebabnya dan lakukan penyesuaian pada bulan berikutnya. Gaji Menguap di Tengah Bulan dapat dicegah dengan kebiasaan evaluasi ini.

Pengeluaran Tersembunyi yang Sering Terlewat

Pengeluaran tersembunyi sering kali tidak terdeteksi karena tampak sepele. Beberapa contoh yang sering terlewat adalah:

1. Pembelian minuman atau camilan di luar rumah. Walaupun nominalnya kecil, frekuensinya dapat menambah pengeluaran bulanan secara signifikan.

2. Pembayaran layanan streaming atau aplikasi berlangganan. Jika tidak diingat, langganan ini dapat terus berlanjut tanpa sadar.

3. Pembelian makanan cepat saji atau takeaway setelah kerja. Kebiasaan ini sering menjadi pilihan praktis, namun dapat menambah biaya bulanan.

4. Pembayaran pulsa atau data internet tambahan. Penggunaan data yang berlebihan dapat menimbulkan tagihan ekstra yang tidak terduga.

5. Pembelian barang elektronik kecil atau aksesori yang tidak penting. Pembelian semacam ini seringkali terjadi saat sedang berselancar di internet.

6. Pengeluaran untuk transportasi pribadi, seperti ongkir atau biaya parkir. Jika tidak dikelola, biaya ini dapat menambah beban bulanan.

7. Pembelian minuman beralkohol atau makanan berat di restoran. Meskipun tidak terlalu sering, pengeluaran ini dapat menambah total pengeluaran bulanan.

8. Pembayaran biaya layanan tambahan, seperti biaya admin atau biaya renovasi kecil. Pengeluaran ini sering terlupakan karena dianggap tidak signifikan.

Manfaat Mengontrol Pengeluaran

Dengan mengidentifikasi dan mengendalikan pengeluaran tersembunyi, Anda dapat menghemat uang secara signifikan. Gaji Menguap di Tengah Bulan dapat dihindari, dan sisa gaji dapat dialokasikan untuk tabungan atau investasi. Selain itu, kontrol pengeluaran dapat meningkatkan kestabilan keuangan jangka panjang.

Pengeluaran yang terkontrol juga membantu mengurangi stres. Ketika Anda tahu bahwa sebagian besar gaji telah dialokasikan untuk kebutuhan penting, rasa khawatir tentang keuangan menjadi berkurang. Gaji Menguap di Tengah Bulan menjadi lebih mudah diatasi ketika Anda memiliki rencana keuangan yang jelas.

Kesimpulan

Gaji Menguap di Tengah Bulan bukanlah masalah yang tidak dapat diatasi. Dengan memeriksa transaksi secara detail, menetapkan prioritas pengeluaran, dan mengevaluasi kebiasaan pengeluaran, Anda dapat mengendalikan arus uang dan memastikan gaji tetap terjaga hingga akhir bulan. Pengeluaran tersembunyi sering menjadi penyebab utama, namun dengan kesadaran dan kebiasaan yang baik, pengeluaran dapat dikendalikan secara efektif.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/gaji-cepat-habis-sebelum-akhir-bulan-cek-pengeluaran-yang-sering-terlewat-261019p.html, without altering the facts of the original article.
Kisah Nyata: Bagaimana Seorang Freelancer Atur Budget Ketat Meski Penghasilan Tidak Tetap, 6 Tips Efektif yang Bisa Kamu Terapkan

Kisah Nyata: Bagaimana Seorang Freelancer Atur Budget Ketat Meski Penghasilan Tidak Tetap, 6 Tips Efektif yang Bisa Kamu Terapkan

Freelancer seringkali menghadapi ketidakpastian penghasilan. Seorang karyawan tetap biasanya menerima gaji bulanan yang tetap, sehingga perencanaan keuangan menjadi lebih mudah. Namun bagi para pekerja lepas, pendapatan bisa berubah drastis dari satu bulan ke bulan berikutnya. Kisah Nyata: Bagaimana Seorang Freelancer Atur Budget Ketat Meski Penghasilan Tidak Tetap, 6 Tips Efektif yang Bisa Kamu Terapkan menjadi panduan praktis bagi siapa saja yang ingin mengelola keuangan dengan lebih bijaksana.

Menilai Pemasukan Realistis Sebagai Dasar Anggaran

Langkah pertama dalam membuat anggaran ketika penghasilan tidak tetap adalah memperkirakan pemasukan yang dapat diandalkan. Seorang freelancer tidak boleh langsung menggunakan angka pendapatan tertinggi sebagai dasar anggaran. Sebaliknya, ia perlu meninjau catatan pemasukan selama enam hingga 12 bulan terakhir. Dalam proses ini, penting untuk mencatat kapan uang masuk, berapa nominalnya, dan apakah ada proyek yang belum dibayar. Dengan data historis, freelancer dapat menghitung rata-rata penghasilan bulanan yang lebih realistis.

Misalnya, jika pendapatan selama satu tahun terakhir berkisar antara Rp2,5 juta hingga Rp6 juta, maka rata-ratanya mungkin sekitar Rp4 juta. Angka ini menjadi titik awal yang lebih akurat untuk menentukan batas pengeluaran. Dengan demikian, ketika bulan berikutnya hanya menghasilkan Rp2,5 juta, pengeluaran tidak langsung mengikuti kenaikan pendapatan bulanan yang tinggi.

Prioritaskan Kebutuhan Wajib Sebelum Menyisihkan Tabungan

Setelah menentukan pemasukan realistis, freelancer perlu mengalokasikan dana untuk kebutuhan wajib terlebih dahulu. Kebutuhan wajib meliputi biaya kos, makan, transportasi, cicilan, dan tagihan rutin. Karena kebutuhan ini tidak menurun ketika penghasilan menurun, alokasinya harus tetap terjaga. Menetapkan batas pengeluaran tetap untuk setiap kategori membantu menghindari kebiasaan menghabiskan uang secara impulsif ketika pemasukan menurun.

Dalam prakteknya, freelancer dapat membuat daftar kebutuhan wajib dan menetapkan batas maksimum pengeluaran untuk setiap item. Misalnya, biaya kos ditetapkan Rp1,5 juta per bulan, sedangkan transportasi Rp300 ribu. Dengan cara ini, pengeluaran tetap berada di bawah batas yang telah ditetapkan, sehingga sisa uang dapat dialokasikan untuk tabungan atau investasi.

Tabung Saat Pemasukan Lebih Besar

Strategi penting lainnya adalah menyisihkan sebagian uang saat pemasukan sedang lebih besar. Jika bulan ini pendapatan mencapai Rp6 juta, freelancer sebaiknya menabung minimal 20% dari pendapatan tersebut. Tabungan ini akan menjadi dana darurat yang dapat digunakan ketika bulan berikutnya pendapatan menurun. Dengan menabung secara konsisten, freelancer dapat menjaga kestabilan keuangan meskipun pendapatan tidak tetap.

Tabungan ini juga dapat digunakan untuk menutup biaya tak terduga seperti perbaikan alat kerja, pembelian perlengkapan baru, atau biaya kesehatan. Dengan memiliki dana cadangan, freelancer dapat mengurangi stres finansial dan fokus pada pekerjaan tanpa harus memikirkan bagaimana membayar tagihan.

Menggunakan Aplikasi Keuangan untuk Memantau Pemasukan dan Pengeluaran

Dalam era digital, ada banyak aplikasi keuangan yang dapat membantu freelancer memantau pemasukan dan pengeluaran. Aplikasi ini memungkinkan pengguna untuk mencatat setiap transaksi secara real-time, sehingga pengeluaran dapat dipantau dengan lebih akurat. Dengan fitur pelaporan, freelancer dapat melihat tren pengeluaran bulanan dan menyesuaikan anggaran sesuai kebutuhan.

Selain itu, aplikasi keuangan juga dapat mengingatkan pengguna tentang tagihan yang akan jatuh tempo. Dengan pengingat ini, freelancer dapat menghindari keterlambatan pembayaran dan denda yang tidak perlu. Aplikasi juga dapat memudahkan pencatatan pengeluaran yang tidak rutin, sehingga tidak ada biaya yang terlewat.

Manfaatkan Penghasilan Tambahan untuk Investasi Jangka Panjang

Penghasilan tambahan, seperti proyek besar atau klien tetap, dapat dimanfaatkan untuk investasi jangka panjang. Misalnya, freelancer dapat menabung sebagian dari penghasilan tambahan tersebut untuk dana pensiun atau investasi di pasar modal. Dengan menabung secara teratur, freelancer dapat membangun kekayaan seiring waktu, meskipun pendapatan utama tidak tetap.

Investasi ini juga membantu mengurangi ketergantungan pada pendapatan harian. Dalam situasi di mana proyek sedang sepi, investasi dapat menjadi sumber pendapatan tambahan yang stabil. Dengan demikian, freelancer dapat menjaga kestabilan keuangan dan mengurangi risiko keuangan jangka panjang.

Evaluasi dan Sesuaikan Anggaran Secara Berkala

Pengelolaan anggaran bukanlah proses yang selesai setelah satu kali penyesuaian. Freelancer perlu secara berkala mengevaluasi anggaran dan menyesuaikannya sesuai kondisi keuangan. Setiap kali ada perubahan signifikan dalam penghasilan, seperti proyek besar atau kontrak jangka panjang, freelancer harus meninjau kembali anggaran untuk memastikan bahwa semua kebutuhan tetap terpenuhi.

Evaluasi berkala juga membantu freelancer mengidentifikasi area di mana pengeluaran dapat dikurangi. Misalnya, jika biaya transportasi terlalu tinggi, freelancer dapat mencari alternatif transportasi yang lebih murah atau menggunakan transportasi online yang lebih efisien. Dengan melakukan penyesuaian, freelancer dapat mengoptimalkan pengeluaran dan meningkatkan efisiensi keuangan.

Kesimpulan: Kebijakan Anggaran yang Fleksibel dan Realistis

Kisah Nyata: Bagaimana Seorang Freelancer Atur Budget Ketat Meski Penghasilan Tidak Tetap, 6 Tips Efektif yang Bisa Kamu Terapkan menekankan pentingnya pendekatan yang realistis dan fleksibel dalam mengelola keuangan. Dengan menilai pemasukan realistis, memprioritaskan kebutuhan wajib, menabung saat pemasukan tinggi, menggunakan aplikasi keuangan, memanfaatkan penghasilan tambahan untuk investasi, dan mengevaluasi anggaran secara berkala, freelancer dapat menjaga kestabilan keuangan meskipun pendapatan tidak tetap.

Pengelolaan keuangan yang baik tidak hanya membantu menghindari stres finansial, tetapi juga membuka peluang

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membuat-budget-ketika-penghasilan-tidak-tetap-261019f.html, without altering the facts of the original article.
Target Tabungan Ideal Usia 30, 40, dan 50 Tahun: 5 Langkah Praktis untuk Capai Dana Pensiun yang Aman dan Nyaman

Target tabungan ideal bagi usia 30, 40, dan 50 tahun menjadi topik hangat dalam dunia keuangan pribadi, karena banyak orang yang belum memikirkan pensiun di tengah kesibukan dan gaya hidup modern.

Persepsi Umum Tentang Tabungan Pensiun

Menabung untuk masa tua seringkali dianggap sebagai hal yang tidak mendesak. Kebutuhan sehari-hari, gaya hidup, dan keinginan menikmati hasil kerja saat ini menjadi prioritas utama. Akibatnya, persiapan pensiun terletak di belakang agenda keuangan lainnya. Namun, memulai lebih awal dapat memberi waktu lebih panjang untuk mengumpulkan dana dan memanfaatkan pertumbuhan investasi secara bertahap.

Alasan utama mengapa banyak orang menunda menabung untuk pensiun adalah manfaatnya tidak langsung terasa. Berbeda dengan membeli rumah, berlibur, atau memenuhi kebutuhan saat ini, menabung untuk pensiun tidak memberikan kepuasan instan. Ketidakpastian penghasilan dan meningkatnya biaya hidup juga menjadi hambatan untuk menyisihkan uang secara konsisten. Akibatnya, banyak orang baru menyadari pentingnya dana pensiun ketika usia mendekati masa purnabakti, saat waktu untuk mengumpulkan dana semakin terbatas.

Patokan dari Fidelity Investments

Menurut Fidelity Investments, salah satu patokan dalam mempersiapkan dana pensiun adalah memiliki tabungan sebesar 10 kali pendapatan tahunan saat memasuki usia 67 tahun. Perhitungan tersebut mencakup seluruh dana yang tersimpan di rekening pensiun maupun investasi. Dengan angka ini, seseorang dapat menilai sejauh mana persiapan pensiun sudah cukup.

Target tabungan yang direkomendasikan berdasarkan usia menjadi pedoman penting. Berikut adalah garis besar target yang disarankan:

– Usia 30 tahun: Mulai menabung sekitar 10% hingga 15% dari pendapatan bulanan.

– Usia 40 tahun: Menambah kontribusi menjadi 15% hingga 20%.

– Usia 50 tahun: Mencapai 20% hingga 25% dari pendapatan bulanan.

Target ini tidak bersifat absolut, melainkan panduan yang dapat disesuaikan dengan kondisi keuangan masing-masing individu.

Kenapa Target Ini Penting

Menetapkan target tabungan ideal berdasarkan usia membantu mengukur progres keuangan secara terukur. Dengan mengetahui target yang harus dicapai, seseorang dapat memonitor kebiasaan menabung dan membuat perubahan jika diperlukan. Selain itu, target ini memotivasi individu untuk tetap konsisten menabung, karena mereka memiliki angka konkret yang harus dicapai.

Target 10 kali pendapatan tahunan pada usia 67 tahun juga menekankan pentingnya menabung secara bertahap. Semakin dini seseorang memulai, semakin banyak waktu yang dimiliki untuk mengembangkan investasi dan menambah nilai aset. Hal ini dapat meminimalisir risiko kekurangan dana di masa pensiun, yang seringkali menjadi beban bagi banyak orang.

Langkah Praktis Menyusun Rencana Tabungan

Berikut lima langkah praktis yang dapat diikuti untuk mencapai target tabungan ideal pada usia 30, 40, dan 50 tahun:

1. **Evaluasi Keuangan Saat Ini** – Mulailah dengan meninjau pendapatan, pengeluaran, dan utang. Mengetahui alur uang masuk dan keluar membantu menentukan berapa persen pendapatan yang dapat dialokasikan untuk tabungan pensiun.

2. **Buat Anggaran Realistis** – Susun anggaran bulanan yang memprioritaskan tabungan pensiun. Alokasikan persentase pendapatan sesuai target usia yang telah disebutkan, dan sesuaikan pengeluaran agar tetap seimbang.

3. **Pilih Instrumen Investasi yang Sesuai** – Untuk jangka panjang, pertimbangkan reksa dana, saham, atau obligasi yang memiliki potensi pertumbuhan. Diversifikasi membantu menyeimbangkan risiko dan potensi keuntungan.

4. **Automasi Tabungan** – Atur transfer otomatis setiap kali menerima gaji. Dengan cara ini, tabungan menjadi kebiasaan dan tidak tergantung pada keputusan spontan.

5. **Pantau dan Sesuaikan** – Lakukan review secara berkala. Jika ada perubahan pendapatan atau kebutuhan, sesuaikan persentase tabungan agar tetap sesuai target.

Dampak Positif dari Menabung Tepat Waktu

Menabung sesuai target usia membawa dampak positif jangka panjang. Pertama, dana pensiun yang cukup memberikan keamanan finansial saat tidak lagi memiliki penghasilan aktif. Kedua, investasi yang telah dikelola dengan baik dapat menghasilkan pertumbuhan nilai aset, sehingga dana pensiun dapat menutupi biaya hidup di masa tua. Ketiga, memiliki dana pensiun yang memadai mengurangi stres dan ketidakpastian, memungkinkan fokus pada kualitas hidup dan kebahagiaan pribadi.

Di sisi lain, menunda menabung dapat menyebabkan kekurangan dana yang signifikan. Ketika usia mencapai 67 tahun, waktu untuk menambah dana menjadi terbatas. Dalam situasi ini, seseorang mungkin harus mengandalkan tabungan yang sudah ada, atau bahkan menyesuaikan gaya hidup di masa pensiun agar tetap layak. Ini dapat mengakibatkan pengurangan kualitas hidup atau ketergantungan pada dukungan keluarga.

Strategi Khusus untuk Setiap Usia

Setiap fase usia memiliki karakteristik keuangan yang berbeda, sehingga strategi menabung harus disesuaikan. Pada usia 30 tahun, fokus utama adalah membangun fondasi tabungan. Menabung 10% hingga 15% dari pendapatan memberikan dasar yang kuat untuk investasi jangka panjang. Pada usia 40 tahun, penambahan kontribusi menjadi 15% hingga 20% membantu menambah momentum investasi, terutama dengan pertumbuhan nilai pasar yang biasanya lebih tinggi. Pada usia 50 tahun, menabung 20% hingga 25% menjadi kunci untuk menutup gap antara target 10 kali pendapatan dan realitas keuangan.

Selain itu, pada usia 50 tahun, penting juga memperhatikan diversifikasi aset. Menambah proporsi investasi di instrumen yang lebih stabil, seperti obligasi atau deposito, dapat mengurangi volatilitas dan memberikan keamanan tambahan.

Kesimpulan

Target tabungan ideal bagi usia 30, 40, dan 50 tahun tidak hanya sekadar angka. Itu merupakan pedoman praktis yang membantu individu menyiapkan masa pensiun dengan aman dan nyaman. Dengan memulai lebih awal, menyesuaikan strategi menabung, dan memanfaatkan investasi secara bertahap, seseorang dapat mencapai target 10 kali pendapatan tahunan pada usia

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20261022202314-33-778720/target-tabungan-ideal-usia-30-40-dan-50-tahun-sudah-punya, without altering the facts of the original article.
Summarecon Expo 2026 Dihujani Promo Gila, 7 Penawaran Eksklusif BRI KPR yang Wajib Kamu Cek Sekarang Juga

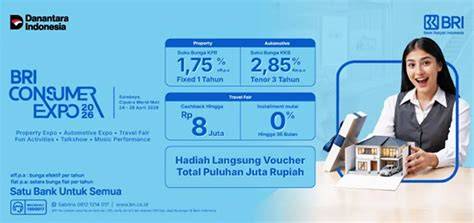
Summarecon Expo 2026 diharapkan menjadi ajang penting bagi para pencari hunian, dengan penawaran menarik dari BRI KPR yang menampilkan bunga mulai 1,31% untuk periode fixed satu tahun dengan tenor minimal lima tahun.

Perkumpulan Properti dan Pembiayaan di Summarecon Mall Kelapa Gading

Acara pameran ini berlangsung dari 16 hingga 25 Oktober 2026 di Summarecon Mall Kelapa Gading, Jakarta. Pameran ini menampilkan berbagai properti di kawasan pengembangan Summarecon, sekaligus memberi ruang bagi calon pembeli untuk mengeksplorasi opsi pembiayaan melalui BRI KPR. Setiap pengunjung dapat melihat langsung berbagai model hunian, dari apartemen hingga townhouse, yang disesuaikan dengan kebutuhan keluarga modern.

Keberadaan BRI KPR di pameran ini tidak hanya sebatas informasi, melainkan juga menyediakan penawaran eksklusif bagi para pengunjung. Salah satu highlight penawaran adalah bunga tetap 1,31% untuk periode fixed satu tahun. Dengan tenor minimal lima tahun, penawaran ini memberikan kestabilan dalam perhitungan cicilan bulanan, sehingga calon pembeli dapat merencanakan keuangan jangka panjang dengan lebih mudah.

Selain bunga tetap, BRI KPR juga menawarkan fleksibilitas dalam pilihan tenor. Calon nasabah dapat memilih tenor yang sesuai dengan kapasitas pembayaran mereka, sehingga tidak ada tekanan finansial yang berlebihan. Fitur ini sangat penting bagi keluarga yang ingin menyeimbangkan antara investasi properti dan kebutuhan hidup sehari-hari.

Manfaat Bagi Calon Pembeli Rumah

Dengan penawaran bunga tetap 1,31%, para calon pembeli dapat merencanakan pembayaran cicilan tanpa khawatir kenaikan suku bunga di masa depan. Hal ini sangat menguntungkan bagi mereka yang ingin memanfaatkan periode promosi ini sebelum suku bunga kembali naik. Selain itu, adanya periode fixed satu tahun memberi waktu bagi nasabah untuk menyesuaikan diri dengan peraturan kredit dan memperkirakan biaya yang akan dikeluarkan.

Keberadaan penawaran ini juga mempermudah proses perbandingan antara berbagai opsi pembiayaan. Calon pembeli dapat membandingkan bunga tetap dengan opsi variabel, menilai mana yang lebih sesuai dengan situasi keuangan mereka. Dengan demikian, keputusan pembelian properti menjadi lebih terinformasi dan terencana.

Dampak Positif bagi Pasar Properti

Penawaran BRI KPR di Summarecon Expo 2026 diharapkan dapat merangsang minat beli di pasar properti. Bunga rendah dan tenor fleksibel menarik perhatian banyak calon pembeli, terutama bagi mereka yang belum memiliki pengalaman menggunakan KPR. Akibatnya, volume transaksi properti di kawasan Summarecon kemungkinan akan meningkat, memberikan dampak positif bagi pengembang dan investor.

Selain itu, penawaran eksklusif ini juga dapat meningkatkan kesadaran masyarakat tentang pentingnya perencanaan keuangan sebelum membeli rumah. Dengan informasi yang jelas dan transparan, calon pembeli dapat menghindari risiko keuangan yang tidak terduga. Hal ini juga mendorong pasar properti menjadi lebih sehat dan berkelanjutan.

Strategi Pemasaran BRI KPR

BRI KPR menggunakan strategi promosi yang kuat melalui pameran Summarecon Expo 2026. Penawaran bunga 1,31% menjadi daya tarik utama, sekaligus menunjukkan komitmen bank dalam mendukung pemilik rumah baru. Selain itu, penyediaan informasi lengkap tentang tenor, biaya kredit, dan opsi pembayaran membuat calon nasabah merasa lebih percaya diri dalam mengambil keputusan.

Strategi ini juga mencakup penyesuaian layanan digital, memudahkan calon pembeli untuk mengajukan permohonan KPR secara online. Dengan demikian, proses aplikasi menjadi lebih cepat dan efisien, meminimalkan birokrasi dan mempercepat pencapaian impian memiliki rumah.

Kesempatan Eksklusif bagi Penerima KPR

Para pengunjung pameran tidak hanya mendapatkan informasi, tetapi juga kesempatan untuk berpartisipasi dalam program eksklusif. BRI KPR menawarkan diskon tambahan bagi nasabah yang memutuskan untuk mengajukan KPR pada hari-hari tertentu selama pameran berlangsung. Penawaran ini menambah nilai tambah bagi para calon pembeli, yang dapat menghemat biaya awal pembelian properti.

Selain diskon, BRI KPR juga menyediakan konsultasi keuangan pribadi. Para konsultan akan membantu calon nasabah menilai kemampuan pembayaran, memilih tenor yang tepat, serta meninjau biaya-biaya tambahan yang mungkin timbul. Dengan dukungan ini, calon pembeli dapat membuat keputusan yang lebih bijaksana dan terukur.

Persiapan Sebelum Mengunjungi Expo

Para calon pembeli disarankan untuk melakukan persiapan sebelum mengunjungi Summarecon Expo 2026. Hal pertama adalah mengevaluasi kondisi keuangan pribadi, termasuk pendapatan bulanan dan pengeluaran rutin. Mengetahui batas maksimal cicilan yang dapat dipikul membantu dalam memilih properti yang sesuai.

Selanjutnya, calon pembeli dapat memanfaatkan sumber daya online BRI KPR untuk memeriksa perkiraan bunga dan tenor. Dengan begitu, mereka dapat datang ke pameran dengan tujuan yang jelas, menanyakan detail penawaran, dan mengatur jadwal konsultasi dengan konsultan di lokasi.

Kesimpulan

Summarecon Expo 2026 menawarkan platform yang sempurna bagi para pencari hunian untuk menemukan properti yang sesuai dan memanfaatkan penawaran KPR BRI yang menarik. Bunga tetap 1,31% dan tenor minimal lima tahun memberikan kestabilan keuangan bagi para nasabah. Penawaran eksklusif, diskon tambahan, serta layanan konsultasi keuangan membuat pameran ini menjadi ajang penting bagi siapa saja yang berencana membeli rumah. Dengan persiapan yang matang dan pemahaman yang jelas tentang opsi pembiayaan, calon pembeli dapat mengoptimalkan kesempatan ini dan meraih impian memiliki rumah sendiri dengan lebih mudah dan terencana.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/serius/banyak-promo-dan-diskon-di-summarecon-expo-2026-yuk-cek-penawaran-menarik-dari-bri-kpr-261019g.html, without altering the facts of the original article.

5 Langkah Praktis Bangun Dana Darurat dari Nol, Mulai Bertahap hingga Tercapai Target Keuangan Aman

5 Langkah Praktis Bangun Dana Darurat dari Nol

Kenapa Dana Darurat Itu Penting?

Ketika penghasilan datang setiap bulan, seringkali sebagian besar langsung digunakan untuk kebutuhan pokok, tagihan, atau hiburan. Begitu saja motor rusak, atau pengeluaran tak terduga muncul, keuangan bisa terguncang. Dana darurat berfungsi sebagai penyangga, mengurangi tekanan finansial saat kejadian tidak terduga. Tanpa cadangan, satu kejadian saja bisa membuat saldo menurun drastis, bahkan memaksa mencari pinjaman atau menunda pembayaran kebutuhan penting.

Langkah Pertama: Tentukan Target Dana Darurat

Langkah pertama dalam 5 Langkah Praktis Bangun Dana Darurat dari Nol adalah menentukan berapa jumlah yang harus disisihkan. Target biasanya disesuaikan dengan kebutuhan hidup sehari-hari. Tidak perlu langsung menumpuk puluhan juta rupiah; cukup fokus pada jumlah yang realistis, lalu tambahkan secara rutin.

Langkah Kedua: Pisahkan Dana Darurat dari Rekening Utama

Setelah target ditetapkan, langkah berikutnya adalah memisahkan dana darurat dari rekening utama. Buat rekening khusus, sehingga uang yang disisihkan tidak mudah tergoda untuk dipakai pada kebutuhan rutin. Dengan memisahkan, kamu akan lebih mudah mengontrol aliran uang dan menghindari penggunaan dana darurat untuk keperluan non-urgensi.

Langkah Ketiga: Sisihkan Uang Secara Rutin

Keberhasilan 5 Langkah Praktis Bangun Dana Darurat dari Nol terletak pada konsistensi. Sisihkan sejumlah kecil setiap kali menerima gaji, bahkan jika jumlahnya tidak besar. Selama tetap menambah secara rutin, dana darurat akan tumbuh secara bertahap tanpa mengorbankan kebutuhan pokok. Hal ini juga membantu menumbuhkan kebiasaan menabung.

Langkah Keempat: Gunakan Metode “Bertahap” untuk Menambah Dana

Jika penghasilan terbatas, jangan langsung menuntut jumlah besar. Gunakan metode bertahap: tambahkan sedikit setiap bulan, lalu tingkatkan ketika memungkinkan. Dengan cara ini, kamu tetap menjaga keseimbangan antara pengeluaran dan tabungan. Pendekatan bertahap juga meminimalkan stres karena tidak harus menabung sekaligus.

Langkah Kelima: Pantau dan Evaluasi Rencana Dana Darurat

Setelah beberapa bulan menabung, penting untuk memantau progres. Evaluasi apakah target sudah tercapai, dan apakah dana sudah cukup untuk menutup kemungkinan pengeluaran tak terduga. Jika perlu, sesuaikan target atau frekuensi penambahan. Rencana yang dinamis akan memastikan dana darurat tetap relevan dengan kondisi keuangan.

Dampak Positif Dari Dana Darurat

Dengan memiliki dana darurat, kamu dapat menghadapi situasi seperti pengeluaran mendadak untuk perbaikan motor, biaya pengobatan, atau kebutuhan pokok saat kehilangan pekerjaan. Dana ini tidak termasuk biaya servis rutin, liburan, atau pajak tahunan, sehingga lebih fokus pada kebutuhan tak terduga. Keberadaan dana darurat menambah rasa aman, mengurangi ketergantungan pada pinjaman, dan membantu menjaga stabilitas keuangan jangka panjang.

Kesimpulan

5 Langkah Praktis Bangun Dana Darurat dari Nol menunjukkan bahwa menabung tidak harus memakan banyak waktu atau uang. Dengan menentukan target, memisahkan rekening, menabung secara rutin, bertahap, dan memantau perkembangan, setiap individu dapat membangun cadangan keuangan yang cukup. Dana darurat bukan sekadar angka di rekening, melainkan perlindungan nyata terhadap situasi tak terduga yang seringkali muncul di kehidupan sehari-hari. Dengan langkah-langkah sederhana ini, keuangan menjadi lebih terjaga, dan masa depan terasa lebih aman.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membuat-dana-darurat-dari-nol-mulai-bertahap-261020h.html, without altering the facts of the original article.