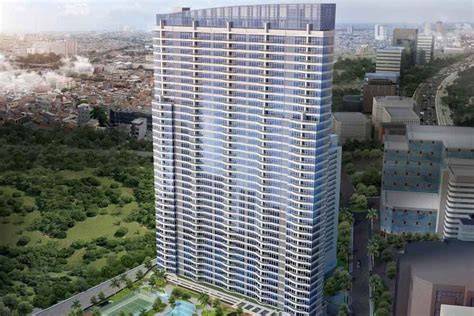
Lima Apartemen Benny Tjokrosaputro Laku Terjual Senilai Rp10,73 Miliar, Menandai Puncak Penjualan Properti Miliarder Ini

Lima Apartemen Benny Tjokrosaputro Laku Terjual Senilai Rp10,73 Miliar menjadi sorotan utama dalam dunia properti milik miliarder Indonesia. Penjualan ini menandai puncak penjualan properti yang dimiliki oleh Benny Tjokrosaputro, yang telah menjadi subjek penyelidikan hukum terkait kasus Jiwasraya.

Proses Penjualan Melalui Lelang Bersama KPKNL

Penjualan unit-unit apartemen ini tidak dilakukan secara privat melainkan melalui lelang bersama Kantor Pelayanan Kekayaan Negara dan Lelang (KPKNL) Jakarta IV. Badan Pemulihan Aset (BPA) Kejaksaan Agung mengumumkan bahwa lima unit di Apartemen South Hills, yang terletak di Kuningan, Jakarta Selatan, berhasil laku dengan total nilai Rp10.734.956.516. Proses lelang ini mengikuti prosedur resmi, memastikan transparansi dan kepatuhan terhadap regulasi yang berlaku.

Kepala Pusat Penerangan Hukum (Kapuspenkum) Kejaksaan Agung, Anang Supriatna, dalam keterangannya mengungkapkan detail penjualan. Ia menegaskan bahwa beberapa unit mengalami kenaikan harga penawaran di atas nilai limit yang telah ditetapkan. Unit 21A, misalnya, memiliki nilai limit Rp1.489.798.937 namun terjual seharga Rp1.559.798.937, mencatatkan kenaikan Rp70 juta atau 4,70 persen. Unit 25A terjual Rp1.499.774.255, sedikit di atas nilai limitnya sebesar Rp10 juta atau 0,67 persen.

Unit 39C dan 39J masing-masing terjual sesuai dengan nilai limit, yakni Rp2.205.469.983 dan Rp3.080.533.802. Sedangkan unit 27M terjual seharga Rp2.389.379.539. Dari kelima unit tersebut, total margin kenaikan di atas nilai limit mencapai Rp80.000.000, menandakan keberhasilan lelang dalam memperoleh nilai yang lebih tinggi daripada yang diharapkan.

Signifikansi Penjualan Properti Miliarder

Penjualan lima apartemen ini menandai puncak penjualan properti milik Benny Tjokrosaputro, yang telah menjadi fokus publik karena keterlibatan dalam skandal Jiwasraya. Nilai total Rp10,73 miliar menunjukkan besarnya aset yang dimiliki, sekaligus menegaskan betapa besar dampak penjualan ini terhadap portofolio keuangan miliarder tersebut.

Hasil lelang ini juga mencerminkan dinamika pasar properti di Jakarta, di mana harga properti premium masih menunjukkan potensi kenaikan. Kenaikan harga di beberapa unit, meskipun kecil, menunjukkan minat pembeli terhadap properti di kawasan strategis seperti Kuningan. Selain itu, proses lelang ini menjadi contoh bagaimana lembaga penegak hukum dapat mengelola aset negara dengan cara yang transparan dan terukur.

Dampak Hukum dan Ekonomi

Dari sisi hukum, penjualan ini menandai langkah penting dalam penyelesaian kasus Jiwasraya. Aset yang telah dirampas oleh negara kini telah beralih ke tangan pembeli melalui mekanisme lelang yang sah, sehingga menutup siklus hukum yang panjang. Penjualan ini juga menegaskan peran Kejaksaan Agung dalam menegakkan hukum dan memulihkan kekayaan negara.

Dari perspektif ekonomi, transaksi sebesar Rp10,73 miliar menambah likuiditas di pasar properti. Penjualan unit-unit ini dapat memicu peningkatan minat investor terhadap properti di wilayah pusat bisnis Jakarta. Selain itu, hasil lelang dapat dialokasikan untuk keperluan publik, membantu mendukung program pembangunan atau inisiatif sosial yang lebih luas.

Kesimpulan

Lima Apartemen Benny Tjokrosaputro Laku Terjual Senilai Rp10,73 Miliar menandai tonggak penting dalam penegakan hukum dan dinamika pasar properti. Penjualan melalui lelang bersama KPKNL menegaskan transparansi proses, sementara kenaikan harga pada beberapa unit menunjukkan ketertarikan pasar terhadap properti premium. Dampak hukum dan ekonomi dari transaksi ini menambah nilai bagi publik dan menegaskan peran lembaga penegak hukum dalam memulihkan kekayaan negara.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.antaranews.com/berita/5757731/lima-apartemen-benny-tjokrosaputro-terjual-rp1073-miliar, without altering the facts of the original article.
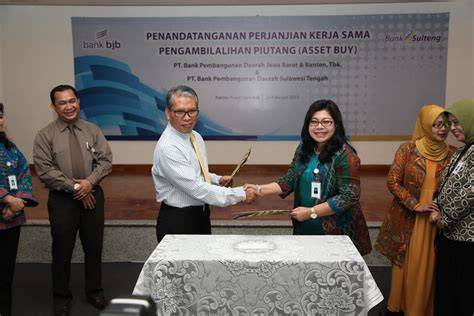
5 Fakta Utama Kerjasama Asset Buy Rp 100 Miliar Antara bank bjb dan MNC Finance yang Bisa Ubah Lanskap Keuangan Indonesia

Kerjasama Asset Buy Rp 100 Miliar Antara bank bjb dan MNC Finance menjadi sorotan utama industri keuangan Indonesia, mengusung potensi transformasi signifikan bagi pasar pembiayaan kendaraan bermotor roda empat.

Detail Kerjasama Asset Buy Rp 100 Miliar Antara bank bjb dan MNC Finance

Melalui kerja sama ini, bank bjb melakukan pembelian atas portofolio aktif produk pembiayaan kendaraan bermotor roda empat jenis Passenger Car milik MNC Finance. Nilai kerja sama yang disepakati juga memiliki plafon sebesar Rp 100 miliar dengan jangka waktu 12 bulan sejak Perjanjian Jual Beli Piutang ditandatangani. Skema Asset Buy ini menjadi salah satu bentuk pengelolaan dan pengembangan portofolio bisnis yang dilakukan bank bjb melalui kerja sama dengan perusahaan pembiayaan. MNC Finance juga memperoleh dukungan terhadap pengelolaan portofolio pembiayaan sesuai dengan kriteria, ketentuan, dan mekanisme yang telah disepakati oleh kedua perusahaan.

Penandatanganan kerja sama ini dihadiri oleh Direktur Utama bank bjb Ayi Subarna, Direktur Konsumer & Ritel bank bjb Nunung Suhartini, Pemimpin Divisi KPR & KKB Muhamad Aditya Wiradharma, CEO Regional II Hindun Herdiyani, serta Pemimpin Cabang Daan Mogot Soffa Sagara. Dari jajaran bank bjb juga turut hadir SEVP Korporasi & Komersial Isa Anwari dan Pemimpin Divisi Credit Portofolio Risk Adrianus Ulun, sedangkan MNC Finance diwakili Direktur Utama Mahjudin dan Direktur Edwin Andu.

Direktur Utama bank bjb Ayi Subarna menjelaskan kerja sama dengan MNC Finance merupakan bagian dari strategi mengoptimalkan berbagai peluang bisnis yang dapat memberikan manfaat bagi kedua pihak. “Kerja sama ini menjadi bagian dari upaya bank bjb untuk terus mengoptimalkan kapabilitas dan produk yang dimiliki melalui kolaborasi dengan mitra strategis, kami…” ujar beliau, menekankan pentingnya sinergi dalam menghadapi dinamika pasar.

Strategi Pengelolaan Portofolio Melalui Asset Buy Rp 100 Miliar Antara bank bjb dan MNC Finance

Kerjasama Asset Buy Rp 100 Miliar Antara bank bjb dan MNC Finance menandai langkah berani dalam mengoptimalkan portofolio pembiayaan kendaraan. Dengan mengalihkan risiko piutang kepada bank bjb, MNC Finance dapat fokus pada pengembangan produk dan layanan baru. Sementara bank bjb, melalui akuisisi portofolio ini, memperluas jangkauan produk konsumer dan meningkatkan likuiditas.

Pengelolaan portofolio yang terstruktur memungkinkan kedua belah pihak untuk memanfaatkan keahlian masing-masing. MNC Finance, sebagai perusahaan pembiayaan, memiliki pengalaman dalam menilai risiko kredit dan mengelola portofolio. Bank bjb, dengan jaringan distribusi yang luas, dapat memperluas akses ke pelanggan potensial. Skema ini juga mencerminkan strategi diversifikasi risiko yang cerdas, memanfaatkan sinergi antara bank dan perusahaan pembiayaan.

Dampak Ekonomi dan Sosial dari Kerjasama Asset Buy Rp 100 Miliar Antara bank bjb dan MNC Finance

Kerjasama Asset Buy Rp 100 Miliar Antara bank bjb dan MNC Finance dapat memicu pertumbuhan ekonomi mikro dan menstimulasi pasar mobil. Dengan meningkatkan likuiditas bank bjb, perusahaan dapat lebih mudah menyediakan kredit bagi konsumen, meningkatkan penjualan mobil dan memacu industri otomotif. Selain itu, pengalihan risiko piutang dapat menurunkan beban risiko kredit bagi MNC Finance, memperkuat posisi keuangan dan memungkinkan investasi pada inovasi produk.

Dari sisi sosial, kolaborasi ini dapat membuka akses kredit bagi lebih banyak masyarakat, khususnya di daerah-daerah yang belum terjangkau. Dengan memperluas jaringan distribusi, bank bjb dapat memanfaatkan potensi pasar di wilayah yang sebelumnya sulit dijangkau. Hal ini sejalan dengan upaya pemerintah untuk meningkatkan mobilitas dan akses keuangan bagi seluruh lapisan masyarakat.

Potensi Pertumbuhan Pasar Pembiayaan Kendaraan Roda Empat

Kerjasama Asset Buy Rp 100 Miliar Antara bank bjb dan MNC Finance menandai tonggak penting dalam evolusi pasar pembiayaan kendaraan. Dengan aliran dana yang signifikan, bank bjb dapat memperluas portofolio kredit konsumer, sementara MNC Finance dapat menyalurkan dana ke sektor lain. Kerjasama ini juga dapat menjadi contoh bagi bank-bank lain dalam memanfaatkan sinergi dengan perusahaan pembiayaan.

Dengan adanya kerja sama ini, pasar pembiayaan kendaraan roda empat di Indonesia diperkirakan akan mengalami peningkatan volume kredit. Hal ini dapat mendorong penjualan mobil baru, memacu produksi, dan menciptakan lapangan kerja di sektor otomotif. Selain itu, peningkatan volume kredit juga dapat menstimulasi perkembangan industri suku cadang dan layanan purna jual.

Kesimpulan dan Prospek Masa Depan Kerjasama Asset Buy Rp 100 Miliar Antara bank bjb dan MNC Finance

Kerjasama Asset Buy Rp 100 Miliar Antara bank bjb dan MNC Finance menegaskan komitmen kedua perusahaan dalam meningkatkan efisiensi operasional dan memperluas jangkauan layanan. Dengan strategi pengelolaan portofolio yang terstruktur, kolaborasi ini dapat memperkuat posisi kompetitif di pasar pembiayaan kendaraan. Selain itu, dampak sosial dan ekonomi yang diharapkan dapat meningkatkan akses keuangan dan mendukung pertumbuhan ekonomi mikro.

Melihat potensi pertumbuhan pasar dan sinergi yang kuat, kerjasama ini dapat menjadi contoh bagi industri keuangan Indonesia untuk terus berinovasi dan mengoptimalkan peluang bisnis. Dengan fokus pada pengembangan produk dan layanan, bank bjb dan MNC Finance diharapkan dapat menjaga kestabilan keuangan dan memberikan manfaat bagi konsumen serta masyarakat luas.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
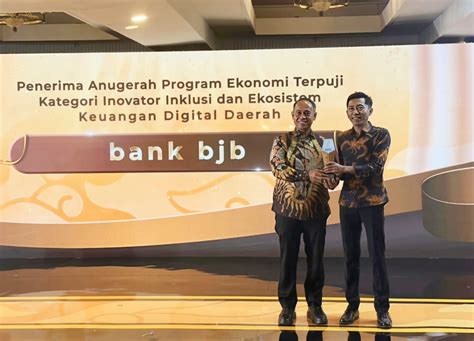
Bank BJB Raih Anugerah Inovasi Pengembangan Ekonomi dan UMKM, Penghargaan Ini Soroti Peran Strategisnya dalam Memperkuat Usaha Mikro di Seluruh Indonesia

Bank BJB meraih anugerah inovasi pengembangan ekonomi dan UMKM, sebuah penghargaan yang menyoroti peran strategisnya dalam memperkuat usaha mikro di seluruh Indonesia. Penghargaan ini menjadi apresiasi atas upaya bank bjb menghadirkan inovasi layanan sekaligus memperluas akses masyarakat terhadap layanan keuangan serta mendukung aktivitas ekonomi dan UMKM.

Penghargaan dan Latar Belakang

Bank BJB dipuji atas program kolaborasi Agen Laku Pandai, yang dirancang untuk mendekatkan layanan keuangan dengan kebutuhan masyarakat. Inisiatif ini memungkinkan bank bjb memperluas pemanfaatan produk perbankan melalui jaringan agen yang tersebar di berbagai daerah. Dalam keterangan tertulis, Corporate Secretary bank bjb, Irwan Riswandi, menegaskan bahwa inklusi keuangan tidak berhenti pada tersedianya produk dan layanan perbankan. Lebih dari itu, inklusi keuangan juga membutuhkan upaya berkelanjutan untuk meningkatkan pemahaman masyarakat mengenai manfaat, fungsi, serta penggunaan layanan keuangan secara tepat sesuai kebutuhan.

Menurut Irwan, “Program kolaborasi ini menjadi salah satu bentuk inovasi yang dikembangkan untuk menjawab kebutuhan masyarakat terhadap kemudahan dalam melakukan transaksi bersama. Sementara itu, keberadaan Agen Laku Pandai memperluas titik akses layanan perbankan sehingga masyarakat memiliki alternatif untuk memperoleh layanan keuangan yang lebih dekat dengan lingkungan aktivitasnya.”

Strategi Kolaborasi dan Ekosistem Layanan

Kolaborasi dua pendekatan ini mencerminkan upaya bank bjb dalam mengembangkan ekosistem layanan yang mengedepankan kemudahan, aksesibilitas, dan manfaat. Pendekatan tersebut sekaligus memperlihatkan bagaimana inovasi digital dan perluasan jaringan layanan dapat berjalan beriringan dalam mendukung inklusi keuangan. Irwan mengungkapkan akses terhadap layanan keuangan menjadi lebih mudah bagi masyarakat, terutama bagi mereka yang berada di daerah terpencil.

Bank BJB memanfaatkan jaringan Agen Laku Pandai sebagai jembatan antara bank dan pelanggan. Agen ini tidak hanya menawarkan produk perbankan, tetapi juga memberikan edukasi mengenai penggunaan layanan keuangan. Dengan demikian, perbankan menjadi lebih terintegrasi dalam kehidupan sehari-hari masyarakat, meningkatkan partisipasi ekonomi di tingkat mikro.

Peran Bank BJB dalam Memperkuat UMKM

Penghargaan inovasi ini menegaskan peran Bank BJB dalam memperkuat usaha mikro, kecil, dan menengah. Melalui program kolaborasi, bank bjb menyediakan akses keuangan yang lebih mudah dan relevan bagi pelaku UMKM. Hal ini memungkinkan UMKM untuk memperoleh modal, melakukan pembayaran, dan mengelola arus kas dengan lebih efisien.

Inovasi yang dikembangkan oleh Bank BJB membantu UMKM mengatasi kendala akses keuangan yang sering kali menjadi hambatan utama dalam pertumbuhan bisnis. Dengan memperluas titik layanan melalui Agen Laku Pandai, UMKM dapat melakukan transaksi tanpa harus mengunjungi kantor cabang, menghemat waktu dan biaya operasional.

Dampak Positif bagi Ekonomi Lokal

Bank BJB tidak hanya memberikan manfaat langsung kepada nasabah, tetapi juga berdampak positif pada ekonomi lokal. Inisiatif ini meningkatkan likuiditas di komunitas, memfasilitasi arus modal, dan mendorong pertumbuhan ekonomi mikro. Dengan adanya akses ke layanan keuangan yang lebih mudah, UMKM dapat lebih cepat menanggapi peluang pasar dan mengembangkan produk serta layanan mereka.

Lebih jauh lagi, kolaborasi ini memperkuat jaringan ekonomi lokal dengan menghubungkan pelaku usaha dengan pasar yang lebih luas. Hal ini memungkinkan pertumbuhan ekonomi yang lebih inklusif dan berkelanjutan, karena setiap lapisan masyarakat dapat berpartisipasi dalam kegiatan ekonomi melalui layanan keuangan yang terjangkau.

Inovasi Digital dan Jaringan Layanan

Bank BJB berhasil menggabungkan inovasi digital dengan perluasan jaringan layanan. Inovasi digital memungkinkan nasabah melakukan transaksi secara online, sementara Agen Laku Pandai memberikan layanan tatap muka yang lebih personal. Kombinasi ini menciptakan sinergi antara teknologi dan layanan fisik, memastikan inklusi keuangan tetap relevan bagi semua kalangan.

Dengan pendekatan ini, Bank BJB dapat menjangkau pelanggan yang sebelumnya tidak memiliki akses ke layanan perbankan. Agen Laku Pandai berfungsi sebagai titik sentral bagi transaksi, pelaporan, dan edukasi keuangan, sehingga meningkatkan literasi keuangan di masyarakat.

Kesimpulan dan Prospek ke Depan

Penghargaan inovasi pengembangan ekonomi dan UMKM bagi Bank BJB menegaskan komitmen bank dalam memajukan inklusi keuangan di seluruh Indonesia. Melalui program kolaborasi Agen Laku Pandai, bank bjb berhasil memperluas akses layanan keuangan, mendukung pertumbuhan UMKM, dan memperkuat ekonomi lokal. Inovasi digital dan jaringan layanan yang terintegrasi menjadi contoh bagi institusi keuangan lain dalam memperkuat ekosistem perbankan yang inklusif dan berkelanjutan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
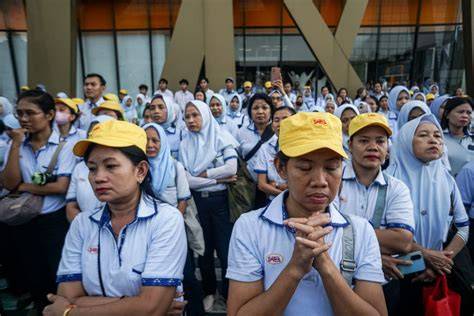
Maybank Dikejutkan Karyawan dengan Pengumuman PHK Sepihak, Ribuan Pekerja Terancam Kehilangan Pekerjaan Tanpa Kompensasi

PHK menjadi isu hangat di kalangan pekerja bank setelah Maybank mengumumkan pemutusan hubungan kerja secara sepihak, menimbulkan kekhawatiran ribuan karyawan tentang kehilangan pekerjaan tanpa kompensasi. Dalam konteks ini, penting untuk memahami mekanisme PHK, hak pekerja, serta langkah-langkah yang dapat diambil oleh pihak terkait untuk menyelesaikan konflik.

Proses PHK di Maybank: Tanda Tanda Ketidaksesuaian Prosedur

Menurut keterangan yang diperoleh, Said, penasihat khusus Presiden, menyatakan belum menerima pengaduan resmi terkait PHK pekerja Maybank. Namun, ia menegaskan bahwa perusahaan tidak dapat melakukan PHK secara sepihak tanpa melalui proses yang semestinya. “Pada prinsipnya, saya menolak keras bentuk PHK terhadap pekerja buruh di semua perusahaan yang dilakukan secara sepihak. Karena PHK harus ada diskusi bipartit dulu antara manajemen perusahaan dengan pekerja atau buruh yang akan di‑PHK,” tegas Said saat dihubungi pada Kamis (24/9/2026).

Menurutnya, pekerja yang menolak PHK dapat mengajukan gugatan ke Pengadilan Hubungan Industrial (PHI). Perusahaan kemudian harus menunggu hasil putusan dari proses tersebut. Said berencana segera memanggil para pekerja Maybank yang terkena PHK untuk mendengarkan persoalan yang mereka hadapi. Setelah itu, ia juga akan memanggil pihak manajemen Maybank untuk mencari penyelesaian. “Sebagai Penasihat Khusus Presiden, tentu saya akan segera memanggil para pekerja atau buruh Maybank. Saya akan berdiskusi dengan kawan‑kawan pekerja atau buruh Maybank yang ter‑PHK tersebut,” ujarnya.

Said menyatakan solusi pertama yang akan didorong adalah mempekerjakan kembali pekerja Maybank yang terkena PHK. Apabila tidak ditemukan titik temu, perselisihan dapat dilanjutkan melalui Pengadilan Hubungan Industrial. Ia menambahkan, apabila PHK pada akhirnya tidak dapat dihindari, perusahaan wajib memenuhi hak pekerja. Hak tersebut antara lain uang pesangon, uang penghargaan masa kerja, dan uang penggantian hak. “Dan yang ketiga, bilamana a” (terputus).

Hak Pekerja dalam Proses PHK: Pesangon, Penghargaan Masa Kerja, dan Penggantian Hak

PHK tidak hanya menimbulkan ketidakpastian bagi pekerja, tetapi juga menuntut perusahaan untuk mematuhi hak-hak yang telah diatur dalam peraturan ketenagakerjaan. Pesangon, penghargaan masa kerja, dan penggantian hak merupakan komponen utama yang harus dipenuhi jika PHK tidak dapat dihindari. Pekerja yang mengalami PHK sepihak berhak mengajukan gugatan ke PHI untuk menuntut kompensasi yang adil.

Melalui proses hukum, pekerja dapat memperoleh kejelasan tentang besaran pesangon yang harus diterima, serta hak-hak lain yang belum terpenuhi. Proses ini menegaskan bahwa PHK sepihak tanpa prosedur yang tepat dapat menimbulkan konflik hukum yang lebih kompleks bagi perusahaan.

Konsekuensi Sosial dan Ekonomi bagi Pekerja Maybank

PHK sepihak menimbulkan dampak sosial dan ekonomi yang signifikan bagi para pekerja. Tanpa kompensasi yang memadai, pekerja menghadapi kesulitan dalam mencari pekerjaan baru, terutama di sektor keuangan yang kompetitif. Selain itu, ketidakpastian ini dapat menurunkan moral dan produktivitas karyawan yang masih bertugas, karena mereka harus menahan beban ketakutan akan PHK di masa depan.

Ribuan pekerja yang terancam kehilangan pekerjaan tanpa kompensasi juga menimbulkan beban emosional dan stres psikologis. Hal ini dapat berdampak pada kesehatan mental, yang pada gilirannya mempengaruhi kinerja kerja dan hubungan antar rekan kerja.

Peran Manajemen dan Pekerja dalam Menyelesaikan Konflik PHK

Dalam menghadapi situasi ini, penting bagi manajemen Maybank untuk membuka dialog dengan pekerja. Komunikasi transparan dapat membantu mengurangi ketegangan dan membuka jalan bagi penyelesaian damai. Pekerja, di sisi lain, dapat memanfaatkan mekanisme hukum yang ada, seperti gugatan ke PHI, untuk menegosiasikan hak-hak mereka.

Langkah-langkah yang dapat diambil meliputi: 1) Panggilan bersama antara pekerja dan manajemen untuk mendiskusikan alasan PHK; 2) Peninjauan kembali keputusan PHK dengan mempertimbangkan opsi pengurangan jam kerja atau penyesuaian posisi; 3) Penawaran kompensasi yang adil bagi pekerja yang tetap harus di‑PHK; dan 4) Penyelesaian melalui pengadilan jika tidak tercapai kesepakatan.

Strategi Penyelesaian Konflik: Mempekerjakan Kembali dan Pengajuan Gugatan

Said menyarankan solusi pertama yaitu mempekerjakan kembali pekerja Maybank yang terkena PHK. Jika solusi ini tidak dapat dicapai, maka perselisihan dapat dilanjutkan melalui Pengadilan Hubungan Industrial. Pendekatan ini menekankan pentingnya dialog bipartit sebelum mengambil keputusan akhir.

Pengajuan gugatan ke PHI menjadi opsi terakhir bagi pekerja yang menolak PHK sepihak. Proses hukum ini dapat menuntut perusahaan untuk memenuhi hak-hak pekerja, termasuk pesangon dan penghargaan masa kerja. Meskipun proses ini memakan waktu, ia dapat memberikan keadilan bagi pekerja yang merasa dirugikan.

Kesimpulan: Menjaga Keadilan dalam Proses PHK

PHK sepihak di Maybank menyoroti pentingnya prosedur yang tepat dalam memutuskan hubungan kerja. Pekerja memiliki hak untuk menolak PHK sepihak dan mengajukan gugatan ke Pengadilan Hubungan Industrial. Manajemen harus membuka dialog dan mencari solusi yang adil, baik melalui pemeliharaan pekerjaan maupun kompensasi yang memadai. Dengan pendekatan ini, kedua belah pihak dapat menghindari konflik hukum yang lebih kompleks dan menjaga kepercayaan serta moral di lingkungan kerja.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Astra Agro Lestari Catat Laba Bersih Rp 1,1 Triliun pada Semester I 2026, Angka Tertinggi dalam Sejarah Perusahaan

Astra Agro Lestari mencatat laba bersih sebesar Rp 1,1 triliun pada semester pertama 2026, menorehkan angka tertinggi dalam sejarah perusahaan. Data ini menandai tonggak penting bagi perusahaan agribisnis Indonesia yang bergerak di sektor minyak nabati.

Performa Keuangan Semester I 2026

Selama enam bulan pertama tahun 2026, pendapatan bersih Astra Agro Lestari mencapai Rp 15,3 triliun, meningkat 5,6% dibandingkan Rp 14,45 triliun pada semester I 2025. Peningkatan ini mencerminkan stabilitas dan pertumbuhan yang konsisten, meski dihadapkan pada volatilitas pasar global. Laba per saham, atau earnings per share (EPS), juga menunjukkan kenaikan signifikan, mencapai Rp 571 per saham, naik 56,5% dari periode yang sama tahun sebelumnya. Angka-angka ini menegaskan bahwa Astra Agro Lestari berhasil memaksimalkan nilai bagi para pemegang saham.

Faktor Penentu Kinerja

Kinerja yang kuat ini dapat dikaitkan dengan upaya perusahaan menjaga efisiensi dan konsistensi proses operasional. Selain itu, pergerakan harga CPO (Crude Palm Oil) dan permintaan minyak nabati global turut berperan penting. Ketika harga CPO naik, margin keuntungan menjadi lebih menarik, sementara permintaan global yang stabil menambah volume penjualan. Kombinasi kedua faktor ini menciptakan lingkungan yang mendukung pertumbuhan laba sepanjang semester pertama 2026.

Strategi Operational Excellence

Direktur PT Astra Agro Lestari Tbk, Tingning Sukowignjo, menekankan bahwa pencapaian laba bersih ini merupakan bukti nyata dari operational excellence yang dijalankan perusahaan. Menurutnya, “Kami melakukan kontrol belanja, menjaga efisiensi, dan menerapkan continuous improvement di seluruh lini operasional.” Pendekatan ini memastikan bahwa setiap proses di dalam perusahaan dapat berjalan optimal, mengurangi pemborosan, dan meningkatkan produktivitas. Dengan demikian, Astra Agro Lestari mampu menghadapi tantangan industri sawit yang seringkali volatile.

Resiliensi di Tengah Ketidakpastian Industri

Industri minyak nabati, khususnya minyak sawit, seringkali dipengaruhi oleh faktor eksternal seperti perubahan kebijakan perdagangan, fluktuasi harga komoditas, dan dinamika permintaan global. Dalam situasi tersebut, Astra Agro Lestari menunjukkan ketahanan yang kuat. Meskipun pasar menghadapi ketidakpastian, perusahaan tetap dapat membukukan pertumbuhan kinerja positif. Hal ini menegaskan bahwa manajemen risiko dan strategi adaptasi yang baik dapat menjaga stabilitas keuangan bahkan di tengah kondisi pasar yang tidak menentu.

Permintaan Minyak Sawit Domestik dan Global

Minyak sawit tetap mempertahankan posisi kompetitif di antara minyak nabati utama dunia. Permintaan domestik Indonesia juga terus berkembang, dengan pertumbuhan konsumsinya mencapai sekitar 5,5% hingga Juni 2026. Faktor ini menambah tekanan positif pada volume penjualan, sekaligus memperkuat posisi pasar Astra Agro Lestari. Selain itu, permintaan global, terutama di negara-negara berkembang, memberi peluang bagi perusahaan untuk memperluas pangsa pasar internasional.

Dampak Positif bagi Stakeholder

Keberhasilan Astra Agro Lestari dalam mencatat laba bersih tertinggi memiliki dampak luas bagi semua stakeholder. Bagi pemegang saham, peningkatan EPS berarti nilai investasi yang lebih tinggi. Bagi karyawan, keberhasilan ini dapat mendorong peningkatan motivasi dan loyalitas, karena perusahaan menunjukkan kemampuan untuk memberikan hasil yang baik. Bagi mitra bisnis dan pemasok, keberhasilan finansial ini menegaskan kepercayaan dan potensi kerja sama jangka panjang. Dan bagi masyarakat, pertumbuhan laba yang stabil dapat berkontribusi pada pembangunan ekonomi lokal melalui investasi dan penciptaan lapangan kerja.

Rencana Ke Depan

Dengan pencapaian semester pertama 2026, Astra Agro Lestari kini berada pada posisi yang kuat untuk melanjutkan strategi pertumbuhan di tahun-tahun mendatang. Fokus pada efisiensi operasional, inovasi produk, dan ekspansi pasar akan menjadi kunci utama. Perusahaan juga berpotensi meningkatkan investasi dalam teknologi pertanian modern untuk menjaga keunggulan kompetitif di pasar global.

Secara keseluruhan, pencapaian laba bersih Rp 1,1 triliun pada semester I 2026 menandai puncak kinerja Astra Agro Lestari dalam sejarahnya. Angka tersebut tidak hanya mencerminkan keberhasilan finansial, tetapi juga menegaskan komitmen perusahaan terhadap operational excellence, efisiensi, dan adaptasi terhadap dinamika industri. Dengan strategi yang kuat dan fokus pada nilai tambah bagi semua stakeholder, Astra Agro Lestari siap menghadapi tantangan dan peluang di masa depan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
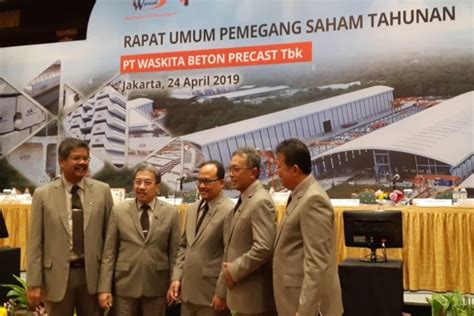
Waskita Beton Precast Tunda Bayar Kupon Obligasi, Analisis Mengapa Langkah Ini Goyang Kepercayaan Investor dan Dorong Revisi Strategi Keuangan Perusahaan

Waskita Beton Precast (WSBP) baru saja mengumumkan keputusan untuk menunda pembayaran kupon obligasi, sebuah langkah yang menimbulkan keprihatinan di kalangan investor dan menuntut peninjauan ulang strategi keuangan perusahaan. Keputusan ini diambil dalam konteks tantangan likuiditas yang semakin menguat, memaksa manajemen untuk mengkaji ulang aliran kas dan prioritas pembayaran.

Faktor Likuiditas yang Mendorong Tunda Pembayaran

Menurut Kepala Divisi Corporate Secretary, Fandy Dewanto, penyebab utama ketidakmampuan WSBP memenuhi target kas masuk adalah kegagalan pencairan piutang usaha pelanggan. Hal ini menyebabkan aliran kas masuk menurun drastis, sementara permintaan pembayaran kupon tetap tetap. Selain itu, kenaikan harga material yang signifikan turut memperberat beban biaya produksi, mengurangi margin keuntungan dan menurunkan Cash Flow Available for Debt Services (CFADS). Dengan kombinasi faktor tersebut, WSBP mengalami tekanan likuiditas yang cukup kuat.

Fandy menegaskan bahwa meskipun situasi likuiditas menantang, perusahaan tetap berkomitmen untuk menyelesaikan kewajiban kupon dalam jangka waktu paling lambat 90 hari. Ia menambahkan bahwa WSBP akan tetap mematuhi ketentuan Perjanjian Perdamaian serta Perjanjian Perwalian Obligasi Waskita Beton Precast I & II. Komitmen ini diharapkan dapat memberikan kepercayaan kepada pemegang obligasi bahwa perusahaan masih menjaga integritas kewajiban finansialnya.

Strategi Pengelolaan Kas dan Penyesuaian Operasional

Untuk mengatasi kendala likuiditas, WSBP telah menerapkan beberapa langkah strategis. Pertama, perusahaan berupaya mempercepat penagihan piutang dengan melakukan komunikasi proaktif kepada pelanggan. Melalui pendekatan ini, WSBP berharap dapat meningkatkan kas masuk dalam waktu singkat. Kedua, perusahaan sedang mengevaluasi opsi penempuhan jalur hukum yang terukur bagi piutang yang telah jatuh tempo, guna memaksimalkan pemulihan dana yang tertunda. Ketiga, WSBP melakukan pengetatan pengeluaran dengan menekan beban usaha dan memastikan proses produksi berjalan efisien, sehingga biaya tetap terkendali.

Langkah-langkah ini diharapkan dapat meningkatkan CFADS secara signifikan. Dengan CFADS yang lebih kuat, WSBP dapat memenuhi kewajiban kupon dalam jangka waktu 90 hari tanpa menimbulkan risiko likuiditas yang lebih besar. Selain itu, koordinasi yang terus-menerus dengan Wali Amanat juga menjadi bagian penting dalam memastikan langkah-langkah penyelesaian sesuai dengan ketentuan hukum dan perjanjian yang berlaku.

Dampak Terhadap Kepercayaan Investor

Keputusan menunda pembayaran kupon obligasi Waskita Beton Precast secara langsung mempengaruhi persepsi investor terhadap kesehatan finansial perusahaan. Investor biasanya menilai perusahaan berdasarkan kemampuan memenuhi kewajiban jangka pendeknya. Ketika perusahaan menunda pembayaran, hal ini dapat menimbulkan kekhawatiran tentang likuiditas dan solvabilitas perusahaan. Selain itu, penundaan pembayaran dapat menurunkan peringkat kredit WSBP, memengaruhi biaya pinjaman di masa depan.

Dampak lain yang signifikan adalah potensi penurunan harga obligasi di pasar sekunder. Investor yang mengharapkan pendapatan kupon tetap mungkin akan menilai obligasi Waskita Beton Precast lebih berisiko, sehingga menurunkan permintaan dan menekan harga obligasi. Penurunan harga obligasi ini dapat memicu tekanan lebih lanjut pada neraca WSBP, karena nilai pasar hutang menurun sementara beban bunga tetap.

Revisi Strategi Keuangan dan Perencanaan Jangka Panjang

Menanggapi situasi ini, Waskita Beton Precast perlu melakukan revisi strategi keuangan yang komprehensif. Salah satu langkah penting adalah meninjau kembali struktur modal perusahaan, termasuk proporsi utang dan ekuitas. Dengan menyesuaikan struktur modal, WSBP dapat mengoptimalkan biaya modal dan meningkatkan daya tahan likuiditas.

Selain itu, perusahaan harus memperkuat manajemen kas dengan membangun cadangan kas yang lebih besar. Cadangan ini akan berfungsi sebagai bantalan ketika terjadi fluktuasi kas masuk atau biaya operasional yang tidak terduga. WSBP juga dapat mengevaluasi diversifikasi proyek untuk mengurangi ketergantungan pada segmen pasar tertentu, sehingga menurunkan risiko penurunan pendapatan.

Perusahaan juga perlu memperkuat hubungan dengan kreditor dan investor melalui komunikasi transparan. Dengan menyediakan update berkala tentang langkah-langkah penyelesaian, WSBP dapat menjaga kepercayaan stakeholder dan mengurangi spekulasi negatif di pasar. Komunikasi yang jelas juga dapat membantu menegosiasikan kondisi pembayaran yang lebih menguntungkan, seperti perpanjangan jangka waktu atau penyesuaian suku bunga.

Kesimpulan dan Prospek Masa Depan

Waskita Beton Precast menghadapi tantangan likuiditas yang cukup serius, yang memaksa perusahaan menunda pembayaran kupon obligasi. Meskipun langkah ini menimbulkan kekhawatiran di kalangan investor, perusahaan menunjukkan komitmen untuk menyelesaikan kewajiban dalam 90 hari. Melalui strategi pengelolaan kas, pengetatan pengeluaran, dan koordinasi dengan Wali Amanat, WSBP berupaya mengembalikan CFADS ke tingkat yang memadai.

Dampak terhadap kepercayaan investor tidak bisa diabaikan. Penurunan harga obligasi dan potensi penurunan peringkat kredit menambah beban risiko bagi perusahaan. Oleh karena itu, revisi strategi keuangan menjadi langkah krusial untuk memastikan stabilitas jangka panjang. Dengan meninjau struktur modal, memperkuat cadangan kas, dan memperluas diversifikasi proyek, Waskita Beton Precast dapat memitigasi risiko likuiditas dan meningkatkan daya saing di pasar.

Dalam menghadapi situasi ini, Waskita Beton Precast harus tetap proaktif dan transparan, menjaga hubungan baik dengan kreditor dan investor. Hanya dengan pendekatan yang terstruktur dan disiplin, perusahaan dapat memulihkan kepercayaan pasar dan memastikan pertumbuhan yang berkelanjutan di masa depan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
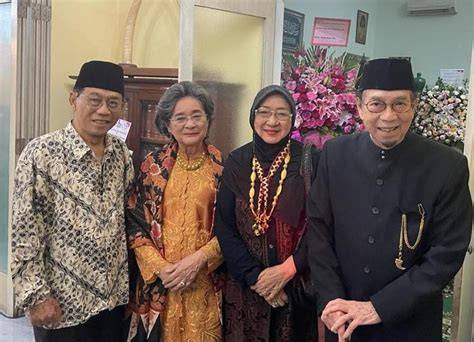
Sri Edi Swasono Raih Anugerah Amerta Bakti, Kisah Inspiratif Penggerak Koperasi yang Berjuang dari Desa ke Puncak Nasional, Yakin Bisnis Anggota Akan Maju Lebih Pesat di Era Digital

Di tengah gemerlapnya pesta penghargaan di Hotel St. Regis, Jakarta Selatan, Sri Edi Swasono memegang piala Lifetime Achievement Award dengan penuh rasa hormat dan kesadaran akan peran koperasi di Indonesia. Pencapaian ini tidak hanya menandai puncak kariernya sebagai penggerak koperasi, tetapi juga menegaskan komitmen Sri Edi terhadap integrasi koperasi ke dalam perekonomian nasional.

Perjalanan Dari Desa ke Puncak Nasional

Berawal dari sebuah desa di Jawa Tengah, Sri Edi Swasono memulai kariernya sebagai anggota koperasi lokal. Pada awalnya, ia hanya mengelola koperasi kecil yang melayani kebutuhan masyarakat sekitar. Namun, semangatnya untuk memberdayakan anggota dan memperluas jaringan koperasi membuatnya semakin ambisius. Ia memanfaatkan kesempatan untuk belajar dari para pemimpin koperasi di kota-kota besar, kemudian membangun jaringan lintas daerah.

Keberhasilan Sri Edi di tingkat lokal membuka pintu bagi ia untuk bergabung dalam organisasi koperasi tingkat nasional. Di sana, ia memperkenalkan model koperasi yang lebih terstruktur, termasuk sistem manajemen keuangan yang transparan dan partisipatif. Pendekatan ini tidak hanya meningkatkan keuntungan koperasi, tetapi juga memperkuat rasa kepemilikan anggota. Melalui inovasi ini, Sri Edi berhasil mengangkat reputasi koperasi di mata pemerintah dan lembaga keuangan.

Ketika ia memimpin sebuah gerakan koperasi yang mencakup lebih dari 20.000 anggota, Sri Edi mulai menyoroti pentingnya koperasi dalam pembangunan ekonomi berkelanjutan. Ia menekankan bahwa koperasi bukan sekadar badan usaha, melainkan lembaga ekonomi demokratis yang dapat mengatasi ketimpangan dan menyediakan akses keuangan bagi masyarakat miskin. Pendekatan ini mendapatkan dukungan dari berbagai pihak, termasuk pemerintah daerah dan lembaga donor internasional.

Penolakan Award Sebelumnya dan Pesan Kritis

Tiga tahun yang lalu, Sri Edi menerima penghargaan tertinggi dalam gerakan koperasi. Namun, ia menolak penghargaan tersebut karena ia merasa posisi koperasi masih terpinggirkan dalam struktur ekonomi Indonesia. Ia menyatakan bahwa koperasi belum terintegrasi secara nasional dengan perekonomian nasional, sehingga masih terlihat ‘nyempil’ dan terpisah. Penolakan ini mencerminkan keprihatinannya terhadap kurangnya pengakuan terhadap koperasi sebagai bagian integral dari sistem ekonomi.

Selama sambutannya di hotel, Sri Edi menegaskan bahwa ia menolak Lifetime Achievement Award sebelumnya karena ia ingin menyoroti pentingnya integrasi koperasi ke dalam perekonomian nasional. Ia mengutip Pasal 33 Undang-Undang Dasar 1945 tentang Demokrasi Ekonomi, menegaskan bahwa koperasi seharusnya menjadi bagian penting dalam sistem ekonomi demokratis. Ia menyoroti adanya miskonsepsi di masyarakat bahwa koperasi hanyalah badan usaha, padahal koperasi memiliki fungsi sosial dan ekonomi yang lebih luas.

Pengaruh Terhadap Anggota dan Ekonomi Digital

Dengan menerima Lifetime Achievement Award ini, Sri Edi menegaskan keyakinannya bahwa bisnis anggota akan maju lebih pesat di era digital. Ia menekankan bahwa koperasi harus memanfaatkan teknologi informasi untuk meningkatkan efisiensi operasional, memperluas jangkauan pasar, dan menyediakan layanan keuangan digital bagi anggota. Sri Edi juga menyoroti pentingnya pelatihan digital bagi anggota koperasi agar mereka dapat mengikuti perkembangan ekonomi digital.

Di tengah pandemi COVID-19, banyak koperasi di Indonesia mengalami kesulitan dalam mengakses pasar dan memasarkan produk. Sri Edi memanfaatkan pengalaman dan jaringan yang dimilikinya untuk membantu koperasi mengadopsi platform e-commerce, pembayaran digital, dan sistem logistik online. Inisiatif ini membantu anggota koperasi tetap bersaing di pasar yang semakin digital.

Visi untuk Masa Depan Koperasi

Sri Edi menyatakan bahwa masa depan koperasi harus berfokus pada integrasi nasional dan inovasi teknologi. Ia menekankan pentingnya kolaborasi antara koperasi, pemerintah, dan sektor swasta untuk menciptakan ekosistem ekonomi yang inklusif. Ia juga menyoroti peran koperasi dalam mengurangi ketimpangan ekonomi, meningkatkan akses keuangan, dan memperkuat ketahanan ekonomi masyarakat.

Di era digital, Sri Edi menekankan bahwa koperasi harus memanfaatkan data analitik, kecerdasan buatan, dan blockchain untuk meningkatkan transparansi dan keamanan transaksi. Ia juga menyoroti pentingnya pelatihan digital bagi anggota koperasi agar mereka dapat mengikuti perkembangan teknologi dan memanfaatkan peluang pasar baru.

Kesimpulan

Lifetime Achievement Award yang diterima Sri Edi Swasono menandai tonggak penting dalam sejarah koperasi Indonesia. Dari perjalanan sederhana di desa hingga menjadi penggerak koperasi nasional, Sri Edi menegaskan komitmennya terhadap integrasi koperasi ke dalam perekonomian nasional. Penolakannya terhadap penghargaan sebelumnya menyoroti kritik terhadap posisi koperasi yang masih terpinggirkan, sekaligus menegaskan pentingnya pengakuan terhadap koperasi sebagai lembaga ekonomi demokratis.

Dengan fokus pada integrasi nasional, inovasi teknologi, dan pelatihan digital, Sri Edi berharap koperasi dapat berkembang lebih pesat di era digital. Ia percaya bahwa koperasi dapat menjadi pendorong utama dalam pembangunan ekonomi berkelanjutan, mengurangi ketimpangan, dan meningkatkan kesejahteraan masyarakat. Lifetime Achievement Award ini bukan hanya penghargaan pribadi, tetapi juga simbol harapan bagi semua koperasi di Indonesia untuk terus berinovasi, beradaptasi, dan berkontribusi pada perekonomian nasional.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
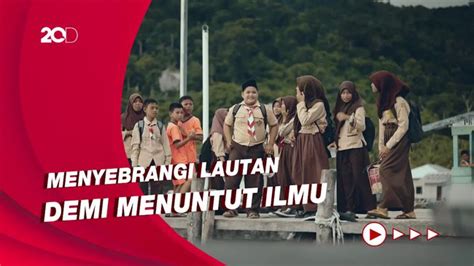
Vio Menyeberangi Lautan demi Raih Nasabah Ultra Mikro, Kisah Perjuangan Menginspirasi Bisnis Kecil di Seluruh Nusantara

Vio Menyeberangi Lautan demi Raih Nasabah Ultra Mikro, kisah perjuangan menginspirasi bisnis kecil di seluruh nusantara.

Vio, Pelopor Keuangan Mikro di Era Digital

Vio adalah perusahaan fintech yang berfokus pada pemberian kredit ultra mikro kepada usaha mikro, kecil, dan menengah (UMKM). Dengan model bisnis yang inovatif, Vio mengintegrasikan teknologi analitik data dan platform digital untuk mempermudah proses pengajuan pinjaman. Vio memanfaatkan algoritma penilaian risiko yang lebih akurat, memungkinkan pelaku usaha kecil mendapatkan akses ke dana tanpa harus menempuh prosedur panjang di lembaga keuangan tradisional.

Keberhasilan Vio tidak datang tanpa tantangan. Di Indonesia, akses ke modal bagi UMKM seringkali terbatas karena persyaratan jaminan yang tinggi dan prosedur birokratis. Vio mengatasi hambatan ini dengan menawarkan pinjaman tanpa jaminan dan proses verifikasi yang dapat diselesaikan secara online. Hal ini memberi peluang bagi para pengusaha mikro, yang biasanya tidak memiliki akses ke sistem perbankan, untuk mengembangkan usaha mereka.

Menyeberangi Lautan: Ekspansi Global Vio

Vio tidak hanya fokus pada pasar domestik. Perusahaan ini memutuskan untuk menembus pasar Asia Tenggara, termasuk negara-negara di kawasan ASEAN. Dengan strategi ekspansi ini, Vio berupaya menyediakan layanan keuangan mikro di wilayah yang memiliki potensi pertumbuhan UMKM tinggi namun masih kurang terlayani oleh lembaga keuangan konvensional.

Ekspansi Vio melibatkan adaptasi regulasi di setiap negara tujuan. Setiap negara di ASEAN memiliki kerangka hukum yang berbeda terkait fintech dan kredit mikro. Vio bekerja sama dengan otoritas keuangan lokal untuk memastikan kepatuhan terhadap peraturan setempat. Melalui pendekatan ini, Vio berhasil membuka layanan di beberapa negara di kawasan, memperluas jaringan nasabah ultra mikro secara signifikan.

Peran Vio dalam Menumbuhkan Ekonomi Mikro

Dengan menyediakan pinjaman berjangka pendek dan bunga kompetitif, Vio membantu para pengusaha mikro meningkatkan kapasitas produksi dan memperluas pasar. Pinjaman ini memungkinkan para pelaku usaha untuk membeli bahan baku, memperbaiki peralatan, atau memasarkan produk ke konsumen baru. Dampak positifnya terlihat pada peningkatan pendapatan usaha dan penciptaan lapangan kerja baru.

Selain itu, Vio juga menawarkan pelatihan keuangan bagi nasabahnya. Program pelatihan ini mencakup manajemen keuangan, perencanaan bisnis, dan penggunaan teknologi digital. Melalui edukasi ini, nasabah tidak hanya memperoleh modal, tetapi juga keterampilan yang dapat meningkatkan daya saing usaha mereka di pasar.

Inovasi Teknologi sebagai Kunci Keberhasilan

Keberhasilan Vio sangat dipengaruhi oleh teknologi yang digunakannya. Sistem underwriting berbasis AI memproses data nasabah secara cepat, mengurangi waktu persetujuan pinjaman menjadi beberapa jam. Selain itu, aplikasi mobile Vio memudahkan nasabah mengajukan pinjaman, memantau saldo, dan melakukan pembayaran secara real-time.

Teknologi ini juga memungkinkan Vio untuk memonitor kesehatan keuangan nasabah secara terus-menerus. Dengan data yang akurat, perusahaan dapat mengidentifikasi risiko gagal bayar lebih awal dan menyesuaikan strategi penagihan. Hal ini berkontribusi pada tingkat pemutusan pinjaman yang rendah, meningkatkan kepercayaan investor dan mitra bisnis.

Vio sebagai Inspirasi bagi Bisnis Kecil di Seluruh Nusantara

Kisah Vio menjadi contoh bagi banyak pelaku usaha kecil yang berjuang mengakses modal. Melalui pendekatan yang inklusif dan teknologi yang mudah diakses, Vio menunjukkan bahwa UMKM dapat tumbuh tanpa harus bergantung pada lembaga keuangan tradisional. Bisnis kecil di daerah terpencil kini memiliki peluang untuk terhubung dengan pasar yang lebih luas melalui platform digital.

Selain itu, Vio juga berperan sebagai katalisator inovasi di sektor fintech. Perusahaan ini mendorong kolaborasi antara pelaku industri, lembaga keuangan, dan pemerintah. Melalui kemitraan ini, tercipta ekosistem yang mendukung pertumbuhan UMKM dan memperkuat posisi Indonesia sebagai pemain utama dalam pasar fintech global.

Kesimpulan: Dampak Jangka Panjang Vio pada Ekonomi Nasional

Vio menegaskan bahwa akses modal tidak hanya penting bagi pertumbuhan usaha mikro, tetapi juga bagi stabilitas ekonomi makro. Dengan memperkuat jaringan UMKM, Vio berkontribusi pada peningkatan produktivitas nasional dan pengurangan ketimpangan ekonomi. Keberhasilan Vio menyoroti potensi besar fintech dalam memajukan ekonomi inklusif di Indonesia.

Melalui inovasi teknologi, strategi ekspansi yang cerdas, dan komitmen terhadap pemberdayaan pelaku usaha, Vio telah membuktikan bahwa keberhasilan bisnis kecil dapat dicapai meski menghadapi tantangan pasar global. Kisah Vio menjadi inspirasi bagi banyak entrepreneur di nusantara, mengingatkan bahwa tekad, kreativitas, dan teknologi dapat membuka pintu bagi pertumbuhan ekonomi yang berkelanjutan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
JARR Angkat Suara Soal Rencana Akuisisi BYAN, Terhubung dengan Haji Isam yang Dikaitkan, Kontroversi dan Dampak Bisnis Terungkap

JARR mengangkat suara mengenai rencana akuisisi BYAN, sebuah langkah yang menimbulkan kontroversi dan dampak bisnis yang signifikan.

Rencana Akuisisi BYAN: Latar Belakang dan Detail Utama

JARR, perusahaan teknologi yang telah dikenal luas dalam industri perangkat lunak, berencana untuk mengambil alih BYAN, sebuah platform digital yang bergerak di bidang layanan keuangan. Rencana ini diumumkan dalam sebuah pernyataan resmi yang menyoroti potensi sinergi antara kedua entitas. BYAN, yang telah lama beroperasi di pasar digital, memiliki basis pelanggan yang signifikan serta teknologi yang inovatif.

Dalam pernyataan tersebut, JARR menekankan bahwa akuisisi ini akan memperluas jangkauan layanan mereka ke segmen keuangan digital. Mereka juga menyatakan bahwa BYAN memiliki tim pengembang yang kuat dan infrastruktur teknologi yang dapat dipertimbangkan sebagai aset berharga. Rencana ini tidak hanya menandai ekspansi bisnis JARR, tetapi juga menunjukkan komitmen mereka terhadap inovasi dan pertumbuhan di sektor digital.

Hubungan dengan Haji Isam: Keterkaitan yang Menjadi Sorotan

Kontroversi muncul ketika JARR dikaitkan dengan Haji Isam, seorang tokoh yang memiliki peran penting dalam industri keuangan digital. Haji Isam, yang dikenal sebagai pendiri dan pemilik mayoritas BYAN, telah menjadi pusat perhatian karena peranannya dalam mengembangkan platform tersebut. Keterkaitan antara JARR dan Haji Isam menimbulkan spekulasi mengenai kepentingan bisnis yang lebih luas.

Menurut informasi yang tersedia, Haji Isam memiliki kepemilikan signifikan di BYAN. Keterlibatan JARR dalam akuisisi ini menimbulkan pertanyaan tentang bagaimana kepentingan kepemilikan dan kepemilikan saham akan berinteraksi. Beberapa pihak menganggap bahwa keterlibatan Haji Isam dapat mempengaruhi keputusan strategis dan kebijakan perusahaan, sehingga menimbulkan ketidakpastian bagi para pemangku kepentingan.

Dampak Bisnis dan Ekonomi: Potensi Pertumbuhan dan Risiko

Akibat akuisisi ini, JARR diperkirakan akan mendapatkan akses ke teknologi keuangan yang lebih canggih dan basis pelanggan yang lebih besar. Dalam konteks bisnis, ini dapat meningkatkan posisi kompetitif JARR di pasar digital, memperluas layanan mereka, dan membuka peluang pendapatan baru. Selain itu, sinergi yang diharapkan antara platform JARR dan BYAN dapat menghasilkan efisiensi operasional dan inovasi produk.

Namun, tidak dapat diabaikan bahwa akuisisi ini juga membawa risiko. Integrasi dua perusahaan dengan budaya dan sistem yang berbeda dapat menimbulkan tantangan operasional. Risiko regulasi juga menjadi faktor penting, mengingat BYAN beroperasi di sektor keuangan yang tunduk pada kebijakan pemerintah dan lembaga pengawas. Jika tidak dikelola dengan baik, hal ini dapat mengganggu kelangsungan bisnis dan reputasi kedua entitas.

Reaksi Pasar dan Pemangku Kepentingan

Pasar reaksi terhadap pengumuman akuisisi ini menunjukkan ketidakpastian. Investor dan analis menilai potensi pertumbuhan, namun juga mempertimbangkan risiko integrasi dan regulasi. Di sisi lain, pelanggan BYAN menunjukkan kekhawatiran tentang perubahan layanan dan kebijakan privasi. Mereka menanyakan bagaimana JARR akan menjaga keamanan data dan kualitas layanan yang telah mereka nikmati.

Reaksi Haji Isam juga menjadi sorotan. Sebagai pemilik mayoritas BYAN, ia diharapkan dapat memainkan peran penting dalam proses transisi. Namun, keterlibatan aktifnya dalam keputusan strategis dapat menimbulkan konflik kepentingan, terutama jika ada perbedaan visi antara JARR dan pemangku kepentingan lain di BYAN.

Regulasi dan Kepatuhan: Tantangan yang Harus Dihadapi

Perusahaan keuangan digital seperti BYAN harus mematuhi regulasi ketat yang ditetapkan oleh otoritas keuangan. Akuisisi ini menambah lapisan kompleksitas regulasi, karena JARR harus memastikan bahwa integrasi layanan keuangan tetap mematuhi standar keamanan, perlindungan data, dan transparansi. Jika tidak, perusahaan dapat menghadapi sanksi hukum dan reputasi yang merugikan.

Selain itu, JARR harus menyesuaikan kebijakan internal mereka dengan regulasi yang berlaku di sektor keuangan digital. Hal ini mencakup penyesuaian prosedur audit, kebijakan anti pencucian uang, dan mekanisme pelaporan keuangan. Kegagalan dalam menyesuaikan diri dengan regulasi dapat menimbulkan risiko hukum dan finansial yang signifikan.

Kesimpulan: Menghadapi Masa Depan dengan Strategi yang Jelas

Akibat akuisisi BYAN, JARR akan menghadapi tantangan dan peluang yang signifikan. Keterkaitan dengan Haji Isam menambah dimensi kompleksitas yang harus dikelola dengan hati-hati. Untuk memaksimalkan potensi pertumbuhan, JARR perlu mengembangkan strategi integrasi yang jelas, memastikan kepatuhan regulasi, dan menjaga kepercayaan pelanggan. Di sisi lain, risiko integrasi dan regulasi harus diatasi dengan pendekatan yang proaktif.

Dalam dunia bisnis yang terus berubah, langkah ini menunjukkan betapa pentingnya kolaborasi dan sinergi antara perusahaan teknologi dan keuangan. Namun, kesuksesan jangka panjang akan bergantung pada kemampuan JARR untuk menavigasi dinamika pasar, regulasi, dan kebutuhan pelanggan dengan strategi yang terukur dan berkelanjutan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.

Deltamas Lakukan Kejutan Besar, Shinji Yoneda Resmi Dilantik Jadi Wakil Presiden Direktur di Tengah Rencana Ekspansi Global

Shinji Yoneda resmi dilantik sebagai Wakil Presiden Direktur Deltamas, sebuah langkah yang menimbulkan kegembiraan di kalangan penggemar sepak bola Indonesia. Penunjukan ini datang tepat di tengah rencana ekspansi global klub, menandai fase baru bagi organisasi yang kini berambisi menembus pasar internasional.

Perjalanan Karier Shinji Yoneda Sebelum Menjadi Wakil Presiden Direktur

Shinji Yoneda, yang sebelumnya dikenal sebagai seorang pemain dan pelatih muda, telah lama terlibat dalam pengembangan bakat di Indonesia. Pengalaman panjangnya dalam manajemen tim menambah nilai strategis bagi Deltamas, terutama ketika klub berfokus pada peningkatan kualitas pemain melalui sistem pelatihan yang terstruktur.

Struktur Organisasi Deltamas dan Peran Baru Shinji Yoneda

Deltamas memiliki struktur organisasi yang melibatkan berbagai divisi, mulai dari scouting, pelatihan, hingga pemasaran. Dengan menambahkan Wakil Presiden Direktur, klub menegaskan komitmen untuk memperkuat koordinasi antar departemen, memastikan setiap inisiatif berjalan sinergis dengan visi jangka panjang.

Ekspansi Global: Langkah Strategis Deltamas

Ekspansi global Deltamas mencakup penambahan cabang di negara-negara Asia Tenggara dan Asia Timur. Melalui kemitraan dengan klub lokal, Deltamas berupaya memperluas jaringan pemain dan pelatih, sekaligus membuka peluang sponsor internasional yang dapat memperkuat posisi finansial klub.

Pengaruh Penunjukan Shinji Yoneda pada Rencana Ekspansi

Dengan pengalaman lintas budaya, Shinji Yoneda diharapkan dapat memfasilitasi hubungan dengan klub asing. Kemampuan berbahasa dan pemahaman tentang sistem sepak bola internasional menjadi aset penting dalam negosiasi kerjasama, yang pada gilirannya dapat mempercepat proses ekspansi.

Visi dan Misi Deltamas dalam Era Globalisasi

Deltamas berfokus pada penciptaan model klub yang berkelanjutan, mengintegrasikan teknologi data analitik untuk menilai performa pemain. Visi ini sejalan dengan tren global di mana klub-klub top menggunakan analitik untuk memaksimalkan potensi atlet dan strategi pertandingan.

Peran Shinji Yoneda dalam Pengembangan Bakat Lokal

Di tingkat domestik, Shinji Yoneda akan memimpin program pengembangan bakat. Fokus utamanya adalah pada rekrutmen pemain muda berpotensi tinggi serta pelatihan intensif yang meliputi aspek fisik, teknik, dan mental. Hal ini penting untuk memastikan pipeline pemain yang kuat bagi masa depan klub.

Pengaruh Ekspansi Global terhadap Pencarian Talenta

Ekspansi membuka akses ke pasar talenta di luar Indonesia. Deltamas dapat menilai bakat dari liga-liga menengah di Asia, mengidentifikasi pemain yang belum dikenal namun memiliki potensi. Dengan dukungan Wakil Presiden Direktur, proses scouting akan menjadi lebih sistematis.

Strategi Pemasaran Internasional Deltamas

Untuk memperkuat brand, Deltamas merencanakan kampanye pemasaran yang menyesuaikan dengan budaya lokal di setiap pasar. Melalui kerja sama dengan influencer sepak bola dan media sosial, klub berusaha meningkatkan visibilitas global, yang pada akhirnya dapat menarik sponsor internasional.

Manfaat Ekspansi bagi Penggemar di Indonesia

Penggemar di Indonesia dapat menikmati pertandingan internasional dan pertukaran pengetahuan dari klub-klub global. Hal ini tidak hanya meningkatkan kualitas hiburan, tetapi juga menumbuhkan apresiasi terhadap dinamika sepak bola internasional di kalangan publik.

Peran Teknologi dalam Operasional Deltamas

Deltamas telah mengadopsi sistem manajemen data untuk memonitor performa pemain secara real-time. Teknologi ini memungkinkan analisis mendalam terhadap statistik pertandingan, membantu pengambilan keputusan taktis yang lebih akurat.

Kontribusi Shinji Yoneda terhadap Inovasi Teknologi

Dengan latar belakang teknis, Shinji Yoneda diharapkan dapat memimpin integrasi teknologi baru dalam pelatihan. Penggunaan simulasi virtual dan analitik data dapat meningkatkan efektivitas sesi latihan, mempercepat perkembangan pemain.

Pengaruh Ekspansi Global terhadap Keuangan Deltamas

Ekspansi dapat membuka aliran pendapatan baru melalui penjualan merchandise, hak siar, dan sponsor. Keberhasilan strategi ini tergantung pada kemampuan manajemen untuk menyeimbangkan investasi dengan hasil jangka panjang.

Peran Shinji Yoneda dalam Menjaga Keseimbangan Finansial

Sebagai Wakil Presiden Direktur, Shinji Yoneda akan bertanggung jawab atas pengelolaan anggaran ekspansi. Penekanan pada efisiensi operasional dan investasi strategis menjadi kunci untuk memastikan stabilitas keuangan klub.

Potensi Dampak Ekspansi pada Liga Nasional

Keberhasilan Deltamas dalam ekspansi dapat memicu kompetisi sehat di tingkat nasional. Klub lain mungkin terdorong untuk meningkatkan kualitas internal, menciptakan lingkungan sepak bola Indonesia yang lebih kompetitif.

Reaksi Penggemar dan Stakeholder terhadap Penunjukan

Penggemar menyambut baik penunjukan Shinji Yoneda, menganggapnya sebagai langkah positif untuk memajukan klub. Stakeholder, termasuk sponsor dan mitra, melihat peluang baru dalam kolaborasi internasional, yang dapat memperluas jaringan bisnis.

Harapan Masa Depan Deltamas dengan Shinji Yoneda di Puncak

Deltamas berharap dengan dukungan Shinji Yoneda, klub dapat mencapai pencapaian baru, baik di level domestik maupun internasional. Fokus pada pengembangan pemain, teknologi, dan pemasaran akan menjadi fondasi bagi pertumbuhan berkelanjutan.

Kesimpulan: Langkah Strategis Menjadi Pendorong Pertumbuhan

Penunjukan Shinji Yoneda sebagai Wakil Presiden Direktur menandai tonggak penting bagi Deltamas. Melalui sinergi antara manajemen, teknologi

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.