-
-
0 Komentar

Statistik Mengejutkan: 63% pekerja dengan penghasilan tidak tetap gagal atur budget, ini cara mengatasinya
Statistik Mengejutkan: 63% pekerja dengan penghasilan tidak tetap gagal atur budget menjadi sorotan utama di kalangan profesional freelance dan pekerja proyek. Fenomena ini menyoroti tantangan keuangan yang dihadapi oleh lebih dari satu per tiga pekerja yang tidak memiliki pendapatan tetap, menimbulkan ketidakpastian dalam pengelolaan keuangan pribadi.
Persepsi Penghasilan Tidak Tetap dan Dampaknya pada Anggaran Bulanan
Penghasilan tidak tetap, seperti yang dialami oleh freelancer, pekerja kontrak, atau pemilik usaha mikro, seringkali dipengaruhi oleh variasi proyek, klien, dan musim kerja. Pada bulan tertentu, pendapatan bisa mencapai Rp6 juta ketika beberapa proyek selesai, sementara bulan berikutnya hanya Rp2,5 juta karena pekerjaan sedang sepi atau pembayaran tertunda. Ketidaksesuaian ini membuat biaya tetap seperti kos, makan, transportasi, cicilan, dan tagihan rutin tidak menurun meski pemasukan berkurang, menciptakan tekanan finansial yang signifikan.
Statistik Mengejutkan: 63% pekerja dengan penghasilan tidak tetap gagal atur budget menegaskan bahwa banyak orang tidak memiliki rencana pengelolaan uang yang konsisten. Ketika pengeluaran mengikuti pola pendapatan yang tinggi, uang dapat cepat habis ketika pemasukan menurun. Hal ini sering mengakibatkan keterlambatan pembayaran tagihan, penggunaan kartu kredit berlebihan, atau bahkan harus meminjam uang dari keluarga.
Strategi Membuat Anggaran Berdasarkan Pemasukan Realistis
Langkah pertama dalam mengatasi masalah ini adalah menyusun anggaran berdasarkan estimasi pemasukan yang dapat diandalkan. Bukan sekadar menggunakan pendapatan tertinggi sebagai dasar, melainkan meninjau catatan pemasukan selama enam hingga 12 bulan terakhir. Dengan mencatat kapan uang masuk, berapa nominalnya, dan apakah ada fluktuasi signifikan, pekerja dapat memperoleh gambaran yang lebih akurat tentang pendapatan rata-rata bulanan.
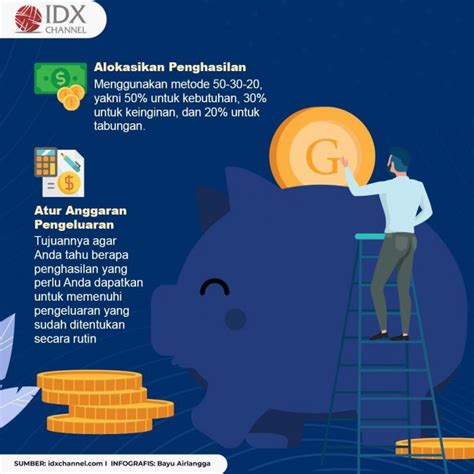
Selanjutnya, prioritas harus diberikan kepada kebutuhan wajib seperti pembayaran sewa, utilitas, dan cicilan. Setelah kebutuhan dasar terpenuhi, sisa pendapatan dapat dialokasikan untuk pengeluaran non-wajib, seperti hiburan atau belanja tambahan. Pendekatan ini membantu menjaga kestabilan keuangan meski pendapatan mengalami penurunan.
Menyisihkan Dana Saat Pemasukan Lebih Besar
Strategi lain yang efektif adalah menyisihkan sebagian uang saat pemasukan lebih besar. Misalnya, pada bulan ketika pendapatan mencapai Rp6 juta, pekerja dapat menyisihkan 10-20% untuk tabungan atau dana darurat. Dengan cara ini, ketika bulan berikutnya pendapatan menurun, dana yang telah disisihkan dapat digunakan untuk menutupi kebutuhan rutin tanpa harus mengorbankan kualitas hidup.
Statistik Mengejutkan: 63% pekerja dengan penghasilan tidak tetap gagal atur budget juga menunjukkan pentingnya disiplin menabung. Tanpa dana darurat, pekerja rentan menghadapi guncangan finansial, seperti biaya medis atau perbaikan kendaraan yang tidak terduga.
Manfaat Menggunakan Aplikasi Keuangan dan Alat Perencanaan
Di era digital, banyak aplikasi keuangan yang dapat membantu pekerja mengelola anggaran. Aplikasi ini memungkinkan pengguna untuk menginput pemasukan dan pengeluaran secara real-time, serta menampilkan visualisasi tren keuangan. Dengan fitur peringatan, pengguna dapat mengetahui kapan mereka mulai menghabiskan lebih dari anggaran yang telah ditetapkan.
Penggunaan alat ini dapat mempermudah proses perencanaan, mengurangi kesalahan dalam perhitungan, dan meningkatkan kesadaran akan kebiasaan pengeluaran. Bagi pekerja dengan pendapatan tidak tetap, alat ini menjadi sekutu penting dalam menjaga kestabilan keuangan.
Peran Edukasi Keuangan bagi Pekerja Tidak Tetap
Statistik Mengejutkan: 63% pekerja dengan penghasilan tidak tetap gagal atur budget juga menyoroti kebutuhan akan edukasi keuangan. Banyak pekerja tidak memiliki pemahaman dasar tentang manajemen risiko, perencanaan pensiun, atau investasi. Dengan meningkatkan literasi keuangan, pekerja dapat membuat keputusan yang lebih bijaksana mengenai pengeluaran, tabungan, dan investasi jangka panjang.
Program pelatihan, workshop, atau seminar tentang keuangan pribadi dapat menjadi solusi. Melalui edukasi, pekerja dapat belajar tentang pentingnya dana darurat, diversifikasi penghasilan, dan strategi investasi yang sesuai dengan profil risiko mereka.
Kesimpulan: Menyusun Anggaran sebagai Kunci Kebebasan Finansial
Statistik Mengejutkan: 63% pekerja dengan penghasilan tidak tetap gagal atur budget menegaskan bahwa tantangan ini bukanlah hal yang unik, melainkan masalah umum yang memerlukan pendekatan sistematis. Dengan menyusun anggaran berbasis pemasukan realistis, memprioritaskan kebutuhan wajib, serta menyisihkan dana ketika pemasukan lebih tinggi, pekerja dapat menavigasi fluktuasi pendapatan dengan lebih baik.
Penggunaan aplikasi keuangan dan peningkatan literasi keuangan juga menjadi faktor penting dalam mengatasi ketidakpastian keuangan. Dengan strategi yang tepat, pekerja tidak tetap dapat mengubah ketidakpastian menjadi peluang, menjaga kestabilan keuangan, dan mencapai kebebasan finansial dalam jangka panjang.
Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membuat-budget-ketika-penghasilan-tidak-tetap-261019f.html, without altering the facts of the original article.
