-
-
0 Komentar

LPS Rencanakan Penjaminan Polis Asuransi Mulai 2027, Analisis Dampak Besar bagi Konsumen dan Industri Asuransi Nasional ke Depan
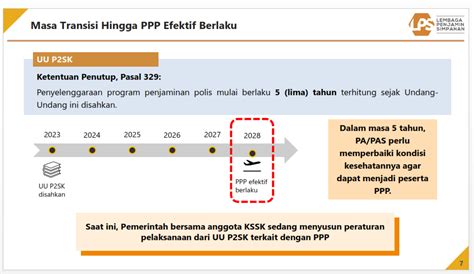
Penjaminan Polis Asuransi (PPA) menjadi sorotan utama dalam reformasi sektor keuangan Indonesia, sejalan dengan amanat Undang-Undang No. 4 Tahun 2023, tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Lembaga Penjaminan Sektor Asuransi (LPS) kini menyiapkan aktivasi PPA yang diperkirakan akan mulai beroperasi pada Juli 2027, menempuh jalur yang lebih cepat dari target awal 2028.
Persiapan Operasional PPA di Tengah Amandemen UU P2SK
Dalam pertemuan dengan insan media di Bali pada 15 Oktober 2026, LPS mengungkapkan langkah-langkah konkret yang diambil untuk mempersiapkan PPA. Anggota Dewan Komisioner Bidang Program Penjaminan Polis, Ferdinan D. Purba, Direktur Eksekutif Surveilans, Pemeriksaan dan Informasi Asuransi, Suwandi, serta Direktur Group Penanganan Klaim Polis, Muhamad Yusron, hadir bersama untuk membahas perkembangan ini. Purba menegaskan bahwa LPS menyiapkan aktivasi PPA agar dapat berjalan sebelum Tahun 2028, sesuai mandat UU P2SK, dengan target operasional pada Juli 2027.
Fokus utama persiapan tahun ini terletak pada penyiapan aspek operasional, khususnya kepesertaan. LPS menekankan pentingnya regulasi model kepesertaan PPA, karena model tersebut menentukan tingkat perlindungan dan efektivitas program bagi publik. Dalam desain PPA, peserta program bukanlah masyarakat secara langsung, melainkan Perusahaan Asuransi (PA) dan Perusahaan Asuransi Syariah (PAS) yang menyelenggarakan asuransi umum dan asuransi jiwa. Program asuransi sosial, asuransi wajib, serta reasuransi tidak dapat mendaftar sebagai peserta PPA.
Model Kepesertaan PPA: Fokus pada PA dan PAS
Model kepesertaan PPA yang diusulkan menempatkan PA dan PAS sebagai entitas utama yang terlibat. Hal ini mencerminkan pendekatan yang lebih terstruktur, di mana PPA bertindak sebagai penjamin bagi produk asuransi umum dan jiwa. Dengan demikian, risiko gagal bayar atau klaim tidak terbayar dapat diatasi melalui mekanisme penjaminan yang disiapkan oleh LPS.
Penetapan PA dan PAS sebagai peserta utama juga berarti bahwa PPA akan beroperasi dalam kerangka yang lebih terkontrol, meminimalkan risiko sistemik yang dapat memengaruhi konsumen. Dengan adanya model kepesertaan yang jelas, LPS dapat mengelola dana penjaminan secara lebih efektif, memastikan bahwa klaim yang tidak dapat dibayarkan oleh perusahaan asuransi dapat tetap dipenuhi.
Target Operasional Juli 2027: Dampak bagi Konsumen
Pengaktifan PPA pada Juli 2027 membawa implikasi signifikan bagi konsumen asuransi. Dengan adanya penjaminan, konsumen akan mendapatkan perlindungan tambahan apabila perusahaan asuransi mengalami kesulitan finansial. Ini berarti bahwa klaim yang tidak dapat dibayarkan oleh PA atau PAS akan tetap dipenuhi melalui dana penjaminan, meningkatkan kepercayaan konsumen terhadap produk asuransi.
Lebih jauh, PPA dapat menjadi jaminan bagi konsumen yang membeli produk asuransi jiwa atau umum, memberikan rasa aman bahwa manfaat yang dijanjikan tetap terjamin. Hal ini dapat meningkatkan partisipasi masyarakat dalam pasar asuransi, karena risiko gagal bayar akan lebih terjaga.
Implikasi bagi Industri Asuransi Nasional
Bagi industri asuransi, PPA menandai langkah menuju stabilitas sistemik. Dengan adanya penjaminan, PA dan PAS dapat mengelola risiko gagal bayar lebih baik, sehingga meningkatkan kredibilitas mereka di mata regulator dan konsumen. Selain itu, PPA dapat mendorong persaingan sehat antar perusahaan asuransi, karena semua entitas harus mematuhi standar penjaminan yang ditetapkan LPS.
Namun, implementasi PPA juga menuntut perusahaan asuransi untuk memperkuat manajemen risiko dan likuiditas. Mereka harus memastikan bahwa dana penjaminan cukup untuk menutupi klaim yang tidak dapat dibayarkan. Hal ini dapat memicu pergeseran strategi bisnis, di mana perusahaan asuransi mungkin akan lebih selektif dalam menilai risiko dan premi yang dikenakan.
Peran LPS dalam Menjamin Stabilitas Sektor Asuransi
LPS berperan sebagai penjamin utama dalam sistem asuransi Indonesia. Dengan melaksanakan PPA, LPS tidak hanya melindungi konsumen, tetapi juga membantu menjaga stabilitas industri asuransi secara keseluruhan. LPS akan mengelola dana penjaminan, memantau kepatuhan perusahaan asuransi, dan memastikan klaim dapat diproses tepat waktu.
Pengaktifan PPA juga menunjukkan komitmen regulator untuk memperkuat sektor keuangan. Dengan menyiapkan PPA lebih awal, LPS dapat memitigasi risiko sistemik yang mungkin timbul akibat ketidakmampuan perusahaan asuransi dalam memenuhi kewajiban klaim.
Potensi Tantangan dan Solusi
Implementasi PPA tidak lepas dari tantangan. Salah satu tantangan utama adalah memastikan dana penjaminan cukup untuk menutupi klaim. LPS harus menilai secara realistis risiko gagal bayar dan menentukan cadangan yang memadai. Selain itu, koordinasi antara LPS dan regulator lain, seperti Otoritas Jasa Keuangan (OJK), menjadi kunci untuk memastikan kebijakan yang konsisten dan terintegrasi.
Untuk mengatasi tantangan tersebut, LPS dapat memanfaatkan teknologi informasi untuk memonitor kesehatan keuangan perusahaan asuransi secara real-time. Selain itu, kolaborasi dengan lembaga keuangan lain dapat memperkuat sistem penjaminan, sehingga risiko terdistribusi secara lebih merata.
Kesimpulan: PPA sebagai Pilar Keamanan Konsumen dan Stabilitas Industri
Penjaminan Polis Asuransi yang diperkirakan mulai beroperasi pada Juli 2027 menandai tonggak penting dalam reformasi sektor keuangan Indonesia. Dengan model kepesertaan yang fokus pada PA dan PAS, PPA akan memberikan perlindungan tambahan bagi konsumen dan memperkuat stabilitas industri asuransi. LPS, melalui persiapan operasional yang intensif, berupaya memastikan bahwa PPA dapat berjalan sesuai target, mengurangi risiko gagal bayar, dan meningkatkan kepercayaan publik terhadap produk asuransi. Dem
Disclaimer: This article was automatically rewritten by AI based on source: https://bali.tribunnews.com/bisnis/607074/siapkan-rancangan-kepesertaan-penjaminan-polis-lps-targetkan-penjaminan-polis-asuransi-mulai-2027, without altering the facts of the original article.
