-
-
0 Komentar

PPN Terurai: Definisi Pajak Penjualan Nasional, Alasan Tarif Efektif 11 Persen Tetap, serta Perbandingan Utama dengan PPh, PPnBM, dan Pajak Daerah
PPN, singkatan dari Pajak Pertambahan Nilai, adalah salah satu komponen penting dalam sistem perpajakan Indonesia yang menargetkan konsumsi barang dan jasa di dalam daerah pabean.
Sejarah dan Dasar Hukum PPN
PPN pertama kali diatur dalam Undang‑Undang Nomor 7 Tahun 1983 tentang Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah. Sejak saat itu, PPN menjadi pajak tidak langsung yang dikelola oleh pengusaha kena pajak (PKP). PKP memiliki kewajiban memungut PPN dari konsumen dan menyetorkannya ke kas negara. Mekanisme ini menempatkan beban akhir pada konsumen, meski pemungutannya dilakukan oleh pelaku usaha.
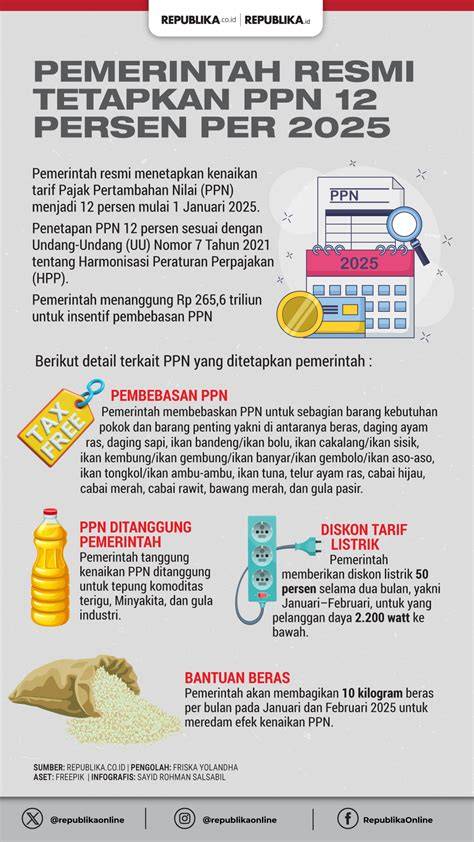
Selama bertahun‑tahun, tarif PPN di Indonesia telah mengalami beberapa perubahan. Pada periode tertentu, tarif resmi disebut 12 persen. Namun, perhitungan beban konsumen pada sebagian besar barang nonmewah seringkali berada di sekitar 11 persen. Hal ini disebabkan oleh mekanisme kredit pajak, di mana PKP dapat mengklaim kredit pajak atas PPN yang dibayarkan atas pembelian barang dan jasa masuk. Akibatnya, tarif efektif yang dirasakan konsumen berkurang.
PPN vs. Pajak Lainnya: PPh, PPnBM, dan Pajak Daerah
Meskipun PPN sering disamakan dengan pajak lain, setiap jenis pajak memiliki objek dan mekanisme yang berbeda. Pajak Penghasilan (PPh) menargetkan penghasilan individu atau badan usaha, bukan konsumsi barang dan jasa. PPN, sebaliknya, menargetkan konsumsi. Sedangkan Pajak Penjualan atas Barang Mewah (PPnBM) merupakan tarif khusus yang dikenakan pada barang mewah, dengan tarif yang lebih tinggi dibandingkan tarif PPN reguler.
Pajak daerah, seperti pajak penjualan di warung makan atau warteg, biasanya tidak termasuk dalam kategori PPN. Meskipun demikian, beberapa daerah dapat mengenakan pajak daerah atas penjualan tertentu, yang berbeda dengan PPN yang dikelola di tingkat nasional. Perbedaan ini penting untuk dipahami oleh pelaku usaha, karena masing-masing pajak memiliki peraturan dan kewajiban pelaporan yang unik.
PPN dan Konsumsi: Bagaimana Cara Kerjanya?
PPN dikenakan pada setiap tahap produksi dan distribusi barang serta jasa. Misalnya, produsen barang elektronik membayar PPN atas bahan baku yang dibeli, kemudian menambahkan nilai tambah dan memungut PPN atas penjualan akhir kepada konsumen. PKP dapat mengklaim kredit pajak atas PPN yang telah dibayarkan sebelumnya, sehingga tarif efektif yang dibebankan kepada konsumen dapat lebih rendah dari tarif nominal.
Di sisi lain, untuk jasa, PKP memungut PPN atas jasa yang disediakan. Contohnya, tukang cukur atau tukang pijat yang terdaftar sebagai PKP harus memungut PPN atas jasa yang diberikan kepada pelanggan. Namun, jika usaha tersebut tidak terdaftar sebagai PKP, maka PPN tidak akan dipungut, meskipun jasa tersebut masih dapat dikenai pajak daerah atau pajak penghasilan.
PPN dan Produk Pembalut: Kasus Kontroversial
Belakangan ini, pembalut perempuan menjadi sorotan publik karena Direktorat Jenderal Pajak (DJP) menegaskan bahwa produk tersebut masih dikenai PPN. Keputusan ini menimbulkan perdebatan tentang keadilan dan beban pajak atas produk kebutuhan pokok. Meskipun PPN tetap dikenakan, tarifnya tetap berada di bawah tarif PPN reguler, sehingga beban konsumen tidak setinggi produk mewah.
Perbandingan Tarif PPN dengan Negara Lain
Tarif PPN di Indonesia, yang secara resmi 12 persen, berada di kisaran tarif standar yang dipakai oleh banyak negara. Namun, tarif efektif yang dirasakan konsumen seringkali lebih rendah karena mekanisme kredit pajak. Beberapa negara memiliki tarif PPN lebih tinggi, sementara yang lain memiliki tarif lebih rendah namun sistem pengelolaan yang berbeda. Perbandingan ini penting untuk memahami posisi Indonesia dalam konteks perpajakan internasional.
PPN dan Dampak pada Pelaku Usaha
PPN menuntut pelaku usaha untuk memiliki sistem pencatatan dan pelaporan yang cermat. PKP harus memungut, mencatat, dan menyetorkan PPN secara periodik. Ketidaksesuaian dalam pelaporan dapat menyebabkan sanksi administratif atau pidana. Oleh karena itu, banyak pelaku usaha mengadopsi software akuntansi khusus yang memudahkan penghitungan dan pelaporan PPN.
Selain itu, beban PPN juga mempengaruhi harga jual barang dan jasa. Pengusaha biasanya menambahkan tarif PPN ke harga jual, sehingga konsumen akhir membayar harga yang sudah termasuk PPN. Dalam beberapa kasus, konsumen mungkin tidak menyadari bahwa mereka membayar PPN karena harga akhir sudah mencakup pajak tersebut.
PPN dan Peran PKP dalam Sistem Pajak Nasional
Pengusaha kena pajak memiliki peran sentral dalam sistem PPN. PKP bertanggung jawab untuk memungut PPN dari konsumen dan menyetorkannya ke kas negara. PKP juga memiliki hak untuk mengklaim kredit pajak atas PPN yang telah dibayarkan atas pembelian barang dan jasa masuk. Mekanisme kredit pajak ini memungkinkan PKP untuk mengurangi beban PPN yang harus dibayarkan kepada negara.
Dengan demikian, PPN menjadi alat penting dalam pendanaan negara sekaligus mekanisme redistribusi beban pajak dari konsumen ke negara melalui PKP.
Kesimpulan dan Prospek Masa Depan PPN
PPN tetap menjadi komponen utama dalam sistem perpajakan Indonesia, menargetkan konsumsi barang dan jasa di dalam daerah pabean. Perbedaan antara PPN dengan pajak lain, seperti PPh, PPnBM, dan pajak daerah, menegaskan bahwa setiap jenis pajak memiliki objek dan mekanisme yang unik. Meskipun tarif resmi PPN adalah 12 persen, tarif efektif yang dirasakan konsumen seringkali lebih rendah, terutama pada barang nonmewah, berkat mekanisme kredit pajak.
Perkembangan kebijakan pajak, seperti penegasan PPN pada produk pembalut, menunjukkan bahwa
Disclaimer: This article was automatically rewritten by AI based on source: https://www.dream.co.id/ekonomi/ramai-pajak-pembalut-hingga-warteg-apa-itu-ppn-mengapa-tarif-efektifnya-11-persen-dan-apa-bedanya-dengan-pajak-lainnya-261104u.html, without altering the facts of the original article.
