-
-
0 Komentar

11% Tarif Efektif PPN Dijelaskan: Dari Pajak Pembalut Sampai Warteg, Simak 7 Fakta Penting yang Bikin Kamu Lebih Paham
Pajak Pertambahan Nilai (PPN) adalah pajak yang dikenakan atas konsumsi barang dan jasa kena pajak di dalam daerah pabean. PPN termasuk pajak tidak langsung, artinya pihak yang memungut dan menyetorkannya kepada negara adalah pengusaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP), sedangkan beban akhirnya pada umumnya ditanggung konsumen. PPN disebut sebagai pajak pertambahan nilai karena pemungutannya berlangsung secara berlapis pada setiap tahap produksi dan distribusi, sehingga nilai tambah pada setiap tahap menjadi dasar pengenaan pajak.
Perkembangan Kontroversi PPN pada Pembalut dan Makanan Ringan
Belakangan ini, pembicaraan mengenai pajak kembali ramai. Pembalut perempuan menjadi sorotan setelah Direktorat Jenderal Pajak (DJP) menegaskan bahwa produk tersebut masih dikenai Pajak Pertambahan Nilai (PPN). Di saat yang sama, masyarakat juga memperbincangkan kemungkinan warteg, tukang cukur, hingga tukang pijat dikenai pajak. Padahal, tidak semua pungutan tersebut merupakan PPN. Perbedaan itu penting karena Indonesia menerapkan beberapa jenis pajak dengan objek dan mekanisme yang berlainan. PPN dikenakan atas konsumsi barang dan jasa tertentu, sementara makanan yang disajikan di warteg dapat menjadi objek pajak daerah. Penghasilan pemilik usaha, di sisi lain, dapat menjadi objek Pajak Penghasilan (PPh).
Objek dan Mekanisme PPN: Bagaimana Penerapannya?
Pajak Pertambahan Nilai (PPN) dikenakan atas konsumsi barang dan jasa kena pajak di dalam daerah pabean. PPN termasuk pajak tidak langsung, artinya pihak yang memungut dan menyetorkannya kepada negara adalah pengusaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP), sedangkan beban akhirnya pada umumnya ditanggung konsumen. PPN disebut sebagai pajak pertambahan nilai karena pemungutannya berlangsung secara berlapis pada setiap tahap produksi dan distribusi, sehingga nilai tambah pada setiap tahap menjadi dasar pengenaan pajak.
Tarif PPN dan Realitas Beban Konsumen
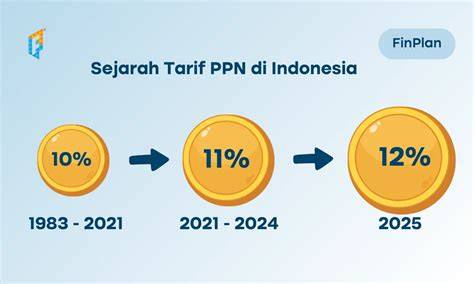
Tarif PPN di Indonesia secara resmi ditetapkan sebesar 12 persen. Namun, beban yang dibayar masyarakat untuk sebagian besar barang nonmewah masih setara dengan 11 persen. Hal ini terjadi karena adanya ketentuan khusus pada beberapa kategori barang dan jasa. Misalnya, barang nonmewah yang tidak termasuk dalam golongan barang mewah atau barang yang dikecualikan dari tarif penuh. Akibatnya, meskipun tarif nominalnya 12 persen, beban yang sebenarnya dirasakan konsumen seringkali lebih rendah, sehingga rata-rata tarif efektif yang dirasakan sekitar 11 persen.
Perbandingan PPN Indonesia dengan Negara Lain
PPN Indonesia memiliki tarif yang kompetitif bila dibandingkan dengan negara-negara tetangga di kawasan Asia Tenggara. Negara-negara seperti Malaysia, Thailand, dan Filipina juga menerapkan tarif PPN (atau VAT) yang berada di kisaran 7–12 persen. Dengan tarif 12 persen, Indonesia berada di sisi atas kisaran tersebut, namun perbedaan beban konsumen menjadi faktor penentu yang memengaruhi persepsi publik. Ketika tarif efektif yang dirasakan konsumen berada di kisaran 11 persen, maka perbandingan dengan negara lain menjadi lebih seimbang, meskipun secara nominal tarifnya lebih tinggi.
Pajak Daerah vs. PPN: Kasus Warteg dan Lainnya
Ketika masyarakat mengira warteg, tukang cukur, atau tukang pijat dikenai PPN, sering kali terjadi kebingungan antara pajak daerah dan pajak tidak langsung. Makanan yang disajikan di warteg, misalnya, dapat menjadi objek pajak daerah seperti Pajak Penjualan atas Barang Mewah (PPnBM) atau pajak atas penjualan makanan. Namun, jika warteg tersebut tidak memenuhi kriteria PKP, maka tidak wajib memungut PPN. Sebaliknya, jika warteg tersebut sudah terdaftar sebagai PKP, maka PPN harus dipungut pada penjualan makanan yang termasuk dalam kategori PPN. Begitu juga dengan jasa seperti cukur dan pijat, yang tergolong jasa kena pajak, namun tarif PPN yang dikenakan hanya berlaku jika penyedia jasa terdaftar sebagai PKP.
Dampak PPN terhadap Konsumen dan Usaha Kecil
PPN memengaruhi harga akhir barang dan jasa yang dikonsumsi. Bagi konsumen, beban PPN biasanya ditambahkan pada harga jual, sehingga harga akhir yang mereka bayarkan lebih tinggi. Namun, karena adanya ketentuan pengurangan tarif pada barang nonmewah, beban PPN yang dirasakan konsumen sering kali lebih rendah dari tarif nominal. Bagi usaha kecil, terutama yang belum terdaftar sebagai PKP, beban PPN tidak langsung tidak menjadi beban langsung, namun mereka harus mengikuti peraturan perpajakan dan melaporkan transaksi yang relevan. Jika usaha kecil memenuhi syarat PKP, maka mereka harus memungut dan menyetorkan PPN, yang dapat menambah beban administrasi.
Peran PKP dalam Penerimaan Negara
Pengusaha Kena Pajak (PKP) memiliki peran penting dalam sistem PPN. PKP bertanggung jawab memungut, menyetorkan, dan melaporkan PPN kepada pemerintah. PKP juga dapat mengklaim kredit pajak atas PPN yang dibayarkan pada barang dan jasa yang digunakan untuk produksi. Dengan demikian, PPN menjadi salah satu sumber pendapatan negara yang signifikan, dan PKP menjadi penghubung antara transaksi ekonomi dan pendapatan negara. Ketika PKP tidak memungut PPN secara tepat, maka pendapatan negara dapat terpengaruh secara langsung.
Kesimpulan dan Penutup
Pajak Pertambahan Nilai (PPN) adalah pajak tidak langsung yang memengaruhi konsumsi barang dan jasa di Indonesia. Meskipun tarif nominalnya 12 persen, beban yang dirasakan konsumen sering kali setara dengan 11 persen karena ketentuan khusus pada barang nonmewah. PPN berbeda dengan pajak daerah atau pajak penghasilan, dan pemungutannya tergantung pada status PKP. Kontroversi mengenai pembalut dan warteg menyoroti pentingnya pemahaman tentang jenis pajak yang berlaku. Dengan memahami mekanisme PPN, konsumen dapat lebih paham tentang beban pajak yang mereka tanggung, sementara usaha kecil dapat mengelola kewajiban perpajakan dengan lebih baik. Demikian
Disclaimer: This article was automatically rewritten by AI based on source: https://www.dream.co.id/ekonomi/ramai-pajak-pembalut-hingga-warteg-apa-itu-ppn-mengapa-tarif-efektifnya-11-persen-dan-apa-bedanya-dengan-pajak-lainnya-261104u.html, without altering the facts of the original article.
