-
-
0 Komentar

PPN Bikin Harga Naik di Warteg hingga Pembalut: Mengapa Tarif Efektif 11% dan Perbedaan Utama dengan Pajak Lain Dijelaskan Lengkap
PPN menjadi topik hangat di kalangan masyarakat, terutama setelah keputusan Direktorat Jenderal Pajak (DJP) menegaskan bahwa pembalut tetap dikenai Pajak Pertambahan Nilai. Keputusan ini memicu perdebatan tentang seberapa luas pengaruh PPN terhadap berbagai sektor, mulai dari warteg hingga jasa kesehatan.
PPN: Dasar dan Skema Penerapannya
Pajak Pertambahan Nilai (PPN) adalah pajak tidak langsung yang dikenakan atas konsumsi barang dan jasa kena pajak di dalam daerah pabean. PPN dipungut oleh pengusaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) dan disetorkan ke kas negara. Beban akhir PPN biasanya ditanggung oleh konsumen, karena tarif PPN diterapkan pada setiap tahap produksi dan distribusi.
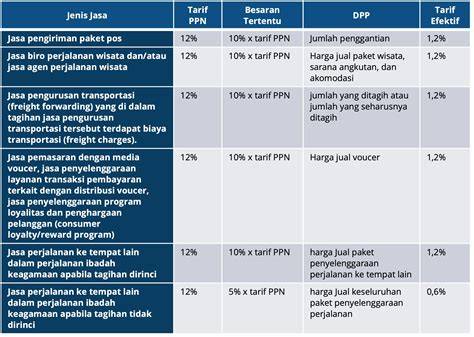
Tarif resmi PPN di Indonesia ditetapkan sebesar 12 persen. Namun, banyak konsumen yang merasakan beban PPN sekitar 11 persen. Hal ini terjadi karena sebagian besar barang nonmewah tidak termasuk dalam kategori PPN, melainkan dikenai pajak daerah atau pajak penghasilan pemilik usaha. Misalnya, makanan yang disajikan di warteg biasanya menjadi objek pajak daerah, sedangkan penghasilan pemilik warteg menjadi objek Pajak Penghasilan (PPh).
Kasus Pembalut: Mengapa Masih Terkena PPN?
Kasus pembalut menjadi sorotan utama karena banyak pihak yang menganggap produk tersebut seharusnya dikecualikan dari PPN. Namun, DJP menegaskan bahwa pembalut masih termasuk barang kena pajak. Keputusan ini didasarkan pada definisi barang kena pajak yang luas, yang mencakup semua barang yang diproduksi dan dijual di dalam daerah pabean. Sehingga, meskipun pembalut berfungsi sebagai kebutuhan dasar, ia tetap dikenai PPN.
Akibatnya, produsen pembalut harus menambah biaya produksi atau harga jual untuk menutupi beban PPN. Hal ini dapat memengaruhi harga akhir konsumen, terutama bagi masyarakat berpenghasilan rendah. Namun, karena tarif PPN tetap 12 persen, perbedaan antara tarif efektif 11 persen dan tarif resmi tetap menjadi perdebatan.
Warteg dan Jasa Lain: PPN vs Pajak Daerah
Warteg, tukang cukur, dan bahkan tukang pijat seringkali menjadi subjek perdebatan terkait PPN. Meskipun mereka menjual jasa atau produk, tidak semua pungutan tersebut merupakan PPN. Sebagai contoh, makanan di warteg biasanya dikenai pajak daerah, bukan PPN. Pajak daerah ini biasanya lebih rendah dan lebih mudah diatur oleh pemerintah daerah setempat.
Pajak penghasilan pemilik usaha, di sisi lain, menjadi objek Pajak Penghasilan (PPh). PPh dikenakan atas pendapatan bersih yang diperoleh pemilik usaha setelah dikurangi biaya operasional. Dengan demikian, beban pajak bagi pemilik usaha warteg tidak hanya berasal dari PPN, tetapi juga PPh dan pajak daerah.
Perbandingan Tarif PPN dengan Negara Lain
Tarif PPN di Indonesia sering dibandingkan dengan negara-negara ASEAN dan negara lain di dunia. Meskipun tarif resmi 12 persen, tarif efektif yang dirasakan konsumen seringkali lebih rendah. Hal ini karena beberapa barang tidak termasuk dalam PPN atau dikenai pajak lain yang lebih ringan.
Di beberapa negara, tarif PPN atau VAT (Value Added Tax) dapat mencapai 20 persen atau lebih, sementara di negara lain tarifnya bisa di bawah 5 persen. Perbandingan ini menunjukkan bahwa Indonesia berada di tengah-tengah spektrum tarif PPN global. Namun, faktor-faktor seperti kebijakan fiskal, struktur ekonomi, dan kebutuhan pendanaan pemerintah juga memengaruhi tarif yang ditetapkan.
Dampak Sosial dan Ekonomi PPN pada Konsumen
PPN memengaruhi harga barang dan jasa di pasar. Karena konsumen menanggung beban PPN, harga akhir barang menjadi lebih tinggi. Hal ini dapat menimbulkan tekanan inflasi, terutama pada barang-barang kebutuhan pokok. Konsumen berpenghasilan rendah, yang sudah menanggung sebagian besar pengeluaran untuk kebutuhan pokok, akan merasakan dampak langsung.
Di sisi lain, PPN juga menjadi sumber pendapatan penting bagi negara. Pendapatan pajak ini digunakan untuk membiayai berbagai program sosial, infrastruktur, dan layanan publik. Oleh karena itu, meskipun PPN menambah beban konsumen, ia juga berperan penting dalam pembangunan nasional.
Peran Pemerintah dalam Menyesuaikan PPN
Pemerintah terus memantau dampak PPN terhadap perekonomian. Salah satu upaya yang dilakukan adalah dengan menyesuaikan tarif PPN untuk barang tertentu, seperti produk kebutuhan pokok, agar beban pajak tidak terlalu berat. Namun, penyesuaian tarif ini harus seimbang agar tidak mengurangi pendapatan negara secara signifikan.
Selain itu, pemerintah daerah memiliki kewenangan untuk menetapkan pajak daerah atas barang dan jasa tertentu. Dengan demikian, beban pajak dapat didistribusikan antara pajak pusat (PPN) dan pajak daerah, sehingga konsumen tidak merasa terbebani secara berlebihan oleh satu jenis pajak saja.
Kesimpulan: PPN dan Tantangan Masa Depan
Pajak Pertambahan Nilai (PPN) tetap menjadi elemen penting dalam sistem perpajakan Indonesia. Meskipun tarif resmi 12 persen, beban yang dirasakan konsumen seringkali lebih rendah, sekitar 11 persen, karena adanya ketentuan khusus bagi barang tertentu dan pajak daerah. Kasus pembalut dan warteg menyoroti kompleksitas penerapan PPN dan perbedaan dengan pajak lain seperti pajak daerah dan pajak penghasilan.
Pemerintah perlu terus menyesuaikan kebijakan PPN agar tetap adil bagi semua lapisan masyarakat, sekaligus memastikan pendapatan negara cukup untuk mendukung pembangunan. Dengan pemahaman yang lebih baik tentang PPN, konsumen dapat lebih bijaksana dalam mengelola pengeluaran, sementara pelaku usaha dapat menyesuaikan strategi bisnisnya agar tetap kompetitif di pasar.
Disclaimer: This article was automatically rewritten by AI based on source: https://www.dream.co.id/ekonomi/ramai-pajak-pembalut-hingga-warteg-apa-itu-ppn-mengapa-tarif-efektifnya-11-persen-dan-apa-bedanya-dengan-pajak-lainnya-261104u.html, without altering the facts of the original article.
