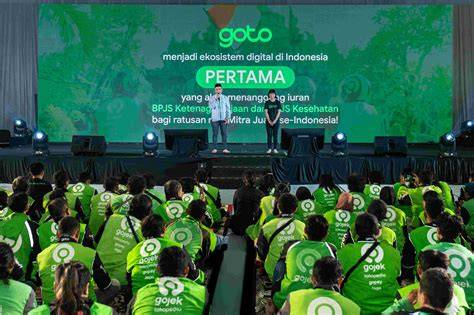
Investor Bersiap Menghadapi Dua Pengumuman Besar dari GOTO: Rencana Ekspansi E‑Commerce Global dan Peluncuran Platform Fintech Baru yang Diprediksi Goyang Pasar Modal

Investor bersiap menghadapi dua pengumuman besar dari GOTO: rencana ekspansi e‑commerce global dan peluncuran platform fintech baru yang diprediksi goyang pasar modal.

GOTO Menyiapkan Langkah Besar di Dua Sektor Utama

GOTO, perusahaan yang dikenal luas sebagai penyedia layanan transportasi dan pembayaran digital di Indonesia, kini menyiapkan dua inisiatif strategis yang menandai ambisi jangka panjangnya. Pertama, GOTO berencana memperluas bisnis e‑commerce ke pasar global, menambah portofolio produk dan layanan di luar negeri. Kedua, perusahaan akan meluncurkan platform fintech baru yang diharapkan dapat mengganggu pasar modal dengan menawarkan solusi keuangan inovatif.

Langkah kedua ini menandai pergeseran signifikan dalam fokus bisnis GOTO. Selama beberapa tahun terakhir, GOTO telah mengoptimalkan jaringan transportasi dan sistem pembayaran digitalnya, sehingga menjadi salah satu pemain utama di sektor teknologi finansial di Asia Tenggara. Dengan menambahkan e‑commerce global ke portofolio, GOTO bermaksud memanfaatkan sinergi antara logistik, pembayaran, dan data konsumen untuk menciptakan ekosistem yang lebih terintegrasi.

Ekspansi E‑Commerce Global: Menyasar Pasar Internasional

Ekspansi e‑commerce global GOTO menandai upaya perusahaan untuk memanfaatkan potensi pasar luar negeri yang masih tumbuh. Dalam konteks ini, GOTO akan mengadaptasi model bisnis yang telah terbukti sukses di pasar domestik, termasuk sistem pembayaran digital yang aman dan jaringan logistik yang efisien. Melalui kolaborasi dengan mitra lokal, GOTO dapat menyesuaikan layanan agar sesuai dengan kebutuhan konsumen di berbagai negara.

Keberhasilan model ini di Indonesia memberi indikasi bahwa GOTO dapat mengulangi keberhasilannya di pasar internasional. Dengan memanfaatkan data perilaku konsumen, GOTO dapat menyesuaikan penawaran produk, memperkirakan permintaan, serta mengoptimalkan rantai pasok secara real‑time. Hal ini menjadi nilai tambah bagi investor yang menilai potensi pertumbuhan perusahaan di jangka menengah hingga panjang.

Peluncuran Platform Fintech Baru: Menantang Pasar Modal

Platform fintech baru yang akan diluncurkan GOTO dirancang untuk memberikan layanan keuangan yang lebih luas, termasuk pinjaman, investasi, dan pembayaran. Dengan menargetkan segmen pasar yang sebelumnya kurang terlayani, GOTO berusaha menciptakan produk yang dapat bersaing dengan lembaga keuangan tradisional. Platform ini diperkirakan dapat memicu pergeseran dalam struktur pasar modal, karena menawarkan alternatif investasi dan pembiayaan yang lebih terjangkau dan mudah diakses.

Dalam konteks pasar modal, produk fintech baru ini dapat memberikan dampak signifikan. Pertama, dengan meningkatkan literasi keuangan dan partisipasi masyarakat, GOTO dapat memperluas basis investor potensial. Kedua, inovasi teknologi dalam manajemen risiko dan analisis data dapat meningkatkan efisiensi pasar, sehingga menurunkan biaya transaksi bagi semua pihak. Akibatnya, investor akan menilai GOTO sebagai pemain yang dapat memimpin perubahan struktural di industri keuangan.

Dampak Jangka Panjang bagi Investor dan Pasar Modal

Pengumuman dua inisiatif ini menambah kompleksitas namun juga potensi pertumbuhan bagi GOTO. Dari sisi investor, adanya diversifikasi pendapatan melalui e‑commerce global dan fintech dapat menurunkan risiko ketergantungan pada satu segmen bisnis. Hal ini membuat profil risiko GOTO menjadi lebih seimbang, yang sering kali menjadi pertimbangan utama bagi investor institusi.

Pasar modal juga diharapkan merespons positif. Ketika GOTO mengumumkan ekspansi global, pasar biasanya menilai potensi pendapatan tambahan yang signifikan. Sementara peluncuran platform fintech menandakan inovasi yang dapat meningkatkan efisiensi pasar. Kombinasi kedua faktor ini dapat meningkatkan kepercayaan investor dan meningkatkan likuiditas saham GOTO di bursa.

Strategi Komunikasi dan Pengelolaan Risiko

Untuk memastikan kesuksesan dua inisiatif tersebut, GOTO perlu mengelola komunikasi secara efektif. Investor akan menilai transparansi dalam rencana ekspansi dan proyeksi pendapatan. Selain itu, pengelolaan risiko operasional, seperti integrasi sistem teknologi dan kepatuhan regulasi di negara baru, menjadi kunci utama. GOTO harus menunjukkan kesiapan dalam menangani tantangan tersebut agar dapat memanfaatkan peluang pasar tanpa menimbulkan volatilitas yang tidak diinginkan.

Di sisi fintech, GOTO harus memperhatikan regulasi keuangan yang ketat, termasuk persyaratan lisensi, perlindungan data konsumen, dan kepatuhan anti pencucian uang. Dengan mematuhi standar internasional, GOTO dapat memperkuat reputasinya sebagai penyedia layanan keuangan yang aman dan dapat dipercaya. Hal ini akan meningkatkan minat investor institusi yang biasanya menilai risiko regulasi sebagai faktor kritis.

Kesimpulan: Peluang Besar di Depan GOTO

Dengan dua pengumuman besar ini, GOTO berada pada posisi strategis untuk memperluas jangkauan global dan memperkuat posisi di pasar fintech. Investor yang menilai potensi pertumbuhan jangka panjang akan melihat kedua inisiatif ini sebagai peluang untuk diversifikasi portofolio. Sementara pasar modal, yang sensitif terhadap inovasi dan ekspansi, diperkirakan akan merespons positif terhadap langkah ambisius GOTO. Kesuksesan kedua inisiatif ini akan bergantung pada pelaksanaan yang tepat, kepatuhan regulasi, dan kemampuan GOTO untuk mengintegrasikan teknologi baru ke dalam operasi bisnisnya.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
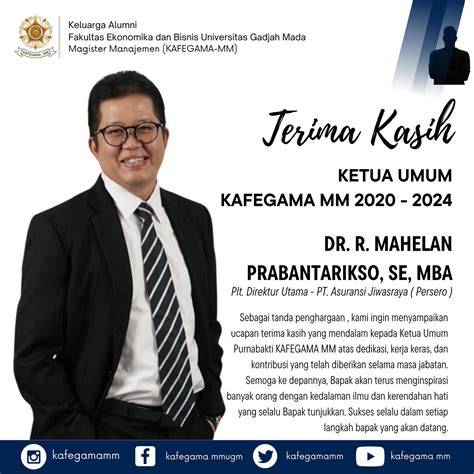
R. Mahelan Prabantarikso Dilantik Jadi Direktur Utama Askrindo, Kisah Kariernya dari Auditor Muda Hingga Puncak Kepemimpinan Asuransi Nasional

R. Mahelan Prabantarikso kini resmi dilantik sebagai Direktur Utama Askrindo, menandai puncak perjalanan kariernya yang dimulai dari posisi auditor muda hingga kini memimpin perusahaan asuransi nasional.

Awal Karier Seorang Auditor Muda

Sejak meniti karier di dunia keuangan, R. Mahelan Prabantarikso memulai langkah pertamanya sebagai auditor di lembaga keuangan yang fokus pada audit internal. Posisi awal ini memberikan landasan kuat dalam memahami mekanisme pengendalian risiko dan kepatuhan regulasi, dua elemen kunci yang menjadi fondasi bagi perusahaan asuransi yang sehat dan berkelanjutan.

Perjalanan Melalui Berbagai Lapisan Manajemen

Setelah menorehkan prestasi di bidang audit, R. Mahelan Prabantarikso melangkah ke jenjang manajerial. Ia memegang peran strategis dalam pengembangan kebijakan internal dan pengawasan operasional. Pengalaman ini memperluas wawasan tentang dinamika operasional perusahaan asuransi, mempersiapkannya untuk tantangan di tingkat eksekutif.

Pengaruh Pengalaman Audit dalam Kebijakan Asuransi

Keahlian R. Mahelan Prabantarikso dalam audit berkontribusi pada penguatan sistem pengendalian risiko di Askrindo. Dengan latar belakang audit, ia mampu menilai secara kritis prosedur underwriting dan klaim, memastikan bahwa setiap keputusan bisnis didukung oleh data dan kepatuhan yang ketat. Hal ini penting untuk menjaga stabilitas finansial perusahaan asuransi nasional.

Transformasi Askrindo di Era Digital

Di bawah kepemimpinan R. Mahelan Prabantarikso, Askrindo telah mengalami transformasi digital yang signifikan. Inisiatif digitalisasi meliputi penerapan teknologi data analytics untuk memprediksi risiko, serta pengembangan platform online yang memudahkan nasabah dalam mengajukan klaim dan memantau polis. Langkah ini tidak hanya meningkatkan efisiensi operasional, tetapi juga memperkuat posisi Askrindo sebagai pemain utama di pasar asuransi nasional.

Peran Strategis dalam Peningkatan Pelayanan Nasabah

R. Mahelan Prabantarikso menempatkan kepuasan nasabah sebagai prioritas utama. Ia memimpin program pelatihan bagi staf untuk meningkatkan kualitas layanan, sekaligus mengimplementasikan sistem feedback yang responsif. Dengan pendekatan ini, Askrindo mampu menyesuaikan produk dan layanan sesuai kebutuhan nasabah, memperkuat loyalitas dan kepercayaan publik terhadap perusahaan asuransi nasional.

Dampak Positif terhadap Perekonomian Nasional

Peran Askrindo sebagai perusahaan asuransi nasional memiliki dampak luas pada perekonomian. Melalui penyediaan produk asuransi yang komprehensif, Askrindo membantu menstabilkan risiko bagi sektor industri dan individu. Kepemimpinan R. Mahelan Prabantarikso yang visioner memperkuat kapasitas perusahaan untuk berkontribusi pada pertumbuhan ekonomi, meningkatkan investasi, dan memperkuat sistem keuangan negara.

Komitmen terhadap Tata Kelola Perusahaan yang Baik

Di era regulasi yang semakin ketat, tata kelola perusahaan menjadi fokus utama. R. Mahelan Prabantarikso menegaskan komitmen Askrindo terhadap prinsip-prinsip tata kelola yang baik, termasuk transparansi, akuntabilitas, dan integritas. Langkah ini tidak hanya memenuhi persyaratan regulator, tetapi juga membangun kepercayaan investor dan pemangku kepentingan lainnya.

Visi Masa Depan Askrindo di Era Persaingan Global

Dengan pengalaman luas di bidang audit dan manajemen, R. Mahelan Prabantarikso mengarahkan Askrindo menuju visi jangka panjang yang ambisius. Fokus utamanya adalah memperluas jaringan distribusi, memperdalam inovasi produk, dan memperkuat kolaborasi dengan lembaga keuangan lain. Strategi ini diharapkan dapat menempatkan Askrindo sebagai pionir dalam industri asuransi nasional dan sekaligus memperkuat daya saing di pasar global.

Kesimpulan

Dilantik sebagai Direktur Utama Askrindo, R. Mahelan Prabantarikso membawa kombinasi pengalaman audit, manajemen, dan inovasi digital yang kuat. Perjalanan kariernya yang dimulai dari auditor muda hingga kini memimpin perusahaan asuransi nasional menegaskan komitmennya terhadap penguatan sistem keuangan, pelayanan nasabah, dan tata kelola perusahaan. Dampak positif dari kepemimpinannya tidak hanya dirasakan di dalam organisasi, tetapi juga pada stabilitas ekonomi nasional dan kepercayaan publik terhadap industri asuransi. Dengan visi yang jelas dan strategi yang terukur, Askrindo siap menghadapi tantangan masa depan dan terus berperan sebagai pelindung risiko bagi masyarakat Indonesia.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Vio Menyeberangi Lautan demi Nasabah Ultra Mikro, Kisah Perjuangan Pengusaha Muda yang Menginspirasi Ribuan

Vio menyeberangi lautan demi nasabah ultra mikro adalah kisah inspiratif yang menunjukkan bagaimana tekad dan inovasi dapat mengubah nasib banyak orang. Dalam dunia keuangan, layanan mikro seringkali menjadi jembatan bagi masyarakat yang tidak terjangkau oleh lembaga keuangan tradisional. Vio, seorang pengusaha muda, memutuskan untuk melangkah lebih jauh dan menembus batas geografis demi memberikan solusi finansial yang lebih luas.

Konsep Nasabah Ultra Mikro dan Tantangan Tradisional

Nasabah ultra mikro biasanya mencakup individu atau kelompok yang memiliki modal sangat terbatas, sering kali beroperasi di sektor informal. Lembaga keuangan konvensional sering menolak mereka karena risiko tinggi dan proses birokrasi yang rumit. Akibatnya, banyak pelaku usaha kecil dan menengah tetap terjebak dalam siklus keterbatasan modal, menghambat pertumbuhan ekonomi lokal.

Inovasi Vio: Menyebarkan Layanan Keuangan Melalui Jaringan Digital

Vio memanfaatkan teknologi digital untuk menjembatani kebutuhan nasabah ultra mikro. Dengan platform online yang ramah pengguna, ia memungkinkan proses pengajuan pinjaman dan pembayaran yang cepat. Pendekatan ini mengurangi ketergantungan pada proses manual dan menurunkan biaya operasional, sehingga dapat menyalurkan dana kepada lebih banyak nasabah.

Menyeberangi Lautan: Ekspansi Melampaui Batas Wilayah

Keputusan Vio untuk menyeberangi lautan menandai langkah berani dalam memperluas jangkauan layanan. Ekspansi ini tidak hanya membuka akses ke pasar baru, tetapi juga memperkuat jaringan sosial dan ekonomi antara komunitas yang sebelumnya terisolasi. Dengan menjangkau wilayah yang lebih luas, Vio dapat membantu lebih banyak pelaku usaha mikro meraih peluang pertumbuhan.

Dampak Sosial dari Layanan Mikro Finansial

Melalui penyediaan dana mikro, Vio membantu meningkatkan pendapatan keluarga. Nasabah dapat memulai atau memperluas usaha, meningkatkan produksi, dan mengoptimalkan pendapatan. Selain itu, akses ke kredit mikro juga memfasilitasi penanaman modal dalam kegiatan produktif, seperti pembelian peralatan atau bahan baku, yang secara langsung meningkatkan produktivitas.

Pentingnya Kepercayaan dalam Layanan Mikro

Kepercayaan menjadi kunci utama dalam hubungan antara pemberi pinjaman dan nasabah mikro. Vio menumbuhkan kepercayaan melalui transparansi proses, komunikasi yang jelas, dan pelayanan yang responsif. Kepercayaan ini mendorong nasabah untuk lebih aktif menggunakan layanan, memperkuat jaringan keuangan mikro, dan menciptakan siklus positif bagi pertumbuhan ekonomi.

Peran Teknologi dalam Meningkatkan Akses Finansial

Teknologi mempermudah proses verifikasi data dan penilaian risiko. Dengan algoritma yang canggih, Vio dapat menilai kelayakan kredit nasabah secara cepat dan akurat. Hal ini mengurangi ketergantungan pada jaminan fisik dan memudahkan pelaku usaha mikro yang seringkali tidak memiliki aset berwujud untuk mendapatkan pinjaman.

Kontribusi terhadap Pembangunan Ekonomi Lokal

Dengan menyalurkan dana kepada pelaku usaha mikro, Vio turut berkontribusi pada penciptaan lapangan kerja. Usaha mikro yang tumbuh biasanya menghasilkan produk atau jasa yang langsung melayani kebutuhan masyarakat setempat. Hal ini tidak hanya meningkatkan pendapatan, tetapi juga memperkuat ketahanan ekonomi komunitas.

Perluasan Jaringan Melalui Kemitraan Strategis

Vio menjalin kemitraan dengan lembaga keuangan lain, organisasi non-profit, dan pemerintah daerah. Kemitraan ini memperluas cakupan layanan, memperkuat sumber daya, dan menciptakan ekosistem keuangan mikro yang lebih terintegrasi. Kerja sama ini memungkinkan Vio untuk memanfaatkan keahlian masing-masing pihak demi mencapai tujuan bersama.

Perubahan Paradigma dalam Pendanaan Usaha Mikro

Vio menantang paradigma tradisional dengan menawarkan solusi yang lebih fleksibel dan responsif. Pendekatan ini menandai pergeseran dalam cara lembaga keuangan memandang risiko dan potensi nasabah mikro. Dengan menyesuaikan produk keuangan sesuai kebutuhan spesifik, Vio membantu menciptakan model bisnis yang lebih berkelanjutan.

Kesimpulan: Inspirasi bagi Generasi Muda

Vio menyeberangi lautan demi nasabah ultra mikro menunjukkan bahwa tekad dan inovasi dapat membuka pintu bagi perubahan sosial dan ekonomi. Kisah ini menginspirasi generasi muda untuk berani mengambil risiko, memanfaatkan teknologi, dan berfokus pada pemberdayaan masyarakat. Dengan terus memperluas jangkauan dan meningkatkan kualitas layanan, Vio menegaskan bahwa peluang keuangan tidak terbatas pada satu wilayah, melainkan dapat merambah ke seluruh pelosok tanah air.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
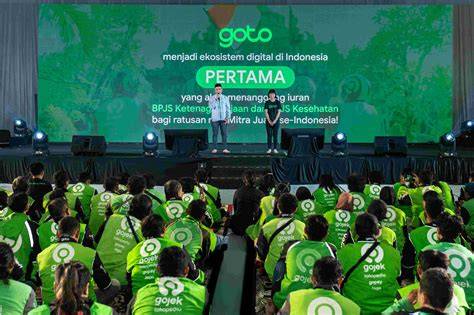
Investor Bersiap Menghadapi Dua Pengumuman Besar dari GOTO: Rencana Ekspansi E‑Commerce Global dan Peluncuran Platform Fintech Baru yang Diprediksi Goyang Pasar Modal

Investor bersiap menghadapi dua pengumuman besar dari GOTO: rencana ekspansi e‑commerce global dan peluncuran platform fintech baru yang diprediksi goyang pasar modal.

GOTO Menyiapkan Langkah Besar di Dua Sektor Utama

GOTO, perusahaan yang dikenal luas sebagai penyedia layanan transportasi dan pembayaran digital di Indonesia, kini menyiapkan dua inisiatif strategis yang menandai ambisi jangka panjangnya. Pertama, GOTO berencana memperluas bisnis e‑commerce ke pasar global, menambah portofolio produk dan layanan di luar negeri. Kedua, perusahaan akan meluncurkan platform fintech baru yang diharapkan dapat mengganggu pasar modal dengan menawarkan solusi keuangan inovatif.

Langkah kedua ini menandai pergeseran signifikan dalam fokus bisnis GOTO. Selama beberapa tahun terakhir, GOTO telah mengoptimalkan jaringan transportasi dan sistem pembayaran digitalnya, sehingga menjadi salah satu pemain utama di sektor teknologi finansial di Asia Tenggara. Dengan menambahkan e‑commerce global ke portofolio, GOTO bermaksud memanfaatkan sinergi antara logistik, pembayaran, dan data konsumen untuk menciptakan ekosistem yang lebih terintegrasi.

Ekspansi E‑Commerce Global: Menyasar Pasar Internasional

Ekspansi e‑commerce global GOTO menandai upaya perusahaan untuk memanfaatkan potensi pasar luar negeri yang masih tumbuh. Dalam konteks ini, GOTO akan mengadaptasi model bisnis yang telah terbukti sukses di pasar domestik, termasuk sistem pembayaran digital yang aman dan jaringan logistik yang efisien. Melalui kolaborasi dengan mitra lokal, GOTO dapat menyesuaikan layanan agar sesuai dengan kebutuhan konsumen di berbagai negara.

Keberhasilan model ini di Indonesia memberi indikasi bahwa GOTO dapat mengulangi keberhasilannya di pasar internasional. Dengan memanfaatkan data perilaku konsumen, GOTO dapat menyesuaikan penawaran produk, memperkirakan permintaan, serta mengoptimalkan rantai pasok secara real‑time. Hal ini menjadi nilai tambah bagi investor yang menilai potensi pertumbuhan perusahaan di jangka menengah hingga panjang.

Peluncuran Platform Fintech Baru: Menantang Pasar Modal

Platform fintech baru yang akan diluncurkan GOTO dirancang untuk memberikan layanan keuangan yang lebih luas, termasuk pinjaman, investasi, dan pembayaran. Dengan menargetkan segmen pasar yang sebelumnya kurang terlayani, GOTO berusaha menciptakan produk yang dapat bersaing dengan lembaga keuangan tradisional. Platform ini diperkirakan dapat memicu pergeseran dalam struktur pasar modal, karena menawarkan alternatif investasi dan pembiayaan yang lebih terjangkau dan mudah diakses.

Dalam konteks pasar modal, produk fintech baru ini dapat memberikan dampak signifikan. Pertama, dengan meningkatkan literasi keuangan dan partisipasi masyarakat, GOTO dapat memperluas basis investor potensial. Kedua, inovasi teknologi dalam manajemen risiko dan analisis data dapat meningkatkan efisiensi pasar, sehingga menurunkan biaya transaksi bagi semua pihak. Akibatnya, investor akan menilai GOTO sebagai pemain yang dapat memimpin perubahan struktural di industri keuangan.

Dampak Jangka Panjang bagi Investor dan Pasar Modal

Pengumuman dua inisiatif ini menambah kompleksitas namun juga potensi pertumbuhan bagi GOTO. Dari sisi investor, adanya diversifikasi pendapatan melalui e‑commerce global dan fintech dapat menurunkan risiko ketergantungan pada satu segmen bisnis. Hal ini membuat profil risiko GOTO menjadi lebih seimbang, yang sering kali menjadi pertimbangan utama bagi investor institusi.

Pasar modal juga diharapkan merespons positif. Ketika GOTO mengumumkan ekspansi global, pasar biasanya menilai potensi pendapatan tambahan yang signifikan. Sementara peluncuran platform fintech menandakan inovasi yang dapat meningkatkan efisiensi pasar. Kombinasi kedua faktor ini dapat meningkatkan kepercayaan investor dan meningkatkan likuiditas saham GOTO di bursa.

Strategi Komunikasi dan Pengelolaan Risiko

Untuk memastikan kesuksesan dua inisiatif tersebut, GOTO perlu mengelola komunikasi secara efektif. Investor akan menilai transparansi dalam rencana ekspansi dan proyeksi pendapatan. Selain itu, pengelolaan risiko operasional, seperti integrasi sistem teknologi dan kepatuhan regulasi di negara baru, menjadi kunci utama. GOTO harus menunjukkan kesiapan dalam menangani tantangan tersebut agar dapat memanfaatkan peluang pasar tanpa menimbulkan volatilitas yang tidak diinginkan.

Di sisi fintech, GOTO harus memperhatikan regulasi keuangan yang ketat, termasuk persyaratan lisensi, perlindungan data konsumen, dan kepatuhan anti pencucian uang. Dengan mematuhi standar internasional, GOTO dapat memperkuat reputasinya sebagai penyedia layanan keuangan yang aman dan dapat dipercaya. Hal ini akan meningkatkan minat investor institusi yang biasanya menilai risiko regulasi sebagai faktor kritis.

Kesimpulan: Peluang Besar di Depan GOTO

Dengan dua pengumuman besar ini, GOTO berada pada posisi strategis untuk memperluas jangkauan global dan memperkuat posisi di pasar fintech. Investor yang menilai potensi pertumbuhan jangka panjang akan melihat kedua inisiatif ini sebagai peluang untuk diversifikasi portofolio. Sementara pasar modal, yang sensitif terhadap inovasi dan ekspansi, diperkirakan akan merespons positif terhadap langkah ambisius GOTO. Kesuksesan kedua inisiatif ini akan bergantung pada pelaksanaan yang tepat, kepatuhan regulasi, dan kemampuan GOTO untuk mengintegrasikan teknologi baru ke dalam operasi bisnisnya.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
R. Mahelan Prabantarikso Dilantik Jadi Direktur Utama Askrindo, Kisah Kariernya dari Auditor Muda Hingga Puncak Kepemimpinan Asuransi Nasional

R. Mahelan Prabantarikso kini resmi dilantik sebagai Direktur Utama Askrindo, menandai puncak perjalanan kariernya yang dimulai dari posisi auditor muda hingga kini memimpin perusahaan asuransi nasional.

Awal Karier Seorang Auditor Muda

Sejak meniti karier di dunia keuangan, R. Mahelan Prabantarikso memulai langkah pertamanya sebagai auditor di lembaga keuangan yang fokus pada audit internal. Posisi awal ini memberikan landasan kuat dalam memahami mekanisme pengendalian risiko dan kepatuhan regulasi, dua elemen kunci yang menjadi fondasi bagi perusahaan asuransi yang sehat dan berkelanjutan.

Perjalanan Melalui Berbagai Lapisan Manajemen

Setelah menorehkan prestasi di bidang audit, R. Mahelan Prabantarikso melangkah ke jenjang manajerial. Ia memegang peran strategis dalam pengembangan kebijakan internal dan pengawasan operasional. Pengalaman ini memperluas wawasan tentang dinamika operasional perusahaan asuransi, mempersiapkannya untuk tantangan di tingkat eksekutif.

Pengaruh Pengalaman Audit dalam Kebijakan Asuransi

Keahlian R. Mahelan Prabantarikso dalam audit berkontribusi pada penguatan sistem pengendalian risiko di Askrindo. Dengan latar belakang audit, ia mampu menilai secara kritis prosedur underwriting dan klaim, memastikan bahwa setiap keputusan bisnis didukung oleh data dan kepatuhan yang ketat. Hal ini penting untuk menjaga stabilitas finansial perusahaan asuransi nasional.

Transformasi Askrindo di Era Digital

Di bawah kepemimpinan R. Mahelan Prabantarikso, Askrindo telah mengalami transformasi digital yang signifikan. Inisiatif digitalisasi meliputi penerapan teknologi data analytics untuk memprediksi risiko, serta pengembangan platform online yang memudahkan nasabah dalam mengajukan klaim dan memantau polis. Langkah ini tidak hanya meningkatkan efisiensi operasional, tetapi juga memperkuat posisi Askrindo sebagai pemain utama di pasar asuransi nasional.

Peran Strategis dalam Peningkatan Pelayanan Nasabah

R. Mahelan Prabantarikso menempatkan kepuasan nasabah sebagai prioritas utama. Ia memimpin program pelatihan bagi staf untuk meningkatkan kualitas layanan, sekaligus mengimplementasikan sistem feedback yang responsif. Dengan pendekatan ini, Askrindo mampu menyesuaikan produk dan layanan sesuai kebutuhan nasabah, memperkuat loyalitas dan kepercayaan publik terhadap perusahaan asuransi nasional.

Dampak Positif terhadap Perekonomian Nasional

Peran Askrindo sebagai perusahaan asuransi nasional memiliki dampak luas pada perekonomian. Melalui penyediaan produk asuransi yang komprehensif, Askrindo membantu menstabilkan risiko bagi sektor industri dan individu. Kepemimpinan R. Mahelan Prabantarikso yang visioner memperkuat kapasitas perusahaan untuk berkontribusi pada pertumbuhan ekonomi, meningkatkan investasi, dan memperkuat sistem keuangan negara.

Komitmen terhadap Tata Kelola Perusahaan yang Baik

Di era regulasi yang semakin ketat, tata kelola perusahaan menjadi fokus utama. R. Mahelan Prabantarikso menegaskan komitmen Askrindo terhadap prinsip-prinsip tata kelola yang baik, termasuk transparansi, akuntabilitas, dan integritas. Langkah ini tidak hanya memenuhi persyaratan regulator, tetapi juga membangun kepercayaan investor dan pemangku kepentingan lainnya.

Visi Masa Depan Askrindo di Era Persaingan Global

Dengan pengalaman luas di bidang audit dan manajemen, R. Mahelan Prabantarikso mengarahkan Askrindo menuju visi jangka panjang yang ambisius. Fokus utamanya adalah memperluas jaringan distribusi, memperdalam inovasi produk, dan memperkuat kolaborasi dengan lembaga keuangan lain. Strategi ini diharapkan dapat menempatkan Askrindo sebagai pionir dalam industri asuransi nasional dan sekaligus memperkuat daya saing di pasar global.

Kesimpulan

Dilantik sebagai Direktur Utama Askrindo, R. Mahelan Prabantarikso membawa kombinasi pengalaman audit, manajemen, dan inovasi digital yang kuat. Perjalanan kariernya yang dimulai dari auditor muda hingga kini memimpin perusahaan asuransi nasional menegaskan komitmennya terhadap penguatan sistem keuangan, pelayanan nasabah, dan tata kelola perusahaan. Dampak positif dari kepemimpinannya tidak hanya dirasakan di dalam organisasi, tetapi juga pada stabilitas ekonomi nasional dan kepercayaan publik terhadap industri asuransi. Dengan visi yang jelas dan strategi yang terukur, Askrindo siap menghadapi tantangan masa depan dan terus berperan sebagai pelindung risiko bagi masyarakat Indonesia.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
China Luncurkan Berlian ‘Semurah Kol’ dengan Harga Mulai Rp2 Juta per Karat, Menjadi Pilihan Murah yang Menggegerkan Pasar Permata Internasional

Berlian, yang selama ini identik dengan kemewahan, kini menghadirkan sorotan baru di pasar permata internasional. Sejak Zhecheng County di Provinsi Henan meluncurkan produk berlian buatan dengan harga mulai Rp2 juta per karat, industri berlian mengalami perubahan signifikan yang memancing reaksi luas di kalangan pelaku dan konsumen.

Transformasi Zhecheng: Dari Pertanian Menjadi Pusat Produksi Berlian Sintetis

Perubahan besar ini bermula dari wilayah yang sebelumnya dikenal sebagai daerah agraria, khususnya produksi cabai dan peternakan sapi. Pada akhir tahun 2023, China telah menjadi pemimpin global dalam produksi berlian sintetis, menanggung lebih dari 70% total produksi dunia. Dalam hal ini, Zhecheng County memainkan peran kunci, menyumbang hampir setengah dari produksi nasional dan sekitar 60% dari total produksi sintetis di negara tersebut. Laporan China Daily menegaskan bahwa kontribusi Zhecheng meningkat menjadi sekitar 60% pada tahun sebelumnya, menandakan pertumbuhan yang tajam.

Proses produksi di Zhecheng menggunakan teknologi canggih yang memungkinkan pembuatan berlian dalam skala industri. Dengan kapasitas yang besar, daerah ini mampu memproduksi berlian buatan secara massal, mengurangi biaya produksi secara signifikan. Akibatnya, harga jual per karat menurun drastis, menjadikan berlian buatan Zhecheng sebagai salah satu produk paling terjangkau di pasar global.

Harga yang Menggegerkan Pasar: Mulai Rp2 Juta per Karat

Berlian buatan dari Zhecheng kini dipasarkan dengan harga mulai Rp2 juta per karat. Nilai ini, yang setara dengan sekitar 1.000 hingga 2.000 yuan, menunjukkan penurunan tajam dibandingkan dengan berlian alami. Dalam beberapa kasus, harga berlian buatan ini dapat puluhan kali lebih murah dibandingkan produk alami, sehingga menjadi alternatif menarik bagi konsumen yang ingin menambah koleksi perhiasan tanpa menguras dompet.

Harga rendah ini juga membuka peluang bagi pelaku usaha kecil dan menengah di sektor perhiasan. Dengan modal yang lebih kecil, mereka dapat memasukkan berlian buatan ke dalam koleksi produk mereka, menarik segmen pasar yang lebih luas. Selain itu, bagi investor atau kolektor yang tertarik pada nilai estetika tanpa harus membayar harga premium, berlian buatan menjadi pilihan yang semakin menarik.

Pengaruh terhadap Industri Perhiasan Global

Perubahan harga ini menimbulkan dampak yang luas pada industri perhiasan internasional. Sebelumnya, berlian alami memegang dominasi pasar karena kelangkaannya. Namun, dengan masuknya berlian buatan yang terjangkau, produsen perhiasan kini dapat menawarkan produk dengan nilai tambah yang lebih tinggi tanpa harus mengorbankan margin. Hal ini dapat memperluas pangsa pasar, khususnya di negara berkembang, di mana harga berlian alami sering kali dianggap tidak terjangkau.

Lebih lanjut, persaingan harga ini mendorong inovasi dalam desain dan pemasaran. Desainer perhiasan harus beradaptasi dengan tren baru, menciptakan produk yang menonjolkan kualitas dan keunikan, sekaligus memanfaatkan biaya produksi yang lebih rendah. Perusahaan-perusahaan besar juga mulai mempertimbangkan integrasi berlian buatan dalam lini produk mereka, mengingat permintaan konsumen yang semakin sadar akan keberlanjutan dan biaya.

Keberlanjutan dan Etika: Sebuah Perspektif Baru

Di samping harga, berlian buatan juga membawa diskusi tentang keberlanjutan dan etika. Proses produksi berlian sintetis cenderung menghasilkan jejak karbon yang lebih rendah dibandingkan penambangan berlian alami. Selain itu, tidak ada konflik sosial atau politik yang terkait dengan ekstraksi berlian, sehingga produk ini dianggap lebih etis. Dengan harga yang kompetitif, berlian buatan dari Zhecheng menjadi solusi bagi konsumen yang peduli dengan aspek sosial dan lingkungan.

Namun, pergeseran ini juga menimbulkan tantangan bagi produsen berlian alami. Mereka harus menyesuaikan strategi pemasaran, menekankan keunikan dan nilai sejarah berlian alami. Di sisi lain, produsen berlian buatan harus terus meningkatkan kualitas dan keaslian produk untuk memenuhi ekspektasi konsumen yang semakin tinggi.

Potensi Pertumbuhan Pasar dan Peluang Investasi

Dengan harga yang kompetitif, pasar berlian buatan diperkirakan akan tumbuh lebih cepat dibandingkan dengan pasar berlian alami. Pertumbuhan ini membuka peluang investasi bagi perusahaan yang bergerak di bidang teknologi produksi berlian sintetis, serta bagi para pelaku bisnis perhiasan yang ingin memanfaatkan tren ini. Selain itu, regulator di beberapa negara mulai meninjau regulasi terkait produk berlian buatan, membuka ruang bagi inovasi dan kolaborasi lintas sektor.

Di Indonesia, misalnya, permintaan perhiasan berlian masih dominan pada segmen premium. Namun, dengan harga yang lebih terjangkau, berlian buatan dapat memperluas basis konsumen, menciptakan pasar baru yang lebih inklusif. Hal ini juga dapat meningkatkan daya saing industri perhiasan lokal di pasar global.

Kesimpulan: Berlian yang Semurah Kol Mengubah Lanskap Permata

Meluncurkan berlian buatan dengan harga mulai Rp2 juta per karat, Zhecheng County telah memicu perubahan besar di industri permata. Dari transformasi wilayah agraria menjadi pusat produksi, hingga dampak harga, etika, dan keberlanjutan, semua faktor ini menandai era baru bagi berlian. Dengan pasar yang semakin terbuka dan inovasi berkelanjutan, berlian buatan kini menjadi pilihan murah yang menggegerkan pasar permata internasional.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20260922115211-33-769830/china-bikin-berlian-semurah-kol-harganya-mulai-rp2-jutaan, without altering the facts of the original article.

Vio Menyeberangi Lautan demi Nasabah Ultra Mikro, Kisah Perjuangan dan Harapan di Balik Layanan Keuangan Mikro

Vio menyeberangi lautan demi nasabah ultra mikro, kisah perjuangan dan harapan di balik layanan keuangan mikro

Keberanian Vio dalam Memperluas Akses Keuangan

Vio, sebuah perusahaan fintech yang memfokuskan diri pada layanan keuangan mikro, telah mengambil langkah berani dengan menyeberangi lautan untuk melayani nasabah ultra mikro di wilayah yang sebelumnya sulit dijangkau. Langkah ini menunjukkan komitmen Vio terhadap inklusi keuangan, yang menjadi topik hangat dalam dunia keuangan global. Dengan memanfaatkan teknologi digital, Vio mampu menyediakan produk pinjaman, tabungan, dan asuransi kepada pelanggan yang berada di daerah terpencil, termasuk pulau-pulau kecil yang belum terjangkau jaringan perbankan tradisional.

Keberhasilan Vio tidak terlepas dari strategi yang memanfaatkan data mikro dan analitik prediktif. Perusahaan ini mengumpulkan data transaksi harian nasabah, pola pengeluaran, dan riwayat kredit mikro untuk menilai kelayakan kredit secara real‑time. Pendekatan ini memungkinkan Vio menawarkan pinjaman berjangka pendek dengan suku bunga yang kompetitif, sekaligus meminimalkan risiko kredit macet. Dalam konteks keuangan mikro, model ini sangat penting karena nasabah seringkali tidak memiliki agunan fisik atau catatan kredit formal.

Peran Teknologi dalam Memperkuat Layanan Keuangan Mikro

Teknologi menjadi tulang punggung bagi Vio dalam menjangkau nasabah ultra mikro. Melalui aplikasi mobile yang ringan dan mudah diakses, nasabah dapat mengajukan pinjaman, memantau saldo, dan melakukan pembayaran secara online. Fitur-fitur seperti notifikasi otomatis, pengingat pembayaran, dan chat support 24/7 meningkatkan pengalaman pengguna dan mengurangi ketidakpastian. Selain itu, integrasi dengan sistem pembayaran digital, seperti dompet elektronik, memudahkan nasabah melakukan transaksi harian tanpa harus menunggu proses konfirmasi manual.

Penggunaan blockchain juga menjadi nilai tambah bagi Vio. Dengan mencatat setiap transaksi di ledger terdesentralisasi, Vio dapat memastikan transparansi dan keamanan data nasabah. Hal ini penting dalam konteks keuangan mikro, di mana kepercayaan nasabah terhadap lembaga keuangan sangat memengaruhi tingkat adopsi layanan. Blockchain juga membantu mengurangi biaya operasional, karena proses verifikasi dapat dilakukan secara otomatis tanpa campur tangan pihak ketiga.

Dampak Positif bagi Ekonomi Lokal dan Pembangunan Berkelanjutan

Vio tidak hanya menawarkan produk keuangan, tetapi juga berkontribusi pada pembangunan ekonomi lokal. Dengan menyediakan pinjaman mikro, Vio membantu pelaku usaha kecil dan menengah (UKM) meningkatkan modal kerja, memperluas jangkauan pasar, dan meningkatkan produktivitas. Pendanaan ini menjadi katalis bagi pertumbuhan ekonomi daerah, terutama di wilayah yang memiliki keterbatasan infrastruktur keuangan.

Selain itu, Vio mempromosikan inklusi keuangan yang lebih luas. Nasabah ultra mikro, yang seringkali berada di luar jangkauan lembaga keuangan tradisional, kini dapat mengakses layanan keuangan dasar. Hal ini berpotensi mengurangi ketergantungan pada pinjaman informal dengan suku bunga tinggi. Dengan menyediakan produk pinjaman berjangka pendek dan asuransi mikro, Vio membantu mengurangi risiko finansial yang dihadapi oleh keluarga berpenghasilan rendah.

Keberhasilan Vio juga sejalan dengan tujuan pembangunan berkelanjutan (SDGs). Dengan memfasilitasi akses keuangan bagi kelompok marginal, Vio berkontribusi pada pencapaian target 1 (Menghapus Kemiskinan) dan 8 (Pekerjaan Layak dan Pertumbuhan Ekonomi). Selain itu, penggunaan teknologi digital dalam layanan keuangan mikro membantu mencapai target 9 (Infrastruktur Industri, Inovasi, dan Infrastruktur).

Strategi Bisnis yang Berfokus pada Nasabah Ultra Mikro

Strategi bisnis Vio menekankan pada pemahaman kebutuhan nasabah ultra mikro. Perusahaan ini mengembangkan produk pinjaman berjangka pendek dengan suku bunga kompetitif, yang disesuaikan dengan kemampuan pembayaran nasabah. Vio juga menawarkan produk tabungan mikro dengan fitur bonus reward, sehingga nasabah termotivasi untuk menabung secara rutin. Selain itu, asuransi mikro dengan premi rendah menjadi solusi bagi nasabah yang ingin melindungi diri dari risiko kesehatan atau bencana alam.

Model distribusi Vio juga inovatif. Perusahaan bekerja sama dengan agen lokal, koperasi, dan lembaga keuangan mikro lainnya untuk memperluas jaringan distribusi. Agen-agen ini berperan sebagai perantara antara Vio dan nasabah, membantu proses pendaftaran, verifikasi data, dan edukasi keuangan. Pendekatan ini memanfaatkan jaringan sosial dan kepercayaan lokal, sehingga meningkatkan adopsi layanan Vio di daerah-daerah terpencil.

Pengelolaan Risiko dalam Layanan Keuangan Mikro

Pengelolaan risiko menjadi aspek penting bagi Vio, mengingat nasabah ultra mikro seringkali memiliki profil risiko tinggi. Vio menggunakan model scoring berbasis data mikro untuk menilai kelayakan kredit secara akurat. Selain itu, perusahaan menerapkan sistem monitoring real‑time untuk mengidentifikasi tanda-tanda pembayaran terlambat atau potensi default. Dengan demikian, Vio dapat mengambil tindakan preventif, seperti menyesuaikan tenor pinjaman atau memberikan edukasi keuangan tambahan kepada nasabah.

Strategi diversifikasi portofolio pinjaman juga membantu mengurangi risiko kredit. Dengan menyalurkan pinjaman ke berbagai sektor usaha, Vio menghindari konsentrasi risiko pada satu industri tertentu. Hal ini penting dalam konteks ekonomi lokal yang rentan terhadap fluktuasi pasar, seperti sektor pertanian atau perikanan.

Peran Pemerintah dan Kebijakan dalam Mendukung Keuangan Mikro

Pemerintah memegang peranan penting dalam menciptakan lingkungan yang kondusif bagi pengembangan layanan keuangan mikro. Kebijakan fiskal dan regulasi yang mendukung, seperti insentif pajak bagi fintech, pengaturan suku bunga, dan perlindungan konsumen, memfasilitasi pertumbuhan industri ini. Selain itu, program pemerintah yang mendukung akses keuangan, seperti program pembiayaan mikro dan subsidi bunga, dapat meningkatkan penetrasi layanan keuangan mikro.

Kerjasama antara sektor publik dan swasta juga menjadi kunci. Dengan kolaborasi antara lembaga keuangan mikro, fintech, dan pemerintah, dapat dihasilkan program-program inovatif yang menargetkan kelompok ber

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
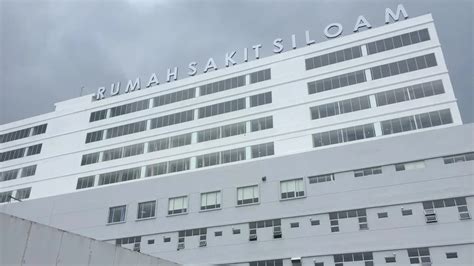
Emiten Grup Lippo Siapkan Langkah Besar: Akuisisi 14 Rumah Sakit Senilai Rp6,9 Triliun, Potensi Kontroversi di Sektor Kesehatan

Emitun Grup Lippo Siapkan Langkah Besar: Akuisisi 14 Rumah Sakit Senilai Rp6,9 Triliun, Potensi Kontroversi di Sektor Kesehatan menandai momen penting dalam dinamika industri kesehatan di Indonesia. Langkah ini mencerminkan ambisi perusahaan untuk memperluas jangkauan layanan medisnya, sekaligus memicu perbincangan tentang regulasi dan dampak sosial yang mungkin timbul.

Strategi Akuisisi Grup Lippo dalam Konteks Pasar Kesehatan

Grup Lippo, yang dikenal dengan portofolio diversifikasi di berbagai sektor, telah lama menaruh perhatian pada bidang kesehatan. Akuisisi 14 rumah sakit senilai Rp6,9 triliun menunjukkan komitmen jangka panjang perusahaan untuk menjadi pemain utama di pasar layanan kesehatan. Dalam dunia bisnis, akuisisi skala besar sering kali diikuti oleh proses integrasi yang kompleks, termasuk penyelarasan sistem operasional, standar pelayanan, dan kepatuhan regulasi. Langkah ini tidak hanya memperluas jaringan geografis, tetapi juga meningkatkan kapasitas pelayanan medis, dari fasilitas rawat inap hingga layanan khusus seperti bedah dan perawatan intensif.

Di Indonesia, sektor kesehatan mengalami pertumbuhan yang signifikan, didorong oleh peningkatan pendapatan per kapita dan kesadaran masyarakat akan pentingnya perawatan kesehatan berkualitas. Akumulasi rumah sakit milik satu entitas besar dapat menciptakan sinergi operasional, namun juga menimbulkan kekhawatiran terkait konsentrasi pasar. Dalam konteks ini, akuisisi Grup Lippo menjadi contoh nyata bagaimana perusahaan besar memanfaatkan skala ekonomi untuk memperkuat posisi pasar mereka.

Regulasi dan Persetujuan Pemerintah

Setiap akuisisi di sektor kesehatan di Indonesia harus melewati proses persetujuan yang ketat. Badan Pengawas Persaingan Usaha (BPPU) dan Kementerian Kesehatan memiliki peran penting dalam memastikan bahwa transaksi tersebut tidak merugikan konsumen atau menciptakan monopoli. Untuk akuisisi sebesar Rp6,9 triliun, Grup Lippo harus memperoleh persetujuan dari kedua lembaga tersebut, dengan meninjau dampak pada persaingan, akses layanan, dan kualitas pelayanan. Proses ini biasanya melibatkan studi dampak lingkungan dan sosial, serta evaluasi terhadap kepatuhan terhadap standar medis nasional.

Dalam hal ini, Grup Lippo harus menunjukkan bahwa akuisisi 14 rumah sakit tersebut tidak akan menurunkan kualitas layanan, melainkan meningkatkan efisiensi dan aksesibilitas bagi masyarakat. Hal ini penting untuk menjaga kepercayaan publik serta memastikan bahwa investasi besar ini tidak hanya berfokus pada keuntungan finansial semata.

Potensi Kontroversi dan Tanggapan Publik

Akuisisi besar ini tak lepas dari potensi kontroversi. Beberapa pihak mengkhawatirkan bahwa konsentrasi kepemilikan rumah sakit dapat menyebabkan peningkatan biaya layanan, terutama bagi pasien yang tidak memiliki asuransi kesehatan. Selain itu, ada kekhawatiran bahwa keputusan strategis yang diambil oleh manajemen Grup Lippo mungkin lebih memprioritaskan laba daripada kepentingan pasien.

Di sisi lain, pendukung akuisisi menekankan bahwa integrasi 14 rumah sakit dapat memperkuat sistem kesehatan nasional. Dengan adanya jaringan yang lebih luas, pasien dapat memanfaatkan layanan lintas fasilitas, seperti transfer pasien antar rumah sakit, yang sebelumnya sulit dilakukan. Juga, Grup Lippo dapat memanfaatkan teknologi informasi untuk meningkatkan manajemen data medis, sehingga memudahkan proses diagnosis dan perawatan.

Dampak Ekonomi dan Sosial

Secara ekonomi, akuisisi ini dapat memicu peningkatan investasi di sektor kesehatan. Keterlibatan perusahaan besar sering kali menarik investor lain untuk berpartisipasi, baik melalui joint venture maupun investasi langsung. Hal ini dapat menciptakan lapangan kerja baru, baik di bidang medis maupun non-medis, serta meningkatkan pendapatan daerah tempat rumah sakit beroperasi.

Dari sisi sosial, aksesibilitas layanan kesehatan menjadi faktor utama. Dengan jaringan rumah sakit yang lebih luas, masyarakat di daerah terpencil dapat lebih mudah mengakses fasilitas medis berkualitas. Namun, jika tidak dikelola dengan baik, konsentrasi kepemilikan juga dapat menciptakan ketimpangan, di mana daerah tertentu mungkin menjadi prioritas utama, sementara daerah lain terabaikan.

Peran Teknologi dalam Integrasi Layanan

Teknologi informasi menjadi kunci dalam proses integrasi 14 rumah sakit. Sistem manajemen rumah sakit (Hospital Information System) yang terintegrasi dapat memfasilitasi aliran data pasien, memudahkan koordinasi antar unit, dan meningkatkan efisiensi operasional. Selain itu, penggunaan telemedicine dapat memperluas jangkauan layanan, memungkinkan pasien di daerah terpencil mendapatkan konsultasi medis tanpa harus melakukan perjalanan jauh.

Integrasi teknologi ini juga dapat membantu dalam pemantauan kualitas layanan. Dengan data real-time, manajemen dapat segera mengidentifikasi area yang memerlukan perbaikan, serta memastikan bahwa standar pelayanan medis di semua rumah sakit tetap konsisten.

Peran Asuransi Kesehatan dan Kebijakan Publik

Perluasan jaringan rumah sakit oleh Grup Lippo dapat memengaruhi sistem asuransi kesehatan. Penjaminas kesehatan, baik swasta maupun BUMN, perlu menyesuaikan tarif dan kebijakan klaim untuk mencerminkan perubahan dalam struktur biaya layanan. Kebijakan publik juga harus menyesuaikan regulasi terkait tarif rumah sakit, agar tidak menimbulkan beban finansial berlebih bagi pasien.

Regulasi harga rumah sakit di Indonesia seringkali menjadi topik perdebatan. Pemerintah berusaha menyeimbangkan antara memastikan akses layanan kesehatan dan mencegah harga berlebih. Dengan akuisisi 14 rumah sakit,

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
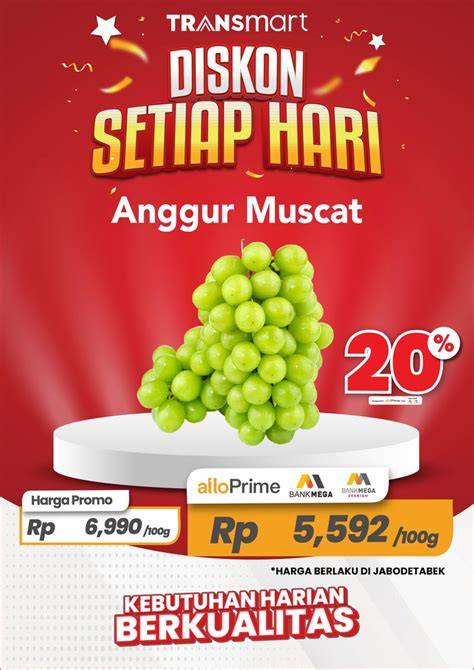
Transmart Tawarkan Paket 3 Pack Anggur Muscat Hanya Rp100.000, Promo Buah Segar Ini Bikin Belanja Hemat dan Segar Sepanjang Minggu

Transmart Tawarkan Paket 3 Pack Anggur Muscat Hanya Rp100.000 menjadi sorotan utama bagi para pecinta buah segar di kota. Promo ini tidak hanya mengundang pelanggan dengan harga bersahabat, tetapi juga menambah nilai tambah bagi mereka yang ingin menambah asupan vitamin harian tanpa menguras dompet.

Detail Penawaran dan Lokasi Promo

Transmart Full Day Sale (FDS) kembali hadir di Transmart Central Park, salah satu gerai terbesar di Indonesia. Dalam promo ini, Transmart menawarkan paket tiga pack anggur Muscat dengan harga total Rp100.000. Setiap pack berisi anggur Muscat segar yang sudah dipilih secara cermat, sehingga konsumen dapat menikmati rasa manis alami sekaligus mendapatkan manfaat kesehatan.

Promo ini tersedia mulai dari jam pembukaan hingga tutup pada pukul 22.00 waktu setempat. Hal ini memungkinkan pelanggan untuk berbelanja kapan saja sepanjang hari, memberikan fleksibilitas bagi mereka yang memiliki jadwal padat. Selain anggur Muscat, Transmart juga memperkenalkan promo mangga Budi Raja, yang harga normalnya Rp49.900, namun kini dapat dibeli dengan diskon menjadi Rp29.900. Kedua produk ini menjadi pilihan utama bagi mereka yang mengutamakan kualitas dan harga.

Bagaimana Cara Memanfaatkan Diskon Tambahan

Transmart Full Day Sale tidak hanya menawarkan diskon standar hingga 50%, tetapi juga menambahkan potongan 20% bagi pelanggan yang menggunakan kartu kredit Bank Mega atau Bank Mega Syariah. Diskon tambahan ini berlaku bila pembelanjaan mencapai minimal Rp300.000. Dengan cara ini, pelanggan tidak hanya mendapatkan produk segar dengan harga murah, tetapi juga dapat menghemat lebih banyak lagi melalui kombinasi diskon.

Transmart menekankan bahwa promo ini berlaku di seluruh gerai Transmart di Indonesia, sehingga konsumen di berbagai kota dapat menikmati penawaran serupa. Ini menunjukkan komitmen Transmart untuk menyediakan akses mudah kepada semua pelanggan, tanpa memandang lokasi.

Manfaat Buah Segar bagi Kesehatan

Buah segar seperti anggur Muscat dan mangga Budi Raja adalah sumber vitamin yang kaya, termasuk vitamin C, vitamin K, dan potasium. Konsumsi rutin buah segar dapat membantu meningkatkan sistem imun, menurunkan risiko penyakit jantung, dan memperbaiki kesehatan pencernaan. Dengan harga promo, konsumen dapat menambah variasi buah dalam diet harian mereka tanpa menambah beban biaya.

Selain manfaat kesehatan, membeli buah segar juga mendukung pertanian lokal. Banyak petani di Indonesia yang menanam anggur Muscat dan mangga Budi Raja secara tradisional. Dengan memilih produk dari Transmart, konsumen turut mendukung ekonomi petani kecil dan menengah.

Dampak Ekonomi dan Sosial

Promo Transmart Tawarkan Paket 3 Pack Anggur Muscat Hanya Rp100.000 dapat memicu peningkatan volume penjualan di gerai Transmart. Peningkatan penjualan buah segar ini tidak hanya meningkatkan pendapatan perusahaan, tetapi juga meningkatkan pendapatan petani melalui penjualan produk segar. Selain itu, promosi ini dapat menstimulasi permintaan akan produk sejenis di pasar, mendorong persaingan sehat di industri buah segar.

Di sisi sosial, promo ini juga memberikan dampak positif bagi masyarakat. Dengan harga terjangkau, lebih banyak orang dapat mengakses buah segar, yang pada gilirannya dapat meningkatkan kesadaran kesehatan masyarakat. Transmart, melalui inisiatif ini, menunjukkan tanggung jawab sosialnya dalam menyediakan produk yang berguna bagi kehidupan sehari-hari konsumen.

Strategi Pemasaran dan Penawaran yang Kompetitif

Transmart Tawarkan Paket 3 Pack Anggur Muscat Hanya Rp100.000 merupakan contoh strategi pemasaran yang efektif. Dengan memanfaatkan platform sosial media seperti TikTok resmi Transmart, mereka berhasil mempromosikan penawaran ini secara luas. Konten yang menarik, seperti video unboxing dan testimoni konsumen, membantu meningkatkan minat pembeli potensial.

Selain itu, penawaran diskon tambahan bagi pemegang kartu kredit Bank Mega menambah nilai bagi pelanggan. Strategi ini tidak hanya menarik konsumen yang sudah memiliki kartu kredit, tetapi juga mendorong mereka untuk beralih menggunakan kartu tersebut saat berbelanja di Transmart. Pendekatan ini menunjukkan sinergi antara retailer dan lembaga keuangan untuk menciptakan nilai tambah bagi pelanggan.

Kesimpulan

Transmart Tawarkan Paket 3 Pack Anggur Muscat Hanya Rp100.000 menjadi contoh nyata bagaimana promosi yang terencana dengan baik dapat memberikan manfaat bagi semua pihak. Dari konsumen yang mendapatkan buah segar dengan harga terjangkau, hingga petani yang mendapat dukungan ekonomi, hingga Transmart yang meningkatkan penjualan dan loyalitas pelanggan. Promo ini menegaskan bahwa kebijakan harga yang bersahabat dapat menjadi kunci untuk memperkuat hubungan antara retailer, konsumen, dan komunitas lokal.

Dengan adanya promo ini, konsumen dapat lebih mudah menambah asupan buah segar dalam diet mereka, sekaligus menikmati nilai tambah melalui diskon tambahan. Transmart terus berinovasi untuk menyediakan penawaran menarik bagi pelanggan di seluruh Indonesia.

000.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20260920160913-33-769328/promo-buah-segar-transmart-jual-3-pack-anggur-muscat-cuma-rp100000, without altering the facts of the original article.
Warung Ibu Jadi Awal Kerajaan Ritel 23.000 Toko, Kisah Inspiratif Pengusaha yang Bangkit dari Nol hingga Menguasai Pasar Nasional

Warung Ibu, yang dulu hanya dikenal sebagai gerobak sederhana di pinggir jalan, kini menjadi contoh nyata bagaimana tekad dan inovasi dapat mengubah lanskap ritel nasional. Perusahaan ini telah memperluas jaringan hingga mencapai 23.000 toko di seluruh Indonesia, menandai transformasi dari usaha kecil menjadi kerajaan ritel yang dominan di pasar.

Awal Mula: Dari Warung Sederhana ke Impian Besar

Sejarah Warung Ibu bermula pada masa ketika pendiri, yang sebelumnya hanya menjual beras dan bumbu di pasar tradisional, memutuskan untuk memperluas jangkauan produknya. Dengan modal minim, ia memanfaatkan sistem distribusi lokal dan memanfaatkan jaringan pemasok tradisional yang sudah ada. Langkah pertama yang diambil adalah membuka gerai tambahan di daerah sekitarnya, sehingga pelanggan tidak perlu datang jauh untuk mendapatkan barang yang dibutuhkan.

Keputusan ini seolah menjadi titik balik karena pelanggan mulai menganggap Warung Ibu sebagai tempat yang dapat diandalkan untuk kebutuhan sehari-hari. Keberhasilan gerai tambahan ini memberi motivasi bagi pemilik untuk memikirkan skala yang lebih besar. Ia mulai mengamati pola konsumen, memperhatikan produk apa yang paling sering dibeli, dan menyesuaikan stok agar selalu memenuhi permintaan.

Strategi Penerapan Model Ritel Modern

Warung Ibu tidak hanya berhenti pada penambahan gerai. Ia mengadopsi model ritel modern dengan memperkenalkan sistem inventaris digital, yang memungkinkan pemantauan persediaan secara real-time. Teknologi ini membantu mengurangi kekurangan stok dan meminimalkan pemborosan. Selain itu, pemilik juga memanfaatkan platform e‑commerce untuk menjangkau konsumen di daerah terpencil.

Penggunaan teknologi ini juga memudahkan proses pengadaan barang. Dengan data penjualan yang akurat, pemilik dapat memprediksi kebutuhan bulanan dan menyesuaikan pesanan dengan lebih efisien. Akibatnya, Warung Ibu dapat menjaga tingkat kepuasan pelanggan tetap tinggi tanpa menimbulkan biaya tambahan yang signifikan.

Ekspansi Skala Nasional: 23.000 Toko

Melalui pendekatan yang terstruktur, Warung Ibu berhasil menumbuhkan jaringan hingga mencapai 23.000 toko. Ekspansi ini tidak terjadi secara acak; setiap gerai baru dipilih berdasarkan analisis pasar yang mendalam. Faktor-faktor seperti densitas populasi, akses transportasi, dan tingkat persaingan di wilayah tersebut menjadi pertimbangan utama.

Keberhasilan mencapai 23.000 toko menandakan bahwa strategi yang diterapkan tidak hanya berhasil di tingkat lokal, tetapi juga dapat diterapkan secara nasional. Hal ini menunjukkan bahwa model bisnis Warung Ibu bersifat scalable, sehingga dapat menyesuaikan dengan kebutuhan pasar di berbagai daerah.

Peran Inovasi dalam Menguatkan Posisi Pasar

Inovasi menjadi kunci utama dalam memperkuat posisi Warung Ibu di pasar ritel. Selain penggunaan sistem inventaris digital, perusahaan juga mengembangkan program loyalitas pelanggan. Program ini memberikan insentif bagi konsumen yang sering berbelanja di gerai Warung Ibu, sehingga meningkatkan retensi pelanggan.

Selain itu, Warung Ibu juga memperkenalkan layanan pengantaran barang dengan waktu respons cepat. Layanan ini menambah nilai tambah bagi pelanggan yang membutuhkan barang dengan segera. Dengan demikian, Warung Ibu tidak hanya menjadi tempat berbelanja, tetapi juga solusi praktis bagi kebutuhan sehari-hari.

Dampak Sosial dan Ekonomi bagi Masyarakat

Ekspansi Warung Ibu tidak hanya memberikan keuntungan bagi perusahaan itu sendiri, tetapi juga memberikan dampak positif bagi masyarakat. Peningkatan jumlah gerai membuka lapangan pekerjaan bagi ribuan orang di seluruh Indonesia. Pekerja di gerai Warung Ibu mendapatkan kesempatan untuk belajar tentang manajemen ritel dan keterampilan layanan pelanggan.

Di sisi ekonomi, Warung Ibu turut berkontribusi pada pertumbuhan ekonomi mikro di daerah-daerah yang sebelumnya memiliki akses terbatas. Dengan menyediakan produk kebutuhan pokok secara terjangkau, Warung Ibu membantu menurunkan biaya hidup bagi masyarakat setempat. Selain itu, kerjasama dengan pemasok lokal juga memperkuat jaringan ekonomi regional.

Relevansi Warung Ibu dalam Dinamika Ritel Nasional

Di tengah perubahan perilaku konsumen yang semakin digital, Warung Ibu berhasil menyesuaikan diri dengan memanfaatkan platform online. Hal ini menunjukkan bahwa ritel tradisional masih memiliki tempat penting di pasar, asalkan mampu berinovasi dan menyesuaikan diri dengan kebutuhan konsumen modern.

Keberhasilan Warung Ibu menjadi contoh bagi banyak pengusaha kecil yang bermimpi mengembangkan usaha mereka. Dengan menekankan pada kualitas layanan, inovasi teknologi, dan pemahaman mendalam tentang pasar, Warung Ibu membuktikan bahwa skala besar dapat dicapai tanpa mengorbankan nilai-nilai dasar bisnis.

Kesimpulan: Inspirasi bagi Generasi Maju

Perjalanan Warung Ibu dari gerobak sederhana hingga menjadi jaringan 23.000 toko adalah bukti nyata bahwa tekad, inovasi, dan pemahaman pasar dapat mengubah nasib usaha. Melalui strategi yang terstruktur, penggunaan teknologi, dan komitmen terhadap kepuasan pelanggan, Warung Ibu berhasil menciptakan model bisnis yang tidak hanya menguntungkan secara finansial, tetapi juga memberi dampak sosial dan ekonomi positif bagi masyarakat luas.

Keberhasilan ini menjadi inspirasi bagi para pengusaha muda dan wirausaha yang ingin memulai usaha dari nol. Dengan fokus pada kebutuhan konsumen, adaptasi terhadap teknologi, dan pengelolaan operasional yang efisien, setiap bisnis dapat tumbuh menjadi pemain utama di pasar nasional. Warung Ibu, melalui kisahnya, menegaskan bahwa peluang besar memang ada bagi mereka yang mau berani bermimpi dan bertindak.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.