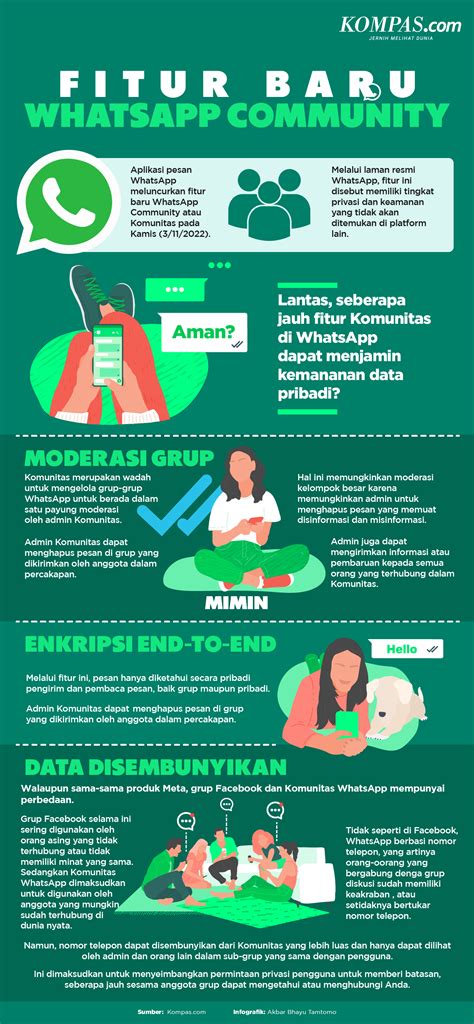
Panduan Praktis 5 Langkah: Cara Pakai Satu Nomor WhatsApp di Dua HP Tanpa Ribet, Solusi untuk Pengguna Aktif

WhatsApp menjadi aplikasi pesan yang tak terpisahkan dari kehidupan digital sehari-hari. Banyak pengguna yang kini mengoperasikan dua smartphone sekaligus, baik untuk keperluan pribadi dan profesional. Namun, masalah yang sering muncul adalah bagaimana menggunakan satu nomor WhatsApp di dua perangkat tanpa harus melakukan proses verifikasi ulang berulang kali. Artikel ini akan menjelaskan langkah-langkah praktis yang dapat membantu pengguna aktif mengelola satu nomor WhatsApp di dua HP secara lancar.

Mengapa Satu Nomor WhatsApp di Dua HP Menjadi Tantangan?

WhatsApp dirancang untuk mengasosiasikan satu nomor telepon dengan satu akun. Saat pengguna mencoba mendaftarkan nomor yang sama pada perangkat lain, aplikasi biasanya menolak dan meminta verifikasi melalui kode SMS. Hal ini dimaksudkan untuk menjaga keamanan akun dan mencegah penyalahgunaan. Namun, bagi orang yang sering berpindah antara smartphone, proses ini menjadi mengganggu. Selain itu, ada kebutuhan bisnis di mana seorang profesional harus dapat menerima pesan penting baik di perangkat kantor maupun di smartphone pribadi tanpa harus berganti nomor.

Oleh karena itu, solusi yang memungkinkan satu nomor WhatsApp di dua HP menjadi sangat penting. Dengan solusi ini, pengguna tidak perlu lagi menunggu kode verifikasi, sehingga produktivitas tidak terganggu. Selain itu, solusi tersebut juga dapat mengurangi risiko kehilangan data penting yang tersimpan di satu perangkat, karena pesan dapat diakses di kedua perangkat secara bersamaan.

Langkah 1: Persiapan Dua Smartphone dan Koneksi Internet

Langkah pertama adalah memastikan kedua perangkat memiliki akses internet yang stabil. WhatsApp memerlukan koneksi data atau Wi‑Fi untuk proses sinkronisasi. Selain itu, pastikan kedua perangkat memiliki versi WhatsApp terbaru. Pembaruan ini penting karena fitur “multi‑device” baru saja diperkenalkan oleh WhatsApp untuk memudahkan penggunaan nomor di beberapa perangkat sekaligus. Jika salah satu perangkat masih menggunakan versi lama, proses penambahan perangkat baru akan gagal.

Pastikan juga bahwa kedua perangkat memiliki ruang penyimpanan yang cukup. WhatsApp akan menyimpan file media dan data chat di penyimpanan internal atau kartu SD. Jika salah satu perangkat hampir penuh, proses sinkronisasi dapat terhenti atau gagal.

Langkah 2: Mengaktifkan Fitur Multi‑Device di WhatsApp

WhatsApp kini menyediakan fitur “Multi‑Device” yang memungkinkan pengguna menambahkan hingga empat perangkat tambahan tanpa perlu menjaga koneksi internet di perangkat utama. Untuk mengaktifkan fitur ini, buka aplikasi WhatsApp, ketuk ikon tiga titik di pojok kanan atas, pilih “Settings”, kemudian pilih “Linked Devices”. Di sini, ketuk “Link a Device”. Anda akan diarahkan ke layar yang meminta Anda memindai kode QR dari perangkat lain.

Fitur ini bekerja dengan menautkan akun WhatsApp Anda ke perangkat tambahan melalui kode QR. Setelah perangkat tambahan berhasil terhubung, pesan dan percakapan Anda akan disinkronkan secara otomatis. Hal ini menjadikan proses menambahkan perangkat baru menjadi lebih mudah dan tidak memerlukan verifikasi kode SMS setiap kali.

Langkah 3: Memindai Kode QR pada Perangkat Kedua

Setelah Anda mengaktifkan fitur Multi‑Device, buka WhatsApp di perangkat kedua. Ketuk “Link a Device” di layar awal. Perangkat kedua akan menampilkan kamera yang siap memindai kode QR. Pindai kode QR yang muncul di layar perangkat utama. Setelah proses pemindaian selesai, perangkat kedua akan terhubung ke akun WhatsApp Anda.

Proses ini biasanya memakan waktu kurang dari satu menit. Setelah terhubung, semua pesan, kontak, dan grup akan muncul di perangkat kedua. Pengguna dapat langsung mengirim dan menerima pesan tanpa harus melakukan verifikasi kode SMS. Ini sangat membantu bagi pengguna yang sering berpindah antara smartphone.

Langkah 4: Menjaga Keamanan Akun

Meskipun fitur Multi‑Device memudahkan penggunaan satu nomor di dua perangkat, keamanan tetap menjadi prioritas. WhatsApp menyarankan pengguna untuk mengaktifkan verifikasi dua langkah. Fitur ini menambahkan lapisan keamanan tambahan dengan meminta kode PIN saat mencoba mengaktifkan akun baru. Untuk mengaktifkan, buka “Settings” → “Account” → “Two‑Step Verification” → “Enable”.

Dengan verifikasi dua langkah, meskipun seseorang berhasil mendapatkan akses ke kode QR, mereka tetap tidak dapat menghubungkan perangkat baru tanpa mengetahui PIN. Ini mengurangi risiko penyalahgunaan akun.

Langkah 5: Mengelola Perangkat yang Terhubung

Setelah dua perangkat terhubung, Anda dapat mengelola perangkat yang terdaftar melalui menu “Linked Devices”. Di sini, Anda dapat melihat daftar perangkat yang terhubung, serta memutuskan koneksi pada perangkat tertentu jika diperlukan. Misalnya, jika Anda tidak lagi menggunakan salah satu smartphone, cukup pilih perangkat tersebut dan ketuk “Log Out”. Ini akan memutuskan koneksi dan menghapus data sinkronisasi dari perangkat tersebut.

Pengelolaan perangkat yang terhubung juga membantu menjaga ruang penyimpanan. Jika Anda memiliki banyak perangkat yang terhubung, WhatsApp akan menampilkan semua perangkat tersebut, sehingga Anda dapat memutuskan mana yang masih relevan dan mana yang tidak.

Dampak Positif bagi Pengguna Aktif

Dengan menggunakan satu nomor WhatsApp di dua HP, pengguna dapat mengoptimalkan waktu dan meningkatkan produktivitas. Contohnya, seorang profesional dapat menerima panggilan atau pesan penting di perangkat kantor tanpa harus membawa smartphone pribadi. Di sisi lain, pengguna yang aktif di media sosial atau komunitas online dapat menjaga konsistensi komunikasi tanpa harus berganti nomor.

Selain itu, solusi ini juga mengurangi risiko kehilangan data. Jika satu perangkat mengalami kerusakan atau hilang, pesan tetap dapat diakses melalui perangkat lain. Hal ini sangat penting bagi pengguna yang menyimpan informasi penting di WhatsApp, seperti konfirmasi transaksi, pesan kerja, atau arsip percakapan pribadi.

Kesimpulan

WhatsApp telah menyesuaikan diri dengan kebutuhan pengguna modern melalui fitur Multi‑Device. Dengan mengikuti lima langkah praktis di atas, pengguna dapat dengan mudah menggunakan satu nomor WhatsApp di dua smartphone tanpa repot memverifikasi kode SMS berulang kali. Langkah-langkah ini tidak hanya meningkatkan kenyamanan, tetapi juga memperkuat keamanan akun. Pengguna aktif kini dapat memanfaatkan fleksibilitas ini untuk tetap terhubung, produktif, dan aman di dunia digital yang terus berkembang.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Google Umumkan Fitur Baru: Semua Pengguna Akun Dapat Buat Video AI Gratis, Statistik Penggunaan Tembus 10 Juta dalam Seminggu

Google mengumumkan fitur baru yang memungkinkan semua pengguna akun Google membuat video AI secara gratis, dan dalam seminggu pertama peluncuran, statistik penggunaan telah menembus angka 10 juta. Fitur ini menandai langkah signifikan dalam evolusi teknologi pembuatan konten digital, di mana kecerdasan buatan semakin menjadi alat utama dalam produksi media visual.

Fitur Baru Google: Video AI untuk Semua Pengguna

Dengan meluncurkan fungsi pembuatan video AI, Google memperluas jangkauan teknologi AI ke dalam domain kreatif yang sebelumnya hanya dapat diakses oleh perusahaan atau individu dengan sumber daya tinggi. Fitur ini memungkinkan setiap orang yang memiliki akun Google—baik pengguna Gmail, Google Drive, maupun layanan lainnya—untuk memanfaatkan algoritma AI untuk menghasilkan video. Proses pembuatan video tidak lagi memerlukan perangkat lunak editing tradisional; sebaliknya, pengguna dapat memasukkan teks atau ide, dan AI akan menghasilkan video lengkap dengan narasi, musik, dan visual yang relevan.

Keunikan fitur ini terletak pada kebebasan akses: tidak ada batasan biaya atau langganan premium. Pengguna dapat membuat video dengan kualitas tinggi tanpa harus membayar lisensi perangkat lunak atau mengunduh paket berbayar. Hal ini membuka peluang bagi pelaku konten kecil, pelajar, dan profesional kreatif untuk menghasilkan materi visual yang menarik dan kompetitif di pasar digital.

Statistik Penggunaan yang Mengagumkan

Data awal menunjukkan bahwa dalam satu minggu sejak peluncuran, lebih dari 10 juta pengguna telah mencoba membuat video menggunakan platform ini. Angka ini mencerminkan minat luas terhadap teknologi AI dalam pembuatan konten. Statistik tersebut juga menandakan bahwa banyak pengguna yang melihat potensi AI sebagai alat bantu yang dapat mempercepat proses kreatif dan menurunkan biaya produksi.

Statistik penggunaan yang tinggi juga menandakan adopsi teknologi AI di kalangan pengguna yang tidak memiliki latar belakang teknis. Dengan antarmuka yang sederhana dan panduan langkah demi langkah, Google berhasil menjembatani kesenjangan antara pengguna biasa dan teknologi canggih.

Konsep Video AI dalam Era Digital

Video AI merujuk pada penggunaan algoritma pembelajaran mesin untuk menghasilkan konten visual secara otomatis. Prosesnya biasanya melibatkan analisis data, pengenalan pola, dan generasi media berbasis input teks atau gambar. Dalam konteks Google, sistem AI dapat mengonversi deskripsi singkat menjadi adegan visual, menambahkan musik latar, dan menyesuaikan gaya visual sesuai kebutuhan pengguna.

Konsep ini tidak baru; banyak perusahaan teknologi telah meneliti dan mengembangkan sistem serupa. Namun, Google berhasil menempatkan teknologi ini pada platform yang sudah digunakan jutaan orang setiap hari, sehingga potensi adopsi menjadi lebih besar. Dengan mengintegrasikan layanan AI ke dalam ekosistem Google, perusahaan mempermudah pengguna untuk menggabungkan video AI dengan layanan lain seperti Google Photos, Google Slides, atau YouTube.

Manfaat bagi Pengguna dan Industri Kreatif

Berikut beberapa manfaat utama yang dapat dirasakan oleh pengguna dan industri kreatif:

1. Efisiensi Waktu: Proses pembuatan video tradisional memakan waktu berhari-hari atau bahkan berminggu-minggu. Dengan AI, video dapat dihasilkan dalam hitungan menit, memungkinkan konten baru diproduksi lebih cepat.

2. Pengurangan Biaya: Tanpa memerlukan perangkat lunak mahal atau tenaga kerja profesional, biaya produksi turun drastis. Hal ini sangat menguntungkan bagi usaha kecil, startup, atau individu yang ingin memproduksi konten berkualitas.

3. Inklusivitas Kreatif: Fitur ini memberi kesempatan kepada orang-orang tanpa latar belakang teknis untuk berekspresi secara visual. Hal ini dapat mendorong diversitas ide dan perspektif dalam dunia media.

4. Konten yang Lebih Personalisasi: AI dapat menyesuaikan video sesuai preferensi pengguna, seperti gaya visual, musik, atau narasi. Ini meningkatkan relevansi konten bagi audiens target.

Dampak pada Ekosistem Digital

Peluncuran fitur ini menandai titik balik dalam ekosistem digital. Dengan akses gratis ke teknologi pembuatan video AI, Google memperkuat posisi sebagai penyedia platform kreatif yang inklusif. Selain itu, fitur ini dapat memicu kompetisi di antara penyedia layanan AI, mendorong inovasi lebih lanjut dalam bidang kreatif digital.

Di sisi lain, peningkatan volume video yang dihasilkan secara otomatis dapat menimbulkan tantangan terkait kualitas dan keaslian konten. Namun, Google menyediakan opsi pengeditan manual sehingga pengguna masih dapat menyesuaikan output sesuai kebutuhan.

Kesimpulan

Dengan meluncurkan fitur pembuatan video AI gratis, Google membuka pintu bagi jutaan pengguna untuk menciptakan konten visual secara mudah dan cepat. Statistik penggunaan yang menembus 10 juta dalam seminggu menunjukkan antusiasme tinggi terhadap teknologi ini. Fitur ini tidak hanya mempermudah proses kreatif, tetapi juga menurunkan hambatan akses bagi para kreator baru. Seiring waktu, inovasi ini diharapkan akan memperkaya ekosistem media digital, mendorong kolaborasi lintas platform, dan membuka peluang baru bagi industri kreatif.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
WhatsApp Siapkan Fitur Pengingat Ulang Tahun di Tab Kontak iPhone, Pengguna Akan Dapat Atur Notifikasi Otomatis Mulai Bulan Depan

WhatsApp siapkan fitur pengingat ulang tahun di tab Kontak iPhone, pengguna akan dapat atur notifikasi otomatis mulai bulan depan. Fitur ini muncul langsung di tab Kontak, sehingga tidak perlu membuka aplikasi kalender atau membuat pengingat terpisah.

Pengembangan Fitur Pengingat Ulang Tahun di WhatsApp iOS

WABetaInfo menemukan bahwa WhatsApp Beta untuk iOS versi 26.38.10.18, yang tersedia melalui TestFlight, sudah menampilkan pengingat ulang tahun. Fitur ini terlihat di tab Kontak, di mana informasi ulang tahun ditampilkan di samping nama kontak yang sedang berulang tahun. Dengan demikian, pengguna dapat langsung mengetahui siapa saja yang merayakan ulang tahun tanpa harus membuka aplikasi lain.

Ketika seorang kontak merayakan ulang tahun, WhatsApp akan menambahkan penanda khusus di tab Kontak. Penanda tersebut berupa emoji kue dan label “Ulang tahun hari ini” di bawah nama kontak. Pengingat ini tetap terlihat sepanjang hari, sehingga ketika pengguna membuka tab Kontak, ia langsung dapat melihat siapa yang berulang tahun pada hari tersebut.

Pengguna dapat langsung membuka percakapan dengan orang tersebut dan mengirimkan ucapan ulang tahun. Cara ini membuat pengingat ulang tahun terasa lebih terintegrasi dengan fungsi utama WhatsApp sebagai aplikasi komunikasi. Tidak perlu lagi berpindah ke aplikasi lain untuk mengecek tanggal ulang tahun sebelum mengirimkan pesan.

Menariknya, WhatsApp tampaknya tidak meminta pengguna memasukkan tanggal ulang tahun secara manual ke dalam aplikasi. Informasi tersebut akan diambil dari buku alamat atau aplikasi Kontak di iPhone. Artinya, sistem dapat menampilkan pengingat ulang tahun tanpa langkah tambahan dari pengguna.

Bagaimana Cara Kerja Pengingat Ulang Tahun di WhatsApp?

Pengingat ulang tahun di WhatsApp diharapkan bekerja dengan mengakses data kontak yang sudah ada di iPhone. Ketika aplikasi membuka tab Kontak, ia akan memeriksa tanggal lahir yang tersimpan pada setiap profil kontak. Jika tanggal lahir tersebut cocok dengan hari ini, maka WhatsApp menambahkan emoji kue dan label “Ulang tahun hari ini” di samping nama kontak tersebut.

Fitur ini masih dalam tahap pengembangan, sehingga desain maupun cara kerjanya masih dapat berubah sebelum dirilis kepada pengguna secara luas. Namun, tujuan utama tetap sama: memberikan pengingat yang mudah diakses dan terintegrasi langsung di aplikasi pesan.

Manfaat Pengingat Ulang Tahun Terintegrasi untuk Pengguna

Dengan adanya pengingat ulang tahun di tab Kontak, pengguna tidak perlu lagi membuka aplikasi kalender atau membuat pengingat secara terpisah. Hal ini memudahkan proses mengingat ulang tahun teman atau keluarga. Selain itu, karena pengingat berada di tempat yang sama dengan percakapan, pengguna dapat segera mengirim ucapan atau menghubungi kontak yang bersangkutan.

Pengingat ini juga dapat meningkatkan interaksi sosial. Ketika pengguna melihat emoji kue dan label “Ulang tahun hari ini”, ia lebih cenderung mengirim pesan atau memulai percakapan, sehingga hubungan antar kontak menjadi lebih aktif. Fitur ini juga membantu pengguna yang sering lupa tanggal ulang tahun karena tidak ada sistem yang terintegrasi.

Potensi Perubahan dan Keterbatasan Fitur

Karena fitur ini masih dalam pengembangan, desain dan cara kerjanya dapat berubah sebelum dirilis secara resmi. Meskipun begitu, potensi fitur ini cukup menjanjikan untuk meningkatkan kenyamanan pengguna dalam mengelola hubungan sosial melalui WhatsApp.

Namun, ada beberapa keterbatasan yang perlu dipertimbangkan. Fitur ini hanya tersedia di versi beta yang dapat diakses melalui TestFlight, sehingga belum tersedia untuk semua pengguna iPhone. Selain itu, WhatsApp tidak meminta pengguna memasukkan tanggal ulang tahun secara manual, sehingga tergantung pada data yang sudah ada di buku alamat. Jika data tersebut tidak lengkap atau tidak akurat, pengingat ulang tahun mungkin tidak muncul.

Pengaruh Terhadap Penggunaan Aplikasi WhatsApp

Integrasi pengingat ulang tahun di tab Kontak dapat memengaruhi cara pengguna berinteraksi dengan aplikasi. Dengan memudahkan akses ke informasi ulang tahun, pengguna dapat lebih sering menggunakan WhatsApp untuk mengirim ucapan, mempererat hubungan sosial, dan meningkatkan frekuensi percakapan. Ini juga menunjukkan bahwa WhatsApp terus berupaya menambah fitur yang memperkaya pengalaman pengguna, bukan hanya sebagai aplikasi pesan.

Selain itu, fitur ini menunjukkan bahwa WhatsApp mengakui pentingnya integrasi dengan ekosistem iPhone. Dengan memanfaatkan data kontak yang sudah ada, WhatsApp tidak perlu menambahkan proses tambahan bagi pengguna. Hal ini dapat meningkatkan kepuasan pengguna karena prosesnya lebih cepat dan lebih mudah.

Kesimpulan

WhatsApp siapkan fitur pengingat ulang tahun di tab Kontak iPhone, pengguna akan dapat atur notifikasi otomatis mulai bulan depan. Fitur ini menampilkan emoji kue dan label “Ulang tahun hari ini” di samping nama kontak yang sedang berulang tahun, sehingga tidak perlu membuka aplikasi kalender atau membuat pengingat terpisah. Dengan mengambil data ulang tahun dari buku alamat atau aplikasi Kontak di iPhone, pengingat ini terintegrasi langsung dengan fungsi utama WhatsApp sebagai aplikasi komunikasi. Walaupun masih dalam tahap pengembangan dan belum tersedia secara luas, fitur ini menunjukkan upaya WhatsApp untuk meningkatkan pengalaman pengguna melalui integrasi yang lebih baik dengan ekosistem iPhone.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.tribunnews.com/techno/7887581/whatsapp-siapkan-fitur-pengingat-ulang-tahun-di-tab-kontak-iphone, without altering the facts of the original article.

Data Terbaru Tunjukkan 68% Warga RI Tinggalkan Uang Tunai, Fenomena Digitalisasi Pembayaran Semakin Mengguncang Ekonomi Nasional

Data terbaru menunjukkan 68% warga RI telah meninggalkan uang tunai, menandai perubahan signifikan dalam perilaku pembayaran nasional. Fenomena digitalisasi pembayaran ini semakin mengguncang ekonomi, memaksa pelaku usaha dan lembaga keuangan untuk menyesuaikan diri dengan arus baru transaksi.

Pergerakan Ke Digital: Bagaimana Data Tersebut Terbentuk?

Gubernur BI, Destry Damayanti, mengungkapkan pada konferensi pers di JCC Senayan, Jakarta, Kamis (24/9/2026), bahwa meskipun uang kartal masih banyak digunakan di wilayah tertinggal, terdepan, dan terluar, tren pembayaran kini beralih ke sistem digital melalui QRIS. Ia menegaskan bahwa “penggunaan uang kartal memang masih tumbuh tapi mulai terus melambat.” Hal ini disebabkan oleh kompleksitas geografis Indonesia, yang mencakup pulau-pulau terpencil dengan sinyal yang belum merata. “Sinyal masih belum semuanya kan juga masih ada beberapa yang di blank spot,” ujar Destry.

Dalam konteks ini, peralihan ke QRIS menjadi kunci. Destry menjelaskan bahwa di banyak event, konsumen lebih memilih QRIS daripada uang tunai. Ia menekankan bahwa meski penggunaan uang kartal terbatas, uang kertas dan logam tetap sah sebagai alat transaksi. Ia mengimbau para merchant untuk tetap menerima pembayaran dengan kedua metode tersebut, karena “payment di kita ini kan ada digital atau melalui cash.”

Kecepatan Perubahan: Bagaimana 68% Warga Mengadopsi Pembayaran Digital?

Data 68% menunjukkan proporsi warga yang kini lebih memilih metode pembayaran digital dibandingkan tunai. Faktor utama di balik angka ini adalah kemudahan, keamanan, dan kecepatan transaksi yang ditawarkan oleh QRIS. Selain itu, kebijakan pemerintah yang mendukung infrastruktur pembayaran digital serta kampanye edukasi masyarakat turut mempercepat adopsi. Dengan meningkatnya penetrasi internet dan smartphone, masyarakat kini lebih mudah mengakses layanan pembayaran digital bahkan di daerah yang sebelumnya sulit dijangkau.

Pengaruh Terhadap Ekonomi Nasional: Apa Dampaknya?

Pergeseran ini memiliki dampak luas bagi ekonomi. Pertama, transaksi digital memudahkan pelacakan arus uang, sehingga meminimalisir praktik korupsi dan pencucian uang. Kedua, peningkatan efisiensi pembayaran mengurangi biaya operasional bagi pelaku usaha, terutama di sektor ritel dan pasar tradisional. Ketiga, data transaksi digital menyediakan insight berharga bagi pemerintah dan pelaku bisnis dalam merancang kebijakan dan strategi pasar.

Namun, peralihan ini juga menimbulkan tantangan. Wilayah dengan sinyal lemah masih bergantung pada uang kartal, sehingga ketimpangan akses digital tetap ada. Selain itu, perlindungan data dan keamanan siber menjadi prioritas, mengingat volume transaksi online yang terus bertambah. Pemerintah perlu memastikan infrastruktur keamanan dan regulasi yang memadai untuk menjaga kepercayaan masyarakat.

Peran Pelaku Usaha: Menyesuaikan Strategi Bisnis

Para merchant di seluruh Indonesia harus menyesuaikan strategi bisnis dengan realitas baru ini. Menyediakan opsi pembayaran QRIS tidak hanya meningkatkan kenyamanan pelanggan, tetapi juga membuka peluang untuk promosi digital, program loyalitas, dan analitik penjualan. Namun, tetap menerima uang tunai menjadi penting, terutama bagi pelanggan yang belum familiar dengan teknologi. Menurut Destry, “kita tetap tidak melarang orang kalau menggunakan cash.”

Dengan demikian, pelaku usaha diharapkan dapat mengoptimalkan kedua kanal pembayaran, memanfaatkan kelebihan digital tanpa mengabaikan kebutuhan pasar tradisional. Hal ini juga membantu menjaga inklusivitas ekonomi, memastikan semua lapisan masyarakat dapat berpartisipasi dalam sistem pembayaran modern.

Kesimpulan: Masa Depan Pembayaran di Indonesia

Data terbaru menunjukkan bahwa 68% warga RI telah meninggalkan uang tunai, menandai era baru dalam sistem pembayaran. Peralihan ini dipicu oleh kemudahan, keamanan, dan dukungan kebijakan yang memfasilitasi adopsi QRIS. Meskipun masih ada tantangan di wilayah terpencil, tren ini membawa dampak positif bagi efisiensi, transparansi, dan pertumbuhan ekonomi. Pelaku usaha diharapkan terus menyesuaikan diri, menjaga keseimbangan antara pembayaran digital dan tunai untuk memastikan inklusivitas dan keberlanjutan ekonomi nasional.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
5 Langkah Sinergi Bank BJB dan UPI dalam Pendidikan dan Layanan Perbankan: Dari Beasiswa hingga Platform Digital Terintegrasi

5 Langkah Sinergi Bank BJB dan UPI menjadi sorotan utama dalam dunia pendidikan dan layanan perbankan, menandai langkah strategis yang menggabungkan dua lembaga dengan visi yang saling melengkapi. Kerja sama ini mencakup bidang pendidikan dan pengajaran, penelitian, pengabdian kepada masyarakat, pemanfaatan produk dan jasa layanan perbankan, serta bidang lain yang disepakati oleh kedua belah pihak. Dengan landasan ini, kedua institusi berkomitmen untuk mengembangkan program konkret yang membawa dampak positif bagi mahasiswa, dosen, tenaga kependidikan, serta masyarakat luas.

Kerangka Kerja dan Ruang Lingkup Kolaborasi

Irwan Riswandi, Corporate Secretary bank bjb, menekankan bahwa ruang lingkup kerja sama tidak sekadar administratif. Ia menyatakan, “Ruang lingkup tersebut memberikan fondasi bagi pengembangan kerja sama yang tidak hanya bersifat administratif, tetapi juga dapat diterjemahkan ke dalam berbagai program konkret.” Dengan demikian, kolaborasi ini berfokus pada implementasi nyata yang dapat dirasakan oleh semua pihak terkait. Penekanan pada pendidikan dan pengajaran menjadi titik awal, di mana bank bjb dan UPI bertujuan memperkuat keterhubungan antara dunia pendidikan dengan kebutuhan dunia kerja dan industri. Hal ini membuka peluang pengembangan berbagai bentuk kegiatan yang memberikan nilai tambah bagi mahasiswa, dosen, dan tenaga kependidikan.

Di bidang penelitian, kedua institusi melihat peluang untuk mengembangkan pengetahuan dan kajian yang relevan dengan kebutuhan masyarakat serta perkembangan ekonomi dan industri. Kolaborasi ini juga dapat memperkuat pemanfaatan kompetensi akademik dan pengalaman praktis yang dimiliki masing-masing pihak. Dalam pengabdian kepada masyarakat, sinergi bank bjb dan UPI diarahkan untuk menghadirkan kegiatan yang memberikan manfaat lebih luas bagi masyarakat. Hal ini sejalan dengan peran perguruan tinggi dalam memberikan kontribusi nyata kepada masyarakat serta peran bank bjb sebagai lembaga keuangan.

Langkah Pertama: Pendidikan dan Pengajaran

Langkah pertama dalam 5 Langkah Sinergi Bank BJB dan UPI menitikberatkan pada pendidikan dan pengajaran. Kegiatan ini mencakup penyediaan beasiswa, program pelatihan, serta pengembangan kurikulum yang relevan dengan kebutuhan industri. Melalui inisiatif ini, mahasiswa dapat memperoleh akses ke sumber daya pendidikan yang lebih luas, sekaligus mempersiapkan diri menghadapi tantangan dunia kerja. Dosen dan tenaga kependidikan juga mendapat kesempatan untuk berkolaborasi dalam pengembangan materi ajar yang lebih aplikatif.

Langkah Kedua: Penelitian Bersama

Penelitian menjadi langkah kedua yang penting. Dengan memanfaatkan keahlian akademik dan pengalaman praktis, kedua lembaga dapat menghasilkan studi yang berfokus pada solusi ekonomi, teknologi, dan sosial. Hasil penelitian ini tidak hanya memperkaya ilmu pengetahuan, tetapi juga dapat dijadikan dasar bagi kebijakan dan praktik industri. Kolaborasi ini memperkuat posisi UPI sebagai pusat riset dan bank bjb sebagai lembaga keuangan yang inovatif.

Langkah Ketiga: Pengabdian kepada Masyarakat

Pengabdian kepada masyarakat menjadi langkah ketiga dalam sinergi ini. Melalui program-program sosial, kedua institusi dapat menyasar kebutuhan masyarakat yang lebih luas. Kegiatan ini mencakup pelatihan keterampilan, penyuluhan keuangan, dan inisiatif pemberdayaan ekonomi mikro. Dengan demikian, dampak positif dari kerja sama ini tidak hanya dirasakan oleh kalangan akademik, tetapi juga oleh masyarakat umum.

Langkah Keempat: Pemanfaatan Produk dan Jasa Layanan Perbankan

Langkah keempat menitikberatkan pada pemanfaatan produk dan jasa layanan perbankan. Bank bjb menyediakan akses ke layanan keuangan yang terintegrasi, termasuk pinjaman pendidikan, produk tabungan, dan layanan digital. UPI dapat memanfaatkan platform ini untuk memfasilitasi transaksi keuangan mahasiswa dan tenaga kependidikan. Integrasi ini memperkuat hubungan antara dunia pendidikan dan sektor keuangan, serta memudahkan akses ke sumber daya finansial.

Langkah Kelima: Bidang Lain yang Disepakati

Langkah terakhir dalam 5 Langkah Sinergi Bank BJB dan UPI mencakup bidang lain yang disepakati oleh kedua belah pihak. Hal ini memberikan fleksibilitas untuk menyesuaikan program dengan dinamika kebutuhan. Dengan ruang lingkup yang luas, kerja sama ini dapat berkembang seiring waktu, menyesuaikan dengan perkembangan teknologi, pasar, dan kebutuhan masyarakat.

Dampak Positif dan Manfaat bagi Semua Pihak

Dengan melibatkan semua elemen, 5 Langkah Sinergi Bank BJB dan UPI berpotensi menciptakan ekosistem yang saling menguntungkan. Mahasiswa mendapatkan akses pendidikan yang lebih baik dan persiapan kerja yang relevan. Dosen dan tenaga kependidikan dapat mengembangkan kompetensi melalui penelitian dan kolaborasi praktis. Masyarakat mendapat manfaat langsung dari program pengabdian. Sementara itu, bank bjb memperluas jaringan dan memperkuat peran sosialnya, dan UPI menegaskan posisinya sebagai lembaga pendidikan yang inovatif dan responsif terhadap kebutuhan industri.

Pengembangan kerja sama ini juga menegaskan komitmen kedua lembaga untuk berkontribusi pada pembangunan ekonomi dan sosial. Dengan sinergi yang terstruktur, kedua institusi dapat menciptakan nilai tambah yang berkelanjutan, memperkuat peran mereka sebagai pemangku kepentingan utama dalam pembangunan nasional.

Kesimpulan

5 Langkah Sinergi Bank BJB dan UPI menegaskan komitmen kedua lembaga untuk menciptakan dampak positif melalui kolaborasi yang terarah. Dari pendidikan hingga pengabdian masyarakat, setiap langkah dirancang untuk memaksimalkan potensi dan menciptakan nilai tambah bagi semua pihak. Dengan dukungan kebijakan, sumber daya, dan komitmen yang kuat, sinergi ini diharapkan dapat menjadi contoh bagi kolaborasi lintas sektor di masa depan, memperkuat peran perguruan tinggi dan lembaga keuangan dalam pembangunan berkelanjutan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Raksasa Teknologi Amerika Umumkan Rencana Investasi Rp 80 Triliun di Batam, Target Ciptakan Ribuan Lapangan Kerja dan Pusat Inovasi

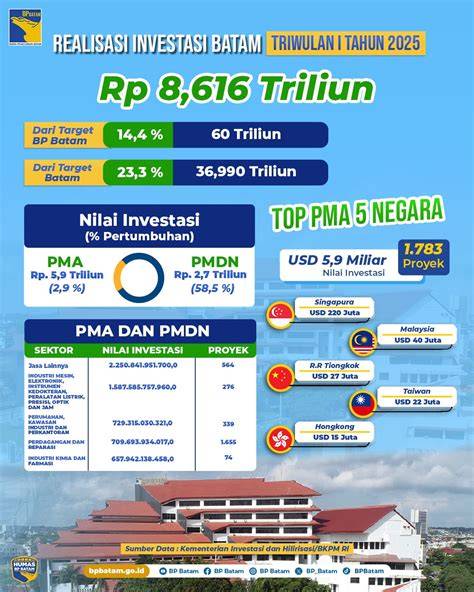
Nvidia, raksasa teknologi Amerika, baru saja mengumumkan rencana investasi besar di Batam dengan nilai mencapai Rp 80 triliun, setara dengan US$ 4,5 miliar. Rencana ini menandai langkah strategis Nvidia dalam memperluas kehadiran pusat data AI di Indonesia, sekaligus mendukung penciptaan ribuan lapangan kerja dan pembangunan pusat inovasi yang kuat.

Visi Nvidia dalam Mengembangkan Pusat Data AI di Indonesia

Dalam sambutannya di acara FEKDI x IFSE di JCC Senayan, Jakarta, pada Kamis (24/9/2026), Menteri Koordinator Bidang Perekonomian, Airlangga Hartarto, menegaskan bahwa Nvidia akan berinvestasi pada sektor pusat di Indonesia. Menurut Airlangga, nilai investasi ini mencapai US$ 4,5 miliar atau sekitar Rp 80,64 triliun, mengacu pada kurs Rp 17,922. Rencana ini mencerminkan komitmen Nvidia untuk memperkuat ekosistem data center di Indonesia, yang pada gilirannya akan memperkuat sektor-sektor strategis seperti manufaktur, logistik, kesehatan, pemerintahan, dan pertambangan.

Airlangga menyoroti pentingnya mendorong nasionalisasi komputasi dan memperluas penggunaan bahasa AI di Indonesia. Ia menekankan bahwa data center yang kuat akan memfasilitasi penerapan AI di berbagai sektor, sehingga Indonesia dapat menjadi fasilitator pembangunan masa depan. Dengan dukungan Nvidia, Indonesia berpotensi menjadi pusat inovasi AI di kawasan Asia.

Keberlanjutan Proyek Pusat Data AI di Batam

Proyek ini tidak lepas dari kerjasama yang telah lama dipersiapkan. Nvidia telah lama dikabarkan ingin membangun pusat data AI pertama di Batam, melalui kolaborasi dengan Firmus Technologies Pty Ltd, Nvidia Corp, dan DayOne asal Singapura. Firmus Technologies memegang peran kunci dalam memfasilitasi pembangunan infrastruktur AI di Indonesia, dan pada akhir Juni lalu mereka mengumumkan rencana investasi tersebut sebagai bagian dari pengembangan infrastruktur AI di kawasan Asia.

Lokasi yang dipilih, Batam, Kepulauan Riau, menawarkan keuntungan strategis dalam hal konektivitas, akses ke pelabuhan, dan potensi pengembangan industri teknologi. Dengan dukungan Nvidia, pusat data AI ini diharapkan akan menjadi katalisator bagi pertumbuhan ekonomi regional, memberikan akses ke teknologi canggih bagi perusahaan lokal dan multinasional.

Potensi Penciptaan Lapangan Kerja dan Pusat Inovasi

Investasi sebesar Rp 80 triliun ini diharapkan dapat menciptakan ribuan lapangan kerja langsung dan tidak langsung. Pekerjaan di bidang rekayasa, operasi, pemeliharaan, serta dukungan administratif akan meningkat secara signifikan. Selain itu, pusat data AI ini akan menjadi tempat bagi para profesional teknologi tinggi, termasuk insinyur data, analis AI, dan pengembang perangkat lunak, untuk berkolaborasi dan berinovasi.

Keberadaan pusat data AI di Batam juga akan membuka peluang bagi startup teknologi lokal untuk mengakses infrastruktur komputasi yang canggih. Hal ini dapat memperkuat ekosistem inovasi di Indonesia, mendorong pertumbuhan perusahaan berbasis teknologi, dan meningkatkan daya saing industri nasional di pasar global.

Dampak Ekonomi dan Sosial yang Lebih Luas

Investasi Nvidia di Batam tidak hanya berdampak pada sektor teknologi, tetapi juga pada sektor-sektor lain seperti manufaktur, logistik, dan kesehatan. Dengan data center yang kuat, perusahaan-perusahaan di sektor ini dapat memanfaatkan AI untuk meningkatkan efisiensi operasional, mengurangi biaya, dan meningkatkan kualitas layanan. Misalnya, sektor logistik dapat mengoptimalkan rute pengiriman, sementara sektor kesehatan dapat mempercepat diagnosis dan perawatan pasien melalui analisis data medis.

Selain itu, investasi ini juga dapat memperkuat posisi Indonesia dalam upaya nasionalisasi komputasi. Dengan memiliki pusat data AI yang kuat di dalam negeri, Indonesia dapat mengurangi ketergantungan pada infrastruktur asing, meningkatkan keamanan data, dan mempercepat adopsi teknologi AI secara nasional.

Peran Pemerintah dalam Mendukung Investasi Strategis

Pemerintah Indonesia berperan penting dalam memfasilitasi investasi ini. Melalui kebijakan yang mendukung, seperti insentif fiskal, kemudahan perizinan, dan dukungan infrastruktur, pemerintah menciptakan lingkungan yang kondusif bagi perusahaan teknologi besar seperti Nvidia. Airlangga menegaskan bahwa mendorong kedaulatan komputasi dan penggunaan bahasa AI adalah bagian dari strategi pembangunan nasional yang lebih luas.

Dengan adanya pusat data AI di Batam, pemerintah dapat memperkuat sektor publik melalui aplikasi AI di pemerintahan. Misalnya, penggunaan AI dalam pengelolaan data publik, perencanaan kota pintar, dan layanan kesehatan berbasis data dapat meningkatkan kualitas pelayanan publik dan efisiensi birokrasi.

Kesimpulan: Nvidia dan Batam Sebagai Motor Pendorong Inovasi

Rencana investasi Nvidia sebesar Rp 80 triliun di Batam menandai langkah penting dalam pembangunan infrastruktur teknologi AI di Indonesia. Investasi ini tidak hanya akan menciptakan ribuan lapangan kerja, tetapi juga memperkuat ekosistem inovasi, mendukung nasionalisasi komputasi, dan mempercepat adopsi AI di berbagai sektor. Dengan dukungan pemerintah dan kolaborasi strategis antara Nvidia, Firmus Technologies, dan DayOne, Batam berpotensi menjadi pusat inovasi AI di Asia, membuka pintu bagi pertumbuhan ekonomi yang berkelanjutan dan peningkatan kualitas hidup bagi masyarakat Indonesia.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
M‑Smile Dukung Implementasi QRIS Cross‑Border, Transaksi Korea‑China Diprediksi Naik 45% dan Buka Peluang Baru bagi Pelaku E‑Commerce Asia

QRIS Cross Border menjadi sorotan utama dalam dunia pembayaran digital Asia, ketika M‑Smile Bank Mega mengumumkan dukungan penuh terhadap sistem tersebut di Korea Selatan dan Tiongkok. Langkah ini tidak hanya mempermudah nasabah Indonesia dalam bertransaksi di merchant luar negeri, tetapi juga membuka peluang baru bagi pelaku e‑commerce di kawasan tersebut.

Inovasi QRIS Cross Border: Konsep dan Implementasi

QRIS Cross Border merupakan evolusi dari sistem QRIS (Quick Response Code Indonesian Standard) yang sudah dikenal luas di Indonesia. Sistem ini memungkinkan pembayaran melalui kode QR yang dapat dipindai di berbagai merchant, tanpa perlu mengubah aplikasi atau rekening. Versi Cross Border memperluas cakupan transaksi ke luar negeri, sehingga pelanggan dapat membayar di merchant di negara lain dengan menggunakan mata uang lokal, tanpa harus menukar uang tunai atau mengurus konversi mata uang secara manual.

M‑Smile Bank Mega menjadi pelopor di Indonesia dengan meluncurkan layanan QRIS Cross Border di dua pasar utama: Korea Selatan dan Tiongkok. Nasabah bank dapat menyalin kode QR yang disediakan oleh merchant di kedua negara tersebut, lalu melakukan pembayaran melalui aplikasi mobile banking M‑Smile. Proses ini berlangsung secara real time, dengan konversi mata uang yang otomatis disesuaikan oleh sistem, sehingga pelanggan tidak perlu khawatir tentang fluktuasi nilai tukar.

Strategi M‑Smile Bank Mega: Menjadi Pelopor Layanan Pembayaran Global

Dengan memperkenalkan QRIS Cross Border, M‑Smile Bank Mega menunjukkan komitmen kuat dalam memfasilitasi transaksi lintas batas bagi nasabahnya. Bank ini tidak hanya menawarkan kemudahan pembayaran, tetapi juga mengintegrasikan layanan keuangan digital yang lebih luas, termasuk transfer dana internasional dan penarikan tunai di ATM internasional. Melalui kolaborasi dengan penyedia infrastruktur pembayaran di Korea Selatan dan Tiongkok, M‑Smile memastikan keamanan dan kecepatan transaksi yang konsisten.

Keputusan ini sejalan dengan tren global di mana bank-bank di Indonesia semakin fokus pada ekspansi digital. QRIS Cross Border menjadi platform yang efektif untuk menembus pasar internasional tanpa memerlukan investasi besar dalam infrastruktur fisik. Selain itu, bank dapat memperoleh data transaksi lintas negara yang berharga untuk analisis perilaku konsumen dan pengembangan produk keuangan yang lebih relevan.

Dampak pada Transaksi Korea‑China: Prediksi Peningkatan 45%

Perkiraan menunjukkan bahwa penggunaan QRIS Cross Border di Korea Selatan dan Tiongkok dapat meningkatkan volume transaksi hingga 45%. Angka ini mencerminkan potensi besar pasar e‑commerce Asia yang terus berkembang. Pertumbuhan ini dipicu oleh meningkatnya minat konsumen Indonesia terhadap produk lokal Korea dan Tiongkok, serta kebutuhan akan solusi pembayaran yang cepat dan aman.

Dengan QRIS Cross Border, konsumen tidak perlu menunggu proses konversi mata uang atau menghadapi biaya tambahan yang biasanya terkait dengan pembayaran internasional. Hal ini membuat produk Korea dan Tiongkok menjadi lebih menarik bagi pasar Indonesia, karena pelanggan dapat langsung membayar dalam mata uang lokal mereka. Akibatnya, merchant di kedua negara dapat menambah pangsa pasar di Indonesia, sementara konsumen mendapatkan akses lebih mudah ke produk dan layanan global.

Peluang Baru bagi Pelaku E‑Commerce Asia

Implementasi QRIS Cross Border membuka peluang signifikan bagi pelaku e‑commerce di Korea dan Tiongkok. Dengan akses lebih mudah bagi konsumen Indonesia, para penjual dapat mengoptimalkan strategi pemasaran dan logistik untuk menjangkau pasar yang lebih luas. Sistem pembayaran yang terintegrasi juga mengurangi hambatan transaksi, sehingga meningkatkan konversi penjualan.

Selain itu, QRIS Cross Border memfasilitasi kerja sama lintas negara antara platform e‑commerce. Misalnya, marketplace di Korea Selatan dapat menambahkan fitur pembayaran QRIS untuk pelanggan Indonesia, sementara marketplace di Tiongkok dapat mengadopsi sistem serupa. Hal ini tidak hanya meningkatkan volume transaksi, tetapi juga memperkuat jaringan perdagangan digital di kawasan Asia.

Keamanan dan Keandalan Sistem Pembayaran Digital

Keamanan transaksi menjadi faktor krusial dalam adopsi QRIS Cross Border. M‑Smile Bank Mega menekankan penggunaan protokol enkripsi tingkat tinggi dan verifikasi dua faktor untuk melindungi data nasabah. Selain itu, sistem pemantauan transaksi real time membantu mendeteksi aktivitas mencurigakan secara cepat, sehingga mengurangi risiko penipuan.

Keandalan sistem juga didukung oleh infrastruktur pembayaran yang telah terbukti di Indonesia. QRIS telah menjadi standar pembayaran nasional, sehingga integrasi ke sistem lintas negara dapat dilakukan dengan lancar. Kerja sama dengan penyedia teknologi pembayaran di Korea dan Tiongkok memastikan bahwa proses konversi mata uang dan penyelesaian transaksi berjalan tanpa hambatan.

Peran Pemerintah dan Regulasi dalam Pengembangan QRIS Cross Border

Pemerintah Indonesia telah mempromosikan QRIS sebagai bagian dari strategi digitalisasi ekonomi. Pengembangan QRIS Cross Border sejalan dengan kebijakan pemerintah untuk memfasilitasi perdagangan internasional dan meningkatkan daya saing industri fintech. Regulasi yang mendukung, seperti peraturan mengenai anti pencucian uang (AML) dan know-your-customer (KYC), memastikan bahwa sistem pembayaran lintas batas tetap aman dan transparan.

Di Korea Selatan dan Tiongkok, regulasi pembayaran digital juga mendukung integrasi QRIS. Kolaborasi antara regulator di ketiga negara memastikan bahwa standar keamanan dan kepatuhan terpenuhi, sehingga nasabah dapat melakukan transaksi dengan rasa aman. Pemerintah juga mendorong inovasi teknologi pembayaran melalui insentif dan kemudahan regulasi bagi perusahaan fintech yang berinovasi di bidang ini.

Kesimpulan: Masa Depan Pembayaran Digital di Asia

QRIS Cross Border, dengan dukungan M‑Smile Bank Mega di Korea Selatan dan Tiongkok, menandai tonggak penting dalam evolusi pembayaran digital di Asia. Langkah ini tidak hanya mempermudah nasabah Indonesia dalam bertransaksi di merchant luar negeri, tetapi juga membuka peluang baru bagi pelaku e‑commerce di kedua negara untuk memperluas jangkauan pasar. Prediksi peningkatan volume transaksi hingga 45% menunjukkan potensi besar pasar ini, sementara keamanan dan keandalan sistem memastikan keberlanjutan dan pertumbuhan yang stabil.

Dengan kolaborasi antara bank, regulator, dan pelaku industri, QRIS Cross Border memfasilitasi integrasi ekonomi digital yang lebih erat di

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Nasabah Bank Mega Pakai Aplikasi M‑Smile Belanja Pakai QRIS di China dan Korea, Angka Transaksi Lintas Negara Mencapai Rekor Baru

Nasabah Bank Mega Pakai Aplikasi M‑Smile Belanja Pakai QRIS di China dan Korea menjadi sorotan utama dalam perkembangan ekosistem pembayaran digital Indonesia, menunjukkan langkah signifikan Bank Mega sebagai penyedia jasa pembayaran (PJP) yang aktif berinovasi. Dengan adanya QRIS Cross Border yang dapat diakses lewat aplikasi M‑Smile, nasabah kini dapat melakukan transaksi pembayaran di merchant luar negeri secara mudah dan praktis, menandai tonggak sejarah baru bagi industri fintech Indonesia.

Peran Bank Mega sebagai First Mover dalam QRIS Cross Border

Tahun ini, Bank Mega menjadi salah satu dari dua puluh PJP yang diberikan kesempatan oleh Bank Indonesia untuk berpartisipasi langsung dalam pengembangan sistem pembayaran digital. Keputusan ini menegaskan komitmen Bank Mega untuk mendukung kebijakan Bank Indonesia dalam menciptakan ekosistem pembayaran yang aman, mudah, dan efisien. Sebagai bank first mover, Bank Mega memanfaatkan platform M‑Smile untuk meluncurkan QRIS Cross Border, memungkinkan nasabah melakukan pembayaran di luar negeri tanpa harus membuka rekening bank asing atau menggunakan kartu kredit internasional.

Direktur Utama Bank Mega, Kostaman Thayib, menjelaskan bahwa pada acara yang diadakan di kantor pusat Bank Mega, para pengunjung booth dapat langsung mencoba transaksi pembayaran menggunakan QRIS Cross Border di Korea Selatan dan China. Pengalaman ini tidak hanya memperlihatkan fungsionalitas aplikasi M‑Smile, tetapi juga menegaskan kerjasama lintas negara yang telah ditandatangani antara Indonesia dengan kedua negara Asia Timur tersebut.

Implementasi QRIS Cross Border pada Aplikasi M‑Smile

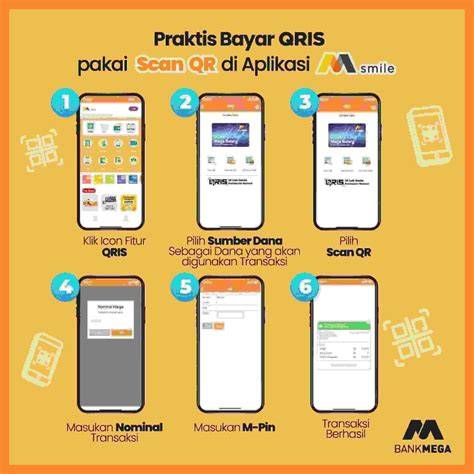
QRIS Cross Border pada aplikasi M‑Smile memungkinkan nasabah Bank Mega melakukan pembayaran di merchant luar negeri dengan menggunakan kode QR yang sama seperti di dalam negeri. Prosesnya meliputi pemindaian kode QR, konfirmasi nilai transaksi, dan pengiriman dana secara real-time ke merchant lokal. Fitur ini diintegrasikan dengan sistem pembayaran bank nasional, sehingga nasabah tidak perlu menukar mata uang secara manual atau menunggu proses konversi yang memakan waktu.

Dengan adanya QRIS Cross Border, nasabah dapat memanfaatkan layanan pembayaran yang lebih cepat dan aman, sekaligus mengurangi risiko penipuan yang sering terjadi pada transaksi lintas negara. Selain itu, penggunaan aplikasi M‑Smile yang sudah familiar bagi nasabah Bank Mega memudahkan adopsi teknologi baru ini, karena mereka tidak perlu belajar menggunakan aplikasi pihak ketiga.

Dampak Positif bagi Nasabah dan Ekonomi Digital Indonesia

Nasabah Bank Mega Pakai Aplikasi M‑Smile Belanja Pakai QRIS di China dan Korea membuka peluang baru bagi para pelaku bisnis kecil dan menengah di Indonesia. Mereka dapat menerima pembayaran dari pelanggan luar negeri tanpa harus menyiapkan rekening bank asing, sehingga meningkatkan akses pasar global. Di sisi lain, bagi para wisatawan mancanegara, sistem ini mempermudah pembayaran di Indonesia, meningkatkan kenyamanan dan kepuasan pelanggan.

Dari perspektif ekonomi, penerapan QRIS Cross Border dapat mendorong pertumbuhan transaksi digital internasional. Dengan transaksi yang lebih lancar, volume perdagangan elektronik antara Indonesia dan negara-negara Asia Timur dapat meningkat, memperkuat posisi Indonesia sebagai hub pembayaran digital di kawasan. Selain itu, adopsi teknologi ini dapat meningkatkan kepercayaan investor asing terhadap infrastruktur pembayaran Indonesia.

Komitmen Bank Mega terhadap Inovasi dan Keamanan

Kostaman Thayib menegaskan bahwa kemampuan Bank Mega untuk melakukan transaksi QRIS di dua negara tersebut melalui aplikasi M‑Smile terwujud berkat kesepakatan bersama antara Indonesia dengan Korea Selatan dan China. Hal ini menunjukkan komitmen Bank Mega dalam menghadirkan ekosistem pembayaran digital bagi pengguna saat bertransaksi di luar negeri maupun menerima pembayaran dari turis mancanegara. Bank Mega terus berinvestasi dalam keamanan data dan teknologi enkripsi untuk melindungi transaksi nasabah.

Keamanan menjadi prioritas utama, terutama ketika transaksi melibatkan mata uang asing dan perbankan internasional. Bank Mega memanfaatkan sistem keamanan yang telah disetujui oleh Bank Indonesia, termasuk mekanisme otentikasi dua faktor dan monitoring transaksi real-time. Dengan demikian, nasabah dapat yakin bahwa transaksi mereka terlindungi dari ancaman cybercrime.

Rekor Transaksi Lintas Negara dan Masa Depan QRIS Global

Nasabah Bank Mega Pakai Aplikasi M‑Smile Belanja Pakai QRIS di China dan Korea juga menandai pencapaian angka transaksi lintas negara yang mencapai rekor baru. Meskipun angka spesifik tidak disebutkan dalam referensi, pencapaian ini menegaskan potensi besar QRIS sebagai platform pembayaran global. Dengan dukungan Bank Mega, QRIS dapat menjadi standar pembayaran lintas negara, memudahkan konsumen dan merchant di berbagai negara.

Melihat tren ini, Bank Mega berencana untuk memperluas kerjasama dengan negara-negara lain di Asia dan sekitarnya. Selain itu, Bank Mega akan terus mengembangkan fitur-fitur baru di aplikasi M‑Smile, seperti integrasi wallet digital dan layanan pinjaman mikro, untuk memperkuat posisi sebagai bank digital terdepan di Indonesia.

Kesimpulan dan Harapan ke Depan

Nasabah Bank Mega Pakai Aplikasi M‑Smile Belanja Pakai QRIS di China dan Korea menandai langkah penting dalam transformasi pembayaran digital Indonesia. Dengan QRIS Cross Border yang terintegrasi di aplikasi M‑Smile, nasabah dapat melakukan transaksi lintas negara secara praktis dan aman, sekaligus membuka peluang bagi pertumbuhan ekonomi digital. Komitmen Bank Mega terhadap inovasi dan keamanan menunjukkan bahwa Indonesia siap menjadi pemain utama dalam ekosistem pembayaran global.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
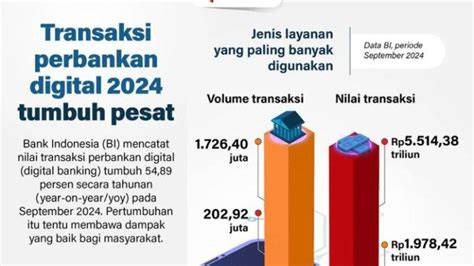
67 Juta Warga RI Sudah Beralih ke QRIS, Penurunan Transaksi Tunai Mulai Terlihat Jelas di Seluruh Penjuru Negeri

QRIS kini telah menjadi pusat perhatian di seluruh negeri, menandai pergeseran signifikan dalam cara masyarakat Indonesia melakukan transaksi. Dengan jumlah pengguna mencapai 67 juta, QRIS telah menyentuh seperempat dari total penduduk Indonesia, menandai perubahan besar dalam pola pembayaran tradisional.

Perjalanan QRIS Menjadi Pilihan Utama Transaksi Digital

Sejak diluncurkan, QRIS telah mengalami pertumbuhan eksponensial dalam adopsi di berbagai lapisan masyarakat. Pada awalnya, pembayaran tunai atau uang kartal masih menjadi dominan, namun kini QRIS telah berhasil menembus pasar yang luas, termasuk daerah-daerah terpencil. Gubernur BI Destry Damayanti menegaskan bahwa meskipun QRIS telah merambah wilayah tertinggal, terdepan, dan terluar (3T), akses internet dan sinyal masih menjadi kendala bagi sebagian masyarakat di wilayah tersebut.

Destry menjelaskan bahwa di daerah 3T, kebutuhan akan uang tunai masih tinggi karena keterbatasan infrastruktur digital. Ia menambahkan bahwa meskipun QRIS terus berkembang, pertumbuhannya mulai melambat di beberapa area karena faktor geografis dan infrastruktur yang belum merata. “Di daerah-daerah terdepan dan terluar, masyarakat masih membutuhkan uang tunai karena sinyal belum meluas dan masih ada blank spot,” ungkapnya di JCC Senayan, Jakarta, Kamis (24/9/2026).

Di sisi lain, di kota-kota besar dan daerah perkotaan, QRIS telah menjadi pilihan utama bagi konsumen. Di pasar tradisional, penjual dan pembeli lebih memilih menggunakan QRIS daripada uang tunai. Hal ini terlihat jelas di berbagai event dan kegiatan sosial, di mana QRIS menjadi alat pembayaran yang lebih nyaman dan cepat dibandingkan dengan mencocokkan koin atau uang kertas.

Pengaruh QRIS Terhadap Penggunaan Uang Kartal di Indonesia

Peralihan ke sistem digital melalui QRIS telah membawa dampak signifikan terhadap penggunaan uang kartal. Dengan 67 juta pengguna, QRIS telah mengurangi kebutuhan akan uang tunai secara drastis. Meskipun demikian, uang kartal tetap sah sebagai alat transaksi, dan Destry menekankan pentingnya pelaku usaha tetap menerima pembayaran dalam bentuk uang tunai.

Pengurangan penggunaan uang tunai juga berdampak pada keamanan dan efisiensi transaksi. Tanpa harus mengelola stok uang tunai, pelaku usaha dapat menghemat waktu dan biaya. Selain itu, QRIS meminimalisir risiko pencurian atau kehilangan uang tunai, serta memudahkan pelacakan transaksi bagi pihak berwenang.

Di sisi konsumen, QRIS menawarkan kemudahan dalam pembayaran. Dengan hanya menggunakan smartphone, pengguna dapat melakukan pembayaran tanpa perlu membawa uang tunai. Hal ini sangat membantu bagi mereka yang sering bepergian atau tinggal di daerah dengan akses ke layanan perbankan terbatas.

Dampak Sosial dan Ekonomi dari Adopsi QRIS

Perubahan pola pembayaran ini juga membawa dampak sosial dan ekonomi yang lebih luas. Pertama, QRIS mendorong inklusi keuangan, memungkinkan lebih banyak masyarakat untuk terhubung ke sistem perbankan digital. Ini sangat penting bagi daerah-daerah yang sebelumnya sulit diakses oleh layanan perbankan tradisional.

Kedua, adopsi QRIS memperkuat ekonomi digital. Transaksi digital menghasilkan data yang dapat dianalisis untuk meningkatkan layanan keuangan dan memfasilitasi pengembangan produk keuangan baru. Selain itu, QRIS juga membantu pelaku usaha dalam mengelola keuangan mereka secara lebih transparan.

Ketiga, QRIS berkontribusi pada pengurangan pencucian uang dan praktik kejahatan finansial. Karena semua transaksi tercatat secara elektronik, pihak berwenang dapat lebih mudah memantau dan menelusuri aliran uang, sehingga meningkatkan integritas sistem keuangan negara.

Peran Pemerintah dan Stakeholder dalam Mendukung QRIS

Pemerintah Indonesia telah berperan aktif dalam mempromosikan QRIS melalui berbagai kebijakan dan inisiatif. Salah satu upaya utama adalah memperluas akses internet dan sinyal di wilayah 3T, sehingga masyarakat di daerah terpencil dapat mengakses layanan QRIS dengan lebih mudah. Selain itu, pemerintah juga mendorong pelaku usaha untuk menerima pembayaran digital melalui insentif dan pelatihan.

Bank Indonesia, sebagai regulator, juga terus memantau dan menyesuaikan regulasi untuk memastikan keamanan dan keandalan sistem QRIS. Dengan adanya kerangka kerja yang jelas, pelaku usaha dapat lebih percaya diri dalam bertransaksi menggunakan QRIS tanpa khawatir akan risiko keamanan.

Kesimpulan: QRIS Sebagai Motor Perubahan dalam Ekonomi Indonesia

Dengan 67 juta pengguna, QRIS telah menandai tonggak penting dalam transisi ke ekonomi digital di Indonesia. Perubahan ini tidak hanya mempengaruhi pola pembayaran, tetapi juga membawa dampak positif bagi keamanan, efisiensi, dan inklusi keuangan. Meskipun masih ada tantangan di wilayah 3T, upaya bersama antara pemerintah, bank, dan pelaku usaha menunjukkan bahwa QRIS dapat menjadi solusi yang efektif untuk mengatasi keterbatasan infrastruktur digital.

QRIS kini tidak hanya sekadar metode pembayaran, melainkan juga simbol kemajuan teknologi dan integrasi sosial ekonomi di Indonesia. Dengan terus memperkuat infrastruktur digital dan meningkatkan literasi keuangan, Indonesia dapat memastikan bahwa QRIS akan terus berkembang dan menjadi bagian integral dari kehidupan sehari-hari masyarakat.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Bank Syariah Luncurkan 5 Inovasi Digital Terbaru untuk Tingkatkan Layanan Nasabah, Mulai dari Mobile Banking Canggih hingga AI Chatbot Keuangan

Bank Syariah Aladin telah meluncurkan lima inovasi digital terbaru yang bertujuan memperkuat layanan nasabah sekaligus memperluas inklusi keuangan syariah di Indonesia. Inovasi tersebut meliputi mobile banking canggih, AI chatbot keuangan, serta layanan tabungan dan deposito yang terintegrasi dengan berbagai kebutuhan harian nasabah.

Mobile Banking Canggih: Menjangkau Nasabah di Setiap Sudut

Dengan fitur mobile banking yang kini lebih user-friendly, nasabah dapat mengakses semua produk dan layanan bank melalui aplikasi smartphone. Fitur ini mendukung transaksi rutin seperti pembayaran tagihan, pembelian pulsa, paket data, serta pengisian e‑wallet. Selain itu, nasabah juga dapat melakukan donasi dan transaksi kebutuhan lain tanpa harus datang ke kantor cabang.

Mobile banking ini juga terintegrasi dengan produk tabungan khusus, seperti tabungan untuk tujuan finansial melalui Ala Impian dan tabungan qurban. Nasabah dapat menabung secara otomatis atau manual, dan memantau saldo serta perkembangan tabungan secara real‑time. Fitur ini memberi kemudahan bagi nasabah yang hidup serba cepat dan ingin mengelola keuangan secara digital.

AI Chatbot Keuangan: Layanan 24/7 yang Responsif

Bank Aladin kini memperkenalkan AI chatbot yang dapat menjawab pertanyaan nasabah kapan saja. Chatbot ini dapat membantu nasabah dalam proses pembukaan rekening, pengajuan pinjaman, atau pencarian produk yang sesuai kebutuhan. Dengan kemampuan bahasa Indonesia yang natural, chatbot ini memudahkan nasabah tanpa perlu menunggu antrian di kantor cabang.

Selain itu, AI chatbot dapat memproses transaksi sederhana seperti transfer antar rekening, pembayaran tagihan, dan pembelian pulsa. Nasabah hanya perlu berinteraksi melalui chat, sehingga proses transaksi menjadi lebih cepat dan efisien. Keberadaan chatbot ini juga menambah nilai tambah bagi nasabah yang mengutamakan kenyamanan dan kecepatan layanan.

Tabungan Umrah dan Deposito: Solusi Keuangan yang Tepat Waktu

Produk tabungan umrah dan deposito melalui Ala Deposito dirancang untuk memenuhi kebutuhan nasabah yang memiliki tujuan keuangan tertentu. Tabungan umrah membantu nasabah menabung secara teratur untuk biaya perjalanan ke Tanah Suci, sementara deposito menawarkan tingkat pengembalian yang menarik bagi nasabah yang ingin menabung jangka panjang.

Produk-produk ini dapat diakses melalui aplikasi mobile banking, sehingga nasabah dapat memantau saldo dan jadwal jatuh tempo dengan mudah. Keunggulan lainnya adalah fleksibilitas penarikan, sehingga nasabah tidak terbebani oleh batasan waktu tertentu.

Bank as a Service (BaaS) dan Ekosistem Mitra Strategis

Bank Aladin mendorong inklusi keuangan syariah melalui layanan Bank as a Service (BaaS). Layanan ini memungkinkan kapabilitas perbankan dan layanan keuangan syariah diintegrasikan ke dalam ekosistem dan platform digital mitra strategis. Dengan BaaS, perusahaan fintech atau platform digital dapat menawarkan layanan perbankan syariah tanpa harus membangun infrastruktur sendiri.

Pengembangan ekosistem ini juga diperkuat melalui jaringan mitra strategis Alfa Group. Alfa Group memiliki lebih dari 25.000 gerai di seluruh Indonesia, yang memungkinkan layanan perbankan syariah hadir lebih dekat dengan masyarakat. Melalui gerai-gerai ini, nasabah dapat melakukan transaksi fisik seperti penarikan tunai, pembayaran tagihan, atau pembelian pulsa, sekaligus menikmati layanan digital yang terintegrasi.

Strategi Menghubungkan Kapabilitas Digital dengan Akses Fisik

Strategi Bank Aladin Syariah berfokus pada sinergi antara kapabilitas digital dan akses fisik di pelosok Indonesia. Pendekatan ini memungkinkan layanan keuangan syariah menjangkau masyarakat yang belum terlayani oleh bank konvensional. Dengan menggabungkan layanan digital yang inovatif dan gerai fisik yang luas, nasabah dapat menikmati kemudahan transaksi kapan saja dan di mana saja.

Menurut Direktur Bank Aladin Syariah, Arief Satrio Putra, perusahaan memperkuat kapabilitas digital sekaligus membangun ekosistem layanan yang terhubung dengan kebutuhan masyarakat. Ia menekankan bahwa sampai kuartal II‑2026, bank telah melayani lebih dari 3,9 juta nasabah terdaftar. Skala ini menjadi peluang sekaligus tanggung jawab untuk terus memperluas akses dan menghadirkan layanan keuangan syariah yang semakin mudah dijangkau, relevan dengan kebutuhan masyarakat, dan memberikan manfaat yang signifikan.

Dampak Inovasi pada Nasabah dan Ekonomi Syariah

Inovasi digital ini diharapkan dapat meningkatkan partisipasi nasabah dalam sistem keuangan syariah. Dengan akses yang lebih mudah dan layanan yang lebih cepat, nasabah dapat mengelola keuangan mereka secara lebih efisien. Hal ini juga mendorong pertumbuhan ekonomi syariah karena lebih banyak transaksi yang dapat tercatat secara digital, sehingga meningkatkan transparansi dan kepercayaan publik.

Selain itu, kolaborasi dengan Alfa Group memperluas jangkauan layanan ke daerah terpencil. Nasabah di daerah yang sebelumnya sulit dijangkau kini dapat mengakses layanan perbankan syariah melalui gerai-gerai Alfa Group, sekaligus memanfaatkan aplikasi mobile banking untuk transaksi tambahan. Dampak ini tidak hanya meningkatkan inklusi keuangan tetapi juga mendukung pembangunan ekonomi daerah dengan memfasilitasi aliran dana yang lebih lancar.

Kesimpulan: Inovasi Digital sebagai Pilar Pertumbuhan Keuangan Syariah

Bank Aladin Syariah telah menunjukkan komitmen kuat dalam memperkuat kapabilitas digital sekaligus memperluas ekosistem layanan keuangan syariah. Layanan mobile banking, AI chatbot, produk tabungan dan deposito, serta BaaS yang terintegrasi dengan jaringan gerai Alfa Group membentuk fondasi yang kokoh untuk menjangkau nasabah di seluruh Indonesia. Dengan strategi ini, bank tidak hanya memenuhi kebutuhan nasabah yang semakin modern tetapi juga berkontribusi pada pertumbuhan ekonomi syariah yang inklusif dan berkelanjutan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.