Subsidi Rp 3 Juta untuk Jemaah Haji, BPIH 2027 Naik Jadi Rp 98 Juta dan Bipih Turun Jadi Rp 54 Juta, Apa Dampaknya bagi Calon Jamaah?

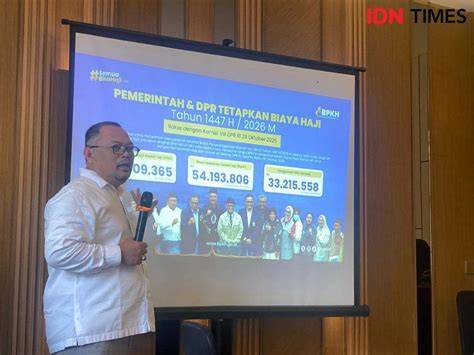
Subsidi Rp 3 Juta untuk Jemaah Haji menjadi sorotan utama setelah pengumuman Presiden Prabowo Subianto di ruang rapat Komisi VIII DPR, menandai perubahan signifikan pada biaya haji 2027. Pemerintah dan DPR telah menyepakati Biaya Penyelenggaraan Ibadah Haji (BPIH) 2027 sebesar Rp98.466.351,35, sementara Biaya Perjalanan Ibadah Haji (Bipih) ditetapkan Rp54.648.825. Namun, yang paling menarik perhatian adalah tambahan subsidi Rp 3 juta per jemaah haji yang akan menurunkan beban biaya bagi para calon jamaah.

Proses Persetujuan Biaya Haji 2027 di DPR

Rapat Komisi VIII DPR di Gedung DPR RI, Jakarta Pusat, pada Rabu (7/10/2026) menjadi panggung utama bagi keputusan ini. Wakil Ketua DPR Sufmi Dasco Ahmad memimpin diskusi, meminta persetujuan fraksi-fraksi DPR dan pemerintah. Anggota DPR bersetuju, dan Menteri Haji dan Umrah Irfan Yusuf mengonfirmasi kesiapan pemerintah. Setelah kesepakatan, Dasco mengumumkan bahwa Presiden Prabowo Subianto memberikan subsidi Rp 3 juta per jemaah haji, menambah lapisan dukungan finansial bagi calon jamaah.

Detail Biaya Penyelenggaraan Ibadah Haji (BPIH) dan Biaya Perjalanan Ibadah Haji (Bipih)

BPIH 2027 sebesar Rp98.466.351,35 mencakup seluruh biaya penyelenggaraan ibadah haji di Tanah Suci, termasuk akomodasi, transportasi internal, dan fasilitas pendukung. Bipih, yaitu biaya yang ditanggung calon jemaah haji, ditetapkan Rp54.648.825. Perbedaan antara BPIH dan Bipih mencerminkan kontribusi negara dalam menutupi sebagian biaya penyelenggaraan, sehingga beban langsung pada jemaah menjadi lebih ringan.

Subsidi Rp 3 Juta untuk Jemaah Haji: Mekanisme dan Rencana Pengeluaran

Subsidi Rp 3 juta per jemaah haji diambil dari komponen BPIH untuk dalam negeri. Menurut Dasco, komponen BPIH rata-rata untuk jemaah dalam negeri sebesar Rp5.643.945,28. Dengan subsidi pemerintah sebesar Rp3 juta, komponen BPIH per jemaah rata-rata setelah subsidi menjadi Rp2.643.945,28. Subsidi ini akan langsung dialokasikan kepada calon jemaah haji, mengurangi biaya yang harus mereka bayar secara pribadi.

Kenapa Subsidi Rp 3 Juta untuk Jemaah Haji Penting bagi Pencari Ibadah

Subsidi Rp 3 Juta untuk Jemaah Haji memberikan dampak positif bagi calon jamaah, terutama bagi mereka yang berasal dari lapisan ekonomi menengah ke bawah. Dengan mengurangi beban biaya hingga 54% dari biaya perjalanan, subsidi ini memungkinkan lebih banyak orang untuk melaksanakan ibadah haji. Selain itu, subsidi ini juga menstimulasi ekonomi lokal di wilayah penyelenggaraan haji, karena peningkatan permintaan akan layanan logistik dan pariwisata.

Potensi Dampak Sosial dan Ekonomi

Subsidi Rp 3 Juta untuk Jemaah Haji dapat meningkatkan partisipasi jamaah, yang pada gilirannya dapat memperkuat solidaritas sosial dan nilai keagamaan. Dari sisi ekonomi, peningkatan jumlah jamaah berarti peningkatan pendapatan bagi penyedia jasa transportasi, penginapan, dan kuliner di daerah tujuan. Selain itu, subsidi ini dapat menurunkan tekanan keuangan pada keluarga calon jamaah, yang seringkali mengorbankan tabungan dan investasi pribadi untuk biaya haji.

Implikasi bagi Pemerintah dan Anggaran Negara

Subsidi Rp 3 Juta untuk Jemaah Haji menambah beban anggaran negara sebesar total Rp3 juta dikali jumlah calon jamaah. Namun, pemerintah menilai bahwa investasi ini sepadan dengan manfaat sosial dan ekonomi jangka panjang. Dengan menurunkan biaya bagi calon jamaah, pemerintah berharap akan tercipta momentum positif dalam bidang kebijakan sosial dan pembangunan masyarakat.

Reaksi Masyarakat dan Calon Jemaah

Reaksi publik terhadap subsidi ini umumnya positif. Banyak calon jemaah menyambut baik pengurangan beban biaya, sementara masyarakat luas menganggapnya sebagai bentuk perhatian pemerintah terhadap kebutuhan spiritual rakyat. Namun, beberapa pihak juga menanyakan transparansi dan mekanisme distribusi subsidi, menuntut akuntabilitas dalam pelaksanaan program ini.

Langkah Selanjutnya: Implementasi dan Monitoring

Setelah persetujuan, langkah berikutnya adalah implementasi subsidi. Pemerintah akan bekerja sama dengan lembaga penyelenggara haji untuk memastikan alokasi dana yang tepat sasaran. Monitoring dan evaluasi akan dilakukan secara berkala untuk menilai efektivitas subsidi dan menyesuaikan kebijakan bila diperlukan.

Kesimpulan: Subsidi Rp 3 Juta untuk Jemaah Haji Sebagai Langkah Strategis

Subsidi Rp 3 Juta untuk Jemaah Haji menandai langkah strategis pemerintah dalam mempermudah akses ibadah bagi masyarakat. Dengan menurunkan beban biaya, subsidi ini tidak hanya membantu calon jamaah melaksanakan haji, tetapi juga menstimulasi pertumbuhan ekonomi lokal dan memperkuat nilai keagamaan. Implementasi yang transparan dan akuntabel akan menjadi kunci keberhasilan program ini, menjadikan haji 2027 lebih inklusif dan berkelanjutan.

Disclaimer: This article was automatically rewritten by AI based on source: https://lampung.tribunnews.com/lampung/1220031/jemaah-haji-akan-disubsidi-rp3-juta-bpih-2027-disepakati-rp98-juta-dan-bipih-rp54-juta, without altering the facts of the original article.
BRI Prioritas Luncurkan Reksa Dana Praktis lewat BRImo, Nasabah Kini Bisa Investasi Cerdas Tanpa Ribet dalam Hitungan Menit

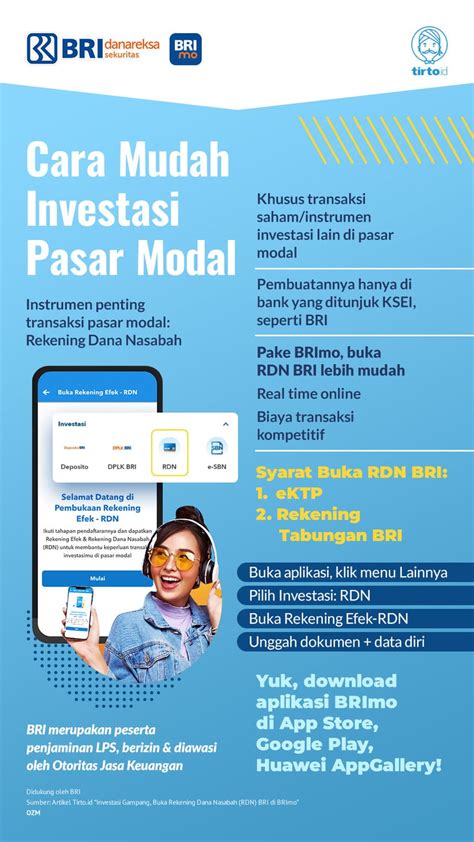
BRI Prioritas kini menegaskan komitmennya dalam mempermudah nasabahnya berinvestasi melalui aplikasi BRImo, dengan meluncurkan fitur reksa dana praktis. Inovasi ini memungkinkan para pelanggan BRI Prioritas untuk menanamkan dana di pasar modal tanpa harus melalui prosedur yang rumit.

Reksa Dana Praktis: Langkah BRI Prioritas Menuju Investasi Digital

Reksa dana, sebagai wadah pengumpulan dana investor untuk diinvestasikan ke portofolio efek, telah menjadi salah satu instrumen yang populer di kalangan investor pemula maupun berpengalaman. BRI Prioritas, dengan dukungan teknologi BRImo, memudahkan nasabahnya membeli reksa dana praktis secara digital. Proses ini tidak memerlukan penanganan satu per satu saham atau obligasi, sehingga menurunkan hambatan bagi mereka yang belum familiar dengan dunia investasi.

Dengan fitur ini, nasabah BRI Prioritas dapat mengakses berbagai pilihan reksa dana melalui antarmuka aplikasi yang intuitif. Setelah login, pengguna cukup memilih produk yang diinginkan, menentukan jumlah investasi, dan menekan tombol konfirmasi. Seluruh transaksi kemudian diselesaikan dalam hitungan menit, menjadikan investasi lebih fleksibel dan responsif terhadap perubahan pasar.

Otoritas Jasa Keuangan (OJK) mencatat bahwa pada Senin (7/9/2026) jumlah investor pasar modal domestik mencapai 31,14 juta. Angka ini menegaskan bahwa minat terhadap investasi semakin meluas. BRI Prioritas, melalui BRImo, turut berperan dalam menjembatani masyarakat dengan peluang investasi yang lebih mudah diakses.

Manfaat Praktis bagi Nasabah BRI Prioritas

Fitur reksa dana praktis tidak hanya menyederhanakan proses pembelian, tetapi juga menawarkan fleksibilitas dalam pengelolaan dana. Nasabah BRI Prioritas dapat menyesuaikan tujuan investasi, apakah untuk jangka pendek, menengah, atau panjang. Dengan demikian, mereka dapat menyesuaikan strategi investasi dengan kebutuhan likuiditas dan toleransi risiko masing-masing.

Selain itu, BRI Prioritas memberikan akses ke berbagai jenis reksa dana, mulai dari yang berfokus pada saham, obligasi, hingga reksa dana campuran. Hal ini memungkinkan nasabah untuk membangun portofolio yang seimbang sesuai dengan profil risiko mereka. Dalam konteks investasi, diversifikasi menjadi kunci untuk mengurangi volatilitas dan meningkatkan potensi return.

Keunggulan lain dari reksa dana praktis adalah kemudahan monitoring. Melalui BRImo, nasabah BRI Prioritas dapat memantau kinerja investasi secara real-time, melihat pergerakan nilai aset bersih (NAV) dan laporan kinerja periodik. Informasi ini membantu nasabah membuat keputusan investasi yang lebih terinformasi.

Dampak Sosial dan Ekonomi dari Inovasi BRI Prioritas

Dengan mempermudah akses investasi, BRI Prioritas berkontribusi pada peningkatan literasi keuangan di masyarakat. Nasabah yang sebelumnya tidak memiliki pengalaman dalam berinvestasi kini dapat belajar tentang pasar modal melalui penggunaan aplikasi yang sederhana. Hal ini dapat meningkatkan kesadaran akan pentingnya menabung dan berinvestasi sebagai bagian dari perencanaan finansial jangka panjang.

Di sisi ekonomi, peningkatan partisipasi investor domestik dapat menstimulasi pertumbuhan pasar modal. Lebih banyak dana yang masuk ke reksa dana berarti lebih banyak modal tersedia untuk perusahaan-perusahaan yang membutuhkan dana investasi. Ini dapat mempercepat proses pembangunan infrastruktur dan pengembangan usaha kecil menengah.

Selain itu, inovasi ini juga mendorong kompetisi di antara lembaga keuangan. Dengan menawarkan layanan digital yang terintegrasi, BRI Prioritas menekan biaya transaksi dan meningkatkan efisiensi operasional. Hal ini dapat menurunkan biaya investasi bagi nasabah, sehingga mereka dapat memperoleh return yang lebih baik dari dana yang dikelola.

Strategi BRI Prioritas untuk Menjadi Pionir Investasi Digital

BRI Prioritas tidak hanya berhenti pada peluncuran reksa dana praktis. Lembaga ini juga terus memperluas ekosistem digitalnya dengan menambahkan fitur-fitur edukasi dan konsultasi investasi. Melalui tutorial, webinar, dan artikel edukatif, nasabah dapat memahami konsep dasar investasi, risiko, dan strategi diversifikasi.

Selain itu, BRI Prioritas mengintegrasikan sistem keamanan yang canggih untuk melindungi data nasabah. Dengan enkripsi data dan otentikasi dua faktor, keamanan transaksi dijamin, sehingga nasabah dapat berinvestasi dengan tenang.

Kesimpulan: Investasi Cerdas Menjadi Lebih Mudah dengan BRI Prioritas

Peluncuran reksa dana praktis lewat BRImo menandai langkah signifikan BRI Prioritas dalam memfasilitasi investasi digital bagi masyarakat. Dengan proses yang cepat, antarmuka yang user-friendly, dan akses ke berbagai produk reksa dana, nasabah BRI Prioritas kini dapat menanamkan dana secara cerdas tanpa ribet. Inovasi ini tidak hanya memperkuat posisi BRI Prioritas sebagai pemimpin layanan perbankan digital, tetapi juga mendukung pertumbuhan ekonomi dan literasi keuangan di Indonesia.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/serius/nasabah-bri-prioritas-bisa-beli-reksa-dana-praktis-lewat-brimo-investasi-cerdas-jadi-makin-gampang-261007q.html, without altering the facts of the original article.
IHSG turun 1,88% ke 6.031,28, rekor penurunan lemas terbaru yang membuat investor gemetar di Bursa Indonesia

IHSG turun 1,88% ke 6.031,28, rekor penurunan lemas terbaru yang membuat investor gemetar di Bursa Indonesia.

Pergerakan Pasar di Hari Kamis, 8 Oktober 2026

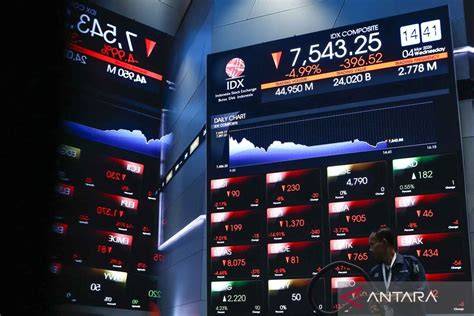
Dalam sesi perdagangan Kamis, 8 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) kembali gagal mempertahankan laju positifnya meski dibuka menguat. Awalnya, indeks menanjak ke level 6.154,97 saat sesi pembukaan, namun seketika harus tersungkur di teritori merah saat sesi penutupan. Laju penguatan IHSG hanya berlangsung sesaat sebelum pasar kembali melemah.

Data perdagangan Bursa Efek Indonesia (BEI) menunjukkan bahwa IHSG dibuka di level 6.155,22 pada sesi pembukaan. Namun, tekanan mulai terasa sejak 20 menit pertama perdagangan. Puncaknya terjadi pada pukul 09.30 WIB ketika indeks mulai rontok dan masuk teritori merah. Selama sesi I, pasar modal Indonesia bergerak melemah, menutup dengan IHSG di level 6.097,40.

Memulai sesi siang, laju IHSG tetap tak berubah dan malah semakin melemah. Selang 30 menit setelah pembukaan sesi II, indeks kembali melemah ke level 6.095,45. Hingga penutupan perdagangan, indeks hampir tidak mampu lagi terangkat ke zona hijau. Akhirnya, IHSG menutup dengan melemah 115,40 poin, setara 1,88%, ke level 6.031,28.

Volume Transaksi dan Nilai Perdagangan

Volume transaksi pada hari tersebut mencapai 575,55 juta saham. Nilai transaksi menembus Rp12,63 triliun dari frekuensi perdagangan sebanyak 1,93 juta kali. Data ini menunjukkan bahwa meski indeks turun, volume perdagangan tetap tinggi, menandakan aktivitas pasar yang masih aktif meski dalam kondisi negatif.

Performa Sektoral yang Berbeda-beda

Di tengah lantai bursa yang memerah hampir sepanjang perdagangan, dua indeks sektoral masih mencatat kenaikan. Indeks sektor transportasi menguat 1,03%, sementara sektor kesehatan naik 0,69%. Sebaliknya, koreksi tajam terjadi pada indeks sektor energi yang turun hingga 2,77%, diikuti industri dengan penurunan 2,25% dan industri dasar 1,??% (data terakhir tidak lengkap).

Alasan di Balik Penurunan IHSG

Penurunan IHSG pada hari itu dapat dihubungkan dengan beberapa faktor yang memengaruhi sentimen investor. Pertama, ketidakpastian global terkait dinamika ekonomi makro, termasuk kebijakan moneter di negara besar, dapat memicu kekhawatiran tentang pertumbuhan ekonomi Indonesia. Kedua, tekanan pada sektor energi, yang mencerminkan ketidakpastian harga komoditas, berkontribusi pada penurunan indeks sektoral. Ketiga, volatilitas pasar global dapat memengaruhi persepsi risiko, sehingga investor cenderung menarik modal ke aset yang dianggap lebih aman.

Dampak Terhadap Investor dan Pasar Modal

Penurunan 1,88% pada IHSG menimbulkan dampak signifikan bagi investor. Pertama, portofolio yang terdiversifikasi mungkin mengalami penurunan nilai secara keseluruhan, sehingga mempengaruhi eksposur risiko. Kedua, volatilitas yang tinggi dapat meningkatkan ketidakpastian bagi pelaku pasar, sehingga keputusan investasi menjadi lebih berhati-hati. Ketiga, penurunan ini dapat memicu penyesuaian strategi alokasi aset, di mana investor mungkin mempertimbangkan diversifikasi ke sektor yang lebih stabil atau aset alternatif.

Reaksi dan Langkah Selanjutnya

Para analis pasar menilai bahwa pasar masih berada dalam fase koreksi. Mereka menyarankan agar investor tetap memantau perkembangan kebijakan moneter dan kondisi makroekonomi global. Selain itu, diversifikasi portofolio dan pengelolaan risiko menjadi kunci dalam menghadapi volatilitas yang masih tinggi. Investor juga diingatkan untuk tidak terburu-buru mengambil keputusan berdasarkan fluktuasi jangka pendek, melainkan mempertimbangkan perspektif jangka panjang.

Kesimpulan

IHSG turun 1,88% ke 6.031,28, menandai rekor penurunan lemas terbaru yang membuat investor gemetar di Bursa Indonesia. Pergerakan pasar pada hari Kamis menunjukkan bahwa meski indeks terbuka menguat, tekanan pasar segera membuatnya rontok dan menutup di zona merah. Volume transaksi tetap tinggi, menandakan aktivitas pasar yang aktif meski dalam kondisi negatif. Performa sektoral bervariasi, dengan sektor transportasi dan kesehatan tetap menguat, sementara energi, industri, dan industri dasar mencatat penurunan tajam. Penurunan ini dipengaruhi oleh ketidakpastian global, tekanan pada sektor energi, dan volatilitas pasar global. Dampaknya terasa bagi investor dalam hal penurunan nilai portofolio, peningkatan volatilitas, dan kebutuhan untuk menyesuaikan strategi alokasi aset. Investor disarankan untuk memantau perkembangan kebijakan moneter dan kondisi makroekonomi global, serta tetap fokus pada diversifikasi dan pengelolaan risiko dalam menghadapi volatilitas pasar.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.dream.co.id/ekonomi/rontok-188-ihsg-terkulai-lemas-ke-level-603128-261008q.html, without altering the facts of the original article.
RI Target Miliki 5 Bank Syariah Jumbo pada 2027, Analisis Bocoran Ini Ungkap Strategi Finansial Baru dan Pengaruhnya pada Industri Perbankan Nasional

Target Indonesia memiliki lima bank syariah jumbo pada 2027 menjadi sorotan utama kebijakan perbankan syariah nasional. Rencana ini dipaparkan oleh Otoritas Jasa Keuangan (OJK) dalam acara peluncuran Roadmap Pengembangan & Penguatan Perbankan Indonesia (RP3I) yang berlangsung di Bali pada 2 Oktober 2026. Menteri Keuangan dan pejabat OJK menegaskan bahwa inisiatif ini merupakan bagian integral dari upaya memperkuat industri perbankan syariah di tanah air.

Perkembangan Strategis Menuju Lima Bank Syariah Jumbo

Di dalam pidato tersebut, Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, mengungkapkan bahwa proses menuju terbentuknya lima bank syariah berskala besar sudah berjalan. Ia menyatakan bahwa “saya ingin melihat ada lima bank yang paling tidak dekat dengan BSI, dan itu sedang mengarah ke sana.” Target ini diharapkan dapat terealisasi paling lambat pada 2027, meskipun ada kemungkinan pencapaian lebih cepat pada 2026.

Dian menjelaskan bahwa pembentukan bank syariah berskala besar dapat ditempuh melalui beberapa skema, di antaranya konversi penuh bank konvensional menjadi bank syariah, serta pemisahan unit usaha syariah atau spin‑off. OJK menempatkan perhatian khusus pada skala usaha bank syariah yang lahir dari proses spin‑off. Jika ukuran unit hasil pemisahan terlalu kecil, bank tersebut akan diarahkan untuk melakukan konsolidasi guna mencapai skala usaha yang lebih kuat.

OJK menegaskan bahwa tujuan akhir adalah memiliki lima entitas yang tidak hanya memenuhi kriteria skala usaha, tetapi juga mampu bersaing secara kompetitif di pasar. Dalam konteks ini, PT Bank Syariah Indonesia Tbk (BSI) menjadi tolok ukur utama, karena skala usaha BSI sudah mendekati definisi jumbo. Oleh karena itu, bank-bank yang akan dibentuk harus dapat menyesuaikan diri dengan standar tersebut.

Manfaat Strategi Penguatan Perbankan Syariah Nasional

Penguatan lima bank syariah jumbo diharapkan membawa dampak signifikan bagi sektor keuangan. Pertama, dengan skala usaha yang lebih besar, bank-bank ini dapat menyediakan layanan keuangan syariah secara lebih luas dan efisien. Hal ini akan memperkuat posisi Indonesia sebagai salah satu pasar perbankan syariah terkemuka di Asia Tenggara.

Kedua, keberadaan bank-bank jumbo dapat meningkatkan akses ke produk keuangan syariah bagi masyarakat, termasuk mikro, kecil, dan menengah. Dengan jaringan yang lebih luas, produk-produk seperti mudharabah, murabahah, dan ijarah dapat disebarluaskan ke daerah-daerah yang sebelumnya sulit dijangkau.

Ketiga, strategi ini dapat menstimulasi inovasi dalam produk dan layanan keuangan syariah. Kompetisi antar bank besar akan mendorong pengembangan solusi digital, seperti aplikasi mobile banking yang lebih canggih, serta layanan keuangan berbasis teknologi blockchain untuk transparansi dan keamanan transaksi.

Impak pada Industri Perbankan Konvensional dan Regulasi OJK

Inisiatif ini juga berdampak pada industri perbankan konvensional. Konversi penuh bank konvensional menjadi bank syariah menuntut perubahan struktural dalam tata kelola, manajemen risiko, serta kepatuhan terhadap prinsip-prinsip syariah. OJK harus memastikan bahwa proses konversi berjalan transparan dan tidak menimbulkan risiko sistemik bagi stabilitas keuangan.

OJK menegaskan pentingnya konsolidasi unit syariah yang terlalu kecil. Dengan menggabungkan unit-unit tersebut, OJK berharap dapat mengurangi fragmentasi dan meningkatkan efisiensi operasional. Regulasi yang mendukung akan memfasilitasi proses konsolidasi ini, termasuk penilaian risiko, penyesuaian struktur modal, dan pengawasan yang lebih ketat.

Selain itu, kebijakan ini menuntut peningkatan kapasitas sumber daya manusia di sektor perbankan syariah. Pekerja harus memiliki pemahaman mendalam tentang prinsip-prinsip syariah, serta kemampuan mengelola produk dan layanan yang sesuai. Oleh karena itu, OJK kemungkinan akan memperkuat program pelatihan dan sertifikasi bagi tenaga kerja di sektor ini.

Proses Implementasi dan Tantangan yang Dihadapi

Implementasi target lima bank syariah jumbo memerlukan koordinasi lintas lembaga, termasuk OJK, Bank Indonesia, serta kementerian keuangan. Salah satu tantangan utama adalah memastikan bahwa proses konversi dan spin‑off tidak mengganggu stabilitas sistem keuangan. Oleh karena itu, OJK akan melakukan evaluasi risiko secara berkala dan menetapkan batasan-batasan tertentu bagi bank yang akan bertransformasi.

Selain itu, proses konsolidasi unit syariah yang kecil menuntut sinergi antara entitas-entitas yang terlibat. Prosedur merger dan akuisisi harus disusun secara transparan, dengan memperhatikan kepentingan pemegang saham, nasabah, dan regulator. OJK akan mengawasi setiap tahapannya, mulai dari due diligence hingga pengesahan merger oleh regulator.

Adanya tekanan kompetitif juga menjadi faktor penting. Dengan lima bank syariah jumbo, persaingan di pasar akan menjadi lebih intens. Bank-bank ini harus mampu menawarkan produk yang inovatif, harga yang kompetitif, serta layanan pelanggan yang unggul. Hal ini akan mendorong peningkatan kualitas layanan secara keseluruhan di industri perbankan syariah.

Peran Teknologi dalam Mewujudkan Visi Bank Syariah Jumbo

Teknologi menjadi pilar utama dalam mencapai visi lima bank syariah jumbo. Digitalisasi proses operasional, penggunaan big data untuk analisis kredit, serta penerapan fintech syariah akan mempercepat pertumbuhan dan memperluas jangkauan layanan. Bank-bank syariah yang besar akan memiliki kapasitas untuk berinvestasi dalam infrastruktur teknologi yang memadai, sehingga dapat menanggapi kebutuhan nasabah secara real time.

Penggunaan teknologi blockchain juga dapat meningkatkan transparansi transaksi, memperkecil risiko fraud, dan memperkuat kepercayaan nasabah. Dengan memanfaatkan smart contracts, bank dapat memastikan bahwa setiap transaksi mematuhi prinsip syariah secara otomatis.

Kesimpulan: Menatap Masa Depan Perbankan Syariah di Indonesia

Target OJK untuk memiliki lima bank syariah jumbo pada 2027 menandai langkah strategis dalam memperkuat industri perbankan syariah

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/syariah/20261004075812-29-773108/ri-bakal-punya-5-bank-syariah-jumbo-pada-2027-ini-bocorannya, without altering the facts of the original article.
Emas Antam vs Galeri24 vs UBS: Analisis Lengkap Perbandingan Harga, Likuiditas, dan Keamanan Investasi untuk Investor 2026

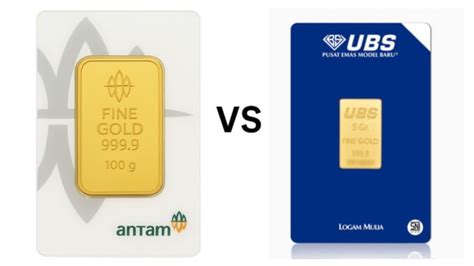
Emas Antam, Galeri24, dan UBS menjadi tiga pilihan utama bagi investor yang ingin memulai atau menambah portofolio emas di tahun 2026. Masing‑masing menawarkan batangan dengan kemurnian 99,99 %, namun perbedaan terletak pada produsen, sertifikat, ukuran, harga, serta mekanisme jual‑beli. Artikel ini mengulas secara lengkap perbandingan antara ketiganya, menilai likuiditas, keamanan, dan nilai tambah bagi investor.

Produsen dan Jaringan Distribusi

Emas Antam diproduksi oleh PT Aneka Tambang Tbk (Antam), perusahaan milik negara yang sudah lama beroperasi di sektor pertambangan. Dengan jaringan distribusi nasional, Antam menempatkan gerai penjualan emas di berbagai kota, termasuk gerai di Malang, Jawa Timur yang sering menjadi sorotan media. Produksi Antam didukung oleh infrastruktur pertambangan yang kuat, sehingga pasokan batangan dapat dipenuhi secara konsisten.

Galeri24 merupakan produk PT Pegadaian Galeri Dua Empat, anak perusahaan PT Pegadaian. Sebagai lembaga keuangan milik pemerintah, Pegadaian memiliki jaringan gerai yang luas, terutama di daerah pedesaan dan kota kecil. Hal ini memudahkan investor kecil untuk membeli emas melalui cabang Pegadaian tanpa perlu mengunjungi pusat kota. Selain itu, Pegadaian juga menawarkan layanan penukaran dan penjualan kembali secara cepat.

Emas UBS diproduksi oleh PT Untung Bersama Sejahtera, perusahaan swasta berbasis di Surabaya yang dikenal sebagai produsen perhiasan. UBS memanfaatkan keahlian manufaktur perhiasan untuk menghasilkan batangan emas dengan kualitas tinggi. Namun, jaringan distribusi UBS lebih terbatas dibandingkan Antam dan Pegadaian, sehingga investor biasanya membeli melalui dealer resmi atau platform online yang bekerja sama dengan UBS.

Sistem Sertifikasi dan Verifikasi Keaslian

Ketiga produk emas memiliki sertifikat resmi, namun proses verifikasi keaslian berbeda. Antam menyediakan sertifikat resmi yang dapat diverifikasi melalui portal online Antam. Investor dapat memeriksa nomor sertifikat untuk memastikan keaslian dan berat batangan. Galeri24 juga menyediakan sertifikat, namun biasanya disertai kode QR yang dapat dipindai melalui aplikasi Pegadaian. UBS menawarkan sertifikat fisik yang dapat diverifikasi melalui website resmi PT Untung Bersama Sejahtera. Perbedaan ini memengaruhi kenyamanan investor dalam memeriksa keaslian produk.

Ukuran dan Harga Batangan

Ukuran batangan Antam dan Galeri24 biasanya tersedia dalam berat 5 gram, 10 gram, dan 25 gram, sedangkan UBS menawarkan variasi 5 gram, 10 gram, dan 50 gram. Perbedaan ukuran ini memberi fleksibilitas bagi investor dengan budget berbeda. Harga batangan juga bervariasi sedikit, tergantung pada margin distributor dan biaya transportasi. Secara umum, harga Antam dan Galeri24 cenderung lebih kompetitif karena dukungan pemerintah, sedangkan UBS sedikit lebih mahal karena statusnya sebagai perusahaan swasta.

Likuiditas Pasar dan Kemudahan Penjualan Kembali

Likuiditas emas Antam tinggi, karena jaringan distribusi nasional dan kepercayaan publik terhadap perusahaan milik negara. Investor dapat menjual kembali batangan Antam melalui gerai Antam atau pasar sekunder yang sudah terstruktur. Galeri24 juga menawarkan likuiditas tinggi, terutama di daerah pedesaan di mana Pegadaian memiliki kehadiran kuat. Penjualan kembali melalui cabang Pegadaian biasanya dapat dilakukan dalam satu hari kerja, memudahkan investor yang membutuhkan likuiditas cepat.

UBS, meskipun memiliki kualitas emas yang sama, memiliki likuiditas yang lebih rendah dibandingkan dua pesaingnya. Penjualan kembali biasanya memerlukan proses verifikasi yang lebih lama, karena distributor UBS tidak memiliki jaringan gerai sebesar Antam atau Pegadaian. Investor yang menginginkan likuiditas tinggi mungkin akan lebih memilih Antam atau Galeri24.

Keamanan Investasi dan Perlindungan Konsumen

Emas Antam dan Galeri24 dilindungi oleh regulasi pemerintah, termasuk perlindungan konsumen dan jaminan keamanan transaksi. PT Antam sebagai perusahaan milik negara memiliki kebijakan transparansi tinggi, sedangkan PT Pegadaian memiliki mekanisme pengaduan konsumen yang terintegrasi dengan sistem keuangan nasional. Investor dapat menuntut ganti rugi atau klaim jika terjadi penyimpangan.

UBS, sebagai perusahaan swasta, juga mematuhi regulasi pasar modal, namun tingkat perlindungan konsumen tidak sekuat perusahaan milik negara. Investor harus lebih berhati-hati dalam memeriksa sertifikat dan melakukan verifikasi keaslian sebelum melakukan transaksi. Meskipun demikian, keaslian batangan UBS dapat diverifikasi melalui situs resmi dan kode QR, sehingga risiko penipuan dapat diminimalkan.

Dampak Harga Emas Global dan Nilai Tukar Rupiah

Harga emas di pasar global dipengaruhi oleh faktor ekonomi makro, suku bunga, dan ketidakpastian politik. Di Indonesia, nilai tukar rupiah terhadap dolar juga berperan penting. Ketiganya, Antam, Galeri24, dan UBS, menyesuaikan harga batangan mereka dengan fluktuasi harga emas dunia dan nilai tukar. Investor harus memperhatikan timing pembelian, karena perubahan kecil dalam nilai tukar dapat memengaruhi biaya investasi secara signifikan.

Strategi Investasi untuk Investor 2026

Investor yang baru memulai dapat memanfaatkan keunggulan masing-masing produk. Jika prioritas utama adalah likuiditas dan kemudahan verifikasi, Antam atau Galeri24 menjadi pilihan utama. Bagi investor yang memiliki akses ke dealer UBS dan ingin memanfaatkan jaringan perhiasan, UBS dapat dipertimbangkan, terutama jika investor menginginkan ukuran batangan lebih besar (50 gram) untuk diversifikasi.

Strategi diversifikasi juga penting. Memiliki portofolio emas dari ketiga produsen dapat menurunkan risiko terkait satu produsen tertentu. Selain itu, membeli batangan dalam ukuran kecil (5 gram) memungkinkan investor menyesuaikan pembelian dengan ketersediaan dana, sementara ukuran lebih besar (25 gram atau 50 gram) dapat menghasilkan diskon harga per gram.

Kesimpulan

Emas Antam, Galeri24, dan UBS menawarkan produk batangan dengan kemurnian 99,99 %, namun perbedaan signifikan ada pada produsen, sistem sertifikasi, ukuran,

Disclaimer: This article was automatically rewritten by AI based on source: https://www.antaranews.com/berita/5770432/emas-antam-galeri24-dan-ubs-apa-bedanya, without altering the facts of the original article.
7 Tips Investasi Emas untuk Pemula, Gen Z Wajib Tahu! Mulai Dari Tabungan Mikro Hingga Platform Digital, Hindari Risiko Umum

Investasi emas menjadi topik hangat di kalangan generasi muda, khususnya Gen Z yang kini lebih cenderung memanfaatkan platform digital untuk menanamkan uang. Dengan harga emas yang terus berfluktuasi, banyak yang bertanya-tanya bagaimana memulai investasi emas secara bertahap dan aman. Artikel ini menguraikan tujuh tips penting bagi pemula, mulai dari memanfaatkan tabungan mikro hingga memilih layanan digital, serta cara menghindari risiko umum.

Menentukan Tujuan Investasi Emas

Langkah pertama dalam investasi emas adalah menetapkan tujuan yang jelas. Apakah Anda menabung untuk jangka panjang, mempersiapkan dana rumah, biaya pendidikan, atau sekadar membiasakan diri menabung? Tujuan ini akan memandu seberapa besar alokasi dana dan strategi pembelian. Otoritas Jasa Keuangan (OJK) menekankan pentingnya mengenali profil dan tujuan investasi sebelum memilih produk, sehingga keputusan tidak semata-mata karena tren atau hype di media sosial.

Gunakan Dana Khusus Investasi

Investasi emas sebaiknya dilakukan dengan dana yang sudah dialokasikan khusus untuk investasi, bukan uang kebutuhan sehari-hari. Menggunakan uang untuk makan, tagihan, atau cicilan dapat menurunkan kestabilan keuangan Anda. Memisahkan dana investasi membantu menjaga konsistensi dan meminimalkan risiko likuiditas yang tidak terencana.

Manfaatkan Tabungan Mikro Emas

Berbeda dengan tradisional membeli batangan emas dalam jumlah besar, kini tersedia layanan tabungan mikro emas. Dengan nominal yang lebih kecil, Anda dapat menambah koleksi emas secara bertahap. Konsep ini cocok bagi Gen Z yang sering menggunakan aplikasi keuangan dan mencari cara menabung yang fleksibel. Tabungan mikro juga memungkinkan Anda menyesuaikan jumlah pembelian sesuai ketersediaan dana bulanan.

Platform Digital: Cara Mudah Memantau Investasi

Teknologi telah mempermudah proses pembelian dan pemantauan emas. Melalui aplikasi atau situs web, Anda dapat membeli emas secara online, memantau harga real-time, dan mengelola portofolio dengan satu klik. Platform digital biasanya menawarkan fitur keamanan tambahan, seperti verifikasi dua langkah, serta laporan transaksi yang memudahkan pencatatan.

Perhatikan Biaya dan Keamanan Transaksi

Setiap platform digital atau penyedia layanan emas memiliki struktur biaya yang berbeda. Biaya transaksi, penyimpanan, dan penarikan bisa memengaruhi keuntungan bersih Anda. Selalu bandingkan biaya antar penyedia dan pastikan transparansi biaya. Selain itu, pastikan platform yang Anda pilih memiliki sertifikasi keamanan, sehingga aset Anda terlindungi dari potensi pencurian atau penipuan.

Pahami Risiko Fluktuasi Harga

Meskipun emas sering dianggap sebagai aset aman, harga emas tetap berfluktuasi. Faktor ekonomi global, inflasi, dan kebijakan moneter dapat memengaruhi nilai emas. Untuk meminimalkan dampak fluktuasi, pertimbangkan diversifikasi investasi, misalnya dengan menambahkan aset lain seperti reksa dana atau saham. Dengan diversifikasi, risiko terdistribusi sehingga tidak sepenuhnya bergantung pada harga emas.

Jangan Terjebak di Harga Tinggi

Harga emas dapat naik atau turun secara signifikan dalam jangka pendek. Investasi emas yang sukses biasanya melibatkan pembelian dalam jangka panjang. Jika Anda membeli saat harga tinggi, risiko kerugian sementara meningkat. Oleh karena itu, gunakan strategi beli secara bertahap (dollar-cost averaging) untuk menurunkan rata-rata harga pembelian. Pendekatan ini membantu mengurangi efek volatilitas pasar.

Selalu Update dengan Informasi Terbaru

Pasar emas dipengaruhi oleh berita ekonomi, kebijakan pemerintah, dan peristiwa global. Memantau berita terkini membantu Anda membuat keputusan investasi yang lebih terinformasi. Mengikuti sumber informasi yang kredibel dan tidak terpengaruh oleh rumor dapat mencegah keputusan impulsif yang berdampak negatif pada portofolio.

Kesimpulan: Investasi Emas yang Bijaksana untuk Gen Z

Investasi emas bagi pemula, terutama Gen Z, kini lebih mudah berkat layanan tabungan mikro dan platform digital. Namun, kesuksesan tidak datang dari sekadar membeli emas saat harga tinggi. Menentukan tujuan, menggunakan dana khusus investasi, memanfaatkan platform digital dengan bijak, memperhatikan biaya, memahami risiko fluktuasi, dan menghindari keputusan impulsif adalah kunci. Dengan mengikuti tujuh tips ini, Anda dapat memulai perjalanan investasi emas dengan lebih terstruktur dan aman, serta menghindari risiko umum yang sering menjerat pemula.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.antaranews.com/berita/5773234/7-tips-investasi-emas-bagi-pemula-gen-z-harus-tau, without altering the facts of the original article.
Pasar Kesehatan RI Melaju 12% Tahun Ini, Pemerintah Jadi Pembeli Terbesar dan Dorong Pertumbuhan Ekspor Produk Medis

Pasar Kesehatan RI melaju dengan laju 12% pada tahun ini, menandai pertumbuhan signifikan yang dipicu oleh peran pemerintah sebagai pembeli terbesar dan dorongan ekspor produk medis.

Perkembangan Pasar Kesehatan RI di Tahun 2026

Pada acara Health Summit 2026 yang diselenggarakan oleh CNBC Indonesia, Direktur Ketahanan Farmasi dan Alat Kesehatan Kementerian Kesehatan, Wenny Indriasari, menegaskan bahwa pasar kesehatan di Indonesia terus menunjukkan pertumbuhan yang kuat. Ia menyebutkan bahwa total belanja kesehatan pada tahun 2025 mencapai Rp664 triliun, meningkat 17,7% dibandingkan tahun 2020. Angka ini menunjukkan bahwa pasar kesehatan RI tidak hanya stabil, tetapi juga berkembang seiring meningkatnya kebutuhan layanan kesehatan masyarakat.

Wenny menekankan bahwa pemerintah menjadi pembeli terbesar di sektor ini, terutama melalui pembiayaan program Jaminan Kesehatan Nasional (JKN). Belanja pemerintah dalam komponen JKN meningkat drastis dari Rp93,6 triliun pada 2020 menjadi Rp206,5 triliun pada 2025. Sementara belanja kesehatan pemerintah daerah tetap stabil di kisaran Rp140 triliun hingga Rp150 triliun, menunjukkan konsistensi investasi di tingkat lokal.

Perkembangan ini juga mencerminkan bahwa pasar kesehatan RI semakin menarik bagi produsen dan pengekspor produk medis. Pertumbuhan 12% pada tahun ini menandakan adanya potensi besar bagi industri medis Indonesia untuk memperluas pangsa pasar domestik dan menembus pasar internasional.

Peran Pemerintah Sebagai Pembeli Utama Pasar Kesehatan RI

Pemerintah, melalui JKN, memainkan peran kunci dalam menstimulasi pasar kesehatan RI. Dengan belanja pemerintah yang meningkat secara signifikan, sektor kesehatan mendapat dorongan finansial yang kuat. Investasi ini tidak hanya meningkatkan akses layanan kesehatan bagi masyarakat, tetapi juga menciptakan permintaan yang stabil bagi produk farmasi dan alat kesehatan.

Belanja pemerintah yang meningkat juga memacu inovasi dalam bidang farmasi dan peralatan medis. Ketika pemerintah menjadi pembeli utama, produsen diharuskan untuk meningkatkan kualitas dan efisiensi produk agar memenuhi standar nasional. Hal ini mendorong terciptanya produk-produk medis yang lebih canggih dan kompetitif di pasar global.

Dampak Pertumbuhan Pasar Kesehatan RI pada Ekspor Produk Medis

Dengan pertumbuhan pasar kesehatan RI yang kuat, ekspor produk medis Indonesia juga mengalami dorongan positif. Pemerintah tidak hanya berfokus pada peningkatan belanja dalam negeri, tetapi juga mendukung ekspor melalui kebijakan yang memudahkan akses pasar luar negeri. Ekspor produk medis menjadi salah satu pendorong utama peningkatan nilai tambah industri kesehatan di Indonesia.

Ekspor produk medis membawa manfaat ganda bagi ekonomi nasional. Pertama, meningkatkan pendapatan negara melalui penerimaan devisa. Kedua, memperkuat posisi Indonesia sebagai produsen alat kesehatan yang kompetitif di pasar global. Pertumbuhan 12% pada tahun ini menunjukkan bahwa pasar kesehatan RI tidak hanya menguntungkan secara domestik, tetapi juga memiliki potensi ekspor yang signifikan.

Potensi Pasar Kesehatan RI untuk Investor dan Pelaku Industri

Pasar kesehatan RI yang terus tumbuh menawarkan peluang bagi investor dan pelaku industri. Dengan belanja pemerintah yang terus meningkat, ada peluang bagi perusahaan farmasi dan alat kesehatan untuk memperluas jaringan distribusi dan memperkuat posisi pasar. Selain itu, adanya dukungan kebijakan pemerintah untuk ekspor produk medis membuka pintu bagi perusahaan lokal untuk memasuki pasar internasional.

Pemerintah juga dapat meningkatkan daya tarik investasi dengan memperkuat regulasi dan mempermudah proses perizinan. Hal ini akan memudahkan perusahaan asing dan domestik untuk masuk ke pasar kesehatan RI, menciptakan sinergi yang menguntungkan bagi semua pihak.

Kesimpulan: Pasar Kesehatan RI sebagai Motor Pertumbuhan Ekonomi

Pasar Kesehatan RI menunjukkan pertumbuhan yang solid, dengan peningkatan 12% pada tahun ini. Peran pemerintah sebagai pembeli terbesar melalui JKN dan kebijakan yang mendukung ekspor produk medis menjadi pendorong utama. Pertumbuhan ini tidak hanya meningkatkan akses layanan kesehatan bagi masyarakat, tetapi juga membuka peluang bagi industri medis Indonesia untuk berkembang secara global.

Dengan dukungan kebijakan, inovasi produk, dan pasar ekspor yang berkembang, pasar kesehatan RI berpotensi menjadi motor pertumbuhan ekonomi yang signifikan. Investasi di sektor ini akan membawa manfaat jangka panjang bagi negara, baik dalam hal peningkatan pendapatan devisa maupun peningkatan kualitas layanan kesehatan bagi masyarakat.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20261008152217-33-774464/pasar-kesehatan-ri-terus-tumbuh-pemerintah-jadi-pembeli-terbesar, without altering the facts of the original article.
Fed Peringatkan Risiko Inflasi Tinggi, Pasar Kripto Dihantam Ketidakpastian Besar Menyusul Kebijakan Moneter Baru

Fed Peringatkan Risiko Inflasi Tinggi menambah ketidakpastian di pasar kripto, ketika Federal Reserve (The Fed) memutuskan kenaikan suku bunga acuan menjadi 3,75%-4,00% pada rapat 15-16 September 2026. Keputusan ini menandai langkah tegas dalam upaya menstabilkan inflasi yang masih di atas target 2%.

Konteks Kebijakan Moneter Baru

Catatan Federal Open Market Committee (FOMC) yang dirilis 7 Oktober 2026 merangkum rapat yang berlangsung dua hari penuh. Mayoritas pejabat The Fed menilai masih ada kemungkinan kenaikan suku bunga satu kali lagi hingga akhir tahun, mengingat inflasi tetap tinggi. Namun, keputusan selanjutnya tetap terbuka dan bergantung pada perkembangan data ekonomi, dinamika geopolitik, dan keseimbangan risiko. Dalam catatan tersebut, tidak ada indikasi bahwa suku bunga akan dipertahankan dalam jangka panjang, sehingga para pelaku pasar harus tetap waspada terhadap potensi perubahan.

Para pejabat Fed menekankan bahwa meski perekonomian AS masih tumbuh solid, kondisi pasar tenaga kerja relatif stabil menjelang rapat FOMC berikutnya pada 27-28 Oktober. Meskipun pertumbuhan ekonomi terlihat kuat, risiko inflasi masih menjadi perhatian utama. Oleh karena itu, The Fed tetap menilai bahwa kebijakan suku bunga harus fleksibel, menyesuaikan dengan data ekonomi yang terus berubah.

Pengaruh Terhadap Pasar Kripto

Fed Peringatkan Risiko Inflasi Tinggi membawa dampak signifikan pada pasar kripto, di mana dinamika tidak hanya dipengaruhi oleh suku bunga saja. Chief Marketing Officer Indodax, Aloysia Dian, menegaskan bahwa pergerakan aset kripto dipengaruhi banyak faktor: likuiditas global, kondisi ekonomi, regulasi, dan dinamika masing-masing aset. Karena itu, investor perlu melihat konteks yang lebih luas dan tidak bertumpu pada satu indikator ekonomi.

Setelah keputusan suku bunga, pasar kripto merespons dengan volatilitas tinggi. Ketidakpastian mengenai apakah The Fed akan melakukan kenaikan suku bunga tambahan menyebabkan likuiditas global berfluktuasi. Ketika suku bunga naik, investor biasanya memindahkan dana ke aset dengan risiko lebih rendah, seperti obligasi pemerintah, sehingga likuiditas yang tersedia untuk pasar kripto berkurang. Hal ini dapat menekan harga aset kripto, terutama yang dianggap spekulatif.

Selain itu, kebijakan moneter yang ketat dapat memperkuat dolar AS, yang sering kali berbanding terbalik dengan harga kripto. Ketika dolar menguat, investor cenderung mengurangi eksposur mereka pada aset non-dolar, termasuk bitcoin dan altcoin. Pada periode ini, volatilitas harga kripto meningkat, menambah ketidakpastian bagi investor yang menilai risiko dan potensi imbal hasil.

Risiko Inflasi Tinggi dan Likuiditas Global

Fed Peringatkan Risiko Inflasi Tinggi menekankan bahwa inflasi yang tidak terkendali dapat menurunkan daya beli konsumen, memaksa bank sentral untuk menaikkan suku bunga lebih agresif. Kenaikan suku bunga ini berdampak pada biaya pinjaman bagi perusahaan dan konsumen, yang pada gilirannya dapat memperlambat pertumbuhan ekonomi. Ketika pertumbuhan ekonomi melambat, investor cenderung mencari aset aman, mengurangi aliran dana ke pasar kripto.

Likuiditas global menjadi faktor kunci dalam memandu pergerakan pasar kripto. Ketika suku bunga naik, dana likuiditas beralih ke instrumen berisiko lebih rendah, sehingga likuiditas yang tersisa untuk pasar kripto menjadi terbatas. Hal ini dapat memperbesar volatilitas, karena harga kripto sangat dipengaruhi oleh arus masuk dan keluar dana. Investor harus memperhatikan dinamika likuiditas ini, karena dapat memicu pergerakan harga yang tajam dalam waktu singkat.

Regulasi dan Dinamika Aset Kripto

Selain faktor ekonomi, regulasi juga memegang peranan penting dalam menentukan arah pasar kripto. Perubahan kebijakan pemerintah, baik di AS maupun di negara lain, dapat memengaruhi persepsi risiko dan peluang bagi investor. Meskipun catatan FOMC tidak secara langsung membahas regulasi kripto, keputusan suku bunga dapat memicu perubahan kebijakan fiskal yang berdampak pada regulasi aset digital.

Pergerakan aset kripto juga dipengaruhi oleh dinamika masing-masing aset. Beberapa kripto, seperti bitcoin, sering dianggap sebagai “safe haven” di antara aset digital, sementara altcoin lainnya lebih sensitif terhadap sentimen pasar. Ketika suku bunga naik, investor mungkin memilih untuk beralih ke aset kripto yang lebih stabil, sementara altcoin yang lebih spekulatif dapat mengalami penurunan nilai yang lebih tajam.

Strategi Investor di Tengah Ketidakpastian

Di tengah situasi ini, investor perlu mengadopsi strategi diversifikasi yang kuat. Mengingat ketidakpastian yang dihasilkan oleh Fed Peringatkan Risiko Inflasi Tinggi, diversifikasi ke aset lain yang tidak terpengaruh secara langsung oleh suku bunga dapat membantu mengurangi risiko. Selain itu, memantau indikator ekonomi lain seperti tingkat pengangguran, indeks harga konsumen, dan data produksi industri dapat memberikan wawasan tambahan tentang arah ekonomi.

Investor juga disarankan untuk memanfaatkan likuiditas global secara bijaksana. Saat likuiditas berkurang, aliran dana ke pasar kripto menjadi lebih terbatas, sehingga harga dapat bergerak lebih cepat. Menyimpan sebagian dana dalam aset likuid dapat membantu mengurangi risiko volatilitas yang tajam. Selalu memperhatikan kondisi pasar global dan kebijakan moneter akan membantu investor membuat keputusan yang lebih terinformasi.

Kesimpulan

Fed Peringatkan Risiko Inflasi Tinggi menandai fase baru dalam kebijakan moneter AS, yang membawa ketidakpastian bagi pasar kripto. Keputusan suku bunga acuan 3,75%-4,00% dan kemungkinan kenaikan suku bunga tambahan hingga akhir tahun menambah tekanan pada likuiditas global. Investor kripto harus memperhatikan dinamika ekonomi, regulasi, dan kondisi spesifik aset, serta menerapkan strategi diversifikasi yang kuat untuk menghadapi volatilitas yang meningkat. Dengan memahami hubungan antara kebijakan moneter dan pergerakan pasar kripto, para pelaku dapat membuat keputusan investasi yang lebih bijaksana di tengah ketidak

Disclaimer: This article was automatically rewritten by AI based on source: https://finance.detik.com/fintech/d-8698787/the-fed-waspadai-angka-inflasi-pasar-kripto-berisiko, without altering the facts of the original article.
BKPM Luncurkan Inisiatif Gaet Investor Kesehatan, Perkuat Regulasi dan Tawarkan Diskon Pajak untuk Proyek Medis Baru

BKPM Luncurkan Inisiatif Gaet Investor Kesehatan, Perkuat Regulasi dan Tawarkan Diskon Pajak untuk Proyek Medis Baru

Inisiatif Baru BKPM untuk Menarik Investasi di Sektor Kesehatan

BKPM Luncurkan Inisiatif Gaet Investor Kesehatan, Perkuat Regulasi dan Tawarkan Diskon Pajak untuk Proyek Medis Baru. Inisiatif ini muncul dalam rangka memperkuat ketahanan kesehatan nasional dan memacu pertumbuhan ekonomi melalui sektor kesehatan. Pada acara CNBC Indonesia Health Summit 2026, yang berlangsung pada 8 Oktober 2026, Deputi Bidang Promosi Penanaman Modal, Nurul Ichwan, memaparkan strategi investasi yang menitikberatkan pada farmasi, alat kesehatan, layanan kesehatan, serta teknologi kesehatan.

Acara Health Summit 2026: Fokus pada Pertumbuhan Investasi Kesehatan

Acara CNBC Indonesia Health Summit 2026 diadakan di Jakarta dengan tema “The Rising of Indonesia’s Healthcare Investment”. Tujuannya adalah mengupas tuntas arah dan masa depan investasi kesehatan di Indonesia, sekaligus memperkuat ketahanan kesehatan dan menjadi penggerak ekonomi nasional. Puncak diskusi menyoroti potensi sektor farmasi, alat diagnosis, kedokteran gigi, rumah sakit, klinik, dan teknologi kesehatan sebagai pendorong utama investasi.

Strategi Kebijakan Diskon Pajak dan Beban Impor

BKPM bersama Kementerian Investasi dan Hilirisasi menekankan bahwa pemerintah telah menggelontorkan kebijakan pemberian diskon pajak dan pembebasan bea impor untuk mesin industri terkait. Kebijakan ini dirancang agar investasi di bidang kesehatan menjadi lebih menarik bagi investor asing maupun domestik. Dengan mengurangi beban biaya, diharapkan perusahaan dapat memanfaatkan teknologi terbaru dan mempercepat proses produksi serta distribusi produk kesehatan.

Ruang Lingkup Investasi dalam Industri Kesehatan

Nurul Ichwan menegaskan bahwa investasi yang diharapkan meliputi empat kategori utama: industri farmasi, alat kesehatan, layanan kesehatan, dan teknologi kesehatan. Industri farmasi menjadi dominan karena peranannya dalam menyediakan obat-obatan dan vaksin. Alat kesehatan, khususnya peralatan diagnosis, menjadi fokus untuk meningkatkan kemampuan diagnostik di fasilitas kesehatan. Layanan kesehatan, termasuk rumah sakit dan klinik, menuntut investasi infrastruktur dan tenaga medis. Teknologi kesehatan, seperti aplikasi kesehatan digital, menawarkan solusi inovatif bagi peningkatan mutu layanan.

Peran Regulasi dalam Mendorong Investasi

BKPM Luncurkan Inisiatif Gaet Investor Kesehatan, Perkuat Regulasi dan Tawarkan Diskon Pajak untuk Proyek Medis Baru menekankan pentingnya regulasi yang jelas dan transparan. Regulasi yang kuat akan menciptakan lingkungan investasi yang stabil, meminimalkan risiko hukum, dan meningkatkan kepercayaan investor. Selain itu, regulasi yang mendukung inovasi akan mempercepat proses persetujuan produk, memperpendek waktu masuk pasar, dan menurunkan biaya pengembangan bagi perusahaan.

Potensi Dampak Ekonomi dan Kesehatan

Dampak positif dari inisiatif ini dapat dirasakan pada dua dimensi utama. Pertama, peningkatan investasi kesehatan akan menumbuhkan lapangan kerja di sektor kesehatan, mulai dari tenaga medis hingga tenaga produksi dan penelitian. Kedua, peningkatan kapasitas produksi farmasi dan alat kesehatan akan meningkatkan ketersediaan produk medis di pasar domestik, mengurangi ketergantungan impor, dan meningkatkan ketahanan kesehatan nasional. Investasi juga akan mempercepat adopsi teknologi kesehatan, yang pada gilirannya akan meningkatkan efisiensi layanan kesehatan dan menurunkan biaya perawatan.

Harapan Investor dan Pihak Terkait

Investor, baik lokal maupun asing, diharapkan dapat memanfaatkan kebijakan diskon pajak dan pembebasan bea impor sebagai insentif. Selain itu, adanya regulasi yang jelas akan memudahkan proses perizinan, sehingga perusahaan dapat fokus pada inovasi dan ekspansi. Pihak terkait, termasuk lembaga kesehatan dan lembaga pendidikan, diharapkan dapat berkolaborasi dalam pengembangan produk dan pelatihan tenaga kerja, sehingga menghasilkan sinergi yang berkelanjutan.

Kesimpulan: Mendorong Pertumbuhan Berkelanjutan di Sektor Kesehatan

BKPM Luncurkan Inisiatif Gaet Investor Kesehatan, Perkuat Regulasi dan Tawarkan Diskon Pajak untuk Proyek Medis Baru merupakan langkah strategis pemerintah untuk memperkuat ketahanan kesehatan dan mendorong pertumbuhan ekonomi melalui sektor kesehatan. Dengan kombinasi kebijakan fiskal, regulasi yang memadai, dan fokus pada inovasi, diharapkan investasi kesehatan akan meningkat, menciptakan lapangan kerja, dan memperkuat sistem kesehatan nasional.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20261008142158-35-774439/video-gaet-investor-kesehatan-bkpm-perkuat-regulasi–diskon-pajak, without altering the facts of the original article.

LPS Ungkap Capaian Kinerja Triwulan II 2026 dengan Pertumbuhan 27% Pendapatan, Namun Ada 5 Poin Kritik yang Membayangi Penilaian Investor

Lembaga Penjamin Simpanan (LPS) telah mempublikasikan laporan kinerja keuangan hingga Triwulan II 2026, menyoroti pertumbuhan pendapatan premi penjaminan simpanan yang signifikan. Data terbaru menunjukkan bahwa total pendapatan premi mencapai Rp9,91 triliun, mencatat kenaikan 10,39% dibandingkan periode yang sama tahun sebelumnya.

Keberhasilan ini menempatkan LPS di posisi yang kuat dalam menjaga stabilitas sistem perbankan Indonesia. Sebagai lembaga yang bertanggung jawab atas perlindungan nasabah, LPS memainkan peran kunci dalam menanggulangi risiko gagal bayar yang dapat mengganggu kepercayaan publik terhadap sistem keuangan. Dengan peningkatan pendapatan premi, LPS dapat memperkuat cadangan penjaminan, meningkatkan kapasitas menutup klaim, dan mendukung keberlanjutan layanan penjaminan.

Pendapatan Premi: Meningkat 10,39% YoY

Angka pendapatan premi Rp9,91 triliun mencerminkan pertumbuhan tahunan sebesar 10,39%. Pertumbuhan ini dihasilkan dari peningkatan volume klaim yang terjamin, serta peningkatan tarif premi yang diterapkan oleh lembaga keuangan yang bekerjasama dengan LPS. Peningkatan tarif ini biasanya disesuaikan dengan risiko dan kondisi pasar, sehingga mencerminkan adaptasi LPS terhadap dinamika ekonomi.

Dalam konteks industri perbankan, pendapatan premi menjadi indikator penting bagi investor dan regulator. Kenaikan pendapatan premi tidak hanya menandakan peningkatan aktivitas penjaminan, tetapi juga menunjukkan bahwa lembaga keuangan semakin mempercayai mekanisme penjaminan yang disediakan oleh LPS. Hal ini berpotensi mendorong lebih banyak bank untuk mengikuti program penjaminan, sehingga memperluas jangkauan perlindungan bagi nasabah.

Peran LPS dalam Menjaga Stabilitas Sistem Keuangan

LPS berfungsi sebagai garda terdepan dalam mencegah dampak negatif dari kegagalan bank. Dengan menanggung risiko penjaminan simpanan, LPS memastikan bahwa nasabah tidak kehilangan dana mereka secara tiba-tiba. Ini sangat penting di tengah ketidakpastian ekonomi, di mana fluktuasi pasar dapat memicu kepercayaan publik terhadap lembaga keuangan.

Selain itu, LPS juga berperan dalam mengelola cadangan penjaminan. Cadangan ini harus cukup besar untuk menutup klaim yang mungkin terjadi. Peningkatan pendapatan premi membantu LPS memperkuat cadangan ini, sehingga meningkatkan kapasitas menutup klaim yang lebih besar jika diperlukan. Dengan cadangan yang kuat, LPS dapat menjaga keberlanjutan program penjaminan, bahkan dalam kondisi krisis.

Dampak Pertumbuhan Pendapatan Premi bagi Investor

Investor yang menilai kinerja LPS biasanya memperhatikan indikator keuangan seperti pendapatan premi, rasio klaim terhadap premi, dan pertumbuhan cadangan. Peningkatan pendapatan premi sebesar 10,39% menunjukkan bahwa LPS mampu mengelola risiko secara efektif dan menjaga kepercayaan investor. Hal ini dapat meningkatkan nilai pasar LPS, meskipun LPS bukan entitas publik yang terdaftar di bursa.

Namun, pertumbuhan pendapatan premi juga menimbulkan beberapa pertanyaan bagi para analis. Salah satu pertimbangan adalah bagaimana LPS akan mengalokasikan pendapatan tambahan tersebut. Apakah akan digunakan untuk memperluas program penjaminan, meningkatkan infrastruktur teknologi, atau menambah cadangan? Jawaban atas pertanyaan ini dapat mempengaruhi persepsi investor tentang strategi jangka panjang LPS.

5 Poin Kritik yang Membayangi Penilaian Investor

Walaupun data pendapatan premi menunjukkan pertumbuhan positif, terdapat beberapa aspek yang masih menjadi perhatian bagi investor. Berikut lima poin kritik yang sering muncul dalam penilaian kinerja LPS:

1. **Ketergantungan pada Sektor Perbankan** – LPS masih sangat tergantung pada pendapatan dari sektor perbankan. Ketika kondisi ekonomi menurun, volume klaim dapat meningkat, mengurangi margin keuntungan.

2. **Rasio Klaim terhadap Premi** – Meskipun pendapatan premi meningkat, rasio klaim terhadap premi juga perlu dipantau. Jika klaim meningkat lebih cepat, LPS dapat mengalami tekanan likuiditas.

3. **Cadangan Penjaminan** – Kebutuhan cadangan terus bertambah seiring peningkatan klaim. Investor menilai apakah cadangan yang ada cukup untuk menutup risiko yang mungkin terjadi di masa depan.

4. **Regulasi dan Kebijakan Pemerintah** – Kebijakan pemerintah terkait penjaminan simpanan dapat mempengaruhi pendapatan LPS. Perubahan regulasi dapat menambah beban atau mengurangi pendapatan.

5. **Inovasi Teknologi** – Di era digital, LPS perlu memperkuat sistem IT untuk memproses klaim secara efisien. Keterlambatan dalam adopsi teknologi dapat mempengaruhi kepuasan nasabah dan biaya operasional.

Konsekuensi Jangka Panjang bagi LPS

Jika LPS dapat menanggulangi kelima poin kritik tersebut, maka potensi pertumbuhan pendapatan premi dapat meningkat secara berkelanjutan. Dengan cadangan yang kuat dan sistem penjaminan yang efisien, LPS akan lebih mampu menanggapi krisis finansial. Hal ini akan memperkuat kepercayaan publik terhadap lembaga keuangan dan meminimalkan risiko sistemik.

Di sisi lain, kegagalan dalam mengatasi kritik tersebut dapat menurunkan kepercayaan investor dan nasabah. Misalnya, jika rasio klaim terhadap premi terus meningkat, LPS mungkin harus menurunkan tarif premi, yang dapat memengaruhi pendapatan. Atau jika cadangan tidak cukup, LPS mungkin tidak dapat menutup klaim besar, yang dapat menimbulkan krisis kepercayaan.

Kesimpulan: LPS Menjadi Pilar Kepercayaan Nasabah

Pemeriksaan kinerja keuangan LPS hingga Triwulan II 2026 menunjukkan bahwa lembaga ini berhasil meningkatkan pendapatan premi sebesar 10,39% YoY. Peningkatan ini menandakan bahwa LPS mampu mengelola risiko penjaminan dengan baik dan

Disclaimer: This article was automatically rewritten by AI based on source: https://finance.detik.com/infografis/d-8698912/lps-beberkan-capaian-kinerja-sepanjang-triwulan-ii-2026, without altering the facts of the original article.