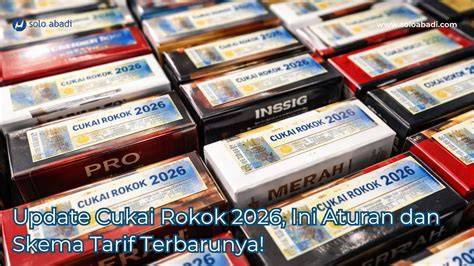
Skandal Cukai Mengguncang Industri: Mengapa Rokok dan Alkohol Dijadikan Target Utama Pemerintah, Dampaknya Bagi Konsumen

Skandal Cukai telah mengguncang industri rokok dan alkohol di Indonesia, menyoroti bagaimana pemerintah menggunakan pungutan ini sebagai alat penerimaan negara sekaligus pengendalian konsumsi barang yang perlu diawasi.

Asal Usul dan Dasar Hukum Cukai

Di Indonesia, cukai merupakan salah satu instrumen penerimaan negara sekaligus alat untuk mengendalikan konsumsi barang yang penggunaannya perlu diawasi. Cukai diberlakukan pada barang-barang tertentu yang memenuhi kriteria khusus, berbeda dari pajak yang dikenakan secara luas atas penghasilan, konsumsi, atau transaksi. Dasar hukumnya adalah Undang-Undang Nomor 11 Tahun 1995 tentang Cukai, yang telah diubah melalui Undang-Undang Nomor 39 Tahun 2007 dan Undang-Undang Nomor 7 Tahun 20.

Direktorat Jenderal Bea dan Cukai menjelaskan bahwa cukai adalah pungutan negara yang dikenakan terhadap barang-barang tertentu dengan sifat atau karakteristik yang ditetapkan dalam undang-undang. Pemerintah menetapkan jenis barang kena cukai dengan mempertimbangkan dampaknya terhadap masyarakat, lingkungan, serta kepentingan negara. Rokok dan minuman beralkohol menjadi dua contoh paling dikenal.

Rokok dan Alkohol: Fokus Utama Pemerintah

Keduanya dikenai cukai bukan semata-mata karena dianggap sebagai barang mewah, melainkan karena konsumsinya memiliki konsekuensi kesehatan dan sosial yang perlu diperhitungkan dalam kebijakan publik. Saat membeli rokok atau minuman beralkohol, konsumen tidak hanya membayar harga barang dan biaya distribusi. Di dalam harga produk tersebut terdapat pungutan negara berupa cukai.

Hal ini menegaskan bahwa cukai berfungsi ganda: pertama, sebagai sumber pendapatan negara; kedua, sebagai mekanisme pengendalian konsumsi barang yang dapat menimbulkan dampak negatif bagi kesehatan masyarakat dan lingkungan. Dengan demikian, pemerintah menargetkan rokok dan alkohol sebagai barang kena cukai utama.

Peran Cukai dalam Menjaga Kesehatan Masyarakat

Penggunaan cukai pada rokok dan alkohol didorong oleh fakta bahwa kedua produk ini memiliki dampak kesehatan yang signifikan. Merokok terkait dengan berbagai penyakit kronis, sementara konsumsi alkohol dapat menimbulkan masalah sosial dan kesehatan. Dengan menambah beban cukai, pemerintah berusaha menurunkan tingkat konsumsi dan meminimalkan dampak negatifnya.

Selain itu, cukai juga membantu menutupi biaya layanan kesehatan yang diderita akibat penyakit terkait rokok dan alkohol. Penerimaan dari cukai dapat dialokasikan untuk program-program kesehatan dan pencegahan penyakit, sehingga menciptakan siklus positif antara penerimaan negara dan peningkatan kesehatan publik.

Dampak Ekonomi bagi Konsumen dan Industri

Pengaruh cukai terhadap harga akhir produk membuat konsumen membayar lebih tinggi. Hal ini dapat menurunkan daya beli konsumen terhadap produk rokok dan alkohol, serta mendorong pergeseran preferensi ke produk alternatif yang lebih murah. Namun, bagi produsen, cukai menambah beban produksi yang harus dipertimbangkan dalam strategi harga.

Industri rokok dan alkohol menghadapi tantangan dalam menyesuaikan model bisnisnya. Beberapa produsen mungkin mengalihkan biaya cukai ke konsumen, sementara yang lain dapat berinovasi dengan produk yang lebih murah atau menurunkan volume produksi. Perubahan ini dapat mempengaruhi rantai pasokan, distribusi, dan lapangan kerja di sektor terkait.

Kontroversi dan Skandal Cukai

Skandal Cukai muncul ketika publik mengetahui adanya praktik-praktik tidak transparan dalam penetapan tarif cukai. Terkait dengan rokok dan alkohol, ada dugaan bahwa tarif cukai tidak selalu mencerminkan biaya produksi dan dampak kesehatan yang sebenarnya. Hal ini menimbulkan ketidakpercayaan publik terhadap kebijakan fiskal pemerintah.

Selain itu, skandal ini juga menyoroti potensi penyalahgunaan dana cukai. Meskipun cukai dimaksudkan untuk mendukung program kesehatan, ada indikasi bahwa sebagian dana tidak dialokasikan sesuai tujuan. Ini memperkuat kebutuhan akan pengawasan dan transparansi yang lebih baik dalam pengelolaan penerimaan cukai.

Reaksi Masyarakat dan Sektor Terkait

Reaksi masyarakat terhadap skandal cukai sangat beragam. Beberapa pihak menuntut penegakan hukum dan audit independen atas pengelolaan penerimaan cukai. Sementara itu, industri rokok dan alkohol menekankan pentingnya cukai sebagai alat pengendalian konsumsi, sekaligus meminta kebijakan yang adil dan transparan.

Organisasi kesehatan masyarakat menyerukan agar pemerintah memperkuat regulasi dan meningkatkan penegakan hukum agar cukai dapat berfungsi secara optimal. Mereka menyoroti bahwa cukai harus digunakan secara proporsional untuk mengurangi dampak kesehatan dan sosial yang disebabkan oleh rokok dan alkohol.

Upaya Reformasi dan Transparansi

Untuk mengatasi skandal cukai, pemerintah perlu melakukan reformasi kebijakan fiskal. Hal ini melibatkan peninjauan tarif cukai berdasarkan data kesehatan, biaya produksi, dan dampak sosial. Selain itu, perlu ada mekanisme audit independen yang rutin memeriksa alokasi dana cukai, memastikan bahwa penerimaan dialokasikan sesuai tujuan kesehatan publik.

Transparansi dalam proses penetapan tarif cukai juga menjadi kunci. Pemerintah dapat membuka data tarif dan alokasi dana cukai secara publik, sehingga masyarakat dapat memahami bagaimana pungutan tersebut bekerja. Hal ini akan memperkuat kepercayaan publik terhadap kebijakan fiskal dan mendorong partisipasi masyarakat dalam pengawasan.

Kesimpulan

Skandal Cukai menggambarkan kompleksitas hubungan antara kebijakan fiskal, kesehatan masyarakat, dan industri. Rokok dan alkohol menjadi target utama pemerintah karena dampak kesehatan dan sosial yang signifikan. Namun, penerapan cukai harus didukung oleh transparansi dan akuntabilitas agar dapat mencapai tujuan pengendalian konsumsi sekaligus meningkatkan penerimaan negara.

Dengan reformasi kebijakan, audit independen, dan keterbukaan data, pemerintah dapat memastikan bahwa cukai berfungsi secara optimal, meminimalkan dampak negatif bagi konsumen, dan meningkatkan kesehatan publik.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.dream.co.id/news/apa-itu-cukai-dan-barang-apa-saja-yang-dikenai-ini-alasan-rokok-dan-alkohol-jadi-objek-cukai-2611133.html, without altering the facts of the original article.
10 Kebiasaan Mematikan yang Bikin Sulit Menjadi Kaya, Tinggalkan Sekarang Sebelum Terlambat

Berbagai kebiasaan sehari‑harinya dapat menekan potensi keuangan seseorang, dan banyak orang tidak menyadari betapa besar dampak negatifnya. Dalam konteks ini, penting bagi setiap individu yang bercita‑baya menjadi kaya untuk meninjau ulang perilaku mereka dan mengidentifikasi kebiasaan yang harus segera dihilangkan.

Pengeluaran Berulang yang Tidak Perlu

Kebiasaan menghabiskan uang untuk layanan berlangganan yang jarang dipakai atau tidak pernah dibuka adalah salah satu penyebab utama menurunkan kekayaan. Meskipun nominalnya kecil, akumulasi biaya berlangganan bulanan dapat memakan sebagian besar pendapatan bersih. Meninjau setiap langganan dan memutuskan yang tidak lagi relevan membantu mengalihkan dana ke tabungan atau investasi.

Menunda Pembayaran Utang

Menunda pembayaran utang, baik kredit konsumen maupun pinjaman, menambah beban bunga yang signifikan. Ketika bunga terus bertambah, total kewajiban menjadi lebih tinggi dari nilai pokok awal. Melunasi utang secara tepat waktu mengurangi beban bunga dan mempercepat kebebasan finansial.

Belanja Impulsif di Toko atau Online

Belanja tanpa rencana, terutama untuk barang non‑esensial, sering kali memicu pengeluaran yang tidak terduga. Kebiasaan ini menurunkan disiplin pengelolaan keuangan dan mengganggu alokasi dana untuk tujuan jangka panjang. Menetapkan daftar belanja dan mematuhi anggaran dapat mengurangi frekuensi pembelian impulsif.

Kurangnya Dana Darurat

Tanpa dana darurat, kejadian tak terduga seperti kehilangan pekerjaan atau biaya medis dapat memaksa seseorang untuk menggunakan pinjaman atau mengurangi tabungan. Dana darurat yang memadai, biasanya setara dengan tiga hingga enam bulan pengeluaran, memberikan jaminan keamanan finansial.

Investasi di Produk Berisiko Tinggi Tanpa Penelitian

Berinvestasi di instrumen berisiko tinggi tanpa pemahaman mendalam dapat menyebabkan kerugian besar. Sebaliknya, diversifikasi portofolio dan memilih produk investasi yang sesuai dengan profil risiko membantu mengamankan pertumbuhan aset.

Mengabaikan Pencatatan Keuangan

Tanpa mencatat pemasukan dan pengeluaran, sulit untuk mengetahui pola pengeluaran dan menemukan area yang dapat dipangkas. Pencatatan rutin membantu memantau arus kas dan membuat keputusan keuangan yang lebih terinformasi.

Berpola Konsumsi Makanan Cepat Saji Berulang

Frekuensi tinggi konsumsi makanan cepat saji meningkatkan biaya kesehatan jangka panjang. Selain itu, pengeluaran rutin untuk makanan tidak sehat menambah beban bulanan. Mengganti kebiasaan ini dengan masakan rumahan yang lebih sehat dapat menghemat uang dan meningkatkan kesehatan.

Menolak Peningkatan Pendapatan

Menolak peluang kenaikan gaji atau promosi karena rasa takut gagal atau ketidaknyamanan dapat membatasi pertumbuhan pendapatan. Mengambil inisiatif untuk mengembangkan keterampilan dan menuntut kenaikan gaji membantu meningkatkan penghasilan secara berkelanjutan.

Ketergantungan pada Kredit Konsumer

Penggunaan kartu kredit secara berlebihan menambah beban utang dan bunga. Menetapkan batas penggunaan kartu kredit dan mengutamakan pembayaran penuh setiap bulan dapat mengurangi risiko kebangkrutan.

Kurangnya Rencana Pensiun

Tanpa kontribusi rutin ke dana pensiun, seseorang dapat menghadapi kekurangan dana di masa tua. Memulai kontribusi awal, meskipun kecil, memungkinkan pertumbuhan aset melalui efek bunga majemuk.

Kesimpulan

Setiap kebiasaan di atas dapat mengekang potensi kekayaan seseorang. Dengan menyadari dan mengubah perilaku tersebut, individu dapat memaksimalkan alokasi pendapatan, mengurangi beban utang, dan mengarahkan dana ke investasi yang lebih menguntungkan. Menjalin kebiasaan keuangan yang sehat sejak dini menjadi langkah penting menuju kebebasan finansial dan pencapaian tujuan hidup.

Disclaimer: This article was automatically rewritten by AI based on source: 10 Kebiasaan Mematikan yang Bikin Sulit Menjadi Kaya, Tinggalkan Sekarang Sebelum Terlambat, without altering the facts of the original article.
Tabungan Ideal Usia 30, 40, dan 50 Tahun: 3 Target Finansial yang Harus Dicapai Sekarang Agar Masa Depan Lebih Aman

Tabungan Ideal Usia 30, 40, dan 50 Tahun menjadi topik hangat di kalangan perencana keuangan, karena banyak orang masih belum menyadari pentingnya menyiapkan dana darurat dan rencana pensiun sejak dini. Artikel ini menguraikan tiga target finansial utama yang harus dicapai pada usia 30, 40, dan 50, sekaligus menegaskan kenapa hal tersebut krusial bagi keamanan finansial jangka panjang.

Tabungan Ideal Usia 30: Fondasi Keamanan Finansial

Usia 30 sering dianggap sebagai titik awal di mana banyak orang memulai keluarga, membeli rumah, atau memperluas karier. Pada tahap ini, Tabungan Ideal Usia 30, 40, dan 50 Tahun menekankan kebutuhan akan dana darurat setara tiga hingga enam bulan pengeluaran bulanan. Dana ini bertindak sebagai penyangga ketika terjadi kehilangan pekerjaan, kebutuhan medis mendadak, atau kerusakan properti yang tak terduga. Tanpa dana darurat, risiko tergantung pada kredit dengan bunga tinggi meningkat secara signifikan.

Selain dana darurat, Tabungan Ideal Usia 30, 40, dan 50 Tahun juga menyarankan mulai menabung untuk pensiun pada usia 30. Meskipun masih lama sampai masa pensiun, kontribusi awal akan memanfaatkan efek bunga majemuk. Misalnya, menabung 5% dari gaji bulanan dapat menghasilkan dana pensiun yang cukup besar pada usia 60, jika dikombinasikan dengan tingkat pengembalian investasi yang moderat.

Di sisi lain, Tabungan Ideal Usia 30, 40, dan 50 Tahun menyoroti pentingnya diversifikasi investasi. Memiliki portofolio yang mencakup obligasi, reksa dana saham, dan instrumen pasar uang dapat menyeimbangkan risiko dan potensi pengembalian. Diversifikasi ini juga membantu melindungi tabungan dari volatilitas pasar, yang sering kali menjadi kendala bagi tabungan jangka panjang.

Tabungan Ideal Usia 40: Memperkuat Rencana Pensiun

Usia 40 menandai fase di mana banyak orang mulai mempertimbangkan rencana pensiun secara serius. Tabungan Ideal Usia 30, 40, dan 50 Tahun menekankan pentingnya menambah kontribusi pensiun pada usia 40, karena saat ini masih ada waktu untuk memperbesar jumlah tabungan. Menambahkan 10% dari penghasilan bulanan ke dalam dana pensiun dapat menutup kekurangan yang mungkin terjadi jika hanya menabung 5% pada usia 30.

Selain itu, Tabungan Ideal Usia 30, 40, dan 50 Tahun mengingatkan tentang pentingnya meninjau ulang rencana pensiun setiap lima tahun. Perubahan karier, kenaikan gaji, atau perubahan kondisi keluarga dapat mempengaruhi kebutuhan pensiun. Menyesuaikan kontribusi dan alokasi aset secara berkala memastikan tabungan tetap relevan dengan tujuan akhir.

Tabungan Ideal Usia 40 juga mencakup perlunya menyiapkan dana pendidikan bagi anak. Meskipun tidak semua keluarga memiliki anak, bagi yang memilikinya, tabungan ini menjadi dasar untuk menutupi biaya pendidikan tinggi. Tabungan untuk pendidikan biasanya memerlukan jangka waktu menabung yang lebih lama, sehingga memulai lebih awal pada usia 40 dapat mengurangi beban finansial di masa depan.

Tabungan Ideal Usia 50: Menyiapkan Transisi ke Pensiun

Pada usia 50, Tabungan Ideal Usia 30, 40, dan 50 Tahun menyoroti transisi menuju pensiun yang semakin dekat. Pada titik ini, penting untuk memastikan bahwa tabungan pensiun sudah mencukupi untuk menutupi kebutuhan hidup selama 20–25 tahun setelah pensiun. Menggunakan simulasi perhitungan pensiun dapat membantu mengidentifikasi kekurangan dan menyesuaikan strategi menabung.

Selain pensiun, Tabungan Ideal Usia 30, 40, dan 50 Tahun menekankan perlunya menyiapkan dana kesehatan. Usia 50 biasanya menandai peningkatan risiko penyakit kronis. Menyisihkan dana khusus untuk perawatan kesehatan, asuransi tambahan, atau perawatan paliatif dapat mengurangi beban finansial di masa depan.

Tabungan Ideal Usia 50 juga mengajak untuk memanfaatkan sumber pendapatan pasif. Investasi dalam properti sewa, reksa dana dividen, atau obligasi korporasi dapat menjadi aliran pendapatan tambahan yang menstabilkan keuangan selama masa pensiun. Pendapatan pasif membantu mengurangi ketergantungan pada tabungan satu kali, sehingga memperpanjang umur dana pensiun.

Mengapa Target Finansial Ini Penting bagi Masa Depan

Tabungan Ideal Usia 30, 40, dan 50 Tahun bukan sekadar angka; mereka mewakili strategi hidup yang lebih terencana. Dengan menyiapkan dana darurat, menabung untuk pensiun, dan mengatur investasi, individu dapat menghindari stres finansial yang sering muncul ketika menghadapi situasi tak terduga.

Selain itu, tabungan yang terstruktur membantu menciptakan kebiasaan menabung secara konsisten. Kebiasaan ini, jika dijaga, dapat menumbuhkan disiplin keuangan yang berkelanjutan. Disiplin ini penting ketika menghadapi godaan pengeluaran impulsif atau keputusan investasi yang tidak matang.

Target finansial ini juga memfasilitasi perencanaan keluarga. Dengan dana yang cukup, orang tua dapat memberi kesempatan pendidikan yang lebih baik bagi anak, serta mengurangi beban psikologis terkait keuangan. Hal ini menciptakan lingkungan keluarga yang lebih stabil dan harmonis.

Strategi Praktis untuk Mencapai Target

Untuk mencapai Tabungan Ideal Usia 30, 40, dan 50 Tahun, beberapa strategi praktis dapat diimplementasikan. Pertama, otomatisasi tabungan melalui transfer bulanan ke rekening khusus dapat mengurangi risiko lupa atau menunda. Kedua, meninjau pengeluaran rutin dan mengidentifikasi area yang dapat dipangkas membantu meningkatkan alokasi dana ke tabungan.

Selanjutnya, memanfaatkan produk investasi yang sesuai profil risiko dapat mempercepat pencapaian target. Misalnya, pada usia 30, proporsi saham dalam portofolio bisa lebih tinggi karena toleransi risiko lebih besar. Pada usia 40, alokasi dapat dial

Disclaimer: This article was automatically rewritten by AI based on source: Tabungan Ideal Usia 30, 40, dan 50 Tahun: 3 Target Finansial yang Harus Dicapai Sekarang Agar Masa Depan Lebih Aman, without altering the facts of the original article.
BRI Kartu Kredit Touch Luncurkan Fitur Unlimited Cashback dan Travel Perks, Bikin Pengguna Rasakan Kebebasan Finansial Tanpa Batas

BRI Kartu Kredit Touch meluncurkan fitur Unlimited Cashback dan Travel Perks, menandai langkah strategis bank dalam memperluas layanan kartu kreditnya. Inovasi ini memberikan pengguna pengalaman finansial yang lebih bebas dan fleksibel, sekaligus memperkuat posisi BRI di pasar kartu kredit yang semakin kompetitif.

Fitur Unlimited Cashback: Menyederhanakan Pengembalian Nilai Transaksi

Unlimited Cashback, atau cashback tak terbatas, merupakan fitur yang memungkinkan pemegang kartu Touch memperoleh pengembalian dana atas setiap transaksi yang dilakukan. Berbeda dengan program cashback tradisional yang biasanya terbatas pada kategori tertentu atau plafon bulanan, fitur ini memberikan pengembalian tanpa batas. Hal ini berarti setiap kali kartu digunakan, pengguna dapat menukarkan sejumlah persentase dari nominal transaksi sebagai kredit kembali ke rekening mereka.

Konsep cashback sendiri sudah dikenal luas di industri perbankan. Biasanya, program cashback dirancang untuk menarik pelanggan dengan menawarkan persentase tertentu, misalnya 1% atau 2% dari nominal transaksi. Namun, pembatasan seringkali muncul dalam bentuk kategori khusus, seperti belanja makanan, belanja online, atau transportasi. Dengan menghilangkan batasan tersebut, BRI Touch memberikan fleksibilitas yang lebih besar kepada nasabahnya.

Fitur ini juga menyesuaikan diri dengan tren konsumen yang semakin mengutamakan kenyamanan dan kemudahan. Pengguna tidak lagi perlu memeriksa apakah transaksi mereka masuk kategori tertentu untuk mendapatkan cashback. Semua transaksi, baik belanja di supermarket, pembayaran tagihan, maupun pembelian tiket, langsung menghasilkan pengembalian dana. Ini memudahkan pengguna untuk memanfaatkan setiap transaksi sebagai peluang untuk menambah saldo.

Travel Perks: Menambah Nilai Tambah bagi Pelancong

Selain Unlimited Cashback, BRI Touch juga memperkenalkan Travel Perks. Fitur ini menawarkan berbagai keuntungan khusus bagi pelanggan yang melakukan perjalanan, baik domestik maupun internasional. Keuntungan ini dapat berupa diskon di maskapai penerbangan, hotel, penyewaan mobil, atau layanan terkait perjalanan lainnya. Dengan adanya Travel Perks, pemegang kartu Touch dapat merencanakan perjalanan dengan biaya lebih terjangkau.

Travel Perks juga mencerminkan pergeseran kebutuhan konsumen yang semakin sering melakukan perjalanan. Di era globalisasi dan digitalisasi, mobilitas menjadi bagian penting dalam kehidupan profesional maupun pribadi. Menyediakan fasilitas tambahan bagi pelancong tidak hanya meningkatkan kepuasan pelanggan, tetapi juga memperkuat loyalitas terhadap produk kartu kredit.

Dalam konteks ini, Travel Perks menjadi nilai tambah yang signifikan. Pengguna dapat mengakses layanan perjalanan dengan harga yang lebih bersahabat, sekaligus menikmati kemudahan pembayaran melalui kartu kredit. Hal ini mempermudah proses perencanaan perjalanan, karena semua biaya dapat dikelola dalam satu platform keuangan.

Dampak Terhadap Pengguna dan Pasar Kartu Kredit

Pengumuman fitur Unlimited Cashback dan Travel Perks membawa dampak yang cukup signifikan bagi pengguna BRI Touch. Pertama, nilai tambah yang ditawarkan meningkatkan daya tarik bagi nasabah potensial. Dengan tidak adanya batasan pada cashback, pengguna dapat merasakan manfaat finansial secara konsisten, tanpa harus memperhatikan kategori atau batasan tertentu.

Kedua, Travel Perks memberikan nilai tambah yang relevan bagi pengguna yang sering bepergian. Ini dapat meningkatkan kepuasan pelanggan dan memperkuat hubungan jangka panjang antara bank dan nasabah. Pengguna yang merasa dihargai cenderung tetap menggunakan produk bank tersebut, sehingga meningkatkan retensi nasabah.

Secara lebih luas, inovasi ini menandai pergeseran strategi kompetitif di industri kartu kredit. Bank-bank lain kemungkinan akan menanggapi dengan meningkatkan program rewards, cashback, atau fasilitas perjalanan. Hal ini dapat memicu persaingan sehat, yang pada akhirnya menguntungkan konsumen dengan penawaran yang lebih menarik dan kompetitif.

Strategi Pemasaran dan Penetrasi Pasar

Peluncuran fitur ini juga menunjukkan strategi pemasaran yang terfokus pada nilai tambah bagi pelanggan. Dengan menonjolkan Unlimited Cashback dan Travel Perks, BRI Touch menargetkan segmen konsumen yang aktif bertransaksi dan sering bepergian. Pendekatan ini dapat memperluas pangsa pasar, terutama di kalangan profesional muda dan keluarga yang membutuhkan fleksibilitas finansial.

Strategi pemasaran ini juga mencakup komunikasi yang jelas tentang manfaat yang dapat diperoleh. Penekanan pada “Unlimited” dalam cashback menonjolkan kebebasan finansial, sementara Travel Perks menekankan kemudahan dalam perjalanan. Kombinasi kedua elemen ini menciptakan narasi yang kuat tentang nilai tambah yang tidak dapat ditemukan pada produk kartu kredit lain.

Keunggulan Kompetitif BRI Touch

Dengan menambahkan Unlimited Cashback, BRI Touch membedakan diri dari produk kartu kredit lain yang masih menggunakan batasan tertentu. Keunggulan ini menjadi faktor penting bagi konsumen yang mengutamakan nilai tambah. Selain itu, Travel Perks menambah dimensi baru pada produk, menjadikan kartu kredit tidak hanya sebagai alat pembayaran, tetapi juga sebagai asisten perjalanan pribadi.

Keunggulan kompetitif ini dapat memperkuat posisi BRI Touch di pasar. Bank dapat menarik nasabah yang mencari solusi finansial yang lebih fleksibel dan terintegrasi dengan kebutuhan perjalanan. Dalam jangka panjang, hal ini dapat meningkatkan loyalitas nasabah dan memperkuat pangsa pasar BRI Touch.

Implikasi bagi Industri Keuangan

Peluncuran fitur ini dapat memicu perubahan dalam industri keuangan. Bank-bank lain mungkin akan memperkenalkan program serupa untuk tetap bersaing. Hal ini dapat meningkatkan inovasi dalam layanan kartu kredit, memaksa lembaga keuangan untuk terus meningkatkan produk dan layanan mereka.

Selain itu, fitur Unlimited Cashback dapat mempengaruhi perilaku konsumen dalam berbelanja. Dengan mengetahui bahwa setiap transaksi menghasilkan pengembalian dana, konsumen mungkin akan lebih cenderung menggunakan kartu kredit untuk transaksi sehari-hari. Ini dapat meningkatkan volume transaksi, yang pada gilirannya meningkatkan pendapatan bank melalui biaya transaksi.

Kesimpulan: Menyongsong Masa Depan

Disclaimer: This article was automatically rewritten by AI based on source: BRI Kartu Kredit Touch Luncurkan Fitur Unlimited Cashback dan Travel Perks, Bikin Pengguna Rasakan Kebebasan Finansial Tanpa Batas, without altering the facts of the original article.
3 Penyebab Utama Kebangkrutan Cepat Orang Kaya Menurut Warren Buffett, Data Mengguncang Dunia Finansial

Warren Buffett, salah satu investor paling berpengaruh di dunia, sering diangkat sebagai contoh kebijaksanaan keuangan. Namun, ia juga menyoroti bahwa bahkan orang kaya tidak kebal terhadap kebangkrutan. Dalam pandangannya, terdapat tiga penyebab utama yang dapat menjerat kekayaan sekaligus mengakibatkan kebangkrutan cepat bagi mereka yang dianggap aman. Artikel ini akan menguraikan ketiga faktor tersebut, menelusuri konteks umum di balik setiap penyebab, serta menjelaskan dampak yang mungkin timbul bagi para pebisnis dan investor berpengalaman.

1. Ketergantungan pada Utang Tinggi

Utang seringkali menjadi senjata dua sisi. Di satu sisi, utang dapat memperluas kapasitas investasi dan mempercepat pertumbuhan bisnis. Di sisi lain, ketika beban utang tidak terkelola dengan baik, risiko kebangkrutan meningkat secara signifikan. Bagi orang kaya, penggunaan leverage tinggi menjadi strategi umum untuk memaksimalkan pengembalian. Namun, ketika pasar bergerak melawan mereka—misalnya, terjadi penurunan tajam nilai aset atau kenaikan suku bunga—kewajiban pembayaran utang dapat menjadi beban berat.

Secara historis, banyak perusahaan besar yang mengalami keruntuhan karena utang yang tidak dapat dipenuhi. Ketika pendapatan tidak lagi cukup untuk menutupi cicilan, perusahaan harus mencari dana tambahan atau memotong biaya, yang seringkali mengarah pada penurunan nilai saham dan reputasi. Dalam konteks individu, utang yang tidak terkendali dapat memaksa pemilik aset untuk menjual properti atau menurunkan standar hidup, menurunkan nilai kekayaan bersih secara drastis.

Konsekuensi lain dari utang tinggi adalah ketergantungan pada kondisi pasar. Ketika pasar mengendur, akses ke pinjaman baru menjadi sulit, sehingga perusahaan atau individu tidak dapat menyesuaikan struktur keuangan mereka. Ini menciptakan spiral ketidakstabilan yang dapat memicu kebangkrutan dalam waktu singkat. Oleh karena itu, Buffett menekankan pentingnya menjaga rasio utang terhadap ekuitas dalam batas wajar, serta memiliki cadangan likuiditas yang memadai untuk menanggulangi krisis.

2. Kurangnya Diversifikasi Investasi

Diversifikasi adalah prinsip dasar manajemen risiko. Meskipun para investor kaya seringkali memiliki portofolio yang luas, masih ada risiko konsentrasi pada satu sektor atau aset tertentu. Ketika sektor tersebut mengalami penurunan tajam, dampaknya akan lebih besar bagi pemilik investasi yang terfokus.

Contoh klasik adalah ketika pasar properti atau teknologi mengalami resesi. Investor yang memiliki sebagian besar kekayaan dalam bentuk properti komersial atau saham teknologi dapat melihat nilai aset mereka turun drastis dalam jangka pendek. Tanpa diversifikasi ke sektor lain—misalnya, obligasi, komoditas, atau aset real estate di wilayah berbeda—kekayaan dapat tergerus secara cepat.

Selain itu, diversifikasi tidak hanya melibatkan jenis aset, tetapi juga geografis dan mata uang. Fluktuasi nilai tukar dapat mempengaruhi nilai investasi asing, sehingga menambah lapisan risiko. Dalam konteks ini, Buffett sering menekankan pentingnya memiliki “pola investasi yang seimbang” dan menghindari “kepercayaan berlebihan” pada satu peluang saja. Ketidakseimbangan ini dapat mempercepat kebangkrutan ketika kondisi pasar berubah secara tak terduga.

3. Manajemen Aset yang Tidak Efektif

Manajemen aset yang buruk mencakup keputusan investasi yang tidak didasarkan pada analisis fundamental atau tidak mempertimbangkan risiko jangka panjang. Bagi orang kaya, keputusan ini bisa berupa investasi dalam proyek yang tidak menghasilkan arus kas positif atau tidak memiliki strategi keluar yang jelas.

Ketika perusahaan atau individu tidak memiliki sistem pengawasan keuangan yang kuat, keputusan yang salah dapat menimbulkan kerugian signifikan. Misalnya, tidak memonitor cash flow secara rutin dapat menyebabkan likuiditas menipis, sementara tidak menilai risiko pasar dapat menempatkan aset pada posisi yang rentan terhadap fluktuasi harga.

Pengelolaan aset yang buruk juga dapat muncul dari kurangnya perencanaan pajak atau struktur kepemilikan yang tidak optimal. Tanpa strategi yang tepat, beban pajak dapat mengurangi keuntungan, sementara struktur kepemilikan yang kompleks dapat menambah biaya administratif dan risiko hukum. Semua faktor ini, bila tidak diatasi, dapat mempercepat proses kebangkrutan, bahkan bagi individu dengan kekayaan yang tampak melimpah.

Konsekuensi dan Dampak bagi Pasar Keuangan

Ketika para individu kaya mengalami kebangkrutan, dampaknya tidak hanya dirasakan secara pribadi. Pasar keuangan secara keseluruhan dapat merasakan efek domino. Penurunan nilai aset besar, penarikan dana dari pasar, dan penurunan kepercayaan investor dapat memperparah kondisi ekonomi. Selain itu, kebangkrutan publik dapat menurunkan sentimen pasar, mengakibatkan penurunan harga saham secara luas.

Di sisi lain, kebangkrutan cepat juga dapat memicu reformasi regulasi. Pemerintah dan lembaga pengawas dapat memperketat persyaratan keuangan, mengharuskan perusahaan untuk memiliki cadangan likuiditas yang lebih tinggi, atau memperkuat transparansi laporan keuangan. Hal ini bertujuan untuk melindungi investor dan mencegah krisis keuangan yang lebih besar di masa depan.

Namun, dampak negatifnya juga tidak dapat diabaikan. Pekerja yang tergantung pada perusahaan besar dapat kehilangan pekerjaan, dan komunitas lokal dapat merasakan dampak ekonomi yang lebih luas. Oleh karena itu, penting bagi para investor dan pengusaha untuk belajar dari contoh-contoh kebangkrutan, meskipun mereka berada di puncak kekayaan.

Bagaimana Menghindari Kebangkrutan Cepat?

Walaupun artikel ini tidak menampilkan kutipan spesifik dari

Disclaimer: This article was automatically rewritten by AI based on source: 3 Penyebab Utama Kebangkrutan Cepat Orang Kaya Menurut Warren Buffett, Data Mengguncang Dunia Finansial, without altering the facts of the original article.
Biaya Naturalisasi di ASEAN Terungkap: Indonesia Jadi Negara Paling Mahal, Malaysia Paling Murah, Simak Perbandingan Rinci dan Faktor Penentu

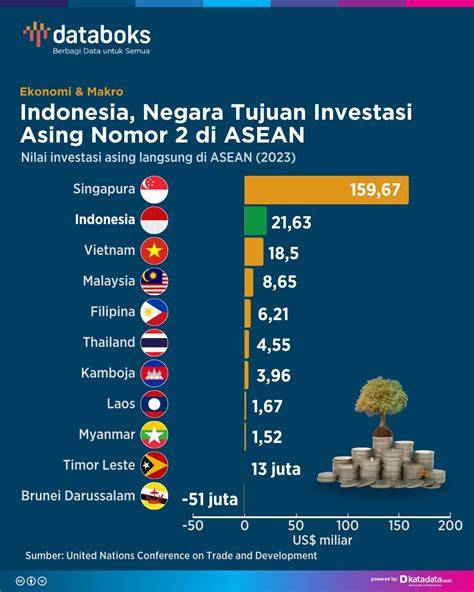
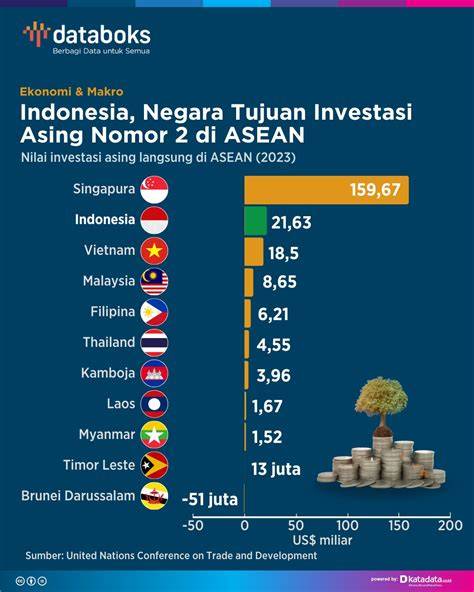
Biaya Naturalisasi di ASEAN Terungkap menjadi sorotan bagi para calon warga negara asing yang ingin menempati tanah air di kawasan ini. Dalam laporan terbaru, data Seasia Stats mengungkapkan bahwa Indonesia menempati posisi tertinggi dalam hal estimasi biaya proses naturalisasi, sementara Malaysia berada di posisi terendah.

Perbandingan Estimasi Biaya Naturalization di Negara-Negara ASEAN

Menurut data yang dipublikasikan pada 15 November 2026, seseorang yang ingin memperoleh kewarganegaraan Indonesia harus menanggung biaya sekitar US$4.187,61, setara dengan Rp75,71 juta. Angka ini menandai Indonesia sebagai negara dengan estimasi biaya naturalisasi tertinggi di kawasan Asia Tenggara. Setelah Indonesia, Filipina muncul di urutan kedua dengan estimasi biaya US$3.314,48. Thailand menempati posisi ketiga dengan biaya US$325,45. Di sisi lain, Singapura dan Malaysia menawarkan tarif yang jauh lebih terjangkau, masing-masing sekitar US$139,37 dan US$75,81.

Data ini tidak mencakup seluruh negara di Asia Tenggara. Beberapa negara dikeluarkan dari perhitungan karena kebijakan naturalisasi mereka dianggap kurang transparan atau mensyaratkan investasi dalam jumlah besar, sehingga tidak dapat dibandingkan menggunakan biaya administrasi standar. Hal ini menunjukkan bahwa estimasi biaya naturalisasi di ASEAN Terungkap tidak bersifat komprehensif terhadap semua negara di kawasan tersebut.

Faktor Penyebab Perbedaan Biaya Naturalization

Perbedaan biaya naturalisasi di ASEAN Terungkap dapat disebabkan oleh sejumlah faktor. Salah satu faktor utama adalah tingkat regulasi administratif yang berbeda di setiap negara. Negara dengan proses administrasi yang lebih kompleks biasanya menimbulkan biaya lebih tinggi. Selain itu, biaya hidup dan kebijakan fiskal di masing-masing negara juga memengaruhi tarif yang dikenakan. Misalnya, negara dengan biaya hidup tinggi cenderung menetapkan biaya administrasi yang lebih besar untuk menutupi pengeluaran operasional pemerintah.

Faktor lain yang memengaruhi biaya naturalisasi adalah kebijakan investasi atau persyaratan tinggal. Beberapa negara mengharuskan calon warga negara asing untuk menanamkan modal tertentu atau tinggal di wilayah tersebut selama periode tertentu sebelum dapat mengajukan permohonan. Biaya tambahan ini dapat meningkatkan estimasi biaya keseluruhan yang harus dikeluarkan. Oleh karena itu, perbandingan biaya naturalisasi di ASEAN Terungkap harus dilihat dalam konteks kebijakan masing-masing negara.

Dampak bagi Calon Warga Negara Asing

Biaya naturalisasi yang tinggi dapat menjadi penghalang bagi banyak calon warga negara asing. Dalam konteks ini, biaya naturalisasi di ASEAN Terungkap dapat memengaruhi keputusan migrasi. Calon warga negara asing yang memiliki sumber daya terbatas mungkin memilih negara dengan biaya lebih rendah, seperti Malaysia atau Singapura. Sebaliknya, mereka yang memiliki dana lebih besar atau memiliki kepentingan strategis mungkin tetap memilih negara dengan biaya lebih tinggi, seperti Indonesia atau Filipina.

Selain itu, biaya naturalisasi juga dapat memengaruhi persepsi publik terhadap kebijakan imigrasi. Jika biaya terlalu tinggi, dapat menimbulkan kritik bahwa proses naturalisasi tidak adil atau terlalu mahal. Di sisi lain, biaya yang terjangkau dapat meningkatkan jumlah permohonan naturalisasi dan memperkuat hubungan antarnegara di kawasan ASEAN.

Peran Kebijakan Pemerintah dalam Menetapkan Biaya Naturalization

Peran pemerintah sangat penting dalam menentukan biaya naturalisasi. Pemerintah dapat menyesuaikan tarif berdasarkan kebutuhan fiskal, keamanan nasional, dan tujuan sosial ekonomi. Dalam konteks ini, kebijakan pemerintah yang transparan dan adil dapat meningkatkan kepercayaan publik terhadap proses naturalisasi. Sebaliknya, kebijakan yang tidak jelas atau dianggap tidak adil dapat menurunkan minat calon warga negara asing untuk mengajukan permohonan.

Biaya naturalisasi juga dapat menjadi alat fiskal bagi negara. Dengan menetapkan tarif yang sesuai, pemerintah dapat memperoleh pendapatan tambahan yang dapat dialokasikan untuk program sosial, infrastruktur, atau pengembangan ekonomi. Namun, penetapan biaya harus seimbang agar tidak menimbulkan beban berlebih bagi masyarakat.

Kesimpulan: Menavigasi Biaya Naturalization di ASEAN Terungkap

Biaya Naturalisasi di ASEAN Terungkap menunjukkan variasi signifikan antar negara, dengan Indonesia sebagai negara dengan biaya tertinggi dan Malaysia sebagai negara dengan biaya terendah. Faktor-faktor seperti regulasi administratif, biaya hidup, dan persyaratan investasi memengaruhi perbedaan biaya ini. Dampak bagi calon warga negara asing mencakup keputusan migrasi dan persepsi publik terhadap kebijakan imigrasi. Peran pemerintah dalam menetapkan tarif yang adil dan transparan tetap menjadi kunci dalam menjaga kepercayaan publik.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20261115194551-33-785382/biaya-naturalisasi-di-asean-ri-termahal-malaysia-termurah, without altering the facts of the original article.
3 Penyebab Kaya Bangkrut Menurut Warren Buffett, Dari Gaya Hidup Hingga Investasi Salah yang Bisa Hancurkan Kekayaan Secara Mendadak

3 Penyebab Kaya Bangkrut Menurut Warren Buffett telah menjadi topik hangat di kalangan investor dan penggemar keuangan. Dalam artikel ini, kita akan menguraikan secara lengkap apa yang dikatakan legenda investasi ini mengenai tiga faktor utama yang dapat menghancurkan kekayaan, serta mengapa hal tersebut penting bagi setiap orang yang ingin menjaga dan menumbuhkan asetnya.

Warren Buffett: Pengingat Ringkas tentang Risiko Finansial

Warren Buffett, yang sering disebut “Oracle of Omaha,” tidak hanya dikenal karena portofolio investasinya yang mengesankan, tetapi juga karena nasihatnya yang singkat namun tajam. Salah satu kutipan paling terkenal dari Buffett datang dari rekan bisnisnya, Charlie Munger, yang mengemukakan “tiga cara orang pintar bisa jatuh miskin: minuman keras, perempuan, dan utang.” Meskipun terdengar seperti lelucon, pesan ini membawa pesan serius tentang perilaku yang dapat merusak keuangan pribadi.

Minuman Keras: Dampak Konsumsi Berlebihan pada Keputusan Investasi

Minuman keras seringkali menjadi simbol gaya hidup mewah, namun bagi banyak orang, konsumsi berlebihan dapat memicu perilaku impulsif dan menurunkan kemampuan membuat keputusan investasi yang rasional. Ketika seseorang terlalu fokus pada hiburan atau menghabiskan dana untuk minuman, alokasi modal yang seharusnya digunakan untuk menabung atau berinvestasi menjadi terbatas. Dalam jangka panjang, kekurangan dana darurat dan potensi pengembalian investasi dapat mengakibatkan kerugian finansial yang signifikan.

Perempuan: Risiko Keputusan Finansial yang Dipengaruhi Hubungan Romantis

Bagian kedua dari “3 Penyebab Kaya Bangkrut Menurut Warren Buffett” menyoroti peran hubungan pribadi, khususnya hubungan romantis, dalam mempengaruhi keputusan finansial. Dalam banyak kasus, keputusan yang diambil karena tekanan emosional atau keinginan untuk memenuhi standar hidup pasangan dapat mengarah pada pengeluaran berlebihan. Misalnya, pembelian properti atau kendaraan mewah yang tidak sesuai dengan situasi keuangan dapat menyebabkan utang yang sulit dilunasi. Selain itu, konflik pribadi yang berkepanjangan dapat menambah stres dan mengganggu fokus pada tujuan investasi jangka panjang.

Utang: Bahaya Meminjam untuk Memperbesar Investasi

Bagian ketiga, utang, merupakan aspek yang paling sering disalahpahami dalam dunia investasi. Buffett menegaskan pentingnya menghindari penggunaan pinjaman untuk membeli saham atau memperbesar posisi investasi. Meskipun leverage dapat meningkatkan potensi keuntungan, ia menekankan bahwa risiko kehilangan aset yang sudah dimiliki jauh lebih besar. Ketika pasar bergerak melawan prediksi, utang dapat menjadi beban yang menghancurkan, mengakibatkan kerugian besar pada modal awal. Oleh karena itu, strategi konservatif yang menekankan investasi dengan modal sendiri lebih dianjurkan bagi para investor yang ingin menjaga stabilitas keuangan.

Mengapa Nasihat Buffett Sangat Relevan di Era Modern?

Di era digital saat ini, banyak orang terpapar dengan berbagai promosi investasi cepat dan gaya hidup mewah. “3 Penyebab Kaya Bangkrut Menurut Warren Buffett” menjadi pengingat penting bahwa kesuksesan finansial tidak hanya ditentukan oleh jumlah uang yang dimiliki, tetapi juga oleh kebiasaan dan keputusan yang diambil setiap hari. Dalam konteks ini, menghindari perilaku konsumtif, menjaga hubungan pribadi yang sehat, dan mengelola utang dengan bijaksana menjadi kunci untuk mencegah kebangkrutan.

Strategi Praktis untuk Menghindari Ketiga Penyebab Ini

Berikut beberapa langkah sederhana yang dapat diambil berdasarkan prinsip Buffett:

1. **Buat Anggaran yang Tegas** – Tetapkan batas pengeluaran bulanan untuk hiburan dan minuman, sehingga dana untuk investasi tetap terjaga.

2. **Pertahankan Hubungan Seimbang** – Selalu prioritaskan komunikasi dan kesepakatan keuangan dalam hubungan. Hindari keputusan finansial yang diambil hanya karena tekanan emosional.

3. **Investasi Tanpa Utang** – Fokus pada alokasi modal yang berasal dari tabungan dan pendapatan aktif. Hindari menggunakan pinjaman untuk membeli saham atau memperbesar posisi investasi.

4. **Pendidikan Finansial Berkelanjutan** – Selalu memperbarui pengetahuan tentang pasar dan strategi investasi. Pengetahuan yang kuat membantu menghindari keputusan impulsif.

Kesimpulan: Menjaga Kekayaan dengan Kebijaksanaan

Warren Buffett telah menegaskan bahwa kebijaksanaan dalam mengelola keuangan, bukan sekadar jumlah uang, yang menentukan keberhasilan jangka panjang. “3 Penyebab Kaya Bangkrut Menurut Warren Buffett” mengajak kita untuk meninjau kembali kebiasaan sehari-hari, hubungan pribadi, dan pendekatan terhadap utang. Dengan menerapkan prinsip-prinsip sederhana ini, setiap orang dapat mengurangi risiko kebangkrutan dan menjaga kekayaan secara berkelanjutan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20261115204327-33-785385/warren-buffett-ungkap-3l-penyebab-orang-kaya-bangkrut-sekejap, without altering the facts of the original article.
Harga Emas Turun Drastis 30% dalam Sebulan, 5 Strategi Investasi Cerdas agar Tetap Raup Keuntungan

Harga emas tengah mengalami tekanan tajam, menurunkan nilai pasar sebesar 30% dalam satu bulan terakhir. Fenomena ini menimbulkan kekhawatiran di kalangan investor yang selama ini mengandalkan logam mulia sebagai pelindung nilai. Untuk mengatasi ketidakpastian ini, sejumlah strategi investasi cerdas dapat diadopsi agar tetap memperoleh keuntungan meski pasar sedang turun. Artikel ini akan menguraikan dinamika penurunan harga emas, alasan di balik perubahan tersebut, serta lima pendekatan praktis yang dapat dipertimbangkan oleh para pemegang portofolio.

Menelusuri Alasan Penurunan Harga Emas

Penurunan tajam harga emas biasanya dipicu oleh kombinasi faktor makroekonomi dan perubahan persepsi risiko pasar. Ketika suku bunga di negara besar seperti Amerika Serikat atau Eropa naik, investor cenderung memindahkan dana mereka dari aset non-inkomst seperti emas ke instrumen yang menawarkan pengembalian tetap, seperti obligasi. Selain itu, ketegangan geopolitik yang menurun atau kepercayaan terhadap kebijakan moneter dapat mengurangi permintaan atas emas sebagai safe haven. Semua elemen ini dapat berkontribusi pada tekanan jual yang mengakibatkan penurunan harga secara signifikan.

Dalam konteks global, pasar logam mulia sangat terhubung dengan kondisi ekonomi makro. Ketika inflasi mulai terkendali atau pasar saham menunjukkan performa positif, ekspektasi investor bahwa nilai mata uang akan stabil dapat menurunkan kebutuhan akan lindung nilai. Akibatnya, harga emas yang selama ini dijadikan pengaman nilai dapat mengalami penurunan tajam.

Konsekuensi Penurunan Harga Emas bagi Investor

Penurunan 30% dalam satu bulan tidak hanya berdampak pada nilai nominal investasi, tetapi juga dapat memicu perubahan strategi alokasi aset. Investor yang mengandalkan emas sebagai komponen diversifikasi mungkin perlu menilai kembali proporsi kepemilikan mereka. Jika sebagian besar portofolio berada di emas, penurunan harga dapat menurunkan nilai keseluruhan secara signifikan. Di sisi lain, bagi investor yang menempatkan emas sebagai jangka panjang, penurunan sementara ini dapat dianggap sebagai peluang untuk membeli dengan harga lebih rendah.

Selain itu, penurunan harga emas dapat memengaruhi persepsi risiko di pasar. Jika pasar menilai emas sebagai aset berisiko tinggi, maka investor lain mungkin akan menilai risiko di sektor lain secara lebih tinggi pula. Hal ini dapat mengakibatkan korelasi aset yang lebih kompleks, sehingga penting bagi manajer portofolio untuk menyesuaikan strategi mereka.

Strategi Investasi Cerdas 1: Diversifikasi Aset

Strategi pertama adalah memperluas diversifikasi aset. Dengan menambahkan instrumen lain seperti saham, obligasi, atau real estate, risiko terpusat pada emas dapat dipangkas. Diversifikasi membantu menyeimbangkan fluktuasi nilai satu aset dengan stabilitas atau pertumbuhan aset lainnya. Investor dapat menyesuaikan proporsi alokasi berdasarkan toleransi risiko dan horizon waktu investasi.

Strategi Investasi Cerdas 2: Menyimpan Emas dalam Bentuk Fisik atau Digital

Penurunan harga emas tidak selalu menandakan bahwa emas menjadi tidak berguna. Memiliki emas dalam bentuk fisik, seperti perhiasan atau batangan, tetap memberikan nilai intrinsik. Namun, bagi yang lebih memilih kemudahan likuiditas, membeli emas digital melalui platform e‑wallet atau sertifikat emas dapat menjadi alternatif. Kedua bentuk tersebut memungkinkan investor menyesuaikan ukuran kepemilikan tanpa harus mengelola stok fisik.

Strategi Investasi Cerdas 3: Menyimpan Cadangan Likuiditas

Selama periode volatilitas, penting untuk memiliki cadangan likuiditas. Cadangan ini dapat digunakan untuk membeli emas pada harga rendah atau menutup posisi lain yang lebih berisiko. Dengan memiliki dana cadangan, investor tidak perlu terpaksa menjual aset pada harga terendah. Pendekatan ini juga membantu menjaga stabilitas psikologis dalam menghadapi fluktuasi pasar.

Strategi Investasi Cerdas 4: Memanfaatkan Instrumen Derivatif

Instrumen derivatif seperti futures atau opsi emas dapat digunakan untuk melindungi posisi atau spekulasi. Melalui kontrak futures, investor dapat mengunci harga saat ini untuk pembelian di masa depan, sehingga mengurangi risiko harga turun. Opsi memberikan hak, bukan kewajiban, sehingga dapat digunakan sebagai perlindungan tambahan tanpa menimbulkan eksposur yang besar. Penggunaan derivatif memerlukan pemahaman mendalam, namun dapat menjadi alat penting dalam manajemen risiko.

Strategi Investasi Cerdas 5: Memantau Kebijakan Moneter dan Sentimen Pasar

Ketika kebijakan moneter berubah, harga emas cenderung bereaksi. Memantau keputusan bank sentral, perubahan suku bunga, dan pernyataan kebijakan dapat memberikan sinyal awal tentang arah harga emas. Selain itu, meninjau sentimen pasar melalui indeks volatilitas atau data perdagangan dapat membantu mengidentifikasi titik masuk atau keluar yang optimal. Pendekatan ini menuntut disiplin dan konsistensi dalam mengikuti berita ekonomi.

Kesimpulan: Menyesuaikan Strategi di Tengah Volatilitas

Harga emas yang turun drastis selama satu bulan menandai perubahan signifikan dalam dinamika pasar logam mulia. Penurunan tersebut dipengaruhi oleh faktor makroekonomi, perubahan persepsi risiko, dan kebijakan moneter. Dampaknya bagi investor mencakup penurunan nilai portofolio, perubahan persepsi risiko, dan kebutuhan untuk menyesuaikan alokasi aset. Untuk tetap memperoleh keuntungan, lima strategi investasi cerdas—diversifikasi, penyimpanan fisik atau digital, cadangan likuiditas, penggunaan derivatif, dan pemantauan kebijakan moneter—dapat menjadi alat yang efektif. Dengan pendekatan yang terukur dan disiplin, investor dapat menghadapi volatilitas harga emas sambil tetap menjaga tujuan keuangan jangka panjang mereka.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/entrepreneur/20261114175439-25-785257/harga-emas-ambruk-simak-tips-investasinya-supaya-tetap-cuan, without altering the facts of the original article.
Analisis Terbaru: Harga Emas Dunia Diprediksi Tetap Tertekan Tahun Ini, Target Harga 1.800 USD/oz Jadi Patokan Investor

Harga emas dunia diprediksi tetap tertekan tahun ini, dengan target 1.800 USD/oz menjadi patokan investor.

Pergerakan Harga Emas pada Pekan Terakhir

Harga emas mengalami tekanan besar pada pekan lalu dengan penurunan sekitar 4,5%. Kondisi ini mengubah sentimen pasar menjadi lebih pesimistis. Pada awal pekan lalu, harga emas sempat menguat dan menyentuh US$ 4.148,95 per ons. Namun, penguatan tersebut tidak bertahan setelah data inflasi Amerika Serikat (AS) lebih tinggi dari perkiraan dan ekspektasi kenaikan suku bunga Federal Reserve (The Fed) meningkat. Emas kemudian jatuh di bawah US$ 4.000 dan menyentuh level terendah US$ 3.852,10 per ons pada Kamis. Penguatan dolar AS dan kenaikan imbal hasil obligasi pemerintah turut menekan harga logam mulia.

Survei Kitco News: Mayoritas Analis Wall Street Memperkirakan Harga Emas Masih Akan Melemah

Survei Kitco melibatkan 13 analis Wall Street. Sebanyak 10 analis atau 62% memperkirakan harga emas kembali turun. Hanya dua analis atau 15% yang memprediksi kenaikan, sedangkan tiga lainnya memperkirakan harga bergerak mendatar atau belum menentukan arah. Sentimen negatif juga terlihat dalam jajak pendapat investor ritel Kitco. Dari 160 suara yang masuk, sebanyak 67 responden atau 42% memperkirakan harga emas naik pada pekan ini. Sementara itu, 60 responden atau 38% memprediksi harga turun dan 33 lainnya atau 21% memperkirakan pergerakan mendatar.

Analisis Tekanan Harga Emas Menurut Pakar Pasar Forex

Direktur Utama Bannockburn Global Forex, Marc Chandler, menilai tekanan harga emas belum berakhir. “Penurunan signifikan tampaknya belum mencapai titik terendah,” ujar Chandler. Menurut pandangan ini, faktor-faktor makroekonomi seperti kebijakan moneter AS dan dinamika pasar valuta tetap menjadi penggerak utama yang dapat mempengaruhi harga emas ke depannya. Jika suku bunga tetap pada level yang lebih tinggi, maka peluang kenaikan nilai dolar akan terus menekan logam mulia sebagai aset non-inkubasi.

Alasan Mengapa Harga Emas Terlihat Menjadi Target 1.800 USD/oz

Target harga 1.800 USD/oz muncul karena banyak analis menganggap bahwa pasar emas masih berada dalam fase konsolidasi. Dalam kondisi ini, investor lebih cenderung menunggu sinyal kuat sebelum mengambil posisi beli. Penurunan harga pada pekan sebelumnya menunjukkan bahwa pasar masih sensitif terhadap data inflasi AS dan kebijakan Fed. Oleh karena itu, nilai 1.800 USD/oz menjadi patokan yang realistis bagi investor yang mencari titik masuk yang lebih aman. Selain itu, target ini juga mencerminkan ekspektasi bahwa volatilitas pasar akan berkurang seiring waktu, sehingga harga emas akan bergerak lebih stabil di kisaran tersebut.

Dampak Penurunan Harga Emas bagi Investor dan Industri

Penurunan harga emas dapat mempengaruhi keputusan investasi bagi investor ritel maupun institusi. Investor yang menaruh dana pada emas sebagai lindung nilai terhadap inflasi akan mengalami penurunan nilai investasi. Di sisi lain, produsen emas dapat merasakan tekanan pada margin keuntungan karena biaya produksi tetap tinggi sementara harga jual menurun. Untuk industri perhiasan, harga bahan baku yang lebih rendah dapat meningkatkan margin, namun juga dapat menurunkan kepercayaan konsumen terhadap nilai emas sebagai barang mewah. Selain itu, penurunan harga emas dapat memengaruhi pasar obligasi, karena investor yang biasanya beralih ke emas saat suku bunga naik kini dapat memilih obligasi dengan imbal hasil lebih tinggi.

Faktor Pendukung Terhadap Prediksi Harga Emas Tetap Tertekan

Berbagai faktor mendukung prediksi harga emas tetap tertekan. Pertama, kebijakan moneter AS yang cenderung ketat. Kedua, penguatan dolar AS yang terus meningkat. Ketiga, ekspektasi kenaikan suku bunga Fed yang masih tinggi. Keempat, dinamika pasar obligasi pemerintah yang menunjukkan imbal hasil yang lebih menarik bagi investor. Kelima, sentimen pasar yang masih pesimistis berdasarkan survei Kitco. Kesemua faktor tersebut saling berinteraksi dan memperkuat tekanan pada harga emas.

Strategi Investor dalam Menghadapi Harga Emas yang Tertekan

Investor dapat mempertimbangkan beberapa strategi untuk menghadapi harga emas yang tertekan. Pertama, diversifikasi portofolio dengan menambah aset lain seperti saham atau obligasi yang memiliki korelasi rendah dengan emas. Kedua, menggunakan instrumen derivatif seperti futures atau opsi untuk melindungi posisi. Ketiga, menunggu sinyal teknikal yang kuat sebelum masuk posisi beli. Keempat, memanfaatkan peluang pembelian pada level support yang telah teruji. Kelima, menilai faktor fundamental seperti inflasi, kebijakan moneter, dan kondisi geopolitik sebelum membuat keputusan.

Prospek Harga Emas pada Masa Depan

Meski harga emas diprediksi tetap tertekan, pasar tetap memiliki potensi untuk bergerak kembali. Jika kondisi inflasi AS menurun atau Fed menurunkan suku bunga, maka tekanan pada harga emas dapat berkurang. Selain itu, ketidakpastian geopolitik global dapat meningkatkan permintaan emas sebagai aset safe haven. Oleh karena itu, investor perlu terus memantau perkembangan ekonomi dan kebijakan moneter untuk menyesuaikan strategi investasi mereka.

Kesimpulan

Harga emas dunia diprediksi tetap tertekan tahun ini, dengan target 1.800 USD/oz menjadi patokan investor. Pergerakan harga pada pekan terakhir menunjukkan tekanan yang kuat akibat data inflasi AS dan kebijakan Fed. Mayoritas analis Wall Street memprediksi harga emas akan melemah, dan sentimen pasar masih pesimistis. Faktor-faktor makroekonomi seperti penguatan dolar AS, imbal hasil obligasi, dan kebijakan moneter tetap menjadi penggerak utama yang mempengaruhi harga emas. Investor perlu menyesuaikan strategi mereka dengan memanfaatkan diversifikasi, instrumen derivatif, dan pemantauan sinyal teknikal serta fundamental.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.liputan6.com/bisnis/read/8335672/analis-prediksi-emas-dunia-masih-tertekan-intip-targetnya, without altering the facts of the original article.