Pemerintah Hapus Tagihan Pajak Rp132 Miliar untuk Orang Kaya, Aturan Baru Mengubah Cara Penghitungan Pajak Kekayaan dan Dampaknya pada Ekonomi Nasional

Pemerintah Indonesia mengumumkan langkah besar dengan menghapus tagihan pajak sebesar Rp132 miliar yang sebelumnya dikenakan pada kelompok orang kaya. Langkah ini menjadi sorotan utama karena menyentuh kebijakan fiskal, penghitungan pajak kekayaan, serta potensi dampak ekonomi nasional.

Proses Penghapusan Tagihan Pajak dan Perubahan Aturan Penghitungan Kekayaan

Dalam pernyataan resmi, pemerintah menegaskan bahwa penghapusan tagihan pajak Rp132 miliar ini merupakan bagian dari reformasi kebijakan pajak yang lebih luas. Kebijakan ini tidak hanya menghilangkan beban pajak bagi individu berpenghasilan tinggi, tetapi juga menandai perubahan signifikan dalam cara pemerintah menghitung pajak kekayaan. Sebelumnya, pajak kekayaan didasarkan pada nilai aset yang dimiliki, namun dengan kebijakan baru, metode penilaian dan tarif pajak mengalami penyesuaian.

Perubahan ini diharapkan dapat menyederhanakan proses pelaporan pajak, mengurangi ketidakpastian hukum, dan meningkatkan kepatuhan wajib pajak. Dengan memperbaiki sistem penilaian, pemerintah berusaha menyeimbangkan antara kebutuhan pendapatan negara dan keadilan fiskal. Selain itu, penghapusan tagihan ini juga menegaskan komitmen pemerintah untuk memberikan ruang bagi pertumbuhan ekonomi, khususnya bagi sektor swasta yang memiliki peran penting dalam penciptaan lapangan kerja.

Konsekuensi Ekonomi dan Sosial dari Kebijakan Baru

Langkah penghapusan tagihan pajak ini membawa dampak langsung pada struktur pendapatan negara. Dengan mengurangi beban pajak bagi kelompok kaya, pemerintah mengharapkan terciptanya stimulus ekonomi melalui peningkatan investasi dan konsumsi. Peningkatan aliran modal ini dapat memperkuat sektor-sektor strategis seperti infrastruktur, teknologi, dan manufaktur, yang pada gilirannya mendukung penciptaan lapangan kerja dan pertumbuhan ekonomi jangka panjang.

Di sisi lain, perubahan aturan penghitungan pajak kekayaan dapat mempengaruhi persepsi publik tentang keadilan fiskal. Pemerintah harus memastikan bahwa sistem baru tetap transparan dan adil, sehingga tidak menimbulkan ketidakpuasan di kalangan masyarakat. Transparansi dalam penetapan tarif dan kriteria penilaian menjadi kunci untuk menjaga kepercayaan wajib pajak dan meminimalkan potensi konflik sosial.

Secara fiskal, penghapusan tagihan Rp132 miliar juga dapat memengaruhi anggaran negara. Walaupun beban pajak menurun, pemerintah berencana mengalokasikan dana tersebut ke program-program pembangunan yang mendukung inklusivitas sosial, seperti peningkatan akses pendidikan, kesehatan, dan infrastruktur publik. Dengan demikian, kebijakan ini tidak hanya berfokus pada pengurangan beban pajak, tetapi juga pada redistribusi sumber daya yang lebih seimbang.

Perubahan Kebijakan Pajak Kekayaan dan Dampaknya pada Investasi

Perubahan aturan penghitungan pajak kekayaan berpotensi meningkatkan minat investasi asing. Dengan sistem yang lebih jelas dan adil, investor dapat merencanakan strategi keuangan mereka dengan lebih baik. Hal ini penting untuk menarik modal asing, yang dapat meningkatkan likuiditas pasar modal dan memperkuat nilai tukar mata uang. Selain itu, investasi yang meningkat dapat memperluas basis industri dan memperkuat daya saing Indonesia di panggung global.

Pemerintah juga menekankan bahwa kebijakan baru akan memfasilitasi pelaporan pajak yang lebih efisien. Sistem digital yang terintegrasi dapat mengurangi birokrasi, meminimalkan kesalahan administrasi, dan mempercepat proses audit. Dengan demikian, kepatuhan wajib pajak dapat meningkat, sehingga pendapatan negara tetap stabil meski beban pajak individual menurun.

Reaksi Masyarakat dan Peran Media dalam Menyebarkan Informasi

Reaksi publik terhadap penghapusan tagihan pajak ini beragam. Sebagian pihak menyambut baik langkah pemerintah karena dapat meringankan beban finansial bagi kelompok berpenghasilan tinggi. Namun, ada juga yang mengkritik potensi ketidaksetaraan pajak, menilai bahwa beban pajak seharusnya lebih merata. Media berperan penting dalam menyampaikan informasi ini secara akurat, memberikan konteks, dan memfasilitasi diskusi publik tentang implikasi kebijakan tersebut.

Dalam penyampaian informasi, penting bagi jurnalis untuk menjaga keakuratan fakta dan menghindari spekulasi. Penyajian data yang jelas dan terstruktur membantu masyarakat memahami alasan di balik kebijakan serta dampaknya pada perekonomian. Dengan cara ini, publik dapat membuat penilaian yang lebih informasional dan mendukung dialog konstruktif.

Kesimpulan: Menghadapi Tantangan dan Peluang Kebijakan Pajak Baru

Penghapusan tagihan pajak Rp132 miliar dan perubahan aturan penghitungan pajak kekayaan menandai langkah signifikan dalam reformasi fiskal Indonesia. Kebijakan ini diharapkan dapat meningkatkan investasi, memperkuat pertumbuhan ekonomi, dan menciptakan sistem pajak yang lebih transparan serta adil. Namun, tantangan tetap ada, termasuk menjaga keseimbangan pendapatan negara dan keadilan sosial. Pemerintah harus terus memantau implementasi kebijakan ini, menyesuaikan strategi fiskal sesuai dinamika ekonomi, dan memastikan bahwa manfaatnya dirasakan secara merata di seluruh lapisan masyarakat. Dengan pendekatan yang tepat, langkah ini dapat menjadi katalis bagi pertumbuhan ekonomi yang inklusif dan berkelanjutan di masa depan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
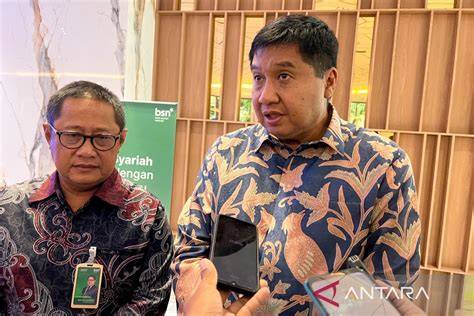
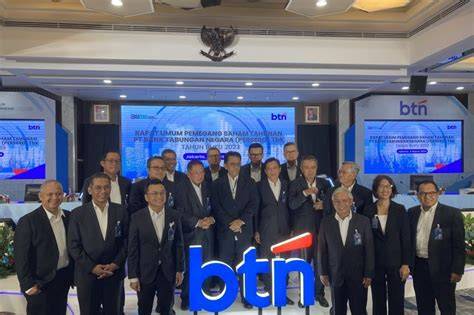
RUPSLB BTN: Nixon Tetap Dijabat Sebagai Dirut, Lima Kursi Direksi Berganti, Langkah Ini Diprediksi Ubah Arah Kebijakan Bank

RUPS BTN: Nixon Tetap Dijabat Sebagai Dirut, Lima Kursi Direksi Berganti, Langkah Ini Diprediksi Ubah Arah Kebijakan Bank

Peran RUPS dalam Menentukan Strategi Bank Tabungan Negara

Rapat Umum Pemegang Saham (RUPS) merupakan forum tertinggi bagi pemegang saham dalam sebuah perusahaan, termasuk institusi keuangan seperti Bank Tabungan Negara (BTN). Pada RUPS kali ini, keputusan penting diambil mengenai kepemimpinan dan struktur direksi. Nixon, yang telah lama memimpin BTN, dinyatakan tetap menjadi Direktur Utama (Dirut) setelah rapat. Namun, lima posisi direksi lainnya mengalami pergantian, menandakan adanya perubahan signifikan dalam kebijakan dan arah strategis bank.

Proses Pemilihan dan Keputusan Mengenai Nixon

Keputusan mempertahankan Nixon sebagai Dirut didorong oleh kepercayaan pemegang saham terhadap pengalaman dan rekam jejaknya. Nixon telah menunjukkan kemampuan dalam mengelola bank di tengah dinamika pasar keuangan yang terus berubah. RUPS menegaskan bahwa kepemimpinan yang stabil dianggap penting untuk menjaga konsistensi kebijakan, khususnya di sektor perbankan yang sangat diatur oleh otoritas moneter.

Perubahan Struktur Direksi dan Dampaknya pada Kebijakan Bank

Lima kursi direksi yang berganti menandakan upaya BTN untuk menyesuaikan struktur manajemen dengan kebutuhan pasar. Pergantian ini biasanya mencerminkan kebutuhan akan perspektif baru, keterampilan yang lebih relevan dengan teknologi keuangan, atau penyesuaian dengan regulasi yang semakin ketat. Dengan mengubah komposisi direksi, BTN dapat memperkuat posisi strategisnya, meningkatkan efisiensi operasional, dan memperluas layanan perbankan digital.

Konsekuensi Jangka Pendek dan Jangka Panjang

Secara jangka pendek, perubahan direksi dapat memicu penyesuaian kebijakan internal, termasuk peninjauan ulang prosedur kredit, pengelolaan risiko, dan kebijakan investasi. Di sisi lain, jangka panjangnya, struktur baru diharapkan dapat menstimulasi inovasi, memperkuat kepatuhan terhadap regulasi, serta meningkatkan daya saing bank di pasar domestik. Keterlibatan anggota baru dapat membawa ide-ide segar dalam pengembangan produk, layanan, dan strategi pertumbuhan.

Pengaruh Terhadap Stakeholder Bank

Stakeholder utama BTN meliputi nasabah, pemegang saham, regulator, serta karyawan. Keputusan RUPS ini diharapkan memberi sinyal positif kepada nasabah bahwa bank tetap berkomitmen pada kualitas layanan. Bagi pemegang saham, stabilitas kepemimpinan menambah kepercayaan pada prospek investasi. Regulator, yang memantau kebijakan prudensial, mungkin akan melihat perubahan direksi sebagai upaya untuk menyesuaikan diri dengan standar kebijakan moneter dan perbankan yang terus berkembang. Sementara karyawan, terutama di tingkat manajerial, diharapkan dapat merasakan dampak positif melalui kebijakan yang lebih adaptif dan inovatif.

Peran Nixon dalam Menavigasi Perubahan Kebijakan

Sebagai Dirut, Nixon akan memimpin transisi ini, memastikan bahwa visi strategis bank tetap konsisten. Pengalaman Nixon dalam mengelola risiko dan memimpin perubahan internal akan menjadi kunci dalam mengimplementasikan kebijakan baru yang diusulkan oleh direksi yang baru. Kepemimpinan yang berfokus pada integritas, transparansi, dan pertumbuhan berkelanjutan akan menjadi landasan bagi BTN dalam menghadapi tantangan pasar.

Potensi Perubahan Kebijakan Keuangan dan Kredit

Dengan direksi baru, BTN dapat memperkuat kebijakan kredit, memperluas akses keuangan bagi sektor usaha kecil dan menengah, serta meningkatkan penawaran produk tabungan digital. Kebijakan ini sejalan dengan upaya pemerintah untuk meningkatkan inklusi keuangan. Selain itu, pergeseran fokus ke teknologi keuangan dapat mempercepat transformasi digital bank, memperkecil biaya operasional, dan meningkatkan pengalaman nasabah.

Reaksi Pasar dan Ekspektasi Investor

Reaksi pasar terhadap keputusan RUPS ini diharapkan positif, terutama karena stabilitas kepemimpinan di tengah pergantian direksi. Investor biasanya menilai bahwa kombinasi pengalaman dan inovasi baru dapat menghasilkan nilai tambah bagi bank. Ekspektasi investor menaruh harapan pada peningkatan efisiensi, pertumbuhan pendapatan, dan pengelolaan risiko yang lebih baik.

Kesimpulan dan Prospek Masa Depan BTN

RUPS BTN yang baru menegaskan komitmen bank untuk tetap berfokus pada kepemimpinan yang stabil dan struktur direksi yang adaptif. Nixon tetap menjadi Dirut, sementara pergantian lima kursi direksi membuka peluang bagi perubahan kebijakan yang lebih progresif. Dampak jangka pendek dan panjang dari keputusan ini diharapkan dapat memperkuat posisi BTN di pasar, meningkatkan layanan nasabah, serta menyesuaikan kebijakan dengan regulasi dan dinamika ekonomi. Dengan strategi yang jelas dan komitmen pada inovasi, BTN berpotensi menjadi pemain utama dalam sektor perbankan Indonesia, memberikan kontribusi signifikan terhadap pertumbuhan ekonomi dan inklusi keuangan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Orang Kaya RI Semakin Bertambah, Prospek Asuransi Berbasis USD Menjadi Pilihan Utama untuk Lindungi Kekayaan Global Mereka

Orang kaya di Indonesia semakin bertambah, dan di tengah pertumbuhan ini, prospek asuransi berbasis USD menjadi pilihan utama bagi mereka yang ingin melindungi kekayaan global. Fenomena ini menandai pergeseran signifikan dalam cara keluarga berpenghasilan tinggi mengelola aset internasional.

Tren Pertumbuhan Kekayaan di Indonesia

Dalam beberapa dekade terakhir, Indonesia telah mengalami transformasi ekonomi yang kuat. Peningkatan pendapatan per kapita, urbanisasi, dan pergeseran industri telah menciptakan lapisan masyarakat baru yang memiliki kemampuan finansial tinggi. Orang kaya di Indonesia kini tidak hanya mengandalkan investasi domestik, melainkan juga berfokus pada diversifikasi global. Dengan akses lebih mudah ke pasar keuangan internasional, mereka mencari cara untuk memaksimalkan potensi investasi dan melindungi nilai kekayaan dari fluktuasi mata uang lokal.

Peran Asuransi Berbasis USD

Asuransi berbasis USD menawarkan beberapa keunggulan bagi pemilik kekayaan yang aktif di pasar global. Pertama, nilai premi dan pembayaran klaim dalam mata uang dolar AS membantu mengurangi risiko nilai tukar, yang seringkali menjadi faktor utama dalam volatilitas nilai aset. Kedua, produk asuransi ini biasanya dirancang dengan struktur polis yang fleksibel, memungkinkan penyesuaian manfaat sesuai kebutuhan spesifik klien, baik itu perlindungan jiwa, kesehatan, atau aset berharga lainnya. Ketiga, karena dolar AS dianggap mata uang cadangan global, polis berbasis USD dapat memberikan akses lebih mudah ke lembaga keuangan internasional dan mempermudah proses klaim di luar negeri.

Kenapa Orang Kaya Memilih Asuransi Berbasis USD?

Keputusan untuk beralih ke asuransi berbasis USD tidak terjadi secara kebetulan. Ada beberapa faktor logis yang memotivasi. Pertama, fluktuasi nilai tukar rupiah terhadap dolar AS seringkali signifikan. Dengan mengalihkan perlindungan ke mata uang yang lebih stabil, pemilik kekayaan dapat memastikan bahwa manfaat asuransi tidak tergerus oleh depresiasi mata uang lokal. Kedua, kebijakan pajak di Indonesia dan regulasi asuransi domestik kadang-kadang membatasi fleksibilitas dalam pengelolaan aset. Asuransi berbasis USD seringkali menawarkan struktur pajak yang lebih transparan dan konsisten, yang penting bagi investor multinasional. Ketiga, diversifikasi aset menjadi strategi penting dalam manajemen risiko. Asuransi berbasis USD menambah lapisan perlindungan tambahan yang tidak terikat langsung pada pasar domestik, sehingga menambah ketahanan portofolio.

Efek Jangka Panjang bagi Pasar Asuransi Lokal

Adopsi asuransi berbasis USD oleh segmen orang kaya di Indonesia memicu perubahan di industri asuransi lokal. Perusahaan asuransi mulai menyesuaikan produk mereka, menambahkan opsi mata uang asing, dan meningkatkan layanan konsultasi keuangan yang berfokus pada investasi global. Selain itu, persaingan antar perusahaan asuransi lokal menjadi lebih intens, karena mereka harus menawarkan nilai tambah yang lebih tinggi untuk menarik nasabah kelas atas. Hal ini mendorong inovasi produk, seperti polis asuransi yang mengintegrasikan investasi di pasar saham internasional atau reksa dana global, sehingga menciptakan sinergi antara perlindungan dan pertumbuhan aset.

Dampak Ekonomi Makro

Perubahan perilaku konsumen ini juga berdampak pada ekonomi makro. Peningkatan penyaluran dana ke produk asuransi berbasis USD dapat meningkatkan likuiditas di pasar modal internasional, sekaligus mengalihkan sebagian aliran investasi dari pasar domestik. Di sisi lain, pertumbuhan pasar asuransi internasional di Indonesia dapat meningkatkan ekspor layanan keuangan, memperkuat posisi negara sebagai hub keuangan regional. Namun, pergeseran ini juga menimbulkan tantangan regulasi, karena otoritas keuangan harus menyesuaikan kebijakan untuk memastikan stabilitas sistem keuangan, mengingat adanya ketergantungan pada mata uang asing.

Perkembangan Regulasi dan Kebijakan

Regulator keuangan Indonesia terus memantau tren ini, berupaya menyeimbangkan perlindungan konsumen dengan kebutuhan pasar global. Kebijakan terbaru menekankan transparansi dalam penawaran produk asuransi berbasis USD, termasuk kejelasan mengenai biaya, risiko, dan mekanisme klaim. Selain itu, regulasi memperkuat kewajiban perusahaan asuransi untuk memelihara cadangan modal yang memadai, guna menanggapi potensi likuiditas yang terkait dengan nilai tukar. Dengan demikian, nasabah kelas atas dapat merasa aman bahwa produk yang mereka pilih memiliki fondasi keuangan yang kuat.

Strategi Manajemen Risiko untuk Keluarga Kaya

Untuk keluarga berpenghasilan tinggi, manajemen risiko tidak sekadar mengasuransikan aset, melainkan juga melibatkan perencanaan keuangan jangka panjang. Memilih asuransi berbasis USD menjadi bagian integral dari strategi ini. Dengan melindungi aset dalam mata uang yang lebih stabil, keluarga dapat mengoptimalkan alokasi modal, memanfaatkan peluang investasi global tanpa khawatir akan risiko nilai tukar. Selain itu, asuransi berbasis USD seringkali dilengkapi dengan fitur investasi, memungkinkan pemilik polis untuk menambah nilai aset secara bertahap sambil tetap menjaga perlindungan. Kombinasi ini menciptakan keseimbangan antara pertumbuhan dan keamanan, yang sangat penting bagi generasi berikutnya yang ingin melanjutkan warisan kekayaan.

Kesimpulan

Orang kaya di Indonesia semakin bertambah, dan mereka menyesuaikan strategi perlindungan kekayaan dengan memilih asuransi berbasis USD. Keputusan ini didorong oleh kebutuhan untuk mengurangi risiko nilai tukar, memanfaatkan kebijakan pajak yang lebih transparan, dan memperkuat diversifikasi aset. Dampaknya terasa pada industri asuransi lokal, kebijakan regulasi, dan ekonomi makro, yang semuanya bergerak menuju model keuangan yang lebih global dan terintegrasi. Dengan demikian, asuransi berbasis USD tidak hanya menjadi alat perlindungan, melainkan juga strategi investasi yang mengoptimalkan potensi pertumbuhan dan keamanan aset bagi keluarga berpenghasilan tinggi di Indonesia.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
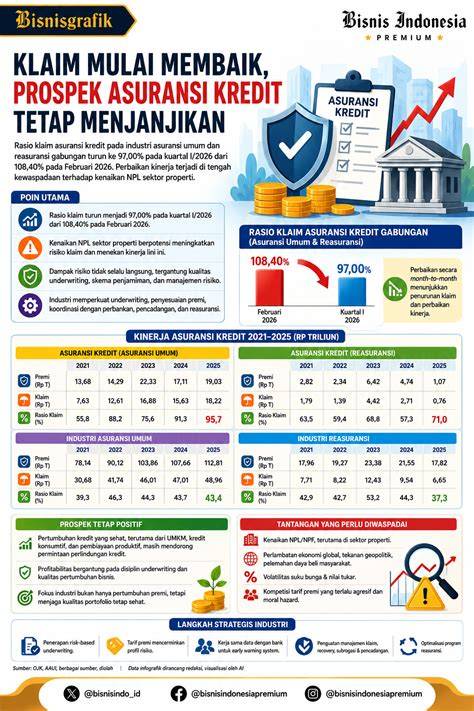
Klaim Rasio Asuransi Kredit Naik 99% Menjelang Konsolidasi Asuransi BUMN, Data Ini Buktikan Tekanan Risiko Tinggi

Rasio asuransi kredit yang melonjak hingga 99% menandakan adanya tekanan risiko yang signifikan menjelang konsolidasi asuransi BUMN. Fenomena ini menimbulkan pertanyaan penting bagi para pemangku kepentingan dan publik tentang stabilitas sektor asuransi yang berperan vital dalam sistem keuangan negara.

Rasio Asuransi Kredit: Apa dan Mengapa Penting?

Rasio asuransi kredit, atau lebih dikenal sebagai ratio underwriting, merupakan ukuran yang digunakan oleh perusahaan asuransi untuk menilai kesehatan keuangan dan kemampuan mereka dalam menanggung risiko. Ratio ini dihitung dengan membandingkan premi yang diperoleh dengan klaim yang dibayarkan. Semakin tinggi rasio tersebut, semakin baik posisi keuangan perusahaan karena premi yang masuk lebih besar dibandingkan pembayaran klaim.

Namun, ketika rasio ini naik secara drastis, seperti yang tercatat mencapai 99%, hal tersebut dapat menjadi sinyal adanya perubahan dinamika risiko. Biasanya, rasio di atas 100% dianggap ideal, namun nilai 99% masih berada di ambang sehat. Meskipun begitu, kenaikan tajam dalam periode singkat menimbulkan kekhawatiran tentang potensi peningkatan klaim di masa depan, terutama jika terjadi perubahan regulasi atau kondisi ekonomi yang tidak terduga.

Konsekuensi Kenaikan Rasio Sebelum Konsolidasi BUMN

Proses konsolidasi asuransi BUMN biasanya melibatkan penggabungan beberapa perusahaan asuransi milik negara menjadi entitas tunggal. Tujuannya adalah memperkuat kapasitas asuransi, mengurangi redundansi, dan meningkatkan efisiensi operasional. Namun, sebelum langkah tersebut dilaksanakan, setiap perusahaan yang akan digabungkan harus melewati evaluasi risiko yang ketat.

Kenaikan rasio asuransi kredit menjadi indikator penting dalam evaluasi tersebut. Jika satu atau lebih perusahaan menunjukkan rasio yang menandakan potensi risiko tinggi, regulator dapat menilai bahwa konsolidasi tersebut perlu dipertimbangkan ulang atau dilengkapi dengan mekanisme mitigasi tambahan. Dalam konteks BUMN, di mana stabilitas keuangan negara sangat dipertimbangkan, hal ini menjadi lebih kritis.

Penyebab Potensi Kenaikan Rasio Asuransi Kredit

Beberapa faktor dapat mempengaruhi peningkatan rasio asuransi kredit. Pertama, perubahan dalam profil risiko nasabah. Jika nasabah yang diasuransikan memiliki eksposur risiko yang lebih tinggi—misalnya, industri yang mengalami fluktuasi tajam—maka klaim yang dibayarkan dapat meningkat secara signifikan.

Selanjutnya, perubahan regulasi dapat memaksa perusahaan asuransi untuk menyesuaikan premi atau menambah cadangan. Misalnya, ketika otoritas regulasi menegaskan standar cadangan yang lebih ketat, perusahaan harus menambah cadangan, sehingga mengurangi margin keuntungan dan memengaruhi rasio.

Terakhir, kondisi makroekonomi seperti inflasi atau resesi dapat memengaruhi klaim. Ketika perekonomian melemah, klaim terkait kesehatan atau kerusakan properti dapat meningkat, sehingga menekan rasio yang sebelumnya stabil.

Peran Regulator dan Otoritas Pengawas

Regulator asuransi, baik di tingkat nasional maupun internasional, memegang peranan kunci dalam menilai kesehatan perusahaan asuransi. Mereka meninjau rasio underwriting sebagai bagian dari proses pengawasan rutin. Bila rasio menunjukkan tren menurun atau melewati batas tertentu, regulator dapat memerlukan tindakan perbaikan, seperti restrukturisasi cadangan atau penyesuaian tarif.

Dalam konteks konsolidasi BUMN, regulator juga harus memastikan bahwa entitas gabungan memiliki kapasitas untuk menanggung risiko yang lebih besar. Hal ini melibatkan analisis risiko bersama, pemetaan eksposur, dan perencanaan cadangan yang memadai. Kenaikan rasio asuransi kredit menjadi salah satu indikator yang tidak boleh diabaikan dalam proses ini.

Implikasi bagi Nasabah dan Pihak Terkait

Nasabah asuransi, baik individu maupun perusahaan, dapat merasakan dampak dari perubahan rasio. Kenaikan premi sering kali menjadi konsekuensi langsung dari kebutuhan perusahaan asuransi untuk menutupi risiko yang meningkat. Meskipun tujuan utamanya adalah menjaga solvabilitas, kenaikan premi dapat menambah beban keuangan bagi nasabah.

Di sisi lain, konsolidasi BUMN dapat membawa manfaat jangka panjang. Dengan menggabungkan sumber daya, entitas asuransi tunggal dapat menawarkan produk yang lebih komprehensif, proses klaim yang lebih efisien, dan manajemen risiko yang lebih terintegrasi. Namun, transisi ini memerlukan manajemen risiko yang cermat agar tidak menimbulkan ketidakpastian tambahan bagi nasabah.

Peran Media dan Transparansi Informasi

Berita mengenai kenaikan rasio asuransi kredit dan konsolidasi BUMN menjadi sorotan publik karena dampaknya yang luas. Media memiliki peran penting dalam menyampaikan informasi secara akurat dan transparan. Namun, penting bagi jurnalis untuk menghindari spekulasi dan memastikan bahwa setiap klaim didukung oleh data yang dapat diverifikasi.

Dalam menulis laporan, jurnalis harus menyoroti fakta yang tersedia—misalnya, angka rasio yang tercatat, rencana konsolidasi, dan pernyataan resmi regulator—sementara menghindari penambahan detail yang tidak ada dalam sumber. Dengan cara ini, publik dapat memahami situasi tanpa terjebak dalam informasi yang tidak akurat.

Kesimpulan: Menavigasi Risiko dan Peluang di Masa Depan

Kenaikan rasio asuransi kredit hingga 99% menjelang konsolidasi asuransi BUMN menandakan adanya tekanan risiko yang signifikan. Faktor-faktor seperti perubahan profil nasabah, regulasi, dan kondisi makroekonomi dapat menjadi penyebabnya. Regulator dan otoritas pengawas harus memperhatikan indikator ini untuk memastikan bahwa konsolidasi tidak mengorbankan stabilitas keuangan.

Nasabah, sebagai pihak yang paling terpengaruh, perlu memahami bahwa kenaikan premi adalah upaya perusahaan untuk menyeimbangkan risiko. Di sisi lain, konsolidasi BUMN berpotensi membawa efisiensi dan produk yang lebih baik jika dikelola dengan baik. Transparansi informasi, baik dari media maupun pihak regulator, menjadi kunci dalam memfasilitasi dialog yang konstruktif.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
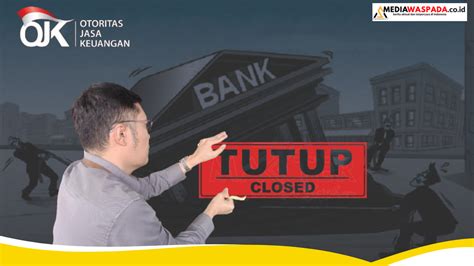
BTN Ganti Total Jajaran Direksi, Keputusan Mengejutkan Mengguncang Strategi Bank Nasional

Bank Negara Indonesia (BTN) baru saja mengumumkan perubahan total di jajaran direksi, sebuah keputusan yang menimbulkan sorotan luas di kalangan pelaku industri perbankan dan investor. Perubahan ini menandai titik balik strategis bagi bank nasional yang telah beroperasi lebih dari setengah abad di pasar finansial Indonesia.

Perubahan Jajaran Direksi BTN

Dalam pengumuman resmi, BTN menginformasikan bahwa seluruh posisi di jajaran direksi akan diganti, mulai dari Direktur Utama hingga Direktur Utama Pemasaran. Penetapan baru ini diambil sebagai langkah untuk menyesuaikan struktur manajemen dengan visi jangka panjang bank. Meskipun tidak dijabarkan secara rinci siapa saja yang akan menempati posisi baru, keputusan tersebut menegaskan komitmen bank untuk memperkuat kepemimpinan dan meningkatkan kinerja operasional.

Konsekuensi Terhadap Strategi Bank Nasional

Perubahan jajaran direksi secara signifikan dapat memengaruhi arah strategis BTN. Seiring dengan pergantian pimpinan, bank diharapkan dapat menyesuaikan kebijakan operasional, memperkenalkan inovasi produk, dan memperkuat jaringan distribusi. Dalam konteks persaingan antar bank besar di Indonesia, langkah ini dapat menjadi upaya untuk mempertahankan posisi kompetitif, menanggapi dinamika pasar, dan memanfaatkan peluang teknologi finansial.

Selain itu, pergantian kepemimpinan juga dapat menandai pergeseran fokus bisnis. Seperti yang biasa terjadi di industri perbankan, perubahan jajaran direksi sering kali diikuti dengan penyesuaian strategi pasar, termasuk peningkatan layanan digital, pengembangan produk mikrofinance, atau ekspansi ke segmen nasabah baru. Semua hal ini akan memengaruhi cara BTN berinteraksi dengan pelanggan serta cara bank mengelola risiko.

Reaksi Stakeholder dan Pasar

Reaksi terhadap pengumuman ini datang dari berbagai pihak, termasuk regulator, investor, dan nasabah. Regulator perbankan biasanya menilai perubahan jajaran direksi dari perspektif kepatuhan dan tata kelola perusahaan. Investor, di sisi lain, memantau apakah perubahan ini akan membawa nilai tambah bagi pemegang saham. Nasabah biasanya menilai stabilitas dan kualitas layanan yang ditawarkan bank setelah pergantian pimpinan.

Dalam sejarah industri perbankan Indonesia, perubahan jajaran direksi sering kali menjadi indikator penting bagi investor. Keputusan ini dapat memicu penyesuaian harga saham bank di pasar modal, serta memengaruhi persepsi publik tentang stabilitas manajemen. Namun, tanpa data historis spesifik, analisis lebih lanjut akan memerlukan waktu dan pengamatan pasar.

Faktor Penyebab Pergantian

Meski tidak dijelaskan secara detail, faktor-faktor umum yang biasanya memicu pergantian jajaran direksi di bank meliputi kebutuhan akan kepemimpinan baru, penyesuaian strategi bisnis, atau respons terhadap perubahan regulasi. Dalam konteks BTN, pergeseran strategi mungkin dipicu oleh kebutuhan untuk memperkuat posisi di segmen digital banking, mengatasi tantangan persaingan, atau meningkatkan efisiensi operasional.

Perubahan jajaran direksi juga dapat dipengaruhi oleh dinamika internal, seperti penyesuaian struktur organisasi atau penambahan kompetensi tertentu di tingkat manajemen. Dalam industri perbankan, keberhasilan strategi digital sering kali bergantung pada keahlian pimpinan yang mampu memimpin transformasi digital dan inovasi produk.

Dampak Jangka Panjang bagi BTN

Perubahan jajaran direksi dapat menimbulkan dampak jangka panjang bagi BTN dalam beberapa bidang utama. Pertama, dalam hal strategi pasar, pimpinan baru dapat memperkenalkan pendekatan yang lebih responsif terhadap kebutuhan nasabah, meningkatkan penetrasi pasar, serta menyesuaikan produk dengan tren ekonomi. Kedua, dalam hal manajemen risiko, pimpinan baru dapat memperkuat sistem pengendalian internal, meningkatkan pemantauan risiko, dan menyesuaikan kebijakan kredit.

Ketiga, dalam hal inovasi teknologi, pimpinan baru dapat mempercepat adopsi teknologi finansial, memperluas layanan digital, dan meningkatkan efisiensi operasional. Semua faktor ini berpotensi meningkatkan daya saing BTN di pasar perbankan Indonesia, serta memperkuat posisi sebagai bank nasional yang adaptif dan progresif.

Kesimpulan

Dengan mengganti total jajaran direksi, BTN mengambil langkah strategis yang dapat menandai era baru bagi bank nasional ini. Pergantian pimpinan ini diharapkan membawa perubahan positif dalam hal strategi pasar, manajemen risiko, dan inovasi teknologi. Meskipun belum ada rincian lengkap tentang siapa yang akan menempati posisi baru, keputusan ini menandakan komitmen BTN untuk terus beradaptasi dan berinovasi di tengah dinamika industri perbankan yang cepat berubah. Perubahan ini juga menjadi indikator penting bagi investor dan regulator, menandakan potensi pergeseran strategi dan fokus bisnis yang dapat memengaruhi kinerja jangka panjang bank.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
BTN Tunda Eksekusi KPR Tenor 40 Tahun Menunggu Aturan BP Tapera, Langkah Ini Diprediksi Guncang Pasar Kredit Perumahan Nasional

Bank Tabungan Negara (BTN) baru saja mengumumkan keputusan penting yang dapat mengubah lanskap kredit perumahan di Indonesia: penundaan pelaksanaan KPR tenor 40 tahun. Keputusan ini diambil menunggu kejelasan regulasi dari BP Tapera, badan pengatur kredit perumahan, yang sedang memformulasikan aturan baru terkait produk KPR berjangka panjang. Langkah ini diprediksi akan menimbulkan dampak signifikan bagi pasar kredit perumahan nasional.

Memahami KPR Tenor 40 Tahun dan Peran BTN

KPR (Kredit Pemilikan Rumah) tenor 40 tahun merupakan produk kredit perumahan dengan jangka waktu paling panjang yang ditawarkan di Indonesia. Dengan tenor yang lebih lama, peminjam dapat memperoleh cicilan bulanan yang lebih ringan, sehingga memudahkan akses kepemilikan rumah bagi kalangan menengah. BTN, sebagai bank milik negara, memiliki peran strategis dalam memfasilitasi kredit perumahan, termasuk menyediakan produk dengan tenor 40 tahun untuk mendukung kebijakan pemerintah terkait perumahan terjangkau.

Produk KPR tenor 40 tahun biasanya melibatkan struktur pinjaman yang kompleks, termasuk perhitungan bunga tetap atau variabel, serta mekanisme perlindungan kredit yang ketat. Karena risiko kredit jangka panjang yang lebih tinggi, lembaga keuangan biasanya memerlukan kerangka regulasi yang jelas agar dapat mengelola exposure dengan aman. Di sinilah BP Tapera masuk sebagai otoritas pengatur, bertugas menetapkan standar dan pedoman bagi produk kredit perumahan, termasuk KPR tenor 40 tahun.

BP Tapera: Regulator Kunci Kredit Perumahan

BP Tapera (Badan Pengatur Kredit Perumahan) merupakan badan independen yang bertugas mengawasi dan mengatur industri kredit perumahan di Indonesia. Tugasnya mencakup penyusunan regulasi, penetapan standar operasional, serta pengawasan terhadap praktik kredit yang dapat memengaruhi stabilitas sistem keuangan. Dengan memperkenalkan aturan baru, BP Tapera bertujuan untuk memastikan bahwa produk kredit perumahan, termasuk KPR tenor 40 tahun, disesuaikan dengan risiko yang ada serta kebutuhan pasar.

Peraturan yang sedang dikembangkan oleh BP Tapera diharapkan mencakup ketentuan mengenai besaran down payment, tingkat suku bunga maksimum, jangka waktu pinjaman, serta mekanisme perlindungan kredit. Selain itu, regulasi tersebut juga akan memperhatikan aspek keadilan bagi konsumen, memastikan bahwa produk KPR tidak menimbulkan beban finansial yang berlebihan bagi peminjam jangka panjang.

Alasan Penundaan Eksekusi KPR Tenor 40 Tahun

BTN memutuskan menunda pelaksanaan KPR tenor 40 tahun karena belum ada aturan final dari BP Tapera. Tanpa pedoman yang jelas, bank berisiko mengimplementasikan produk yang tidak sesuai dengan standar regulasi, yang dapat menimbulkan masalah likuiditas dan risiko kredit. Penundaan ini juga memberi waktu bagi pihak bank dan peminjam untuk menyesuaikan diri dengan ketentuan baru, sehingga transisi dapat berlangsung lebih lancar.

Selain itu, penundaan ini memungkinkan BTN untuk melakukan evaluasi internal terkait struktur produk, termasuk analisis risiko kredit jangka panjang. Dengan menunggu regulasi resmi, bank dapat memastikan bahwa semua parameter, seperti rasio pinjaman terhadap nilai properti (LTV), persyaratan penghasilan peminjam, dan mekanisme penjaminan, sudah sesuai dengan standar industri.

Dampak Terhadap Pasar Kredit Perumahan Nasional

Keputusan BTN untuk menunda KPR tenor 40 tahun akan memicu perubahan signifikan di pasar kredit perumahan. Pertama, produsen kredit lainnya akan menyesuaikan strategi produk mereka, mungkin dengan menunggu regulasi atau memperkenalkan alternatif produk jangka lebih pendek. Hal ini dapat memperkecil jumlah pinjaman berjangka panjang yang tersedia di pasar, sehingga memengaruhi volume kredit perumahan secara keseluruhan.

Kedua, penundaan ini dapat memengaruhi persepsi konsumen. Peminjam yang mengandalkan KPR tenor 40 tahun sebagai solusi finansial jangka panjang mungkin akan mencari alternatif, seperti KPR tenor 30 tahun atau produk pinjaman kombinasi. Perubahan ini dapat mengakibatkan pergeseran permintaan pasar, sehingga lembaga keuangan harus menyesuaikan portofolio pinjaman mereka.

Ketiga, regulasi baru BP Tapera diharapkan menambah transparansi dan keamanan bagi konsumen. Dengan adanya pedoman yang jelas, risiko kredit akan lebih terkontrol, yang pada gilirannya dapat meningkatkan kepercayaan publik terhadap produk kredit perumahan. Meskipun penundaan awalnya dapat menimbulkan ketidakpastian, jangka panjangnya dapat memperkuat fondasi sistem kredit perumahan.

Peran Pemerintah dan Kebijakan Perumahan

Pemerintah Indonesia telah lama menekankan pentingnya akses perumahan terjangkau bagi masyarakat. Kebijakan ini mencakup program subsidi, pembangunan rumah susun, serta dukungan bagi lembaga keuangan untuk menyediakan produk kredit yang terjangkau. KPR tenor 40 tahun, dengan cicilan ringan, dianggap sebagai salah satu instrumen yang dapat memfasilitasi tujuan ini.

Namun, untuk mencapai tujuan tersebut, regulasi yang tepat harus dipatuhi. BP Tapera berperan sebagai pengawas utama, memastikan bahwa produk KPR tidak menimbulkan risiko sistemik bagi sektor perbankan. Oleh karena itu, penundaan BTN dapat dilihat sebagai langkah proaktif untuk menjaga keseimbangan antara akses kredit dan stabilitas keuangan.

Proyeksi Pasar Setelah Penundaan

Setelah regulasi BP Tapera disahkan, pasar kredit perumahan

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Brantas Abipraya Siapkan Penggabungan Anak Usaha Jelang Konsolidasi BUMN Karya, Analisis Dampak pada Efisiensi dan Nilai Saham

Brantas Abipraya, holding unit Brantas Abipraya (Brantas Abipraya Holding), telah mengumumkan rencana penggabungan anak usaha yang akan dilaksanakan menjelang proses konsolidasi BUMN Karya. Langkah ini menandai fase penting dalam restrukturisasi perusahaan yang memiliki tujuan utama meningkatkan efisiensi operasional dan memperkuat posisi saham di pasar modal.

Rencana Penggabungan Anak Usaha Brantas Abipraya

Brantas Abipraya Holding, yang beroperasi di sektor energi dan infrastruktur, menyatakan akan melakukan penggabungan anak usaha yang tersebar di berbagai lini bisnis. Penggabungan ini dirancang agar semua unit bisnis dapat terkoordinasi secara lebih efektif, meminimalkan redundansi, dan menciptakan sinergi nilai tambah. Rangkaian langkah ini disusun sejalan dengan kebijakan pemerintah terkait konsolidasi BUMN, di mana perusahaan publik diharapkan dapat menyelaraskan struktur organisasi dan memaksimalkan kinerja keuangan.

Penggabungan yang diusulkan mencakup integrasi operasional, keuangan, dan administratif antar anak usaha. Hal ini bertujuan untuk mengurangi biaya overhead yang berulang, memperkuat posisi tawar di pasar, serta memfasilitasi alokasi sumber daya yang lebih optimal. Dalam konteks ini, Brantas Abipraya berusaha menyesuaikan struktur kepemilikan dengan persyaratan regulasi BUMN Karya, yang menuntut transparansi dan akuntabilitas lebih tinggi.

Proses Konsolidasi BUMN Karya dan Implikasinya

Konsolidasi BUMN Karya merupakan inisiatif pemerintah yang bertujuan merapikan struktur BUMN agar lebih terintegrasi, kompetitif, dan berdaya saing. Dalam kerangka ini, perusahaan publik diharuskan meninjau ulang tata kelola, struktur modal, dan alokasi aset. Brantas Abipraya, sebagai salah satu entitas yang terlibat, mengakui bahwa proses ini akan membawa perubahan signifikan pada tata kelola korporasi dan strategi jangka panjang.

Perubahan ini mencakup penyesuaian struktur modal, termasuk pengelolaan saham dan kepemilikan. Brantas Abipraya berencana menyesuaikan proporsi kepemilikan agar lebih sejalan dengan standar BUMN Karya, yang menuntut kepemilikan saham yang lebih terdistribusi dan pengawasan yang ketat. Proses konsolidasi ini juga menuntut perusahaan untuk meningkatkan transparansi laporan keuangan, sehingga investor dapat menilai kinerja dengan lebih jelas.

Dampak Terhadap Efisiensi Operasional

Penggabungan anak usaha diharapkan menghasilkan peningkatan efisiensi operasional. Dengan mengeliminasi tumpang tindih fungsi, Brantas Abipraya dapat mengalokasikan sumber daya lebih efektif, baik dari segi tenaga kerja maupun infrastruktur. Efisiensi ini dapat tercermin dalam pengurangan biaya produksi, peningkatan produktivitas, dan penguatan kontrol mutu.

Selain itu, konsolidasi dapat memperkuat rantai pasok internal. Dengan menggabungkan unit-unit yang sebelumnya beroperasi secara terpisah, perusahaan dapat menegosiasikan kontrak dengan pemasok secara lebih kuat, memanfaatkan skala ekonomi, dan mengurangi ketergantungan pada pemasok tunggal. Hal ini akan membantu menstabilkan biaya dan memperkuat posisi tawar perusahaan di pasar.

Pengaruh Terhadap Nilai Saham

Perubahan struktur dan peningkatan efisiensi diharapkan memiliki dampak positif pada nilai saham Brantas Abipraya. Investor biasanya menilai nilai perusahaan tidak hanya dari laba bersih, tetapi juga dari potensi pertumbuhan dan stabilitas operasional. Dengan konsolidasi yang lebih terstruktur, perusahaan dapat menunjukkan prospek pertumbuhan yang lebih jelas.

Selain itu, penyesuaian kepemilikan saham dan transparansi laporan keuangan dapat meningkatkan kepercayaan investor. Ketika perusahaan mematuhi standar BUMN Karya, hal ini menandakan bahwa perusahaan telah menegakkan tata kelola yang baik, mengurangi risiko korupsi atau praktik tidak etis. Faktor-faktor ini seringkali menjadi indikator penting bagi investor institusi dan individu yang mencari investasi dengan risiko terkelola.

Konsekuensi Jangka Panjang bagi Stakeholder

Stakeholder, baik karyawan, pemasok, maupun pelanggan, akan merasakan dampak jangka panjang dari proses konsolidasi. Karyawan dapat mengalami perubahan struktur organisasi, yang mungkin menuntut penyesuaian kompetensi atau penempatan ulang. Namun, dengan efisiensi yang meningkat, perusahaan dapat menambah investasi pada pelatihan dan pengembangan, sehingga meningkatkan kualitas tenaga kerja.

Pemasok dan pelanggan akan mengalami perubahan dalam hubungan kontrak dan layanan. Dengan konsolidasi, perusahaan dapat menawarkan paket layanan yang lebih terintegrasi dan harga yang lebih kompetitif. Hal ini dapat meningkatkan loyalitas pelanggan dan memperkuat posisi pasar perusahaan.

Kesimpulan dan Prospek Masa Depan

Brantas Abipraya sedang berada pada titik kritis dalam perjalanan restrukturisasi. Penggabungan anak usaha menjelang konsolidasi BUMN Karya menandai langkah strategis untuk meningkatkan efisiensi operasional dan memperkuat nilai saham. Meskipun proses ini menuntut penyesuaian struktural yang signifikan, potensi manfaat jangka panjang bagi perusahaan dan stakeholder dapat menjadi indikasi positif bagi investor.

Dalam konteks yang lebih luas, inisiatif konsolidasi BUMN Karya mencerminkan upaya pemerintah untuk menciptakan perusahaan publik yang lebih bersih, efisien, dan kompetitif. Brantas Abipraya, dengan rencana penggabungan yang terstruktur, menunjukkan komitmen terhadap visi tersebut. Keberhasilan proses ini akan menjadi contoh bagi BUMN lain dalam menavigasi perubahan regulasi dan meningkatkan kinerja keuangan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
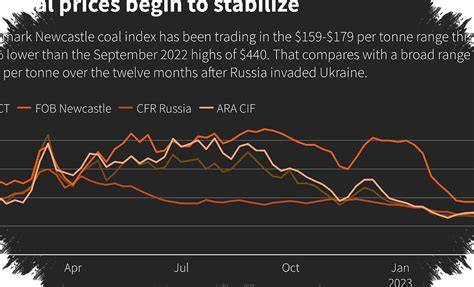
Harga Batu Bara Tembus US$150 per Ton, Pengusaha RI Ungkap Dampak Naiknya Harga Terhadap Industri Energi Nasional

Harga Batu Bara Tembus US$150 per Ton, Pengusaha RI Ungkap Dampak Naiknya Harga Terhadap Industri Energi Nasional

Fenomena Naiknya Harga Batu Bara di Pasar Global

Harga Batu Bara Tembus US$150 per Ton menunjukkan lonjakan signifikan yang memengaruhi berbagai sektor industri di Indonesia. Fenomena ini muncul di tengah ketidakpastian pasokan global dan tekanan harga energi. Nilai tersebut menandai titik kritis bagi produsen dan konsumen, karena setiap kenaikan harga batu bara langsung memengaruhi biaya produksi dan tarif listrik.

Secara historis, harga batu bara di pasar dunia sering kali dipengaruhi oleh faktor-faktor seperti permintaan industri, kebijakan tarif, dan kondisi ekonomi makro. Kenaikan ini biasanya diikuti oleh penyesuaian harga di tingkat lokal, yang kemudian berdampak pada struktur biaya energi nasional. Dalam konteks ini, kenaikan harga batu bara menjadi indikator penting bagi analis ekonomi dan pengambil kebijakan untuk menilai kesehatan sektor energi.

Dampak Langsung pada Biaya Produksi Energi

Harga Batu Bara Tembus US$150 per Ton menambah beban biaya bagi pembangkit listrik tenaga batu bara (PLTB) di Indonesia. Setiap ton batu bara yang digunakan dalam proses pembangkit kini menambah biaya operasional, sehingga tarif listrik bagi konsumen akhir cenderung meningkat. Peningkatan biaya ini dapat memicu tekanan inflasi, mengingat listrik merupakan komponen penting dalam perhitungan biaya produksi barang dan jasa.

Selain itu, kenaikan harga batu bara juga memengaruhi perhitungan biaya modal bagi proyek energi baru. Investor yang menilai risiko biaya operasional menjadi lebih tinggi akan menunda atau mengubah rencana investasi, sehingga memperlambat pertumbuhan kapasitas pembangkit listrik. Ini berdampak pada ketersediaan pasokan listrik, terutama di wilayah yang masih bergantung pada PLTB.

Reaksi Industri dan Kebijakan Pemerintah

Pengusaha industri energi di Indonesia merespons kenaikan Harga Batu Bara Tembus US$150 per Ton dengan mengkaji ulang strategi pasokan dan diversifikasi sumber energi. Beberapa perusahaan mulai memprioritaskan kontrak jangka panjang dengan penawaran harga lebih stabil, sementara yang lain menambah investasi pada energi terbarukan untuk mengurangi ketergantungan pada batu bara.

Pemerintah, di sisi lain, meninjau kebijakan subsidi energi dan mekanisme penyesuaian tarif listrik. Untuk menjaga kestabilan harga bagi konsumen, pemerintah mempertimbangkan penyesuaian tarif berbasis skema progresif, di mana tarif listrik bagi rumah tangga berpendapatan rendah tetap terjaga. Selain itu, pemerintah mendorong peningkatan efisiensi energi di sektor industri guna mengurangi kebutuhan bahan bakar batu bara.

Implikasi Jangka Panjang bagi Sektor Energi Nasional

Kenaikan Harga Batu Bara Tembus US$150 per Ton membuka diskusi tentang transisi energi di Indonesia. Sektor energi nasional semakin menekankan pentingnya diversifikasi sumber energi, termasuk energi terbarukan dan gas alam. Peningkatan biaya batu bara menandakan bahwa investasi pada sumber energi alternatif menjadi lebih menarik, karena biaya operasionalnya lebih stabil dalam jangka panjang.

Selain itu, kenaikan harga ini juga memicu pertimbangan ulang terhadap kebijakan perdagangan batu bara. Pemerintah perlu menyeimbangkan antara kepentingan ekspor batu bara dan kebutuhan domestik. Dengan harga yang lebih tinggi, ekspor menjadi lebih menguntungkan, namun potensi dampak pada pasokan domestik tidak boleh diabaikan. Kebijakan tarif, kuota, dan mekanisme pasar harus disusun secara hati-hati untuk menjaga keseimbangan antara kepentingan eksportir dan konsumen dalam negeri.

Peran Teknologi dan Inovasi dalam Menanggapi Kenaikan Harga

Teknologi menjadi kunci dalam mengatasi dampak negatif dari Harga Batu Bara Tembus US$150 per Ton. Penerapan teknologi efisiensi energi di PLTB dapat mengurangi konsumsi bahan bakar per unit listrik. Selain itu, sistem monitoring dan otomatisasi proses pembakaran dapat meningkatkan kualitas pembakaran, sehingga menghasilkan energi lebih banyak dari bahan bakar yang sama.

Inovasi dalam penyimpanan energi dan grid pintar juga dapat mengoptimalkan distribusi listrik. Dengan grid pintar, sistem dapat menyesuaikan pasokan energi secara real-time, sehingga mengurangi kebutuhan akan pembangkit tambahan yang beroperasi pada kapasitas penuh. Hal ini membantu meminimalkan dampak fluktuasi harga batu bara terhadap pasokan listrik.

Kesimpulan dan Prospek Masa Depan

Harga Batu Bara Tembus US$150 per Ton menjadi titik tolak bagi pemangku kepentingan di sektor energi untuk menilai kembali strategi pasokan, kebijakan tarif, dan investasi energi. Dampak langsung pada biaya produksi dan tarif listrik menuntut penyesuaian kebijakan serta inovasi teknologi. Sementara itu, transisi menuju energi terbarukan semakin didorong oleh kebutuhan untuk mengurangi ketergantungan pada batu bara, sekaligus menjaga stabilitas harga energi bagi konsumen.

Dengan langkah-langkah yang terkoordinasi antara sektor publik dan swasta, Indonesia dapat menavigasi tantangan yang ditimbulkan oleh kenaikan harga batu bara, sekaligus memanfaatkan peluang dalam pengembangan energi bersih. Keseimbangan antara kepentingan ekspor dan kebutuhan domestik akan menjadi kunci dalam membentuk kebijakan energi yang berkelanjutan dan adil bagi seluruh lapisan masyarakat.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.