Investor Asing Lepas 4,05 Juta Saham CPIN di Harga Rp3.132, Langkah Berani yang Bikin Pasar Saham Merasa Guncang

Investor asing telah mengumumkan penjualan 4,05 juta saham CPIN dengan harga Rp3.132 per lembar, sebuah langkah yang memicu reaksi kuat di pasar saham. Keputusan ini menandai perubahan signifikan dalam kepemilikan saham perusahaan, sekaligus menimbulkan spekulasi mengenai dampaknya terhadap nilai pasar dan strategi jangka panjang CPIN.

Perubahan Kepemilikan Saham dan Harga Penjualan

Penjualan saham tersebut melibatkan investor asing yang sebelumnya memegang posisi penting di perusahaan. Dengan menjual 4,05 juta lembar saham, investor tersebut mengosongkan sebagian besar kepemilikan di CPIN. Harga jual, Rp3.132 per saham, menjadi titik referensi bagi para analis untuk menilai nilai wajar perusahaan pada saat transaksi berlangsung. Harga ini mencerminkan persepsi pasar terhadap potensi pertumbuhan dan risiko yang melekat pada CPIN.

Transaksi ini juga menandai perubahan signifikan dalam struktur kepemilikan, di mana investor asing mengurangi peran strategisnya di perusahaan. Sebelumnya, kepemilikan asing seringkali dianggap sebagai sinyal kepercayaan terhadap prospek perusahaan. Dengan keluar, investor menegaskan bahwa mereka menilai nilai perusahaan telah mencapai titik tertentu atau bahwa mereka mengalihkan fokus investasi ke sektor lain.

Dampak Terhadap Nilai Pasar CPIN

Setelah pengumuman penjualan, harga saham CPIN di pasar bursa mengalami fluktuasi yang cukup tajam. Pasar merespons dengan cepat terhadap informasi tersebut, mencerminkan ketidakpastian investor mengenai masa depan perusahaan tanpa dukungan kepemilikan asing. Penurunan harga saham dapat diartikan sebagai reaksi pasar terhadap kemungkinan penurunan nilai intrinsik atau kepercayaan terhadap manajemen internal.

Selain itu, penjualan saham ini membuka ruang bagi investor lokal dan institusi domestik untuk menambah kepemilikan di CPIN. Perubahan ini dapat memicu dinamika baru dalam struktur pemegang saham, yang pada akhirnya dapat mempengaruhi keputusan strategis perusahaan. Jika investor lokal mengambil alih posisi mayoritas, mereka dapat membawa visi dan kebijakan yang lebih selaras dengan konteks pasar domestik.

Reaksi Pasar Saham dan Sentimen Investor

Pasar saham merespons langkah ini dengan ketegangan yang signifikan. Banyak trader dan analis mencatat bahwa penjualan saham asing seringkali menimbulkan spekulasi tentang kondisi keuangan perusahaan. Dalam konteks CPIN, penurunan harga saham dapat dipicu oleh kekhawatiran bahwa perusahaan mungkin menghadapi tantangan operasional atau keuangan yang belum terungkap.

Sentimen investor juga dipengaruhi oleh persepsi bahwa investor asing biasanya memiliki akses ke informasi lebih luas dan strategi investasi yang lebih agresif. Ketika mereka memutuskan untuk menjual saham, hal ini dapat menandakan bahwa mereka tidak lagi melihat nilai jangka panjang yang cukup kuat di CPIN. Akibatnya, investor lokal mungkin merasa lebih berhati-hati dalam menilai peluang investasi di perusahaan tersebut.

Impak Terhadap Strategi Manajemen CPIN

Keputusan untuk menjual saham asing menandai perubahan dalam hubungan antara manajemen CPIN dan pemegang saham asing. Tanpa dukungan kepemilikan asing, perusahaan mungkin perlu menyesuaikan strategi pertumbuhan dan pengelolaan risiko. Manajemen CPIN harus mempertimbangkan bagaimana menyesuaikan kebijakan investasi, pengalokasian modal, dan rencana ekspansi tanpa kehadiran investor asing.

Selain itu, langkah ini membuka peluang bagi perusahaan untuk memperkuat hubungan dengan investor domestik. Dengan menonjolkan nilai tambah bagi pemegang saham lokal, CPIN dapat mengembangkan strategi komunikasi yang lebih fokus pada stabilitas dan pertumbuhan jangka panjang. Ini dapat membantu perusahaan menarik modal tambahan dari pasar domestik, sekaligus menjaga reputasi di mata investor lokal.

Potensi Perubahan Kebijakan dan Regulasi

Penjualan saham asing juga dapat memicu perhatian regulator pasar modal. Dalam situasi di mana investor asing menjual saham dalam jumlah besar, regulator biasanya memantau apakah ada indikasi pelanggaran regulasi atau penurunan kepatuhan. Oleh karena itu, CPIN mungkin akan berada di bawah pengawasan lebih ketat terkait transparansi laporan keuangan dan kepatuhan terhadap peraturan pasar modal.

Regulator juga dapat meninjau apakah penjualan tersebut mempengaruhi struktur kepemilikan secara signifikan. Jika perubahan kepemilikan menimbulkan risiko sistemik bagi pasar saham, regulator dapat mengambil langkah-langkah untuk menstabilkan situasi, seperti memperketat persyaratan pelaporan atau meninjau kebijakan kepemilikan asing.

Kesimpulan dan Prospek Ke Depan

Penjualan 4,05 juta saham CPIN oleh investor asing dengan harga Rp3.132 per lembar menandai pergeseran penting dalam lanskap kepemilikan perusahaan. Dampak langsungnya terlihat pada fluktuasi harga saham dan perubahan persepsi investor terhadap nilai perusahaan. Di sisi lain, langkah ini membuka peluang bagi investor domestik untuk memperkuat posisi kepemilikan, sekaligus menuntut CPIN untuk menyesuaikan strategi manajemen dan kebijakan internal.

Reaksi pasar dan potensi regulasi yang lebih ketat menyoroti pentingnya transparansi dan komunikasi yang efektif antara perusahaan dan pemegang saham. Seiring waktu, CPIN harus menyesuaikan diri dengan dinamika baru ini, memastikan bahwa strategi pertumbuhan tetap relevan dan memenuhi harapan investor, baik domestik maupun asing. Dengan pendekatan yang tepat, perusahaan dapat mengubah tantangan ini menjadi peluang bagi pertumbuhan berkelanjutan dan peningkatan nilai bagi semua pemangku kepentingan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
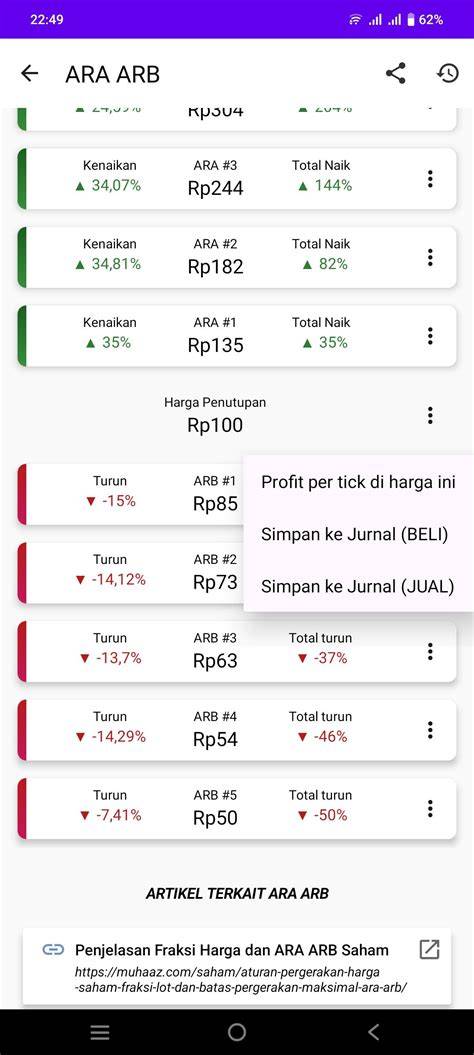
6 Saham Kompak ARB dan Otw Rp1 Pasca Penghapusan Batas Bawah Gocap, Ini Daftar Lengkap dan Implikasinya bagi Investor

ARB dan OTW Rp1 menjadi dua istilah yang kian sering terdengar di kalangan investor saham, khususnya setelah penghapusan batas bawah Gocap. Fenomena ini menandai perubahan signifikan dalam dinamika pasar modal Indonesia, memaksa para trader dan pemilik portofolio untuk menyesuaikan strategi mereka. Artikel ini akan menelaah secara mendalam apa arti penghapusan batas bawah Gocap, bagaimana ARB dan OTW Rp1 muncul sebagai solusi, serta implikasinya bagi investor di masa mendatang.

Penghapusan Batas Bawah Gocap: Sebuah Revolusi Regulasi

Gocap, singkatan dari “Giro Kegiatan Pasar Akuntansi,” adalah mekanisme yang sebelumnya menegakkan batas bawah harga saham yang dapat diperdagangkan. Batas ini ditetapkan untuk mencegah fluktuasi harga yang ekstrem, menjaga stabilitas pasar, dan melindungi investor ritel. Namun, regulasi ini juga menimbulkan tantangan bagi likuiditas, terutama bagi saham-saham dengan kapitalisasi rendah. Dengan keputusan OJK untuk menghapus batas bawah Gocap, pasar kini membuka ruang bagi volatilitas yang lebih besar, sekaligus memberikan peluang bagi strategi investasi yang lebih fleksibel.

Penghapusan batas ini berarti bahwa harga saham tidak lagi terikat pada nilai minimum tertentu. Sebagai konsekuensinya, investor dapat memegang saham yang sebelumnya dianggap tidak cukup likuid atau terlalu kecil untuk memenuhi syarat perdagangan. Hal ini memicu munculnya dua konsep baru, ARB dan OTW Rp1, yang menjadi sorotan utama bagi para trader yang ingin menavigasi pasar dalam kondisi baru ini.

ARB: Arbitrase Pasar yang Menggali Peluang

ARB, singkatan dari “Arbitrase,” adalah strategi perdagangan yang memanfaatkan selisih harga antara dua pasar atau instrumen keuangan. Dalam konteks saham, ARB biasanya melibatkan pembelian saham di satu bursa dengan harga lebih rendah dan menjualnya di bursa lain dengan harga lebih tinggi. Setelah penghapusan batas bawah Gocap, peluang arbitrase menjadi lebih terbuka, karena tidak ada lagi batasan harga minimum yang menghalangi pergerakan harga.

Investor yang menguasai teknik ARB dapat memanfaatkan ketidakseimbangan harga yang muncul akibat volatilitas pasar. Misalnya, ketika saham tertentu mengalami lonjakan harga di Bursa Efek Indonesia (BEI), namun tetap berada di bawah batas minimum sebelumnya, trader ARB dapat membeli saham tersebut dengan harga lebih rendah dan menjualnya di pasar lain atau menunggu harga naik di BEI untuk menjualnya dengan margin keuntungan. Dengan demikian, ARB menjadi alat yang kuat bagi investor yang ingin memanfaatkan perbedaan harga pasar yang tidak terduga.

Strategi ARB memerlukan pemahaman mendalam tentang mekanisme pasar, waktu transaksi, dan biaya komisi. Selain itu, risiko likuiditas tetap menjadi faktor penting, karena pasar yang tidak cukup likuid dapat menghambat pelaksanaan arbitrase. Namun, dengan penghapusan batas bawah Gocap, peluang likuiditas di pasar saham Indonesia meningkat, sehingga ARB menjadi lebih menarik bagi para trader yang berani mengambil risiko.

OTW Rp1: Menyikapi Saham dengan Harga Rendah

OTW, singkatan dari “Open Trading Window,” adalah istilah yang digunakan untuk menjelaskan situasi pasar di mana saham dapat diperdagangkan dengan harga di bawah nilai nominal atau bahkan di bawah Rp1 per lembar. Setelah batas bawah Gocap dihapus, banyak saham kecil yang kini dapat diperdagangkan dengan harga sangat rendah, menciptakan peluang bagi investor yang ingin membeli saham dengan biaya minimal.

OTW Rp1 menjadi sorotan utama bagi para investor yang mencari peluang “low-cost entry.” Dengan harga saham di bawah Rp1, investor dapat memperoleh eksposur terhadap perusahaan kecil atau menengah dengan modal awal yang relatif kecil. Namun, strategi ini tidak tanpa risiko. Saham dengan harga sangat rendah biasanya memiliki likuiditas yang terbatas dan volatilitas tinggi, sehingga investor harus siap menghadapi fluktuasi harga yang tajam.

Selain itu, OTW Rp1 dapat menjadi indikator bahwa perusahaan tersebut mengalami tekanan pasar atau mengalami masalah keuangan. Investor yang tertarik pada OTW Rp1 harus melakukan analisis fundamental yang mendalam untuk memastikan bahwa investasi tersebut memiliki potensi pertumbuhan, bukan sekadar spekulasi harga rendah. Dalam konteks ini, OTW Rp1 menjadi alat bagi investor yang ingin mengejar peluang tinggi, namun tetap harus mempersiapkan diri menghadapi risiko tinggi.

Implikasi bagi Investor: Dari Risiko ke Peluang

Penghapusan batas bawah Gocap dan munculnya ARB serta OTW Rp1 membawa dampak luas bagi investor. Pertama, likuiditas pasar meningkat, memungkinkan investor untuk membeli dan menjual saham dengan lebih cepat. Namun, peningkatan likuiditas juga dapat meningkatkan volatilitas, karena harga saham lebih mudah bergerak ke arah yang tidak terduga.

Kedua, strategi ARB menjadi lebih menarik karena tidak lagi dibatasi oleh batas minimum harga. Investor yang memiliki akses ke data pasar real-time dan mampu memproses informasi dengan cepat dapat memanfaatkan selisih harga yang muncul secara tiba-tiba. Namun, strategi ini tetap menuntut pengetahuan teknis yang mendalam dan kesiapan untuk menghadapi biaya transaksi yang tinggi.

Ketiga, OTW Rp1 membuka peluang bagi investor ritel untuk masuk ke pasar saham dengan modal terbatas. Meskipun demikian, investasi pada saham dengan harga sangat rendah juga membawa risiko tinggi, karena perusahaan tersebut seringkali memiliki struktur keuangan yang rapuh. Investor harus menyeimbangkan potensi keuntungan dengan risiko kerugian yang signifikan.

Keempat, regulator dan bursa harus menyesuaikan mekanisme pelaporan dan transparansi. Dengan pasar yang lebih terbuka, penting bagi OJK dan BEI untuk memastikan bahwa semua transaksi tercatat dengan akurat dan transparan, guna menjaga kepercayaan investor. Hal ini juga akan memudahkan investor dalam menilai risiko dan membuat keputusan investasi yang lebih informasional.

Strategi Praktis untuk Menghadapi Pasar Baru

Berikut adalah beberapa pendekatan yang dapat dipertimbangkan oleh investor dalam menghadapi pasar saham yang telah menghapus batas bawah Gocap:

1. Analisis Fundamental Mendalam. Investor harus menilai kesehatan keuangan perusahaan, termasuk arus kas, pendapatan, dan neraca. Hal ini penting untuk menilai apakah saham dengan harga rendah memiliki potensi pertumbuhan jangka panjang.

2. Monitoring Pasar Real-Time. Penggunaan platform perdagangan yang menyediakan data harga real-time sangat penting, terutama bagi strategi ARB yang memanfaatkan perbedaan harga antar pasar

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
BEI Revitalisasi Aturan FCA: 92 Saham Dikeluarkan dari Daftar Pemantauan Khusus, Langkah Besar Pengawasan Pasar Modal

Beberapa bulan terakhir menjadi periode penting bagi pasar modal Indonesia, ketika Bursa Efek Indonesia (BEI) melakukan revitalisasi aturan Fundamental Corporate Governance (FCA). Langkah ini menandai penghapusan 92 saham dari Daftar Pemantauan Khusus (DPK), yang sebelumnya dianggap memiliki risiko tinggi terkait tata kelola perusahaan. Perubahan ini menjadi sorotan utama di kalangan investor, regulator, dan pelaku pasar, mengingat dampaknya terhadap transparansi, kepercayaan, dan stabilitas sistem keuangan nasional.

Revisi FCA dan Penyusunan Daftar Pemantauan Khusus

FCA merupakan seperangkat standar yang ditetapkan oleh Otoritas Jasa Keuangan (OJK) untuk memastikan perusahaan publik menjalankan praktik tata kelola yang baik. Standar ini mencakup kebijakan pengungkapan, struktur dewan direksi, hak pemegang saham, serta mekanisme pengendalian internal. BEI, sebagai lembaga penyalur informasi pasar, menyesuaikan kebijakan DPK agar mencerminkan perkembangan regulasi dan praktik terbaik global.

DPK berfungsi sebagai mekanisme pengawasan tambahan bagi perusahaan yang dianggap berisiko tinggi dalam hal tata kelola. Saham yang masuk dalam daftar ini biasanya akan menjalani proses review lebih ketat, termasuk pengawasan aktif dari OJK dan BEI. Namun, ketika BEI memutuskan untuk mengeluarkan saham-saham tertentu dari DPK, hal tersebut menandakan bahwa perusahaan telah memenuhi kriteria tata kelola yang lebih baik dan tidak lagi memerlukan pengawasan ekstra.

Proses Revitalisasi dan Penghapusan 92 Saham

Revitalisasi aturan FCA tidak terjadi secara tiba-tiba. BEI memulai proses evaluasi dengan memeriksa laporan keuangan, struktur dewan, dan kebijakan pengungkapan setiap perusahaan publik. Selama periode ini, BEI bekerja sama dengan OJK untuk memastikan bahwa standar tata kelola yang diadopsi bersifat komprehensif dan konsisten.

Setelah evaluasi menyeluruh, BEI mengidentifikasi 92 saham yang memenuhi kriteria baru. Proses penghapusan ini melibatkan verifikasi data, audit internal, dan konfirmasi bahwa perusahaan telah memperbaiki kelemahan tata kelola yang sebelumnya menjadi alasan masuk DPK. Dengan mengeluarkan saham-saham tersebut, BEI menegaskan bahwa perusahaan tersebut telah menunjukkan komitmen kuat terhadap prinsip-prinsip tata kelola yang baik.

Konsekuensi bagi Investor dan Pasar Modal

Penghapusan 92 saham dari DPK membawa beberapa dampak positif bagi investor. Pertama, transparansi perusahaan meningkat karena mereka telah memenuhi standar tata kelola yang ketat. Investor dapat menilai risiko investasi dengan lebih akurat, mengurangi ketidakpastian terkait praktik pengelolaan perusahaan. Kedua, kepercayaan pasar terhadap kualitas informasi yang disediakan oleh perusahaan publik akan tumbuh, karena mereka telah menunjukkan kepatuhan terhadap regulasi yang lebih tinggi.

Selain itu, langkah ini juga dapat mempengaruhi likuiditas saham. Dengan tidak lagi masuk DPK, saham-saham tersebut menjadi lebih mudah diperdagangkan karena tidak terkena batasan tertentu yang biasanya diberlakukan pada perusahaan dengan risiko tinggi. Likuiditas yang lebih baik dapat menarik minat investor institusional dan meningkatkan volume perdagangan, yang pada gilirannya meningkatkan efisiensi pasar.

Peran OJK dan BEI dalam Memperkuat Tata Kelola

OJK berperan sebagai pengawas utama dalam menegakkan standar FCA. Melalui kerja sama dengan BEI, OJK dapat memastikan bahwa perusahaan publik tidak hanya memenuhi persyaratan formal, tetapi juga secara substansial meningkatkan praktik tata kelola. OJK melakukan audit, memberikan rekomendasi perbaikan, dan menindaklanjuti pelanggaran yang mungkin terjadi.

Sementara BEI, sebagai platform perdagangan, memiliki tanggung jawab untuk memastikan bahwa informasi yang tersedia bagi investor akurat dan lengkap. Dengan memelihara DPK, BEI memberikan sinyal bahwa perusahaan yang tidak masuk daftar tersebut telah melewati proses evaluasi yang ketat. Hal ini memperkuat integritas pasar dan menumbuhkan kepercayaan investor.

Reaksi Pasar dan Implikasi Jangka Panjang

Pasar merespons positif terhadap penghapusan saham-saham tersebut. Meskipun data spesifik tentang reaksi pasar tidak tersedia, secara umum, investor cenderung menilai langkah ini sebagai indikasi bahwa regulasi semakin ketat dan perusahaan publik lebih disiplin. Hal ini dapat meningkatkan minat investasi asing dan domestik, karena investor melihat bahwa pasar modal Indonesia semakin matang.

Di jangka panjang, revitalisasi FCA diharapkan menstabilkan sistem keuangan. Dengan meningkatkan standar tata kelola, risiko korupsi, manipulasi pasar, dan praktik bisnis tidak sehat dapat dikurangi. Hal ini berkontribusi pada pertumbuhan ekonomi yang berkelanjutan, karena modal dapat dialokasikan ke proyek-proyek produktif dengan risiko lebih rendah.

Perbandingan dengan Standar Internasional

Revitalisasi FCA di Indonesia juga dapat dilihat sebagai upaya untuk menyelaraskan standar tata kelola dengan praktik internasional. Banyak negara maju, seperti Amerika Serikat dan Jepang, telah mengadopsi kebijakan tata kelola yang ketat, termasuk pengungkapan yang transparan dan independensi dewan direksi. Dengan memperkuat FCA, Indonesia menunjukkan komitmen untuk mengikuti tren global, yang dapat menarik investor internasional yang menuntut standar tinggi.

Standar internasional juga menekankan pentingnya hak pemegang saham, termasuk hak voting dan akses informasi. BEI dan OJK memastikan bahwa perusahaan publik di Indonesia mematuhi prinsip-prinsip ini, sehingga memberi perlindungan lebih bagi pemegang saham minoritas dan mempromosikan keadilan dalam pengambilan keputusan perusahaan.

Kesimpulan: Langkah Besar Menuju Pasar Modal yang Lebih Baik

Revitalisasi aturan FCA dan penghapusan 92 saham dari Daftar Pemantauan Khusus menandai tonggak penting dalam evolusi pasar modal Indonesia. Langkah ini menegaskan komitmen regulator untuk meningkatkan tata kelola perusahaan, memperkuat transparansi, dan menumbuhkan kepercayaan investor. Dengan kebijakan ini, BEI dan OJK berupaya menciptakan lingkungan investasi yang lebih stabil, transparan, dan berkelanjutan, sekaligus menempatkan Indonesia pada posisi yang lebih kompetitif di pasar global.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Saham TRUK Melejit 216% Usai Diborong Investor Jumbo, Namun BEI Segera Gembok untuk Hindari Gelembung Harga

Saham TRUK melejit 216% setelah diborong investor jumbo, namun Bursa Efek Indonesia (BEI) segera gembok untuk menghindari gelembung harga. Fenomena ini menimbulkan sorotan tajam di kalangan pelaku pasar, karena kenaikan tajam di harga saham perusahaan logistik ini menandakan adanya dinamika yang tak biasa di pasar modal Indonesia.

Pergerakan Harga Saham TRUK: Dari Kenaikan Dramatis hingga Penutupan Lantai

Pada hari perdagangan terakhir, nilai pasar saham TRUK melonjak secara drastis, menembus level 216% dari titik referensi sebelumnya. Peningkatan ini dipicu oleh aktivitas beli massal yang berasal dari investor besar, yang secara signifikan meningkatkan volume transaksi. Momen tersebut menciptakan gelombang kepercayaan di antara para trader, karena aksi beli besar biasanya dianggap sebagai sinyal positif bagi prospek jangka panjang perusahaan.

Namun, kenaikan tajam tersebut tidak berlangsung lama. BEI, yang memiliki mekanisme proteksi pasar, segera mengaktifkan gembok trading untuk saham TRUK. Gembok ini merupakan alat regulasi yang memungkinkan otoritas pasar menahan perdagangan saham tertentu ketika terjadi volatilitas ekstrem atau potensi manipulasi harga. Dengan menempatkan batasan, BEI berusaha memastikan bahwa fluktuasi harga tetap berada dalam kerangka wajar dan tidak menimbulkan risiko sistemik.

Investor Jumbo: Peran Penting dalam Dinamika Pasar

Investor jumbo, atau institusi yang memiliki kapasitas beli besar, sering kali menjadi motor utama dalam pergerakan harga saham. Ketika mereka memutuskan untuk membeli saham TRUK secara masif, pasar merespons dengan cepat, mencerminkan kepercayaan mereka terhadap nilai intrinsik perusahaan. Investor ini biasanya memiliki analisis fundamental yang mendalam, sehingga keputusan mereka dianggap sebagai indikator kesehatan perusahaan.

Namun, kehadiran investor jumbo juga menimbulkan risiko, terutama jika keputusan mereka didorong oleh faktor spekulatif atau informasi terbatas. Dalam konteks ini, kenaikan 216% pada saham TRUK menunjukkan bahwa investor tersebut memiliki keyakinan kuat terhadap potensi pertumbuhan perusahaan, namun juga menimbulkan ketakutan akan kemungkinan gelembung harga yang dapat menimbulkan koreksi tajam di masa depan.

BEI dan Mekanisme Gembok: Menjaga Stabilitas Pasar

BEI memiliki kebijakan yang ketat dalam mengelola risiko pasar, salah satunya melalui penggunaan gembok trading. Mekanisme ini dirancang untuk mencegah terjadinya manipulasi harga, terutama ketika terjadi fluktuasi yang tidak biasa atau ketika volume perdagangan melebihi batas tertentu. Dengan menempatkan gembok pada saham TRUK, BEI berusaha melindungi investor ritel dan memastikan bahwa pasar beroperasi dengan prinsip transparansi dan integritas.

Proses pengaktifan gembok biasanya melibatkan analisis data real-time, termasuk volume perdagangan, perubahan harga, dan indikasi potensi aktivitas pasar abnormal. Setelah gembok diterapkan, perdagangan saham TRUK akan dihentikan sementara, memberikan waktu bagi otoritas dan pelaku pasar untuk menilai kondisi yang ada dan mengurangi risiko volatilitas berlebih.

Dampak Kenaikan Harga Saham TRUK bagi Investor Ritel

Pergerakan harga saham TRUK yang tiba-tiba menembak tinggi dapat menimbulkan ketidakpastian bagi investor ritel. Di satu sisi, kenaikan 216% dapat menarik minat investor baru yang ingin mengambil keuntungan cepat. Namun, di sisi lain, fluktuasi tajam juga meningkatkan risiko bagi mereka yang tidak memiliki strategi diversifikasi atau pemahaman mendalam tentang faktor-faktor yang mempengaruhi harga saham.

Selain itu, adanya gembok trading menandakan bahwa pasar belum sepenuhnya stabil. Investor ritel perlu berhati-hati dalam menilai apakah kenaikan harga saham TRUK didukung oleh fundamental perusahaan atau hanya reaksi pasar jangka pendek. Tanpa dasar yang kuat, potensi koreksi harga dapat terjadi, mengakibatkan kerugian bagi investor yang tidak siap.

Peran Investor Institusi dalam Menentukan Sentimen Pasar

Investor institusi, seperti dana pensiun, reksa dana, dan perusahaan investasi, memiliki pengaruh besar dalam menentukan sentimen pasar. Keterlibatan mereka dalam saham TRUK menunjukkan bahwa mereka melihat potensi pertumbuhan di sektor logistik, yang merupakan bagian penting dari ekonomi Indonesia. Namun, ketika investor institusi melakukan aksi beli massal, pasar dapat merespons dengan cepat, menciptakan dinamika yang memicu kenaikan harga saham.

Hal ini menekankan pentingnya memahami profil risiko dan strategi investasi institusi. Jika mereka berfokus pada analisis fundamental, kenaikan harga saham TRUK dapat mencerminkan nilai intrinsik yang kuat. Namun, jika keputusan didorong oleh faktor eksternal atau spekulatif, pasar dapat mengalami volatilitas yang tidak terduga.

Risiko Gelembung Harga di Pasar Saham Logistik

Gelembung harga terjadi ketika nilai pasar suatu aset melebihi nilai fundamentalnya, seringkali didorong oleh spekulasi dan ekspektasi berlebihan. Dalam konteks saham TRUK, kenaikan 216% menimbulkan kekhawatiran bahwa harga saham mungkin tidak lagi mencerminkan kinerja atau prospek perusahaan. BEI, dengan mengaktifkan gembok trading, mencoba mencegah terjadinya koreksi tajam yang dapat menimbulkan kerugian bagi investor.

Risiko gelembung harga menjadi penting karena dapat mempengaruhi stabilitas pasar secara keseluruhan. Jika harga saham tidak lagi didukung oleh faktor fundamental, koreksi pasar dapat memicu penurunan nilai aset secara drastis, mempengaruhi portofolio investor dan menimbulkan ketidakpastian di pasar modal.

Konsekuensi Jangka Panjang bagi Perusahaan Logistik

Pergerakan harga saham TRUK memiliki implikasi jangka panjang bagi perusahaan logistik. Jika kenaikan harga saham didukung oleh prospek pertumbuhan dan nilai tambah, maka perusahaan dapat memanfaatkan apresiasi nilai pasar untuk memperluas bisnis, meningkatkan modal kerja, atau

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
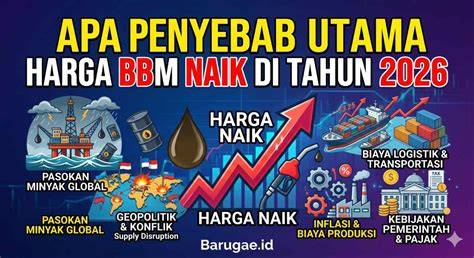
Pertamina Siapkan UMK Baru untuk Bersaing di Pasar Global, Analisis Dampak pada Harga BBM dan Kekuatan Negosiasi Pembeli Internasional

Pertamina, perusahaan minyak dan gas milik negara, baru saja mengumumkan rencana peluncuran Unit Margin Keuntungan (UMK) baru yang akan mempengaruhi strategi harga BBM di pasar global. Keputusan ini menandai langkah strategis penting bagi Pertamina, yang berusaha menyesuaikan diri dengan dinamika pasar energi internasional yang semakin kompetitif.

Strategi UMK Baru dan Rangkaian Langkahnya

UMK baru yang dirancang oleh Pertamina bertujuan untuk meningkatkan fleksibilitas harga di pasar global. Dengan memperkenalkan struktur margin yang lebih dinamis, Pertamina dapat menyesuaikan harga jual BBM secara real‑time sesuai dengan fluktuasi harga minyak mentah dan kondisi pasar. Konsep UMK ini tidak asing lagi dalam industri energi, di mana perusahaan biasanya menetapkan margin keuntungan yang dapat diubah berdasarkan pergerakan pasar, biaya produksi, dan faktor makroekonomi.

Dalam kerangka kerja UMK, Pertamina akan meninjau komponen biaya produksi, logistik, dan distribusi secara berkala. Hal ini memungkinkan perusahaan untuk mengoptimalkan margin di setiap tahap rantai pasok, dari eksplorasi hingga penjualan akhir. Dengan pendekatan ini, Pertamina berharap dapat menekan biaya yang tidak perlu dan meningkatkan daya saing harga BBM di pasar internasional.

Dampak pada Harga BBM di Pasar Global

Peluncuran UMK baru diharapkan membawa perubahan signifikan pada struktur harga BBM. Ketika perusahaan dapat menyesuaikan margin secara lebih responsif, harga jual di pasar global dapat menjadi lebih kompetitif dibandingkan dengan pemain lain yang menggunakan margin tetap. Dalam konteks global, di mana harga minyak mentah berfluktuasi secara intens, kemampuan untuk menyesuaikan margin secara cepat menjadi nilai tambah yang kuat.

Selain itu, UMK baru dapat mempengaruhi persepsi konsumen dan pembeli internasional terhadap stabilitas harga. Dengan margin yang lebih terstruktur, Pertamina dapat menawarkan harga yang lebih stabil bagi pelanggan korporat dan negara-negara yang menjadi mitra dagang. Hal ini dapat meningkatkan kepercayaan dan loyalitas pelanggan, sekaligus membuka peluang negosiasi kontrak jangka panjang.

Penguatan Kekuatan Negosiasi Pembeli Internasional

Dengan UMK yang lebih adaptif, Pertamina dapat memperkuat posisi tawar di ruang negosiasi. Pembeli internasional, terutama negara-negara yang bergantung pada impor BBM, sering kali mencari kontrak dengan harga yang kompetitif dan jangka panjang. UMK memungkinkan Pertamina untuk menyesuaikan harga berdasarkan kondisi pasar, sehingga dapat menawar kontrak dengan harga yang lebih menguntungkan bagi kedua belah pihak.

Negosiasi yang didukung oleh struktur margin yang jelas juga dapat mempercepat proses penyelesaian kontrak. Pembeli tidak perlu menunggu proses penyesuaian harga yang lama, karena UMK menyediakan kerangka kerja yang transparan dan dapat diprediksi. Ini memperkuat hubungan bisnis dan meminimalkan risiko ketidakpastian harga di masa depan.

Konsekuensi Bagi Perekonomian Nasional

Perubahan harga BBM yang dihasilkan dari UMK baru akan berdampak pada sektor energi nasional. Harga BBM yang lebih kompetitif dapat menurunkan biaya transportasi dan produksi bagi industri di Indonesia. Hal ini dapat memperbaiki daya saing produk dalam negeri di pasar internasional. Namun, perlu diingat bahwa penyesuaian margin juga dapat mempengaruhi pendapatan negara, karena margin yang lebih rendah dapat mengurangi kontribusi fiskal dari sektor energi.

Selain itu, stabilitas harga BBM juga berperan penting dalam pengendalian inflasi. Jika UMK membantu menstabilkan harga BBM, maka dampak pada harga barang konsumen dapat berkurang, memberikan ruang bagi pemerintah untuk fokus pada kebijakan makroekonomi lainnya.

Reaksi Pasar dan Analisis Ekspektasi

Pasar energi internasional menunjukkan reaksi positif terhadap pengumuman UMK. Para analis menilai bahwa strategi ini dapat meningkatkan posisi Pertamina di antara produsen minyak utama. Dengan margin yang lebih fleksibel, Pertamina dapat menyesuaikan harga jual lebih cepat dibandingkan dengan pesaing yang masih menggunakan model margin tetap.

Ekspektasi pasar juga menyoroti potensi peningkatan volume penjualan di luar negeri. Dengan harga yang lebih kompetitif, Pertamina dapat menarik pelanggan baru di pasar yang sebelumnya didominasi oleh produsen lain. Hal ini dapat membuka peluang ekspansi yang signifikan, baik dalam segmen BBM mentah maupun produk turunannya.

Implikasi Jangka Panjang bagi Industri Energi

UMK baru merupakan bagian dari transformasi industri energi yang lebih luas. Di era di mana energi terbarukan dan efisiensi energi semakin penting, perusahaan minyak harus beradaptasi dengan cepat. Struktur margin yang fleksibel membantu perusahaan menyesuaikan diri dengan perubahan permintaan dan kebijakan lingkungan.

Selain itu, UMK dapat memfasilitasi integrasi teknologi digital dalam manajemen rantai pasok. Dengan data real‑time, Pertamina dapat memprediksi tren harga dan menyesuaikan margin secara otomatis. Ini meningkatkan efisiensi operasional dan mengurangi biaya yang terkait dengan proses manual.

Kesimpulan

Peluncuran Unit Margin Keuntungan baru oleh Pertamina menandai langkah strategis penting dalam upaya memperkuat posisi perusahaan di pasar global. Dengan struktur margin yang lebih adaptif, Pertamina dapat menyesuaikan harga BBM secara lebih responsif, meningkatkan daya saing, dan memperkuat negosiasi dengan pembeli internasional. Dampak positif yang diharapkan mencakup stabilitas harga, peningkatan volume penjualan, dan kontribusi terhadap perekonomian nasional. Namun, perubahan ini juga menimbulkan tantangan baru dalam pengelolaan pendapatan dan kebijakan fiskal. Secara keseluruhan, UMK baru menandai tonggak penting bagi Pertamina dalam menghadapi dinamika pasar energi global yang terus berubah.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Utang Global Makin Bengkak, Naik Rp 179,14 Kuadriliun Menandai Rekor Tertinggi Sejarah Ekonomi Dunia dan Menambah Beban Negara Berkembang

Utang global makin bengkak, naik Rp 179,14 kuadriliun menandai rekor tertinggi sejarah ekonomi dunia dan menambah beban negara berkembang.

Perkembangan Utang Global dan Imbal Hasil Obligasi

Dalam perkembangan terakhir, utang negara mengalami kenaikan yang signifikan, seiring dengan lonjakan imbal hasil obligasi pemerintah jangka menengah dan panjang di sejumlah negara ekonomi besar. Negara-negara seperti Amerika Serikat, Jepang, Prancis, dan Inggris mencatatkan imbal hasil yang mencapai level tertinggi dalam lebih dari satu dekade. Peningkatan ini mencerminkan kekhawatiran investor yang semakin besar terhadap suku bunga, biaya energi yang masih tinggi, pertumbuhan ekonomi yang lesu, dan tingginya belanja pemerintah.

Institusi International Institute for Financial (IIF) menyoroti sejumlah faktor ekonomi utama yang diperkirakan akan menghadapi defisit besar yang terus berlangsung serta biaya bunga yang semakin tinggi. Menurut IIF, kondisi ini sering dikaitkan dengan negara berkembang yang mengalami masalah utang. Lembaga yang berbasis di Washington itu mencatat bahwa negara-negara maju membayar bunga lebih dari US$ 3,3 triliun atas obligasi pemerintah yang diperdagangkan secara internasional sepanjang tahun lalu. Angka tersebut lebih besar dibandingkan pengeluaran global untuk AI yang mencapai US$ 2,6 triliun, belanja pertahanan US$ 3,1 triliun, maupun investasi energi bersih sebesar US$ 2,3 triliun.

IIF memperingatkan bahwa rasio utang telah menjadi isu politik yang akan disorot dalam pemilihan umum, serta solusi cepat jangka pendek dalam memitigasi risiko tersebut. “Siklus setan antara pemilihan umum dan solusi cepat jangka pendek, serta kerentanan jangka panjang karena utilitas marginal dari utang yang lebih tinggi menurun,” ungkap riset IIF dikutip dari CNBC, Sabtu (26/9/2026).

Faktor Penyebab Kenaikan Utang Global

Beberapa faktor utama dapat dijelaskan sebagai penyebab utama kenaikan utang global. Pertama, kebijakan fiskal ekspansif yang diterapkan oleh banyak negara selama periode pandemi COVID‑19. Untuk menstabilkan perekonomian, pemerintah meningkatkan belanja publik secara signifikan, sehingga menimbulkan defisit fiskal yang besar. Kedua, kenaikan suku bunga global yang dipicu oleh otoritas moneter di negara maju. Suku bunga yang lebih tinggi membuat biaya pinjaman bagi negara menurun, sehingga lebih mudah bagi negara untuk mengakumulasi utang baru.

Selain itu, biaya energi yang masih tinggi memberikan tekanan tambahan pada anggaran negara. Negara-negara yang bergantung pada impor energi harus menanggung biaya lebih tinggi, yang berdampak pada neraca pembayaran dan meningkatkan kebutuhan pinjaman. Pertumbuhan ekonomi yang lesu juga berperan, karena pendapatan negara menurun sementara beban belanja tetap tinggi.

Implikasi bagi Negara Berkembang

Impak utang global yang semakin membengkak tidak hanya dirasakan di negara maju, tetapi juga di negara berkembang. Negara berkembang sering kali memiliki struktur utang yang lebih rapuh, dengan ketergantungan pada pinjaman internasional dan tingkat suku bunga yang lebih tinggi. Kenaikan biaya bunga global berarti negara berkembang harus membayar lebih banyak untuk memelihara utang yang sudah ada, serta menghadapi tantangan dalam meminjam dana baru dengan biaya yang terjangkau.

Akibatnya, negara berkembang mengalami tekanan fiskal yang lebih besar, sehingga sulit untuk menyalurkan dana ke sektor-sektor penting seperti pendidikan, kesehatan, dan infrastruktur. Ketidakmampuan untuk mengelola utang secara efektif dapat menimbulkan risiko krisis keuangan, menurunnya kepercayaan investor, dan potensi resesi ekonomi. Selain itu, beban utang yang tinggi dapat membatasi kebijakan fiskal yang fleksibel, sehingga negara sulit merespons krisis ekonomi atau bencana alam.

Peran Kebijakan Moneter dan Politik Internasional

Perubahan kebijakan moneter di negara maju, khususnya Amerika Serikat dan Eropa, memiliki dampak langsung pada kondisi utang global. Kenaikan suku bunga di AS, misalnya, meningkatkan biaya pinjaman bagi negara-negara yang mengandalkan pasar internasional untuk mengumpulkan dana. Di sisi lain, kebijakan fiskal yang ketat di negara maju dapat menekan pertumbuhan ekonomi global, yang berdampak pada pendapatan negara berkembang.

Politik internasional juga memainkan peran penting. Ketegangan geopolitik, perubahan perjanjian perdagangan, dan dinamika hubungan bilateral dapat memengaruhi akses negara berkembang ke pasar modal internasional. Selain itu, kebijakan fiskal yang dipengaruhi oleh siklus pemilihan umum dapat menimbulkan keputusan kebijakan jangka pendek yang tidak selalu sejalan dengan kebijakan fiskal jangka panjang. Hal ini dapat memperburuk kondisi utang dan menambah risiko keuangan.

Perbandingan Angka Utang dan Pengeluaran Global

Angka utang global yang mencapai Rp 179,14 kuadriliun menunjukkan bahwa beban utang telah mencapai rekor tertinggi dalam sejarah ekonomi dunia. Untuk memberikan gambaran, jumlah ini lebih besar dibandingkan pengeluaran global untuk teknologi AI, belanja pertahanan, dan investasi energi bersih. Hal ini menyoroti betapa signifikan utang global sebagai faktor dominan dalam perekonomian global.

Perbandingan ini menunjukkan bahwa negara-negara, terutama negara berkembang, harus mempertimbangkan strategi pengelolaan utang yang lebih bijaksana. Tanpa kebijakan yang tepat, beban utang dapat terus bertambah, menimbulkan risiko sistemik bagi perekonomian global.

Strategi Mitigasi Risiko Utang

Untuk mengurangi risiko utang, negara berkembang dapat menerapkan beberapa strategi. Pertama, diversifikasi sumber pendapatan, termasuk meningkatkan ekspor barang dan jasa, serta mengoptimalkan pendapatan pajak. Kedua, reformasi fiskal yang menekankan efisiensi belanja publik dapat menurunkan defisit fiskal. Ketiga, meningkatkan kredibilitas kredit negara melalui reformasi tata kelola dan transparansi fiskal, sehingga dapat memperoleh pinjaman dengan suku bunga lebih rendah.

Selain itu, kerja sama internasional dalam hal pendanaan pembangunan dapat membantu negara berkembang mengakses dana dengan biaya lebih rendah. Program pendanaan multilateral, seperti dana pembangunan regional atau lembaga keuangan internasional, dapat menawarkan pinjaman dengan suku bunga yang lebih kompetitif dan jangka waktu yang lebih panjang.

Kesimpulan dan Prospek ke Depan</

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Bank-Bank Tutup dalam 9 Bulan, Data Terbaru 25 September Ungkap Dampak Besar pada Nasabah dan Likuiditas Sistem Keuangan Nasional

Bank-Bank Tutup dalam 9 Bulan, Data Terbaru 25 September menandai salah satu episode paling mencolok dalam pengawasan perbankan Indonesia. Pada 25 September 2026, OJK mengumumkan pencabutan izin usaha dua bank Perekonomian Rakyat (BPR) yang telah berada di bawah pengawasan Bank Dalam Penyehatan (BDP) sejak awal 2025. Keputusan ini menegaskan kembali pentingnya peran regulator dalam menjaga stabilitas sistem keuangan nasional.

Pencabutan Izin Usaha PT BPRS Musyarakah Ummat Indonesia

PT BPRS Musyarakah Ummat Indonesia, yang beralamat di JI. KH. Hasyim Ashari No. 8, Rt.001/Rw.001, Pd. Pucung, Kec. Karang Tengah, Kota Tangerang, Banten, resmi dikeluarkan izin usahanya pada 25 September 2026. Keputusan ini diambil berdasarkan Keputusan Anggota Dewan Komisioner OJK Nomor KEP-72/D.03/2026. Bank ini telah berada di status BDP sejak 10 Desember 2025, setelah OJK menilai bahwa rasio Kewajiban Penyediaan Modal Minimum (KPMM) bank tersebut berada di bawah 12%. Meskipun OJK telah memberikan kesempatan kepada pengurus dan pemegang saham untuk melakukan restrukturisasi modal, upaya tersebut tidak berhasil memperbaiki kondisi keuangan bank.

Pencabutan Izin Usaha PT BPR Suliki Gunung Mas

Keputusan pencabutan izin bagi PT BPR Suliki Gunung Mas, yang berlokasi di Suliki, Kecamatan Suliki, Kabupaten Lima Puluh Kota, Provinsi Sumatera Barat, diumumkan pada 7 Januari 2026. Keputusan tersebut diambil melalui Keputusan Anggota Dewan Komisioner OJK Nomor KEP-1/D.03/2026, dengan tanggal efektif pencabutan 7 Januari 2026. Seperti PT BPRS Musyarakah Ummat Indonesia, PT BPR Suliki Gunung Mas juga telah masuk ke dalam kategori BDP karena rasio KPMM yang tidak memenuhi standar minimum.

Konsekuensi Pencabutan Izin Usaha dalam 9 Bulan

Penghentian operasi dua BPR dalam periode 9 bulan menimbulkan dampak signifikan bagi nasabah dan sistem keuangan secara keseluruhan. Nasabah bank yang memiliki simpanan di kedua institusi ini harus segera mengalihkan dana mereka ke lembaga keuangan lain yang masih aktif. Proses ini tidak hanya menimbulkan ketidaknyamanan bagi nasabah, tetapi juga dapat menambah beban likuiditas pada bank-bank penerima dana.

Selain itu, pencabutan izin usaha dapat memicu ketidakpastian pasar, mengingat investor dan pihak terkait mungkin meragukan kesehatan sistem keuangan secara lebih luas. Dalam konteks ini, OJK berperan penting dalam meminimalkan dampak sistemik dengan memastikan proses pencabutan dilakukan secara terstruktur dan transparan.

Peran OJK dalam Menjaga Stabilitas Sistem Keuangan

OJK menegaskan bahwa pencabutan izin usaha merupakan langkah terakhir setelah berbagai upaya perbaikan tidak berhasil. Dalam kerangka pengawasan, OJK telah menempatkan kedua BPR tersebut ke dalam BDP sejak awal 2025, memberikan waktu bagi pengurus untuk menyehatkan bank melalui peningkatan modal dan restrukturisasi operasional. Namun, ketika upaya tersebut tidak mencapai target rasio KPMM minimum, OJK mengambil keputusan drastis untuk mencabut izin usaha.

Langkah ini juga mencerminkan komitmen OJK terhadap prinsip prudential yang kuat. Dengan memastikan bahwa lembaga keuangan tidak beroperasi di bawah kondisi modal yang tidak memadai, OJK berupaya mencegah potensi krisis keuangan yang lebih luas. Hal ini juga penting untuk menjaga kepercayaan publik terhadap sistem perbankan, yang merupakan fondasi utama bagi pertumbuhan ekonomi nasional.

Dampak Jangka Panjang bagi Nasabah dan Likuiditas Nasional

Nasabah yang mengalami pencabutan izin usaha bank akan mengalami proses penarikan dan transfer dana yang memakan waktu. Jika tidak dikelola dengan baik, hal ini dapat menyebabkan tekanan likuiditas pada bank-bank penerima dana, terutama jika ada lonjakan penarikan sekaligus. Untuk memitigasi risiko tersebut, OJK biasanya bekerja sama dengan bank penerima dana guna memastikan proses penyaluran dana berjalan lancar.

Secara makro, pencabutan izin usaha dua BPR tidak diharapkan menimbulkan gangguan sistemik, mengingat skala relatif kecil dibandingkan dengan bank-bank besar. Namun, kejadian ini tetap menjadi peringatan bagi lembaga keuangan lain tentang pentingnya kepatuhan terhadap standar modal dan manajemen risiko.

Kesimpulan dan Prospek Ke Depan

Bank-Bank Tutup dalam 9 Bulan, Data Terbaru 25 September menyoroti betapa pentingnya pengawasan yang ketat dalam industri perbankan. Keputusan OJK untuk mencabut izin usaha dua BPR setelah periode BDP menunjukkan bahwa regulator bersedia mengambil tindakan tegas bila kondisi keuangan lembaga tidak sehat. Meskipun dampak langsung bagi nasabah dan likuiditas nasional dapat dirasakan, langkah ini juga memperkuat kepercayaan publik terhadap sistem keuangan yang sehat dan berkelanjutan.

Dengan pelajaran yang diambil dari kasus ini, OJK dan lembaga keuangan diharapkan dapat memperkuat mekanisme pengawasan dan manajemen risiko guna mencegah terulangnya situasi serupa di masa depan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Enam Perusahaan Siap Melantai di Bursa, Dua di Antaranya Memiliki Aset Lebih dari Rp 250 Miliar, Data Terbaru Ungkap Nilai Besar

Enam Perusahaan Siap Melantai di Bursa, Dua di Antaranya Memiliki Aset Lebih dari Rp 250 Miliar, Data Terbaru Ungkap Nilai Besar. Pada hari Sabtu (26/9/2026), data terbaru dari Bursa Efek Indonesia (BEI) menampilkan enam entitas yang sudah berada di jalur pencatatan saham. Klasifikasi aset perusahaan ini mengikuti Peraturan Otoritas Jasa Keuangan (POJK) Nomor 53/POJK.04/2017, yang menegaskan kriteria aset minimum dan maksimum bagi calon perusahaan publik.

Rincian Klasifikasi Aset dan Sektor

Dalam pipeline IPO BEI, dua perusahaan berada di kategori aset di bawah Rp 50 miliar, dua lagi berada di segmen menengah antara Rp 50 miliar hingga Rp 250 miliar, dan dua perusahaan tersisa berada di atas Rp 250 miliar. Dari segi sektor, terdapat dua perusahaan energi, tiga perusahaan healthcare, dan satu perusahaan industri. Data ini mencerminkan diversifikasi sektor yang sedang menarik minat investor, sekaligus menunjukkan bahwa BEI masih menjadi platform bagi perusahaan dari berbagai industri.

Perlu dicatat bahwa klasifikasi aset ini tidak hanya mempengaruhi kelayakan pencatatan, tetapi juga dapat mempengaruhi persepsi investor mengenai risiko dan potensi pertumbuhan. Perusahaan dengan aset lebih dari Rp 250 miliar biasanya dianggap memiliki fondasi keuangan yang kuat, namun juga dapat menghadapi regulasi ketat dan persaingan yang lebih intens di pasar publik.

Pipeline IPO BEI: 6 Perusahaan, 7 Penawaran

Hingga 25 September 2026, tercatat tujuh perusahaan yang telah melakukan penawaran umum perdana saham di BEI. Penghimpunan dana dari ketujuh perusahaan tersebut mencapai Rp 2,16 triliun. Angka ini menunjukkan ketertarikan investor terhadap saham-saham baru, sekaligus menandakan potensi likuiditas yang tinggi bagi perusahaan yang melantai.

Pipeline IPO BEI secara rutin memantau perusahaan yang memenuhi syarat teknis dan regulasi. Proses ini melibatkan verifikasi kinerja, audit keuangan, dan penilaian risiko. Setiap perusahaan yang masuk ke pipeline harus menunjukkan kemampuan manajemen, prospek pertumbuhan, dan kepatuhan terhadap peraturan pasar modal. Dengan demikian, pipeline ini menjadi indikator penting bagi para investor yang mencari peluang investasi di pasar modal Indonesia.

Pengaruh Terhadap Pasar Modal dan Investor

Keberadaan enam perusahaan di pipeline IPO BEI membawa dampak signifikan bagi pasar modal. Pertama, peningkatan jumlah perusahaan yang melantai dapat meningkatkan volume perdagangan dan likuiditas di BEI. Kedua, diversifikasi sektor—energi, healthcare, dan industri—menawarkan pilihan investasi yang lebih luas bagi investor institusional maupun retail. Ketiga, aset perusahaan yang besar menandakan potensi pertumbuhan jangka panjang, namun juga menuntut investor untuk melakukan analisis fundamental yang lebih mendalam.

Selain itu, penghimpunan dana sebesar Rp 2,16 triliun menunjukkan bahwa investor memiliki kepercayaan tinggi terhadap prospek perusahaan-perusahaan baru. Dana ini dapat digunakan untuk ekspansi, penelitian dan pengembangan, atau restrukturisasi modal, yang pada akhirnya dapat mendorong pertumbuhan ekonomi nasional. Namun, investor juga harus mempertimbangkan volatilitas pasar dan risiko regulasi yang dapat mempengaruhi nilai saham.

Implikasi bagi Perusahaan dan Ekonomi

Bagi perusahaan, pencatatan di BEI membuka akses ke pasar modal yang lebih luas. Dana yang diperoleh dapat meningkatkan kapasitas produksi, memperkuat posisi pasar, dan memfasilitasi inovasi. Selain itu, menjadi perusahaan publik meningkatkan kredibilitas dan transparansi, yang dapat menarik kemitraan strategis dan investasi asing.

Dari sisi ekonomi, peningkatan jumlah perusahaan publik dapat memperkuat sistem keuangan nasional. Dengan lebih banyak perusahaan yang terdaftar di bursa, terjadi alokasi modal yang lebih efisien dan diversifikasi risiko. Hal ini juga dapat mendorong pertumbuhan sektor-sektor yang sedang berkembang, seperti energi terbarukan dan kesehatan, yang memiliki dampak positif terhadap pembangunan berkelanjutan.

Perspektif Masa Depan IPO di BEI

Melihat tren saat ini, BEI tampaknya berada pada posisi yang baik untuk menarik lebih banyak perusahaan, baik skala kecil maupun besar. Regulasi yang ketat namun transparan memberikan kepercayaan bagi investor, sementara diversifikasi sektor menambah nilai tambah bagi pasar. Namun, perusahaan yang ingin melantai harus menyiapkan laporan keuangan yang kuat, manajemen risiko yang baik, dan strategi pertumbuhan yang jelas.

Investor diharapkan terus memantau perkembangan pipeline IPO BEI dan melakukan analisis fundamental sebelum mengambil keputusan investasi. Sementara perusahaan harus fokus pada pemenuhan standar regulasi dan pencapaian kinerja keuangan yang konsisten untuk mempertahankan kepercayaan pasar.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Menperin Analisis: Peluang Industri Halal Indonesia Bisa Tumbuh 25% dalam Lima Tahun, Tantangan Utama dan Strategi Pemerintah

Industri halal Indonesia menjadi sorotan utama di tengah dinamika pasar global yang terus berkembang, memicu harapan akan pertumbuhan signifikan dalam lima tahun ke depan.

Pertumbuhan Pasar Halal Dunia dan Potensi di Indonesia

Pasar halal dunia menunjukkan tren pertumbuhan positif, dengan konsumsi umat Muslim di enam sektor ekonomi syariah mencapai US$ 2,6 triliun pada tahun 2024. Proyeksi menunjukkan angka ini akan melonjak menjadi US$ 3,56 triliun pada tahun 2029. Angka-angka ini menegaskan bahwa industri halal Indonesia tidak hanya berperan sebagai konsumen, tetapi juga memiliki peluang besar untuk menjadi pemain utama di panggung global.

Di dalam negeri, konsumsi rumah tangga halal Indonesia tercatat mencapai Rp 5.974,9 triliun pada semester pertama tahun 2026. Pertumbuhan ini didorong oleh populasi yang mencapai 252,8 juta jiwa, atau 87,14% dari total populasi dunia. Dengan modal manusia dan pasar yang besar, industri halal Indonesia memiliki landasan kuat untuk bertransformasi dari sekadar pasar menjadi produsen dan pemain utama industri halal dunia.

Peran Indonesia dalam Ekosistem Industri Halal Global

Menurut State of The Global Islamic Economy Report (SGIER) 2025/26, Indonesia menempati peringkat keempat dalam ekosistem industri halal dunia. Indonesia berada di posisi setelah Malaysia, Uni Emirat Arab, dan Arab Saudi, sementara Bahrain berada di peringkat kelima. Peringkat ini didasarkan pada lima indikator utama: finansial, regulasi halal, kesadaran masyarakat, sosial, dan inovasi.

Indonesia unggul pada sektor makanan halal, yang menempati peringkat ketiga dengan bobot penilaian terbesar sebesar 30%. Selain itu, sektor modest fashion di Indonesia mempertahankan peringkat pertama dunia dengan skor 113,9, sementara sektor farmasi dan kosmetik halal berada di posisi keempat dengan skor 72,8. Keberhasilan ini menegaskan bahwa Indonesia memiliki kekuatan kompetitif di berbagai sub-sektor industri halal.

Potensi Pertumbuhan 25% dalam Lima Tahun

Analisis industri halal Indonesia menunjukkan potensi pertumbuhan sebesar 25% dalam lima tahun ke depan. Pertumbuhan ini didukung oleh faktor-faktor berikut: meningkatnya permintaan konsumen halal di pasar global, dukungan kebijakan pemerintah untuk mempromosikan produk halal, serta inovasi dalam produksi dan distribusi halal. Dengan memperkuat rantai nilai, Indonesia dapat meningkatkan kontribusinya terhadap ekonomi global.

Tantangan Utama bagi Industri Halal Indonesia

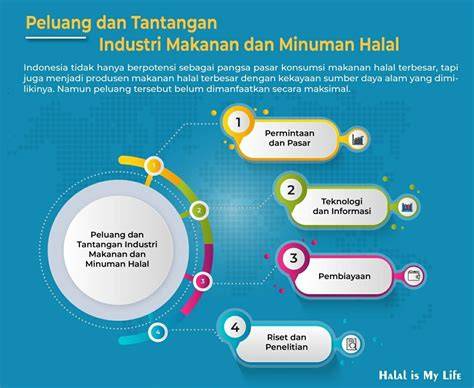
Meskipun potensi besar, industri halal Indonesia menghadapi beberapa tantangan utama. Pertama, standar sertifikasi halal harus tetap konsisten dan transparan agar dapat diterima di pasar internasional. Kedua, keterbatasan infrastruktur logistik dan distribusi dapat menghambat ekspor produk halal. Ketiga, perlunya peningkatan kapasitas produksi dan kualitas produk agar dapat bersaing di pasar global. Keempat, tantangan regulasi dan kebijakan yang belum sepenuhnya mendukung pengembangan industri halal secara menyeluruh.

Strategi Pemerintah dalam Mendukung Pertumbuhan Industri Halal

Pemerintah Indonesia telah merancang strategi untuk mendukung pertumbuhan industri halal. Strategi ini mencakup peningkatan regulasi halal yang lebih jelas dan konsisten, penyediaan fasilitas pelatihan dan sertifikasi bagi produsen, serta pengembangan infrastruktur logistik khusus halal. Selain itu, pemerintah berupaya memperluas jaringan pasar internasional melalui kerja sama bilateral dan multilateral, serta mempromosikan produk halal Indonesia melalui pameran dan festival halal di tingkat global.

Implikasi Ekonomi dan Sosial bagi Indonesia

Perkembangan industri halal Indonesia tidak hanya berdampak pada pertumbuhan ekonomi, tetapi juga memberikan dampak sosial yang signifikan. Pertumbuhan industri halal dapat menciptakan lapangan kerja baru, meningkatkan pendapatan petani dan produsen lokal, serta memperkuat posisi Indonesia sebagai eksportir utama produk halal. Selain itu, industri halal dapat menjadi motor penggerak pembangunan berkelanjutan dengan menekankan prinsip-prinsip etika, transparansi, dan keberlanjutan dalam produksi.

Kesimpulan dan Prospek Masa Depan

Industri halal Indonesia memiliki potensi pertumbuhan yang menjanjikan, dengan proyeksi kenaikan 25% dalam lima tahun. Dengan dukungan kebijakan pemerintah, peningkatan standar sertifikasi, dan inovasi dalam produksi, Indonesia dapat memperkuat posisinya sebagai pemain utama di pasar halal global. Namun, tantangan dalam regulasi, infrastruktur, dan kapasitas produksi harus diatasi melalui kolaborasi antara pemerintah, swasta, dan lembaga terkait. Dengan strategi yang tepat, industri halal Indonesia dapat memberikan kontribusi signifikan bagi ekonomi nasional dan global.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.