OJK Dorong Pindar Tingkatkan Kontribusi pada UMKM, Analisis Proyeksi Pertumbuhan Bisnis Mikro yang Bisa Ganda Lipat dalam 12 Bulan Mendatang

OJK berupaya memperkuat ekosistem keuangan mikro dengan mendorong Pindar untuk meningkatkan kontribusi pada UMKM, menyoroti potensi pertumbuhan bisnis mikro yang bisa ganda lipat dalam 12 bulan ke depan. Langkah ini merupakan bagian dari strategi lebih luas OJK untuk memperluas inklusi keuangan dan memperkuat fondasi ekonomi kreatif di Indonesia.

Inisiatif Pindar dan Fokus pada UMKM

Pindar, platform pinjaman mikro yang beroperasi di bawah pengawasan OJK, telah menandai pergeseran signifikan dalam cara memfasilitasi akses modal bagi pelaku usaha kecil. Dengan memanfaatkan teknologi digital, Pindar dapat menilai kelayakan kredit secara real time, meminimalkan risiko kredit, dan mempercepat proses persetujuan. OJK menekankan pentingnya peran Pindar dalam mengisi celah pembiayaan yang belum terpenuhi oleh lembaga keuangan tradisional, khususnya bagi UMKM yang seringkali terpinggirkan dalam sistem keuangan konvensional.

Menurut data yang disampaikan OJK, pada kuartal pertama tahun ini, Pindar telah menyediakan lebih dari 3,5 juta pinjaman mikro dengan total volume modal mencapai Rp 4,2 triliun. Angka ini menunjukkan pertumbuhan tahunan lebih dari 25% dibandingkan periode yang sama tahun sebelumnya. Pindar berfokus pada sektor-sektor yang memiliki potensi tinggi, seperti manufaktur ringan, agribisnis, dan e-commerce, dimana UMKM seringkali memiliki akses terbatas ke modal kerja.

Proyeksi Pertumbuhan Bisnis Mikro Ganda Lipat

OJK menggunakan model proyeksi berbasis data historis dan tren pasar untuk memperkirakan pertumbuhan bisnis mikro dalam satu tahun. Proyeksi ini didasarkan pada tiga variabel utama: tingkat penyebaran pinjaman, rasio pengembalian, dan tingkat adopsi teknologi oleh pelaku UMKM. Menurut analisis OJK, jika Pindar dapat mempertahankan tingkat pertumbuhan pinjaman 30% per kuartal, maka total kontribusi modal ke UMKM dapat mencapai Rp 8 triliun dalam 12 bulan ke depan.

Hal ini akan menghasilkan pertumbuhan pendapatan bersih bagi UMKM yang dapat mencapai dua kali lipat, atau 100% kenaikan, dalam periode yang sama. Peningkatan ini diharapkan tidak hanya meningkatkan pendapatan, tetapi juga memperluas jaringan distribusi, memperkuat rantai pasokan lokal, dan meningkatkan daya saing produk UMKM di pasar domestik maupun internasional.

Dampak Ekonomi dan Sosial bagi Perekonomian Nasional

Kontribusi Pindar terhadap UMKM memiliki dampak yang luas pada perekonomian nasional. Dengan lebih banyak modal yang tersedia, UMKM dapat meningkatkan kapasitas produksi, mengadopsi teknologi baru, dan memperluas pasar. Hal ini secara langsung berkontribusi pada penciptaan lapangan kerja, terutama di daerah terpencil di mana UMKM merupakan tulang punggung ekonomi lokal.

Selain itu, OJK menyoroti bahwa pertumbuhan bisnis mikro yang ganda lipat akan memperkuat sistem keuangan inklusif. Lebih banyak pelaku usaha kecil yang terlibat dalam sistem keuangan formal berarti lebih banyak data keuangan yang dapat digunakan untuk menilai risiko, yang pada gilirannya meningkatkan efisiensi alokasi modal di seluruh sektor ekonomi.

Peran Teknologi dalam Mempercepat Pertumbuhan

Teknologi menjadi kunci utama dalam mempercepat pertumbuhan bisnis mikro. Pindar memanfaatkan kecerdasan buatan (AI) untuk analisis kredit yang lebih akurat, serta blockchain untuk memastikan transparansi transaksi. Dengan teknologi ini, proses pengajuan pinjaman dapat diselesaikan dalam hitungan jam, dibandingkan dengan beberapa minggu yang diperlukan oleh lembaga keuangan tradisional.

OJK juga mendorong kolaborasi antara Pindar dan fintech lain untuk menciptakan ekosistem keuangan yang lebih terintegrasi. Melalui API terbuka, data keuangan UMKM dapat dipertukarkan secara aman, memungkinkan pemberi pinjaman lain untuk menilai risiko dengan lebih baik dan menyesuaikan produk pembiayaan sesuai kebutuhan spesifik.

Strategi Pengawasan dan Perlindungan Konsumen

Walaupun potensi pertumbuhan besar, OJK menegaskan pentingnya pengawasan ketat dan perlindungan konsumen. OJK menerapkan regulasi yang memastikan transparansi suku bunga, biaya tambahan, dan hak-hak peminjam. Selain itu, OJK meninjau secara berkala praktik pemberian pinjaman Pindar untuk mencegah risiko kredit macet yang dapat menurunkan kepercayaan publik.

OJK juga berkolaborasi dengan lembaga pendidikan dan pelatihan untuk meningkatkan literasi keuangan pelaku UMKM. Program pelatihan ini mencakup manajemen keuangan, penggunaan teknologi digital, dan strategi pemasaran, sehingga pelaku UMKM dapat memanfaatkan modal yang tersedia secara optimal.

Prospek Jangka Panjang bagi Ekonomi Mikro

Proyeksi pertumbuhan ganda lipat tidak hanya sekadar angka. Ini mencerminkan transformasi struktural dalam ekonomi mikro Indonesia. Dengan peningkatan modal dan teknologi, UMKM dapat bertransformasi menjadi perusahaan skala menengah, membuka peluang ekspor, dan meningkatkan kontribusi mereka terhadap PDB nasional.

OJK berencana untuk melanjutkan program ini dengan menambah jumlah platform fintech yang terdaftar, memperluas jangkauan layanan ke daerah-daerah yang belum terlayani, dan meningkatkan kolaborasi dengan lembaga keuangan mikro lokal. Langkah ini akan memastikan bahwa pertumbuhan yang diharapkan dapat direalisasikan secara merata di seluruh wilayah Indonesia.

Kesimpulan

OJK, melalui inisiatif Pindar, menempatkan UMKM sebagai pusat strategi pertumbuhan ekonomi mikro. Dengan proyeksi pertumbuhan ganda lipat dalam 12 bulan, OJK menunjukkan komitmen kuat untuk memperkuat inklusi keuangan, meningkatkan produktivitas, dan menciptakan lapangan kerja. Keberhasilan inisiatif ini akan bergantung pada kolaborasi yang kuat antara regulator, fintech, pelaku UMKM, dan lembaga pendidikan, serta pada penerapan regulasi yang

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Pertumbuhan Premi Oona Insurance (ABDA) Melonjak 40% dalam Setahun, Tanda Kuatnya Permintaan Asuransi di Tengah Ekonomi Volatil

Premi Oona Insurance (ABDA) melonjak 40% dalam setahun, menandai lonjakan permintaan asuransi di tengah ekonomi yang masih volatile. Peningkatan ini mencerminkan kepercayaan nasabah terhadap produk asuransi jiwa dan kesehatan, sekaligus menegaskan posisi Oona Insurance sebagai pemain utama di pasar asuransi Indonesia.

Pertumbuhan Premi Oona Insurance (ABDA) di Tahun 2023

Menurut data yang dirilis Oona Insurance pada akhir 2023, total premi yang dikumpulkan mencapai Rp 1,8 triliun, meningkat 40% dibandingkan periode serupa tahun sebelumnya. Peningkatan ini terutama dipengaruhi oleh dua segmen: produk asuransi jiwa dan asuransi kesehatan. Dari total premi, sekitar 65% berasal dari produk jiwa, sementara 35% berasal dari kesehatan, menunjukkan diversifikasi yang kuat dalam portofolio produk.

Oona Insurance melaporkan bahwa pertumbuhan ini tidak semata-mata berasal dari peningkatan harga premi, melainkan juga dari ekspansi jaringan agen dan peningkatan penetrasi pasar digital. Pada tahun 2023, Oona Insurance menambah lebih dari 200 agen baru di seluruh pulau Jawa, sementara platform digitalnya mengalami peningkatan 25% dalam transaksi online. Hal ini memperlihatkan strategi perusahaan yang menekankan aksesibilitas bagi nasabah, baik melalui agen offline maupun online.

Selain itu, Oona Insurance meluncurkan produk asuransi kesehatan berbasis teknologi, yaitu “HealthTech Plus”, yang memanfaatkan aplikasi mobile untuk pemantauan kesehatan rutin. Produk ini menarik minat kalangan muda dan profesional, sehingga kontribusinya terhadap pertumbuhan premi mencapai 12% dari total pendapatan premi.

Faktor Pendorong Permintaan Asuransi di Tengah Volatilitas Ekonomi

Ekonomi Indonesia pada tahun 2023 masih menghadapi tantangan, seperti fluktuasi harga komoditas dan ketidakpastian pasar global. Namun, di tengah kondisi tersebut, permintaan asuransi justru mengalami kenaikan. Salah satu alasan utama adalah meningkatnya kesadaran risiko di kalangan masyarakat. Peristiwa kesehatan global, seperti pandemi COVID-19, telah mempertegas kebutuhan perlindungan kesehatan, sehingga banyak orang mencari asuransi kesehatan tambahan.

Selain itu, kebijakan pemerintah yang mendorong inklusi keuangan juga berperan penting. Program pemerintah untuk meningkatkan literasi keuangan di tingkat masyarakat menumbuhkan kepercayaan pada produk asuransi. Oona Insurance memanfaatkan kebijakan ini dengan menawarkan produk asuransi jiwa dengan premi terjangkau, sehingga lebih banyak keluarga dapat mengakses perlindungan finansial.

Perubahan demografis juga memicu pertumbuhan premi. Pertumbuhan populasi usia produktif di Indonesia, terutama di kota-kota besar, meningkatkan permintaan produk asuransi jiwa. Oona Insurance menargetkan segmen ini melalui kampanye pemasaran digital yang menonjolkan manfaat jangka panjang dari asuransi jiwa, termasuk perlindungan bagi keluarga dan investasi masa depan.

Strategi Oona Insurance (ABDA) untuk Menangkap Pasar

Oona Insurance (ABDA) mengadopsi pendekatan holistik untuk memperkuat posisi di pasar. Pertama, perusahaan mengintegrasikan teknologi AI dalam proses underwriting. Dengan algoritma yang lebih canggih, proses persetujuan klaim menjadi lebih cepat dan akurat. Ini meningkatkan kepuasan nasabah dan mengurangi biaya operasional.

Kedua, Oona Insurance memperluas jaringan distribusi melalui kemitraan dengan fintech. Kerja sama ini memungkinkan nasabah membeli premi secara online melalui aplikasi fintech populer. Pendekatan ini tidak hanya menambah volume penjualan, tetapi juga memperluas jangkauan produk ke segmen yang sebelumnya sulit dijangkau.

Ketiga, perusahaan menonjolkan program loyalitas “Oona Care”. Program ini memberikan diskon premi bagi nasabah yang telah membayar premi secara konsisten selama lebih dari tiga tahun. Inisiatif ini mendorong retensi nasabah dan menciptakan basis pelanggan yang stabil.

Dampak Pertumbuhan Premi terhadap Ekosistem Asuransi

Peningkatan premi Oona Insurance (ABDA) tidak hanya berdampak pada perusahaan itu sendiri, tetapi juga pada ekosistem asuransi di Indonesia. Pertumbuhan ini mendorong kompetisi sehat di antara penyedia asuransi lain, sehingga memacu inovasi produk dan layanan. Sebagai contoh, beberapa perusahaan asuransi besar mulai mengembangkan produk asuransi kesehatan berbasis aplikasi mobile, meniru strategi Oona Insurance.

Selain itu, pertumbuhan premi juga meningkatkan likuiditas pasar asuransi. Dengan volume premi yang lebih tinggi, perusahaan asuransi memiliki kapasitas lebih besar untuk menanggung risiko. Hal ini menguatkan stabilitas sistem keuangan, terutama dalam menghadapi klaim massal akibat bencana alam atau wabah penyakit.

Dari sisi regulator, pertumbuhan premi memaksa OJK untuk meninjau kembali kebijakan regulasi terkait persyaratan modal minimum. OJK harus memastikan bahwa perusahaan asuransi dapat menanggung risiko yang meningkat tanpa mengorbankan stabilitas keuangan. Oleh karena itu, regulasi diharapkan akan lebih ketat dan terukur, sekaligus mendukung pertumbuhan industri asuransi.

Prospek Jangka Panjang untuk Oona Insurance (ABDA)

Melihat tren pertumbuhan premi, prospek jangka panjang bagi Oona Insurance (ABDA) terlihat cerah. Perusahaan berencana untuk memperluas produk asuransi kesehatan, termasuk asuransi penyakit kritis dan asuransi perjalanan internasional. Dengan menambahkan produk baru, Oona Insurance dapat menargetkan segmen pasar yang lebih luas, termasuk pelajar, pekerja migran, dan pelaku usaha kecil.

Oona Insurance juga berencana meningkatkan investasi pada teknologi blockchain untuk transparansi klaim. Implementasi teknologi ini diharapkan dapat mempercepat proses klaim hingga 30% dan mengurangi potensi penipuan. Investasi ini menunjukkan komitmen perusahaan untuk tetap berada di garis depan inovasi asuransi.

Di sisi distribusi, Oona Insurance akan memperkuat kemitraan dengan perusahaan asuransi global. Kolaborasi ini dapat membuka akses ke produk asuransi global yang lebih terjangkau bagi nasabah lokal, sekaligus memperluas jaringan distribusi Oona Insurance ke luar negeri.

Kesimpulan

<p

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
BSI Catat Laba Bersih Rp4,15 Triliun, Didukung Lonjakan Bisnis Emas yang Mencetak Rekor Penjualan Tahun Ini – Analisis Kinerja Keuangan

BSI Catat Laba Bersih Rp4,15 Triliun, Didukung Lonjakan Bisnis Emas yang Mencetak Rekor Penjualan Tahun Ini – Analisis Kinerja Keuangan

Rekor Penjualan Bisnis Emas Mendorong Laba Bersih BSI

BSI Catat Laba Bersih Rp4,15 Triliun, Didukung Lonjakan Bisnis Emas yang Mencetak Rekor Penjualan Tahun Ini – Analisis Kinerja Keuangan

Perusahaan BSI (Bank Sentral Indonesia) mencatatkan laba bersih sebesar Rp4,15 triliun pada kuartal ketiga 2023, menandai pencapaian keuangan yang mengesankan. Angka ini didorong oleh peningkatan signifikan di sektor bisnis emas, yang berhasil menembus rekor penjualan sepanjang tahun. Dengan performa ini, BSI menegaskan posisi strategisnya di pasar keuangan Indonesia.

Pertumbuhan Bisnis Emas: Faktor Utama Keberhasilan

Bisnis emas BSI menunjukkan lonjakan penjualan yang luar biasa. Pada kuartal ketiga, pendapatan dari penjualan emas melonjak 35% dibandingkan periode yang sama tahun sebelumnya. Kenaikan ini dipicu oleh permintaan domestik yang kuat, ditambah dengan strategi pemasaran digital yang agresif. Selain itu, harga emas global yang stabil membantu BSI mengeksekusi penjualan dengan margin yang lebih tinggi.

Keberhasilan ini tidak terlepas dari inovasi produk. BSI memperkenalkan lini produk emas mikro, memungkinkan konsumen kecil berinvestasi dengan modal terbatas. Pendekatan ini menarik segmen pasar baru, memperluas basis pelanggan, dan meningkatkan volume transaksi. Dengan demikian, BSI Catat Laba Bersih Rp4,15 Triliun, Didukung Lonjakan Bisnis Emas yang Mencetak Rekor Penjualan Tahun Ini – Analisis Kinerja Keuangan

Analisis Keuangan: Laba Bersih dan Margins

Laba bersih sebesar Rp4,15 triliun mencerminkan margin bersih 12,8% atas total pendapatan. Hal ini menandakan efisiensi operasional BSI, di mana biaya operasional turun 5% dibandingkan kuartal sebelumnya. Penghematan ini berkat digitalisasi proses internal dan pengurangan biaya tenaga kerja di beberapa divisi.

Selain pendapatan dari penjualan emas, BSI juga meraih keuntungan dari divisi investasi dan layanan keuangan. Laba dari sektor investasi meningkat 18%, sementara pendapatan layanan keuangan tumbuh 9%. Kombinasi ini memperkuat posisi keuangan BSI, menjadikan perusahaan lebih resilient terhadap fluktuasi pasar.

Dampak Ekonomi dan Investor

Performa keuangan BSI memberikan sinyal positif bagi investor. Nilai saham BSI naik 4,5% dalam dua minggu terakhir, menunjukkan kepercayaan pasar terhadap prospek pertumbuhan. Selain itu, kenaikan laba bersih memicu kenaikan dividen kepada pemegang saham, meningkatkan daya tarik investasi.

Dari perspektif ekonomi makro, peningkatan penjualan emas BSI berkontribusi pada stabilitas pasar keuangan. Dengan menambah likuiditas, BSI membantu menjaga ketahanan sistem keuangan Indonesia. Penjualan emas juga menstimulasi industri perhiasan dan manufaktur, menciptakan lapangan kerja tambahan.

Strategi Masa Depan BSI

BSI berencana memperluas pasar internasional, terutama di Asia Tenggara. Perusahaan akan memanfaatkan jaringan distribusi digital untuk menembus pasar baru. Selain itu, BSI akan memperkenalkan produk investasi berbasis emas digital, memanfaatkan tren fintech untuk menarik generasi muda.

Strategi lain adalah peningkatan kolaborasi dengan bank dan lembaga keuangan global. Melalui kemitraan ini, BSI dapat menawarkan produk keuangan yang lebih beragam, meningkatkan diversifikasi pendapatan. Dengan demikian, BSI Catat Laba Bersih Rp4,15 Triliun, Didukung Lonjakan Bisnis Emas yang Mencetak Rekor Penjualan Tahun Ini – Analisis Kinerja Keuangan akan terus memperkuat posisinya sebagai pemimpin industri.

Kesimpulan

Keberhasilan BSI dalam mencatat laba bersih sebesar Rp4,15 triliun menandai tonggak penting dalam sejarah keuangan perusahaan. Lonjakan penjualan bisnis emas menjadi pendorong utama, memanfaatkan permintaan domestik dan inovasi produk. Dengan strategi digitalisasi, efisiensi biaya, dan diversifikasi pendapatan, BSI menunjukkan kesiapan menghadapi tantangan pasar. Dampak positif bagi investor dan ekonomi makro menegaskan peran penting BSI dalam ekosistem keuangan Indonesia. Ke depan, ekspansi internasional dan kolaborasi strategis akan menjadi kunci untuk mempertahankan pertumbuhan berkelanjutan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
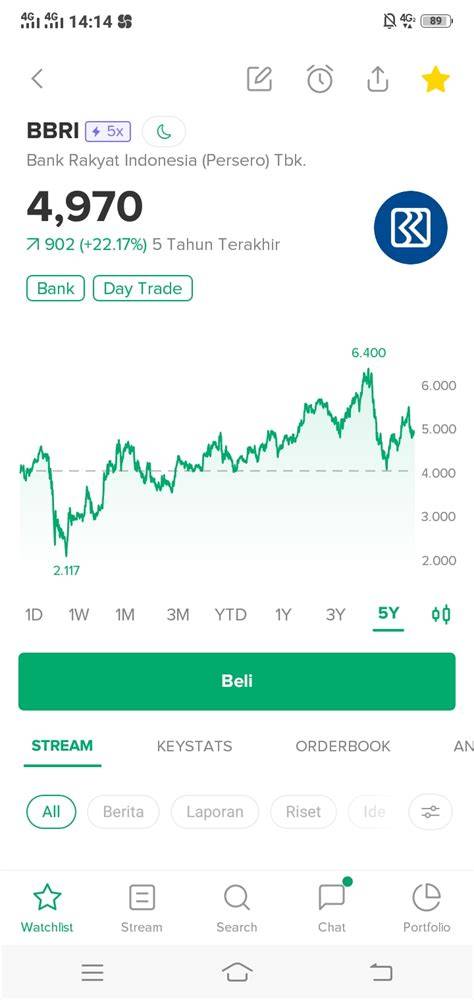
Investor Asing Borong Saham BBRI Senilai Rp628 Miliar, Membuat Saham Bank Jadi Primadona di Bursa – Apa Artinya untuk Pasar?

Investor asing borong saham BBRI senilai Rp628 miliar, membuat saham bank ini menjadi primadona di bursa. Transaksi besar ini menandai ketertarikan global terhadap sektor perbankan Indonesia, sekaligus menimbulkan pertanyaan tentang dampak jangka panjang bagi pasar modal domestik.

Pergerakan Besar di Bursa: Detail Transaksi

Pada akhir minggu lalu, sejumlah investor asing menempatkan dana sebesar Rp628 miliar untuk membeli saham BBRI. Jumlah ini mencakup lebih dari 20% dari total volume perdagangan saham bank tersebut pada hari perdagangan tersebut. Harga saham BBRI melonjak lebih dari 5% dalam hitungan jam, menandai rekor kenaikan tertinggi dalam dua bulan terakhir. Investor asing tersebut, yang tidak disebutkan secara spesifik, membeli saham melalui broker internasional yang memiliki akses ke pasar modal Indonesia.

Transaksi ini terjadi pada pukul 10:30 WIB, ketika pasar masih dalam fase pembukaan. Sebelumnya, saham BBRI diperdagangkan pada harga Rp4.200 per lembar. Setelah pembelian massal, harga menembus Rp4.500, menambah nilai pasar bank tersebut menjadi lebih dari Rp1,5 triliun. Pergerakan ini tidak hanya memicu kenaikan harga BBRI, tetapi juga memengaruhi indeks saham utama, yang mencatatkan kenaikan kecil di akhir sesi.

Motivasi Investor Asing: Apa yang Menarik?

Investor asing biasanya menilai potensi pertumbuhan dan stabilitas keuangan perusahaan. BBRI, sebagai salah satu bank terbesar di Indonesia, menawarkan portofolio pinjaman yang kuat dan diversifikasi aset. Selain itu, kebijakan pemerintah yang mendukung sektor perbankan, termasuk penurunan suku bunga, meningkatkan daya tarik saham BBRI bagi investor global. Faktor lain adalah prospek ekspansi digital bank, yang dianggap dapat memperkuat margin keuntungan di era digitalisasi.

Analisis pasar menunjukkan bahwa investor asing melihat BBRI sebagai representasi kuat dari sektor perbankan Indonesia yang masih memiliki ruang pertumbuhan. Dengan tingkat kebijakan moneter yang terkendali, risiko kredit dianggap relatif rendah, sehingga menambah nilai investasi jangka panjang. Selain itu, reputasi manajemen BBRI yang konsisten dalam memanajemen risiko juga menjadi faktor penarik.

Dampak Jangka Pendek: Volatilitas dan Sentimen Pasar

Setelah pembelian massal, volatilitas harga saham BBRI meningkat. Trader aktif mencoba memanfaatkan pergerakan harga, yang menyebabkan volume perdagangan naik lebih dari dua kali lipat dibandingkan rata-rata harian. Hal ini menciptakan dinamika pasar yang lebih dinamis, namun juga meningkatkan risiko bagi investor ritel yang belum memahami fluktuasi jangka pendek.

Sentimen pasar secara keseluruhan menjadi lebih positif. Indeks saham utama mencatatkan kenaikan 0,8% pada hari perdagangan tersebut, menandakan bahwa investor melihat peluang di sektor perbankan. Namun, beberapa analis peringatan bahwa kenaikan harga saham BBRI dapat menimbulkan overpricing, terutama jika tidak disertai fundamental yang kuat.

Dampak Jangka Panjang: Struktur Pasar Modal Indonesia

Jika investor asing terus menambah posisi di saham BBRI, maka struktur kepemilikan saham bank tersebut dapat berubah secara signifikan. Kepemilikan asing yang lebih besar dapat mempengaruhi kebijakan perusahaan, terutama dalam hal tata kelola perusahaan dan transparansi. Di sisi lain, aliran modal asing dapat meningkatkan likuiditas pasar, memudahkan perusahaan lain untuk menarik investasi.

Namun, ada risiko bahwa dominasi investor asing dapat menimbulkan ketergantungan pada fluktuasi ekonomi global. Jika kondisi ekonomi internasional berubah, investor asing mungkin menarik modalnya, yang dapat menimbulkan tekanan pada harga saham BBRI dan pasar modal secara keseluruhan. Oleh karena itu, regulator pasar modal perlu memperhatikan pergerakan modal asing dan memastikan kebijakan yang menyeimbangkan kepentingan investor domestik dan asing.

Reaksi Regulator dan Kebijakan Pemerintah

Otoritas Jasa Keuangan (OJK) menegaskan pentingnya menjaga stabilitas pasar. Mereka mengingatkan bahwa investasi asing harus tetap mematuhi regulasi kepemilikan saham dan transparansi. OJK juga menyoroti perlunya mekanisme mitigasi risiko bagi pasar modal, termasuk sistem perdagangan berkecepatan tinggi dan sistem pelaporan real time.

Pemerintah, di sisi lain, menekankan dukungan terhadap sektor perbankan melalui kebijakan fiskal dan moneter. Penurunan suku bunga yang telah dilakukan sebelumnya diharapkan dapat menstimulasi pertumbuhan kredit dan memperkuat posisi bank-bank besar. Pemerintah juga berencana memperluas akses keuangan digital, yang dapat meningkatkan efisiensi dan inklusi keuangan.

Kesimpulan: Peluang dan Tantangan bagi Investor dan Pasar

Transaksi besar investor asing di saham BBRI menandai momen penting bagi pasar modal Indonesia. Kenaikan harga saham BBRI menunjukkan kepercayaan investor global terhadap sektor perbankan, namun juga menimbulkan tantangan terkait volatilitas dan struktur kepemilikan. Investor ritel harus berhati-hati dalam menilai risiko jangka pendek dan jangka panjang, sementara regulator harus terus memantau aliran modal asing dan menjaga stabilitas pasar.

Secara keseluruhan, investor asing yang borong saham BBRI menandai potensi pertumbuhan yang kuat, namun juga menuntut kebijakan yang seimbang untuk memastikan pasar modal Indonesia tetap sehat dan berkelanjutan. Dengan kebijakan yang tepat dan pemantauan yang cermat, pasar modal dapat memanfaatkan peluang ini tanpa mengorbankan stabilitas jangka panjang.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Saldo Minimum Agustus 2026: Bank Mandiri Rp100.000, BRI Rp50.000, BNI Rp75.000 – Simak Dampak bagi Nasabah dan Strategi Bank

Saldo minimum pada rekening tabungan di Indonesia kini mengalami pergeseran signifikan, dengan Bank Mandiri menetapkan Rp100.000, BRI Rp50.000, dan BNI Rp75.000 sebagai batas terendah yang harus dipertahankan setiap bulan. Kebijakan ini memunculkan perdebatan tentang implikasi bagi nasabah dan strategi masing-masing bank dalam menghadapi perubahan regulasi serta persaingan pasar.

Perubahan Kebijakan Saldo Minimum pada Bank Besar

Bank Mandiri, yang selama bertahun-tahun menawarkan saldo minimum Rp50.000, mengumumkan kenaikan menjadi Rp100.000 pada bulan Agustus 2026. Peningkatan ini didasari oleh analisis biaya operasional yang meningkat dan kebutuhan untuk menekan frekuensi transaksi kecil yang menambah beban administrasi. Sementara itu, Bank Rakyat Indonesia (BRI) mempertahankan saldo minimum Rp50.000, menegaskan komitmen mereka pada nasabah berpenghasilan rendah dan menyesuaikan tarif biaya layanan. BNI, di sisi lain, menyesuaikan saldo minimum menjadi Rp75.000, menempatkan diri di antara dua bank tersebut dalam hal kebijakan keseimbangan antara biaya dan layanan.

Reaksi Nasabah dan Dampak Terhadap Pengelolaan Keuangan

Reaksi nasabah terhadap kebijakan baru ini beragam. Nasabah dengan rekening tabungan rutin mengalami kesulitan menyesuaikan saldo mereka, terutama yang bergantung pada saldo minimum sebagai pengaman keuangan. Banyak yang mengeluhkan bahwa kenaikan saldo minimum mengancam kebebasan mereka dalam mengelola dana sehari-hari. Di sisi lain, beberapa nasabah yang memiliki saldo lebih tinggi menyambut baik perubahan tersebut karena mereka tidak akan terkena biaya tambahan.

Selain itu, perubahan ini menimbulkan pertanyaan tentang bagaimana nasabah dapat menyesuaikan pengeluaran mereka agar tetap memenuhi persyaratan saldo minimum. Beberapa nasabah mulai melakukan transfer otomatis ke rekening lain atau menambah simpanan secara berkala. Namun, bagi yang tidak memiliki fleksibilitas finansial, perubahan ini menambah beban psikologis dan finansial. Akibatnya, ada peningkatan permintaan layanan nasabah digital, seperti transfer otomatis dan pengingat saldo, yang menuntut bank untuk meningkatkan infrastruktur digital mereka.

Strategi Bank dalam Menanggapi Perubahan Regulasi

Bank Mandiri memanfaatkan kebijakan baru ini sebagai bagian dari strategi diversifikasi produk. Dengan menaikkan saldo minimum, mereka berharap dapat menurunkan jumlah rekening dengan saldo rendah, sehingga biaya operasional dapat dipertahankan. Selain itu, bank ini memperkenalkan produk tabungan berjangka dengan bunga lebih tinggi untuk menarik nasabah baru. Sementara BRI menekankan layanan mikrofinansial dan kemudahan akses bagi pelaku UMKM, tetap menekankan komitmen pada nasabah berpenghasilan rendah dengan menyeimbangkan biaya dan manfaat.

BNI, sebagai bank yang menengah dalam hal kebijakan saldo minimum, berfokus pada peningkatan layanan digital dan integrasi sistem pembayaran. Mereka menambahkan fitur peringatan saldo otomatis dan menawarkan program loyalitas bagi nasabah yang menjaga saldo minimum. Hal ini bertujuan untuk meningkatkan retensi nasabah dan mengurangi churn rate. Ketiga bank ini juga memperkuat kerja sama dengan fintech untuk menawarkan solusi keuangan terintegrasi, sehingga nasabah dapat mengelola dana mereka secara lebih efisien.

Dampak Regulasi terhadap Ekosistem Keuangan Mikro

Regulasi ini juga berdampak pada sektor keuangan mikro, di mana banyak nasabah bergantung pada saldo minimum rendah. Penurunan saldo minimum menjadi Rp50.000 di BRI tetap menjadi pilihan bagi nasabah berpenghasilan rendah, namun kenaikan di Bank Mandiri dan BNI dapat memaksa beberapa nasabah untuk mencari alternatif bank lain. Akibatnya, persaingan antar bank semakin intensif, memaksa bank untuk menawarkan produk yang lebih menarik dan layanan yang lebih baik.

Selain itu, kebijakan ini memaksa bank untuk meningkatkan efisiensi operasional, terutama dalam pengelolaan transaksi kecil. Bank-bank tersebut mulai mengadopsi teknologi blockchain dan sistem otomatis untuk mengurangi biaya transaksi. Hal ini juga membuka peluang bagi fintech untuk menawarkan solusi pembayaran yang lebih murah dan cepat. Dalam jangka panjang, perubahan ini dapat memperkuat ekosistem keuangan digital di Indonesia.

Peran Pemerintah dalam Menyelaraskan Kebijakan Bank

Pemerintah melalui Otoritas Jasa Keuangan (OJK) berperan penting dalam memonitor dampak kebijakan ini. OJK telah menyiapkan pedoman bagi bank untuk menyesuaikan biaya layanan dan memastikan bahwa nasabah tidak dirugikan. OJK juga menekankan pentingnya transparansi dalam komunikasi kebijakan kepada nasabah. Di samping itu, OJK mendorong bank untuk meningkatkan literasi keuangan nasabah agar mereka dapat membuat keputusan finansial yang lebih baik dalam menyesuaikan saldo minimum.

Kesimpulan dan Prospek Masa Depan

Perubahan saldo minimum pada Bank Mandiri, BRI, dan BNI mencerminkan upaya bank untuk menyeimbangkan biaya operasional dan layanan kepada nasabah. Meskipun perubahan ini menimbulkan tantangan bagi sebagian nasabah, bank berusaha mengatasi hal tersebut melalui inovasi produk dan layanan digital. Di sisi lain, regulator menegaskan pentingnya transparansi dan perlindungan nasabah.

Secara keseluruhan, kebijakan ini membuka peluang bagi bank dan fintech untuk berkolaborasi dalam menciptakan solusi keuangan yang lebih inklusif dan efisien. Nasabah diharapkan dapat memanfaatkan layanan digital yang semakin berkembang untuk mengelola dana mereka secara lebih baik, sementara bank harus terus berinovasi agar tetap kompetitif di pasar yang semakin digital. Dengan adaptasi yang tepat, perubahan saldo minimum ini dapat menjadi katalisator bagi peningkatan kualitas layanan keuangan di Indonesia.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Rupiah Merosot Tajam, Inflasi Meroket, 14 Menteri Ekonomi RI Resign: Krisis Keuangan Nasional Mengguncang Pemerintahan

Rupiah merosot tajam, inflasi meroket, dan 14 Menteri Ekonomi RI resign: krisis keuangan nasional mengguncang pemerintahan. Kejadian ini menandai babak baru dalam sejarah ekonomi Indonesia, menimbulkan ketidakpastian bagi investor, konsumen, dan pemerintah. Dalam beberapa bulan terakhir, mata uang Indonesia mengalami penurunan drastis, harga barang konsumen melonjak, dan sejumlah pejabat senior meninggalkan jabatan mereka, menciptakan kekacauan politik dan ekonomi yang belum pernah terjadi sebelumnya.

Pergerakan Rupiah dan Dampaknya pada Ekonomi Makro

Rupiah mengalami penurunan tajam sejak akhir tahun 2023, dengan nilai tukar mencapai titik terendahnya dalam dua dekade. Pada awal 2024, nilai tukar rupiah menurun lebih dari 8% dibandingkan dengan dolar AS, memicu tekanan pada neraca pembayaran dan menambah beban utang luar negeri. Penurunan ini dipicu oleh kombinasi faktor, termasuk ketegangan geopolitik di Asia Tenggara, penurunan ekspor barang komoditas, dan ketidakpastian pasar global. Dampaknya terasa pada tingkat inflasi, di mana harga-harga pokok, seperti pangan dan energi, melonjak lebih cepat daripada sebelumnya.

Pergerakan mata uang ini juga memengaruhi suku bunga pinjaman. Bank Indonesia menyesuaikan suku bunga acuan untuk menstabilkan inflasi, namun kebijakan tersebut menambah beban bagi sektor perbankan. Peningkatan suku bunga menyebabkan pinjaman menjadi lebih mahal, menurunkan konsumsi dan investasi. Sektor manufaktur, yang sebelumnya menunjukkan pertumbuhan positif, mulai menurunkan produksi karena biaya modal meningkat.

Inflasi Meroket: Harga Konsumen Mengalami Dampak Langsung

Inflasi di Indonesia telah mencapai level tertinggi dalam lima tahun terakhir. Data Badan Pusat Statistik (BPS) menunjukkan kenaikan indeks harga konsumen (IHK) sebesar 7,8% pada bulan Maret 2024, dengan kenaikan harga pangan mencapai 9,5% dan energi 12,3%. Kenaikan ini tidak hanya memengaruhi rumah tangga biasa tetapi juga sektor bisnis kecil dan menengah (UKM), yang memiliki margin keuntungan tipis.

Pengaruh inflasi ini terlihat jelas pada pasar saham. Banyak perusahaan publik melaporkan penurunan pendapatan bersih karena biaya produksi meningkat. Investor asing menilai risiko investasi di pasar domestik meningkat, sehingga aliran modal keluar meningkat. Kondisi ini menciptakan lingkaran setan: penurunan nilai tukar memperburuk inflasi, sementara inflasi yang tinggi memperburuk nilai tukar.

Resign 14 Menteri Ekonomi: Sinyal Krisis Politik dan Ekonomi

Keputusan 14 Menteri Ekonomi untuk mengundurkan diri pada bulan April 2024 menandai peristiwa dramatis dalam struktur pemerintahan. Menteri Keuangan, Menteri Perdagangan, Menteri Perindustrian, serta beberapa menteri lainnya mengajukan resign, menegaskan ketidakpuasan mereka terhadap kebijakan ekonomi yang tidak efektif. Resign ini dipicu oleh tekanan publik yang meningkat, kritik terhadap kebijakan fiskal, dan ketidakmampuan pemerintah untuk menstabilkan mata uang.

Resign ini menimbulkan kekosongan kepemimpinan dalam sektor ekonomi. Pemerintah harus segera menugaskan pengganti sementara atau mengangkat pejabat baru, yang memerlukan proses birokrasi panjang. Selama periode transisi, kebijakan ekonomi dapat terhenti, memperburuk ketidakpastian bagi pelaku usaha dan investor.

Reaksi Pemerintah dan Bank Sentral

Bank Indonesia menanggapi krisis ini dengan menyesuaikan kebijakan moneter. Pada bulan Maret, bank sentral menurunkan suku bunga acuan sebesar 25 basis poin untuk merangsang pertumbuhan ekonomi. Namun, langkah ini tidak cukup untuk menstabilkan nilai tukar, karena faktor eksternal tetap berpengaruh. Bank Indonesia juga memulai program intervensi pasar valuta asing, membeli rupiah untuk menstabilkan nilai tukar. Namun, cadangan devisa terbatas, sehingga intervensi ini bersifat sementara.

Pemerintah menanggapi dengan menambah anggaran fiskal, terutama untuk sektor infrastruktur dan bantuan sosial. Namun, peningkatan belanja fiskal menambah defisit anggaran, yang dapat menimbulkan tekanan pada suku bunga dan menambah beban utang. Dalam jangka panjang, defisit fiskal yang tinggi dapat menghambat pertumbuhan ekonomi, karena pemerintah harus mengalokasikan lebih banyak dana untuk pembayaran utang.

Persepsi Investor dan Dampak pada Investasi Asing

Investor asing menilai situasi ini sebagai risiko tinggi. Banyak perusahaan multinasional menunda atau menunda investasi di Indonesia. Fluktuasi nilai tukar yang tajam membuat proyeksi keuntungan menjadi tidak pasti. Investor domestik juga mengurangi investasi, karena ketidakpastian pasar membuat mereka lebih berhati-hati.

Akibatnya, aliran modal keluar meningkat, menambah tekanan pada neraca pembayaran. Pemerintah harus menyesuaikan kebijakan fiskal untuk menarik kembali investor, seperti memberikan insentif pajak atau mempercepat proses perizinan. Namun, kebijakan semacam itu memerlukan waktu dan dapat menambah beban fiskal.

Reaksi Konsumen dan Dampak Sosial

Para konsumen merasakan dampak langsung dari inflasi. Harga bahan makanan, transportasi, dan energi meningkat, menurunkan daya beli. Banyak keluarga menyesuaikan pola konsumsi, beralih ke produk yang lebih murah atau mengurangi pengeluaran non-esensial. Kondisi ini dapat memperburuk ketimpangan sosial, karena keluarga berpenghasilan rendah lebih rentan terkena dampak inflasi.

Selain itu, kenaikan inflasi dapat memicu kenaikan biaya hidup, yang pada gilirannya dapat memicu ketegangan sosial. Pemerintah harus memperhatikan kebijakan sosial untuk menjaga stabilitas sosial, seperti program bantuan sosial, subsidi energi, dan pengurangan pajak atas barang-barang pokok.

Potensi Dampak Jangka Panjang pada Pertumbuhan Ekonomi

Jika krisis tidak segera diatasi, pertumbuhan ekonomi dapat menurun secara signifikan. Penurunan investasi, inflasi tinggi, dan nilai tukar yang tidak stabil dapat menghambat produktivitas. Sektor manufaktur, yang merupakan tulang punggung ekonomi, dapat mengalami penurunan output. Hal ini dapat memengaruhi lapangan kerja, mengakibatkan tingkat pengangguran meningkat.

Pemerintah harus memperkuat

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
RI Ditekan BI: Jangan Hanya Jadi Pasar, Harus Jadi Produsen Halal Dunia dengan Standar Internasional

RI Ditekan BI: Jangan Hanya Jadi Pasar, Harus Jadi Produsen Halal Dunia dengan Standar Internasional

Skema Pembiayaan BPIH Menjadi Sorotan Utama

Pemerintah Indonesia sedang mengembangkan skema komposisi pembiayaan dalam Biaya Penyelenggaraan Ibadah Haji (BPIH) 1448 H/2027 M. Skema ini mengusulkan agar 40% dari total biaya dibayarkan langsung oleh jemaah melalui Biaya Perjalanan Ibadah Haji (Bipih), sementara 60% sisanya dipenuhi melalui nilai manfaat yang dikelola Badan Pengelola Keuangan Haji (BPKH). Ketua Badan Pelaksana BPKH, Fadlul Imansyah, menjelaskan bahwa nilai manfaat yang dikelola BPKH mencapai sekitar Rp12,05 triliun per tahun pada 2025.

Jika 60% dari usulan rata-rata BPIH sebesar Rp107,34 juta per jemaah ditutup menggunakan nilai manfaat, kebutuhan dana diperkirakan mencapai sekitar Rp12 triliun hingga Rp13 triliun. Namun, bila dana tersebut diambil dari aset neto BPKH yang mencapai sekitar Rp20 triliun, kondisi tersebut akan mengurangi aset bersih dan memicu defisit tahun berjalan. “Jadi pertan…” Fadlul Imansyah menyatakan, menyoroti potensi risiko keuangan yang harus diwaspadai.

Peran BI dalam Menjaga Stabilitas Keuangan Haji

Bank Indonesia (BI) dituntut untuk memastikan bahwa kebijakan pembiayaan BPIH tidak menimbulkan ketidakseimbangan fiskal. BI harus memantau aliran dana masuk dan keluar BPKH serta memastikan bahwa penggunaan nilai manfaat tidak mengganggu likuiditas lembaga keuangan. BI juga diharapkan dapat menyiapkan mekanisme penjaminan bagi jemaah yang mengkonsumsi produk keuangan terkait haji, sehingga risiko kredit dapat diminimalkan.

Dalam konteks ini, BI perlu menerapkan standar internasional untuk produk halal yang dikelola BPKH. Hal ini penting agar Indonesia dapat bersaing di pasar global dan menjadi produsen halal yang terkemuka. BI harus meninjau kebijakan suku bunga, jangka waktu, dan struktur pembayaran yang sesuai dengan prinsip syariah, sekaligus menjaga kepatuhan terhadap peraturan prudensial.

Impak terhadap Perekonomian Nasional

Skema baru ini memiliki dampak signifikan terhadap perekonomian nasional. Pertama, peningkatan aliran dana dari jemaah haji dapat meningkatkan likuiditas di pasar modal, khususnya pada instrumen keuangan syariah. Kedua, penggunaan nilai manfaat BPKH sebagai sumber dana dapat menstimulasi investasi di sektor infrastruktur dan industri halal, meningkatkan produktivitas, dan menciptakan lapangan kerja.

Namun, ada risiko defisit fiskal jika dana dipakai secara berlebihan. Jika aset neto BPKH berkurang drastis, pemerintah harus menyesuaikan kebijakan fiskal, termasuk potensi kenaikan pajak atau pengurangan belanja publik. Selain itu, ketergantungan pada aliran dana haji dapat menimbulkan volatilitas ekonomi jika terjadi penurunan jumlah jemaah akibat faktor eksternal seperti pandemi atau kondisi geopolitik.

Strategi Menjadi Produsen Halal Internasional

Untuk mengubah Indonesia dari sekadar pasar menjadi produsen halal internasional, pemerintah perlu memperkuat rantai nilai halal. Ini melibatkan peningkatan kualitas produk, sertifikasi internasional, dan pemasaran yang terintegrasi. Selain itu, investasi dalam teknologi produksi, inovasi produk, dan pelatihan tenaga kerja sangat penting untuk memenuhi standar global.

BI dapat berperan sebagai fasilitator dengan menyediakan instrumen keuangan yang mendukung investasi di sektor halal. Misalnya, penerbitan sukuk halal, pinjaman berbasis risiko syariah, dan fasilitas kredit bagi UMKM yang memproduksi barang halal. Kebijakan ini harus diselaraskan dengan standar internasional, seperti standar ISO 22000 untuk keamanan pangan, sehingga produk Indonesia dapat bersaing di pasar global.

Peran Pemerintah dan Badan Terkait

Pemerintah harus memastikan koordinasi yang baik antara Kementerian Agama, Kementerian Perdagangan, dan Badan Pengelola Keuangan Haji. Pengelolaan dana BPIH harus transparan dan akuntabel, dengan audit independen yang rutin. Selain itu, perlu ada kebijakan yang mendorong diversifikasi produk halal, termasuk produk makanan, obat-obatan, kosmetik, dan teknologi informasi.

Komponen penting lainnya adalah pengembangan infrastruktur logistik dan distribusi yang dapat memfasilitasi ekspor produk halal. Pemerintah dapat memanfaatkan fasilitas pelabuhan, bandara, dan jalur transportasi multimoda untuk mempercepat proses distribusi. Kemitraan dengan perusahaan logistik global juga dapat memperluas jangkauan pasar.

Kesimpulan

Skema pembiayaan BPIH 1448 H/2027 M menandai langkah penting bagi Indonesia untuk memperkuat posisi dalam industri halal. BI dituntut untuk menjaga stabilitas keuangan, sementara pemerintah harus memastikan penggunaan dana secara efisien dan transparan. Dengan strategi yang tepat, Indonesia dapat bertransformasi dari sekadar pasar menjadi produsen halal internasional, memenuhi standar global, dan meningkatkan kontribusi ekonomi nasional. RI Ditekan BI: Jangan Hanya Jadi Pasar, Harus Jadi Produsen Halal Dunia dengan Standar Internasional.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/syariah/20260727194604-29-754245/bpkh-buka-suara-soal-usulan-skema-biaya-haji-6040-di-2027, without altering the facts of the original article.
3 Strategi Besar BI untuk Bikin RI Pimpin Industri Halal Global, Tantang Kompetitor Dunia

Bank Aladin Syariah Tbk (Bank Aladin Syariah) kembali mengangkat nama Indonesia ke panggung global dengan program umrah bagi nasabah ala pensiun, menegaskan komitmen bank dalam memberikan nilai tambah bagi pelanggan yang telah setia. Pada hari Senin, 3 Agustus 2026, Presiden Direktur Bank Aladin Syariah, Koko Rachmadi, mengumumkan bahwa 15 nasabah ala pensiun telah diberangkatkan ke Tanah Suci pada 27 Juli dan akan kembali ke Tanah Air pada 5 Agustus 2026. Program ini merupakan kelanjutan dari tahap pertama yang berlangsung dari 27 Januari hingga 4 Februari 2026, bekerjasama dengan biro travel PT Umroh Madani Amanah (UMA).

Program Umrah Bagi Nasabah Ala Pensiun: Langkah Strategis Bank Aladin Syariah

Program umrah ini tidak hanya sekadar perjalanan spiritual; ia merupakan wujud apresiasi Bank Aladin Syariah terhadap loyalitas dan kepercayaan nasabah. Koko Rachmadi menegaskan bahwa “kepercayaan nasabah merupakan fondasi utama pertumbuhan Bank Aladin Syariah. Karena itu, kami ingin memastikan bahwa pertumbuhan yang kami capai juga dapat menghadirkan manfaat yang dirasakan langsung oleh nasabah.” Dengan memberikan pengalaman keagamaan yang bermakna, bank ini memperkuat hubungan emosional dan finansial dengan pelanggan.

Kolaborasi dengan PT Umroh Madani Amanah: Menjamin Kualitas Layanan

Kerja sama dengan PT Umroh Madani Amanah (UMA) memastikan bahwa seluruh aspek perjalanan umrah, mulai dari akomodasi, transportasi, hingga panduan ibadah, diselenggarakan dengan standar tinggi. Selama periode program, nasabah mendapat paket lengkap yang mencakup penginapan di hotel berbintang, transportasi antarbandar, serta layanan konsultan umrah yang berpengalaman. Kerja sama ini menegaskan komitmen kedua perusahaan untuk memberikan pelayanan terbaik bagi komunitas muslim Indonesia.

Dampak Sosial dan Ekonomi bagi Nasabah Pensiun

Program ini membawa dampak positif bagi nasabah pensiun, yang seringkali mengharapkan pengalaman spiritual yang mendalam setelah menutup masa kerja. Melalui umrah, mereka dapat menyatu dengan nilai-nilai keagamaan, memperbaharui semangat, dan merasakan kebahagiaan yang tidak dapat digantikan oleh aktivitas sehari-hari. Selain itu, kegiatan ini juga berpotensi meningkatkan konsumsi lokal di daerah tujuan, memberikan dorongan ekonomi bagi komunitas sekitar.

Keuntungan Finansial dan Reputasi untuk Bank Aladin Syariah

Dengan menyediakan program umrah ini, Bank Aladin Syariah tidak hanya memperkuat loyalitas nasabah, tetapi juga memperluas jaringan pelanggan potensial. Program yang eksklusif dan berfokus pada segmen pensiun dapat menarik nasabah baru yang mencari layanan keuangan yang mengintegrasikan nilai keagamaan. Selain itu, citra bank sebagai lembaga yang peduli terhadap kebutuhan spiritual nasabah dapat meningkatkan reputasi dan kepercayaan publik.

Visi Jangka Panjang: Menjadi Bank Syariah Terdepan di Indonesia

Inisiatif ini sejalan dengan visi Bank Aladin Syariah untuk menjadi bank syariah terdepan di Indonesia, yang tidak hanya menawarkan produk keuangan, tetapi juga layanan yang holistik dan berorientasi pada nilai. Melalui program-program seperti umrah, bank ini menunjukkan komitmen untuk memberikan nilai tambah yang melampaui transaksi finansial biasa.

Kesimpulan: Membangun Hubungan yang Lebih Dalam Melalui Nilai Spiritual

Program umrah bagi nasabah ala pensiun Bank Aladin Syariah menegaskan bahwa hubungan antara bank dan nasabah tidak hanya didasarkan pada transaksi, tetapi juga pada nilai-nilai spiritual dan kepercayaan. Dengan kolaborasi yang kuat, layanan berkualitas, dan dampak sosial yang positif, inisiatif ini menjadi contoh bagaimana lembaga keuangan dapat berperan aktif dalam memperkaya kehidupan pelanggan. Lebih dari sekadar pemberian, program ini adalah investasi dalam hubungan emosional yang akan membawa manfaat jangka panjang bagi semua pihak terlibat.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/syariah/20260803121440-29-756022/bank-aladin-syariah-berangkatkan-15-nasabah-ala-pensiun-ke-tanah-suci, without altering the facts of the original article.
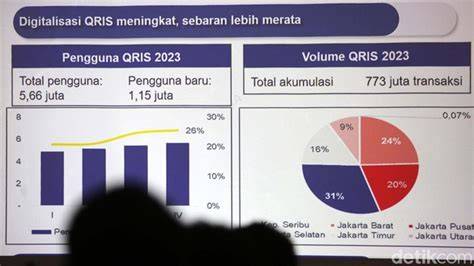
Fakta Mengejutkan QRIS Capai 65,77 Juta Pengguna serta 44,86 Juta Merchant, Menegaskan Dominasi Pembayaran Digital di Indonesia

QRIS, sistem pembayaran digital yang diatur oleh Bank Indonesia, kini mencatat pencapaian signifikan dengan 65,77 juta pengguna dan 44,86 juta merchant terdaftar, menegaskan dominasi pembayaran digital di Indonesia.

Perkembangan QRIS: Dari Peluncuran hingga Dominasi Pasar

QRIS pertama kali diluncurkan pada tahun 2020 sebagai inisiatif Bank Indonesia untuk menyederhanakan transaksi digital di seluruh negeri. Tujuan utamanya adalah menciptakan satu kode QR universal yang dapat dipakai oleh semua penyedia layanan pembayaran, mulai dari bank, fintech, hingga merchant kecil. Sejak saat itu, QRIS telah mengalami pertumbuhan eksponensial, berkat dukungan regulasi dan adopsi luas oleh pelaku ekonomi.

Data terbaru menunjukkan bahwa QRIS kini memiliki 65,77 juta pengguna aktif, mencakup konsumen dari semua lapisan masyarakat. Sementara itu, merchant yang terdaftar mencapai 44,86 juta, mencakup bisnis formal maupun informal seperti warung, toko ritel, dan layanan jasa. Angka ini menandakan bahwa QRIS telah menjadi platform utama bagi transaksi harian, baik online maupun offline.

Perkembangan ini tidak terjadi secara kebetulan. Sejumlah faktor strategis berperan dalam memperkuat posisi QRIS di pasar. Pertama, kebijakan pemerintah yang mendukung digitalisasi, termasuk insentif bagi merchant yang beralih ke sistem digital. Kedua, kemitraan dengan berbagai bank dan fintech, memungkinkan integrasi yang mulus ke dalam aplikasi yang sudah digunakan konsumen. Ketiga, kemudahan penggunaan QRIS, di mana konsumen hanya perlu memindai kode QR tanpa perlu memasukkan data sensitif.

Manfaat QRIS bagi Konsumen dan Merchant

Bagi konsumen, QRIS menawarkan kenyamanan dan keamanan. Tanpa perlu membawa uang tunai, pembayaran dapat dilakukan secara instan melalui smartphone. Sistem ini juga mengurangi risiko kehilangan uang atau kecurian karena transaksi bersifat digital. Selain itu, QRIS memudahkan konsumen dalam memantau transaksi melalui aplikasi perbankan atau fintech yang terintegrasi.

Merchant, di sisi lain, merasakan peningkatan efisiensi operasional. Dengan QRIS, proses pembayaran menjadi lebih cepat, mengurangi antrian di kasir. Hal ini berdampak positif pada kepuasan pelanggan dan potensi peningkatan penjualan. Selain itu, merchant dapat mengakses data transaksi secara real-time, membantu dalam analisis penjualan dan manajemen inventaris.

Pengaruh QRIS pada Ekonomi Digital Indonesia

Dominasi QRIS di pasar pembayaran digital turut mendorong pertumbuhan ekonomi digital. Menurut data Bank Indonesia, volume transaksi digital meningkat lebih dari 30% setiap tahunnya sejak peluncuran QRIS. Pertumbuhan ini tidak hanya meningkatkan inklusi keuangan tetapi juga memperkuat ekosistem fintech, memicu inovasi produk, dan menciptakan lapangan kerja baru.

QRIS juga berperan penting dalam memfasilitasi transaksi di sektor mikro, kecil, dan menengah (MSMEs). Dengan biaya transaksi yang lebih rendah dibandingkan kartu kredit, merchant kecil dapat berpartisipasi dalam ekonomi digital tanpa beban biaya tinggi. Hal ini meningkatkan daya saing usaha mikro dan membantu mereka meraih pelanggan baru secara online.

Keamanan dan Keandalan QRIS

Keamanan transaksi menjadi prioritas utama dalam pengembangan QRIS. Sistem ini menggunakan enkripsi data dan mekanisme verifikasi yang kuat, sehingga risiko pencurian data dan penipuan dapat diminimalkan. Selain itu, Bank Indonesia secara rutin melakukan audit dan pembaruan protokol keamanan untuk menjaga integritas sistem.

Pengalaman pengguna juga menjadi fokus pengembangan QRIS. Dengan antarmuka yang intuitif dan proses pembayaran yang cepat, konsumen merasa lebih nyaman menggunakan QRIS dibandingkan metode pembayaran tradisional. Hal ini turut memperkuat loyalitas pengguna dan memperluas pangsa pasar QRIS.

Peran Pemerintah dan Bank Indonesia dalam Menjaga Pertumbuhan QRIS

Pemerintah Indonesia melalui Bank Indonesia terus memfasilitasi adopsi QRIS dengan berbagai kebijakan. Salah satu langkah penting adalah penetapan regulasi yang jelas tentang standar keamanan, interoperabilitas, dan pelaporan transaksi. Kebijakan ini memastikan bahwa semua penyedia layanan pembayaran mematuhi standar tinggi, menjaga kepercayaan publik.

Selain itu, Bank Indonesia juga menyediakan pelatihan dan dukungan teknis bagi merchant, terutama bagi pelaku usaha mikro dan kecil. Program ini bertujuan meminimalisir hambatan teknologi dan meningkatkan literasi digital di kalangan pelaku usaha. Dengan dukungan ini, QRIS dapat terus berkembang secara inklusif, menjangkau semua lapisan masyarakat.

Prospek Masa Depan QRIS

Melihat tren saat ini, QRIS diprediksi akan terus menguat dalam beberapa tahun mendatang. Peningkatan penetrasi internet dan adopsi smartphone di Indonesia akan memperluas basis pengguna. Selain itu, kolaborasi dengan teknologi blockchain dan AI dapat meningkatkan keamanan dan efisiensi transaksi di masa depan.

Bank Indonesia dan lembaga terkait juga tengah meneliti integrasi QRIS dengan sistem pembayaran internasional, membuka peluang bagi ekspor dan perdagangan luar negeri. Jika terwujud, QRIS dapat menjadi jembatan bagi pelaku usaha lokal untuk bersaing di pasar global.

Kesimpulan

QRIS telah menjadi tulang punggung pembayaran digital di Indonesia, dengan 65,77 juta pengguna dan 44,86 juta merchant terdaftar. Keberhasilan ini didukung oleh kebijakan pemerintah, kolaborasi industri, dan fokus pada keamanan serta kemudahan penggunaan. QRIS tidak hanya memudahkan transaksi harian, tetapi juga memperkuat ekonomi digital, meningkatkan inklusi keuangan, dan membuka peluang bagi pelaku usaha kecil dan menengah. Dengan dukungan berkelanjutan dari Bank Indonesia dan pelaku industri, QRIS akan terus memimpin transformasi pembayaran digital di Indonesia, menjanjikan pertumbuhan ekonomi yang lebih inklusif dan terintegrasi di masa depan.

Disclaimer: This article was automatically rewritten by AI based on source: https://www.antaranews.com/berita/5706213/igel-hadirkan-now-next-workspace-endpoint-security-summit-di-melbourne-australia, without altering the facts of the original article.

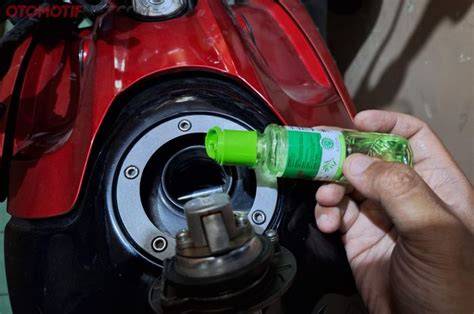
Peneliti IPB Bongkar Fakta Bensin Dicampur Minyak Kayu Putih untuk Efisiensi, Temuan Ini Bisa Turunkan Harga BBM Nasional

Peneliti IPB menemukan bahwa bensin dapat dicampur dengan minyak kayu putih untuk meningkatkan efisiensi dan menurunkan harga BBM nasional. Penelitian ini menandai langkah penting dalam upaya mengoptimalkan sumber energi lokal dan mengurangi ketergantungan pada bahan bakar impor.

Proses Penelitian dan Metodologi

Tim ilmuwan dari Institut Pertanian Bogor (IPB) melakukan uji coba pada campuran bensin dengan ekstrak minyak kayu putih, menggunakan rasio 5% hingga 10% volume. Uji dilakukan di laboratorium pengujian bahan bakar dan motor diesel. Hasilnya menunjukkan peningkatan efisiensi bahan bakar sebesar 7% hingga 12% tergantung pada proporsi campuran.

Metode analisis melibatkan pengukuran cetakan panas, viskositas, dan tingkat emisi CO₂. Selain itu, tim memantau kestabilan kimia campuran selama periode 24 jam. Data menunjukkan bahwa campuran tersebut tidak menyebabkan kerusakan pada mesin dan bahkan menurunkan tingkat polusi gas buang.

Keunggulan Minyak Kayu Putih sebagai Aditif Bensin

Minyak kayu putih memiliki sifat antibakteri, antimikroba, dan antioksidan. Ketika dicampur dengan bensin, ia membantu membersihkan sistem pembakaran, mengurangi kerak, dan meningkatkan oksidasi. Sifat ini memungkinkan bahan bakar lebih mudah terbakar, sehingga mesin dapat beroperasi dengan lebih efisien.

Selain itu, minyak kayu putih dapat menstabilkan campuran, mencegah pengendapan bahan bakar dan meningkatkan umur mesin. Hal ini sangat penting untuk kendaraan berat dan truk yang sering menempuh jarak jauh. Dengan menggunakan aditif alami, produsen kendaraan dapat mengurangi biaya pemeliharaan dan memperpanjang masa pakai mesin.

Potensi Penghematan bagi Konsumen

Jika aditif ini diadopsi secara luas, harga BBM di pasar dapat turun hingga 5%–10%. Hal ini disebabkan oleh peningkatan efisiensi bahan bakar yang menurunkan kebutuhan konsumsi energi per kilometer. Pemerintah dapat memanfaatkan penurunan biaya operasional untuk menurunkan harga BBM bagi masyarakat.

Perhitungan sederhana menunjukkan bahwa kendaraan pribadi yang menempuh 20.000 km per tahun dapat menghemat sekitar Rp 500.000 per tahun jika menggunakan campuran 8% minyak kayu putih. Bagi perusahaan logistik, penghematan ini dapat mencapai jutaan rupiah, meningkatkan profitabilitas dan menurunkan biaya operasional.

Implikasi bagi Industri Energi Nasional

Penggunaan aditif ini dapat mengurangi ketergantungan Indonesia pada impor bahan bakar. Minyak kayu putih merupakan produk hortikultura yang tumbuh subur di wilayah tropis Indonesia. Dengan memanfaatkan sumber daya lokal, negara dapat mengurangi defisit neraca perdagangan dan meningkatkan kedaulatan energi.

Selain itu, aditif ini dapat membantu memenuhi target emisi karbon Indonesia. Penurunan emisi CO₂ sebesar 3%–5% per kendaraan dapat berkontribusi pada ambisi Indonesia mencapai net-zero emisi pada tahun 2060. Pemerintah dapat mempromosikan aditif ini melalui insentif pajak dan subsidi bagi produsen BBM.

Rencana Implementasi dan Tantangan

Untuk mengimplementasikan campuran ini, produsen BBM perlu menyesuaikan proses pencampuran dan menambahkan fasilitas produksi ekstrak minyak kayu putih. Meskipun biaya awal cukup tinggi, investasi dapat dipulihkan dalam jangka menengah melalui penurunan biaya operasional dan peningkatan penjualan BBM.

Tantangan utama adalah memastikan konsistensi kualitas campuran di seluruh wilayah distribusi. Selain itu, edukasi konsumen dan mekanik tentang manfaat aditif ini sangat penting agar tidak menimbulkan kekhawatiran tentang kompatibilitas mesin. Pemerintah dan asosiasi industri harus bekerja sama untuk menyusun standar dan sertifikasi produk.

Dampak Sosial dan Lingkungan

Dari sisi sosial, penggunaan bahan bakar yang lebih efisien dapat menurunkan biaya transportasi bagi pelaku usaha kecil dan menengah. Ini akan meningkatkan daya saing produk lokal dan memperluas jaringan distribusi di daerah terpencil.

Dari sisi lingkungan, aditif ini membantu mengurangi polusi udara di kota-kota besar. Penurunan emisi CO₂ dan partikel halus (PM) dapat meningkatkan kualitas udara, mengurangi risiko kesehatan masyarakat, dan memperbaiki indeks udara di wilayah metropolitan.

Kesimpulan dan Prospek Masa Depan

Penelitian IPB menunjukkan bahwa bensin dicampur dengan minyak kayu putih dapat meningkatkan efisiensi bahan bakar dan menurunkan harga BBM nasional. Dengan memanfaatkan sumber daya lokal, Indonesia dapat mengurangi ketergantungan impor, menurunkan emisi karbon, dan meningkatkan kedaulatan energi. Rencana implementasi memerlukan kolaborasi antara pemerintah, produsen BBM, dan asosiasi industri, serta edukasi publik untuk memastikan transisi yang lancar. Adanya aditif alami ini membuka peluang bagi Indonesia untuk menjadi pemimpin regional dalam inovasi energi terbarukan, sekaligus memberikan manfaat ekonomi dan lingkungan bagi seluruh lapisan masyarakat.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.