BEI Langsung Terapkan Perubahan Aturan ARA-ARB Mulai Hari Ini, Simak Detail Lengkap Dampaknya bagi Investor

BEI Langsung Terapkan Perubahan Aturan ARA-ARB Mulai Hari Ini, Simak Detail Lengkap Dampaknya bagi Investor

Perubahan Aturan ARA-ARB Dimulai Hari Ini

BEI (Bursa Efek Indonesia) telah resmi menerapkan perubahan aturan ARA (Ask Rate Adjustment) dan ARB (Bid Rate Adjustment) pada perdagangan efek, yang mulai berlaku pada hari Senin, 28 September 2026. Perubahan ini diatur melalui dua Surat Keputusan Direksi BEI: Nomor Kep-00136/BEI/09-2026 untuk perdagangan efek bersifat ekuitas dan Nomor Kep-000137/BEI/09-2026 untuk perdagangan DINFRA. Dengan langkah ini, BEI bertujuan meningkatkan kualitas price discovery, mendorong likuiditas, serta memberikan fleksibilitas bagi pelaku pasar dalam pengelolaan portofolio.

Rincian Ketentuan Baru ARA-ARB

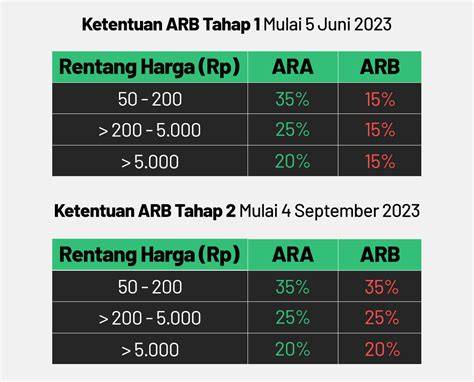
Berikut detail ketentuan ARA-ARB yang berlaku dari hari ini hingga 31 Desember 2026:

• Saham dengan harga Rp 1 hingga Rp 10: batas ARA dan ARB masing-masing Rp 1.

• Saham dengan harga di atas Rp 10 hingga di bawah Rp 200: ARA 35% dan ARB 15%.

• Saham dengan harga di atas Rp 200 hingga Rp 5.000: ARA 25% dan ARB 15%.

• Saham dengan harga di atas Rp 5.000: ARA 20% dan ARB 15%.

Perubahan ini juga mempertahankan ketentuan ARB asimetris sebesar 15% untuk saham dengan harga di atas Rp 10 sampai akhir tahun 2026. Pada 1 Januari 2027, aturan ARB akan kembali diterapkan secara simetris berdasarkan rentang harga saham, dengan batas ARA dan ARB yang sama seperti yang berlaku pada saham berharga Rp 1 hingga Rp 10.

Implikasi Terhadap Investor dan Likuiditas Pasar

Dengan penyesuaian batas ARA dan ARB, saham yang sebelumnya berada pada harga Rp 50 kini dapat diperdagangkan dengan rentang harga yang lebih luas. Hal ini diharapkan memperkaya proses price discovery, karena penjual dan pembeli dapat menyesuaikan harga tawaran dan permintaan dalam kerangka yang lebih fleksibel. Lebih luasnya rentang harga juga dapat meningkatkan likuiditas, karena lebih banyak peluang bagi trader untuk memasukkan order tanpa terlalu terikat pada batas yang sempit.

Investor, khususnya yang mengelola portofolio diversifikasi, akan merasakan manfaat dari fleksibilitas ini. Mereka dapat menyesuaikan strategi trading dengan lebih leluasa, baik dalam hal membeli saham dengan harga lebih rendah maupun menjual pada level harga yang lebih tinggi, tanpa harus terjebak pada batas ARA atau ARB yang terlalu ketat. Selain itu, penyesuaian ini dapat menurunkan biaya transaksi bagi pelaku pasar, karena spread yang lebih lebar memungkinkan eksekusi order lebih cepat dan lebih murah.

Perubahan Kritis untuk Saham Berharga Rendah

Saham dengan harga di bawah Rp 10 mendapatkan batas ARA dan ARB tetap sebesar Rp 1. Penetapan batas tetap ini bertujuan menjaga kestabilan harga bagi saham berharga rendah, yang sering kali lebih rentan terhadap fluktuasi pasar. Dengan batas tetap, investor dapat lebih mudah memprediksi spread yang akan diterapkan, sehingga strategi trading menjadi lebih terukur.

Penyesuaian Asimetris dan Transisi ke Simetris

Selama periode transisi hingga akhir 2026, ketentuan ARB asimetris sebesar 15% tetap diberlakukan untuk saham di atas Rp 10. Asimetris ini berarti bahwa penyesuaian bid (ARB) lebih konservatif dibandingkan ask (ARA), yang dapat menstabilkan pasar dengan mencegah penurunan harga yang terlalu cepat. Namun, pada 1 Januari 2027, BEI memutuskan untuk mengembalikan sistem ARB simetris, menyesuaikan batas berdasarkan rentang harga saham. Langkah ini diharapkan akan menyeimbangkan pasar secara lebih adil, mengingat kebutuhan akan transparansi dan keadilan bagi semua pelaku pasar.

Dampak Jangka Panjang bagi Pasar Modal Indonesia

Perubahan aturan ini diharapkan membawa dampak jangka panjang bagi pasar modal Indonesia. Dengan meningkatkan kualitas price discovery dan likuiditas, pasar dapat menarik lebih banyak investor, baik domestik maupun asing. Selain itu, fleksibilitas dalam pengelolaan portofolio dapat mendorong inovasi strategi investasi, termasuk penggunaan algoritma trading dan strategi hedging yang lebih kompleks.

Investor institusi dan retail akan menemukan lingkungan perdagangan yang lebih responsif terhadap dinamika pasar. Hal ini dapat memperkuat posisi BEI sebagai bursa yang kompetitif di kawasan, serta memfasilitasi pertumbuhan ekonomi melalui alokasi modal yang lebih efisien.

Kesimpulan

Perubahan aturan ARA-ARB yang mulai berlaku pada 28 September 2026 menandai langkah signifikan BEI dalam meningkatkan kualitas pasar modal. Dengan ketentuan yang terperinci untuk berbagai rentang harga saham, serta transisi dari sistem asimetris ke simetris, BEI menunjukkan komitmen untuk menciptakan lingkungan perdagangan yang lebih adil, likuid, dan transparan. Investor dapat memanfaatkan perubahan ini untuk mengoptimalkan strategi perdagangan dan portofolio, sementara pasar secara keseluruhan diharapkan akan merasakan peningkatan dalam price discovery dan likuiditas.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
IHSG Tertekan di Sesi I Usai Batas Saham Gocap Dihapus, Investor Khawatir Likuiditas Menurun dan Volatilitas Meningkat

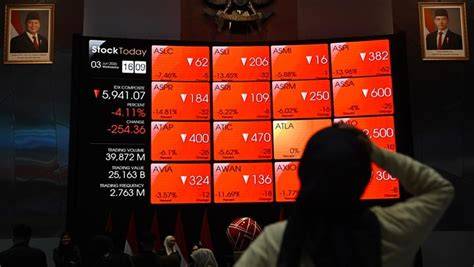
IHSG tertekan di sesi I usai batas saham gocap dihapus, investor khawatir likuiditas menurun dan volatilitas meningkat, menandai perubahan signifikan dalam dinamika pasar modal Indonesia. Pada Senin (28/9/2026), indeks harga saham gabungan (IHSG) melemah 0,97% dan menutup di level 6.181,43 setelah sesi pertama perdagangan. Pergerakan ini terjadi seiring dengan penghapusan batas harga minimum (BHM) saham, yang memicu kekhawatiran mengenai likuiditas dan potensi volatilitas yang lebih tinggi di pasar.

Perubahan Kebijakan BHM dan Dampaknya pada IHSG

Penghapusan batas harga minimum Rp 50 dan penerapan harga saham terendah Rp 1 mulai hari ini merupakan bagian dari kebijakan BEl yang bertujuan memperluas ruang perdagangan dan meningkatkan kualitas pembentukan harga. Riset BRI Danareksa Sekuritas menyoroti bahwa perubahan ini dapat memicu volatilitas pada saham berharga rendah, sekaligus membuka peluang bagi saham yang selama ini stagnan di batas minimum untuk mendapatkan harga yang lebih representatif.

Data RTI Business menunjukkan bahwa IHSG melemah 0,97% menjadi 6.181,43 pada penutupan sesi I. Indeks LQ45 juga menurun 0,86% ke level 615.796. Selama paruh pertama perdagangan, volume transaksi mencapai 23,38 miliar dengan nilai transaksi sebesar Rp 6,41 triliun. Frekuensi perdagangan tercatat 1.020.488 kali, dengan 496 saham melemah, 193 saham menguat, dan 102 saham stagnan. Garuda, salah satu saham utama, bergerak melemah sejak pagi dengan level terendah di 6.174,30.

Reaksi Investor dan Potensi Risiko Likuiditas

Penghapusan batas harga minimum menimbulkan ketidakpastian bagi investor, khususnya yang berinvestasi di saham berharga rendah. Dengan tidak adanya batas minimum, harga saham dapat menurun lebih drastis, yang dapat mengurangi daya tarik bagi investor ritel yang biasanya berfokus pada saham berharga rendah. Hal ini dapat menurunkan volume perdagangan di segmen tersebut, yang pada gilirannya dapat menurunkan likuiditas pasar.

Investor juga mengkhawatirkan bahwa volatilitas yang meningkat dapat menyebabkan fluktuasi harga yang lebih tajam, sehingga memperbesar risiko kerugian bagi trader jangka pendek. Ketidakpastian ini dapat memicu penurunan kepercayaan pasar, yang berdampak pada pergerakan IHSG secara keseluruhan. Dalam konteks ini, penghapusan batas harga minimum menjadi faktor penting yang memengaruhi sentimen pasar.

Faktor Eksternal yang Menambah Kompleksitas Pasar

Selain kebijakan internal, pergerakan IHSG juga dipengaruhi oleh faktor makroekonomi global. Kebijakan suku bunga global, arah yield US Treasury, dan pergerakan dolar AS serta nilai tukar rupiah turut memengaruhi sentimen pasar. Ketika suku bunga global naik atau yield US Treasury meningkat, investor cenderung mengalihkan dana ke pasar yang menawarkan imbal hasil lebih tinggi, sehingga menekan nilai IHSG. Selain itu, fluktuasi nilai tukar rupiah dapat memengaruhi persepsi risiko negara, yang berdampak pada keputusan investasi di pasar modal Indonesia.

Potensi Volatilitas di Segmen Saham Berharga Rendah

Dengan batas harga minimum yang dihapus, saham berharga rendah kini lebih rentan terhadap fluktuasi harga. Ketika harga saham turun di bawah Rp 50, investor mungkin akan menjual secara cepat, memicu tekanan jual yang lebih besar. Hal ini dapat menyebabkan harga saham menurun lebih tajam daripada sebelumnya, meningkatkan volatilitas segmen tersebut. Meskipun kebijakan ini dapat membuka peluang bagi saham yang stagnan, risiko volatilitas yang tinggi dapat membuat investor lebih berhati-hati, sehingga menurunkan likuiditas pasar.

Kesimpulan dan Prospek Pasar ke Depan

IHSG tertekan di sesi I usai batas saham gocap dihapus, mencerminkan ketidakpastian yang meluas di pasar modal. Penghapusan batas harga minimum Rp 50 dan penerapan harga saham terendah Rp 1 membawa potensi volatilitas yang lebih tinggi, terutama di segmen saham berharga rendah. Investor khawatir akan menurunnya likuiditas, sementara faktor makroekonomi global turut menambah kompleksitas pasar. Untuk mengatasi tantangan ini, pelaku pasar perlu memantau perkembangan kebijakan BEl, pergerakan suku bunga global, serta dinamika nilai tukar rupiah. Dengan pemantauan yang cermat, pasar dapat menyesuaikan strategi investasi dan mengelola risiko volatilitas yang meningkat, sehingga menjaga stabilitas IHSG di masa depan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
BI Prediksi Kenaikan Suku Bunga The Fed Lagi, Analisis Dampak Besar pada Rupiah, Kredit, dan Pasar Modal Indonesia

Kenaikan Suku Bunga The Fed menjadi sorotan utama para analis keuangan di Indonesia, karena dampaknya yang luas pada nilai tukar rupiah, kredit, dan pasar modal. Perubahan kebijakan moneter ini dipicu oleh dinamika harga minyak mentah dunia dan inflasi global yang meningkat, sehingga bank sentral di seluruh dunia, termasuk The Fed, terpaksa memperketat arah kebijakannya.

Faktor Penyebab Kenaikan Suku Bunga The Fed

Menurut pernyataan Destry, arah kebijakan The Fed dipengaruhi oleh kenaikan harga minyak mentah dunia. Harga minyak dunia sempat melonjak hingga US$ 125,53 per barel, jauh di atas rata-rata Agustus 2026 yang berada di kisaran US$ 90,88 per barel. Kenaikan harga energi ini turut memicu kenaikan inflasi global, yang mencapai 4,6% pada periode tersebut. Inflasi yang lebih tinggi menekan bank sentral untuk mengambil langkah-langkah memperketat kebijakan moneter guna menstabilkan harga.

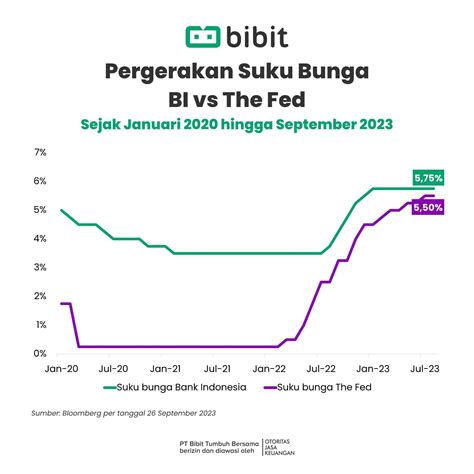
Dalam rapat kerja bersama Komisi XI di Kompleks Parlemen, Senayan, Jakarta, pada Senin (28/9/2026), Destry menegaskan bahwa The Fed baru saja menaikkan suku bunga sebesar 25 basis poin. Ia juga menilai bahwa akan ada satu kali lagi kenaikan di Triwulan IV, yang menandakan komitmen The Fed untuk terus menekan inflasi.

Efek Langsung pada Nilai Tukar Rupiah

Kenaikan Suku Bunga The Fed biasanya memperkuat nilai tukar dolar AS terhadap mayoritas mata uang negara-negara Asia. Dalam konteks ini, rupiah Indonesia menjadi salah satu mata uang yang paling terdampak. Ketika dolar menguat, investor asing cenderung memindahkan dana mereka dari emerging markets ke developed markets, khususnya ke Amerika Serikat. Hal ini menyebabkan tekanan jual pada rupiah, sehingga nilai tukar rupiah terhadap dolar cenderung melemah.

Destry menyoroti bahwa DXY, indeks dolar AS, mencapai 101,11, sementara indeks dolar terhadap mata uang Asia mencapai 96,26. Pergerakan ini mencerminkan peningkatan daya tarik dolar sebagai aset safe haven, sehingga arus modal keluar dari emerging markets, termasuk Indonesia. Dampaknya, nilai tukar rupiah mengalami tekanan, yang dapat meningkatkan biaya impor dan menambah beban inflasi domestik.

Dampak pada Sektor Kredit dan Keuangan

Ketika The Fed menaikkan suku bunga, biasanya terjadi penyesuaian pada suku bunga pinjaman di pasar domestik. Bank-bank di Indonesia akan menyesuaikan suku bunga kredit konsumen dan korporat untuk menyesuaikan risiko dan biaya dana. Peningkatan suku bunga kredit dapat menurunkan permintaan pinjaman, memperlambat pertumbuhan kredit sektor riil, dan berdampak pada investasi bisnis.

Selain itu, kenaikan Suku Bunga The Fed dapat memengaruhi suku bunga pasar uang di Indonesia. Ketika dolar menguat, investor asing cenderung menarik investasi mereka, sehingga likuiditas di pasar uang menurun. Bank sentral Indonesia akan merespon dengan menyesuaikan kebijakan moneter domestik, termasuk suku bunga acuan, untuk menjaga stabilitas nilai tukar dan inflasi.

Pengaruh pada Pasar Modal Indonesia

Pasar modal Indonesia juga akan merasakan dampak signifikan. Ketika arus modal keluar dari emerging markets, investor institusional dan swasta cenderung menjual saham di Bursa Efek Indonesia. Hal ini dapat menekan harga saham, menurunkan indeks pasar, dan mengurangi likuiditas. Peningkatan volatilitas pasar dapat memaksa perusahaan-perusahaan lokal untuk meninjau kembali strategi investasi dan pendanaan mereka.

Pergerakan dolar yang kuat juga dapat memengaruhi pendapatan perusahaan multinasional yang beroperasi di Indonesia. Jika pendapatan mereka sebagian besar berasal dari pasar AS, nilai tukar yang menguat dapat menurunkan laba bersih dalam mata uang lokal. Hal ini dapat memengaruhi keputusan investasi dan ekspansi perusahaan di pasar Indonesia.

Respon Kebijakan Pemerintah dan Otoritas Jasa Keuangan

Untuk menanggapi tekanan pada rupiah dan dampak pada sektor kredit serta pasar modal, pemerintah dan Otoritas Jasa Keuangan akan meninjau kebijakan fiskal dan regulasi. Mungkin akan ada upaya untuk meningkatkan cadangan devisa, mengatur aliran modal, atau menyesuaikan suku bunga acuan guna menstabilkan nilai tukar. Selain itu, otoritas dapat memperketat kebijakan pinjaman untuk menekan risiko kredit dan menjaga kesehatan sistem keuangan.

Kesimpulan

Kenaikan Suku Bunga The Fed menandai perubahan signifikan dalam lanskap ekonomi global. Dampaknya pada rupiah, kredit, dan pasar modal Indonesia mencerminkan keterkaitan ekonomi dunia yang semakin erat. Pemerintah, bank sentral, dan pelaku pasar perlu mempersiapkan strategi yang adaptif untuk mengatasi volatilitas nilai tukar, menyesuaikan suku bunga kredit, serta menjaga stabilitas pasar modal. Dengan pendekatan yang tepat, Indonesia dapat memitigasi risiko dan memanfaatkan peluang yang muncul dari dinamika kebijakan moneter global.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Saham Rp 1 Jadi Magnet Investor: Peluang Besar di Pasar Mikro tapi Risiko Tinggi Mengintai

Saham dengan harga Rp 1 kini menjadi magnet bagi investor, menawarkan peluang besar di pasar mikro namun juga menimbulkan risiko tinggi yang tak boleh diabaikan. Perubahan regulasi yang diumumkan oleh Bursa Efek Indonesia (BEI) pada akhir September 2026 menandai fase baru bagi emiten mikro, menyesuaikan struktur harga minimum dan mekanisme penawaran yang lebih ketat.

Regulasi Baru: Pindah ke Pasar Reguler dan Penetapan Harga Minimum

Direktur Pengembangan dan Pengawasan Perdagangan BEI, Irvan Susandy, mengumumkan bahwa dengan pencabutan ketentuan harga minimum Rp 50 menjadi Rp 1, semua saham yang memenuhi kriteria 1, 6, 7, dan 10 tanpa kriteria tambahan akan dipindahkan ke papan continuous auction atau pasar reguler per tanggal 28 September 2026. Langkah ini bertujuan untuk memudahkan likuiditas dan meningkatkan transparansi bagi emiten mikro yang sebelumnya terikat pada aturan minimum harga yang lebih tinggi.

Perubahan ini juga mencakup penyesuaian aturan Auto Reject Bawah (ARB) dan Auto Reject Atas (ARA). Mulai 28 September 2026, saham dengan harga Rp 1-10 akan memiliki batas ARA dan ARB masing-masing sebesar Rp 1. Untuk saham dengan harga di atas Rp 10, ketentuan ARB asimetris sebesar 15% masih berlaku hingga 31 Desember 2026. Selanjutnya, saham di atas Rp 10 hingga di bawah Rp 200 akan memperoleh ARA 35% dan ARB 15%. Ketentuan ARA 25% dan ARB 15% diberlakukan untuk saham bernilai Rp 200 hingga Rp 5.000, sementara saham bernilai lebih dari Rp 5.000 akan memiliki ARA 20% dengan ARB yang sama dengan harga lainnya.

Efek Langsung pada Harga Saham Mikro

Setelah pengumuman, setidaknya 14 emiten serempak mengalami penurunan harga di kisaran 14 persen. GOTO, salah satu emiten yang terdaftar dalam daftar tersebut, kini berada di level 43 per saham—mendekati batas Auto Reject Bawah (ARB). Penurunan ini menandakan ketidakpastian di kalangan investor dan menyoroti sensitivitas harga mikro terhadap perubahan regulasi.

Penurunan harga tersebut juga mencerminkan reaksi pasar terhadap penyesuaian batas ARB dan ARA. Ketika batas ARB ditetapkan lebih ketat, investor cenderung menghindari saham yang menembus batas tersebut, sehingga permintaan menurun dan harga turun. Di sisi lain, regulasi baru ini memberi sinyal bahwa BEI berusaha menyeimbangkan likuiditas dan risiko bagi investor ritel.

Peluang bagi Investor Ritel: Memanfaatkan Volatilitas Harga

Meskipun risiko tinggi, volatilitas harga mikro membuka peluang bagi investor ritel yang memiliki strategi investasi jangka pendek. Harga yang menurun drastis memungkinkan pembelian saham dengan harga lebih murah, sementara kenaikan harga di masa depan dapat menghasilkan keuntungan yang signifikan. Namun, strategi ini memerlukan pemahaman mendalam tentang mekanisme ARB dan ARA serta kemampuan untuk menilai nilai intrinsik emiten.

Investor ritel juga dapat memanfaatkan ketentuan ARB asimetris untuk mengelola risiko. Dengan batas ARB 15% pada saham di atas Rp 10, investor dapat menetapkan level stop loss yang lebih konservatif, mengurangi potensi kerugian besar. Namun, strategi ini harus diimbangi dengan analisis fundamental dan teknikal yang cermat.

Dampak Jangka Panjang pada Pasar Mikro

Perubahan regulasi ini diharapkan dapat meningkatkan partisipasi investor di pasar mikro, memperkuat likuiditas, dan menurunkan volatilitas ekstrem. Dengan batas harga minimum yang lebih rendah, lebih banyak emiten mikro dapat masuk ke pasar reguler, sehingga memperluas pilihan investasi bagi investor ritel. Namun, dampak jangka panjangnya masih belum jelas, karena faktor-faktor seperti kebijakan moneter, kondisi ekonomi makro, dan persepsi investor akan terus mempengaruhi dinamika pasar.

Selain itu, regulasi baru ini juga menekankan pentingnya transparansi dan tata kelola perusahaan. Emiten mikro harus meningkatkan kualitas laporan keuangan dan komunikasi dengan investor untuk memperoleh kepercayaan pasar. Tanpa transparansi yang memadai, risiko manipulasi harga atau informasi tidak akurat dapat meningkat, yang pada akhirnya dapat menurunkan kepercayaan investor.

Reaksi Investor dan Analisis Pasar

Reaksi investor terhadap regulasi baru ini beragam. Beberapa investor ritel menyambut baik penurunan batas harga minimum, melihatnya sebagai peluang untuk berinvestasi di saham dengan harga lebih terjangkau. Sementara itu, sebagian investor lebih berhati-hati, menyoroti risiko tinggi yang terkait dengan volatilitas harga mikro dan ketidakpastian regulasi.

Para analis pasar mengamati bahwa penyesuaian ARB dan ARA akan memengaruhi perilaku perdagangan. Dengan batas ARB yang ketat, investor akan lebih selektif dalam memilih saham yang memenuhi kriteria risiko rendah. Hal ini dapat menurunkan volume perdagangan pada saham yang berada di bawah batas ARB, sementara saham yang berada di atas batas tersebut dapat mengalami lonjakan permintaan.

Strategi Mitigasi Risiko bagi Investor

Untuk mengelola risiko tinggi yang terkait dengan saham Rp 1, investor dapat menerapkan strategi diversifikasi. Dengan menyebarkan investasi ke berbagai emiten mikro dan sektor, risiko konsentrasi dapat dikurangi. Selain itu, penggunaan instrumen derivatif seperti opsi atau futures dapat membantu melindungi posisi investasi dari fluktuasi harga ekstrem.

Investor juga disarankan untuk memonitor perkembangan regulasi lebih lanjut. BEI dapat melakukan penyesuaian lebih lanjut pada batas ARB dan ARA, terutama setelah periode transisi awal. Dengan tetap update terhadap kebijakan terbaru, investor dapat menyesuaikan strategi investasi mereka secara tepat waktu.

Kesimpulan: Peluang dan Tantangan di Pasar Mikro

Regulasi baru yang menurunkan harga minimum ke Rp 1 membuka pintu bagi investor ritel untuk masuk ke pasar mikro dengan peluang keuntungan yang menarik. Namun, volatilitas tinggi dan ketentuan ARB/ARA yang ketat menambah lapisan risiko yang harus dipertimbangkan. Investor yang ingin memanfaatkan peluang ini perlu memiliki pemahaman mendalam tentang mekanisme pasar, melakukan diversifikasi, dan terus memantau kebijakan BEI.

Dengan strategi yang tepat, saham Rp 1 dapat menjadi

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
BI Menolak Kenaikan Suku Bunga Secara Sepihak, Prediksi Penurunan Pertumbuhan Ekonomi Hingga 0,1% Jika Kebijakan Diterapkan Tanpa Analisis Mendalam

BI Menolak Kenaikan Suku Bunga Secara Sepihak, Prediksi Penurunan Pertumbuhan Ekonomi Hingga 0,1% Jika Kebijakan Diterapkan Tanpa Analisis Mendalam

Keputusan BI: Menolak Kenaikan Suku Bunga Secara Sepihak

Dalam rapat kerja bersama (Raker) dengan Komisi XI DPR pada Senin, 28 September 2026, Gubernur BI, Destry, menyatakan bahwa Bank Indonesia tidak akan menaikkan suku bunga secara sepihak. Ia menjelaskan bahwa keputusan tersebut didasarkan pada assessment dan simulasi dampak kenaikan terhadap berbagai aspek kebijakan suku bunga terhadap perekonomian. Menurut Destry, BI telah mempertimbangkan kondisi inflasi sebagai anchor kebijakan, yang masih berada pada tingkat yang aman.

Destry menegaskan bahwa inflasi inti (core inflation) masih berada di sekitar 2‑persen, sementara inflasi headline mencapai 3,19 persen. Dengan kondisi ini, BI merasa nyaman untuk menahan suku bunga. Ia menyatakan, “Nah jadi pada saat kita kemarin juga menentukan kenapa BI nggak naikkan suku bunga kita, karena melihat bahwa anchor kita itu inflasi, anchor kita inflasi dan saat ini juga kami masih merasa nyaman dengan inflasi saat ini.”

Assessment BI: Dampak Kenaikan 25 Basis Poin

Menurut assessment BI, jika suku bunga naik sebesar 25 basis poin, maka pertumbuhan ekonomi dapat turun sekitar 0,1 persen. Destry menjelaskan bahwa penurunan tersebut diukur melalui model simulasi yang mengkaji interaksi antara suku bunga, inflasi, dan output ekonomi. Ia menekankan bahwa penurunan 0,1 persen, meski terdengar kecil, masih signifikan bagi perekonomian yang sedang berusaha mempertahankan momentum pertumbuhan.

BI lebih memilih menggunakan instrumen kebijakan lain yang lebih terarah untuk menjaga stabilitas sekaligus mendorong arus modal masuk. Salah satu alternatif yang dipertimbangkan adalah pemberian insentif biaya hedging bagi investor. “Karena kalau naikkan BI itu dampaknya langsung kena semuanya gitu. Tapi kalau kita bermain targeted seperti yang kita lakukan untuk, apa namanya, untuk si insentif itu, itu dampaknya kan hanya kepada si info yang akan masuk dimana dia akan mendapatkan margin cost yang lebih murah gitu,” kata Destry.

Strategi Targeted: Insentif Biaya Hedging

Strategi ini bertujuan untuk mengurangi biaya transaksi bagi investor, sehingga arus modal dapat tetap masuk tanpa menimbulkan tekanan pada suku bunga secara keseluruhan. Dengan menurunkan biaya hedging, investor dapat mengelola risiko mata uang dan suku bunga lebih efisien, yang pada gilirannya dapat meningkatkan likuiditas pasar modal. BI menilai bahwa pendekatan ini lebih fleksibel dan dapat disesuaikan dengan kondisi ekonomi yang berubah.

Selain itu, BI juga menekankan pentingnya koordinasi dengan lembaga keuangan lain untuk memastikan bahwa insentif biaya hedging dapat diterapkan secara efektif. “Kita harus memastikan bahwa semua pihak terlibat memahami mekanisme dan manfaatnya, sehingga kebijakan ini dapat berjalan lancar,” tambah Destry.

Inflasi sebagai Anchor Kebijakan

Inflasi tetap menjadi jangkar utama kebijakan moneter di Indonesia. Dengan core inflation masih berada di sekitar 2 persen, BI menilai bahwa kondisi inflasi masih dapat dikendalikan. Menurut Destry, “saat ini juga kami masih merasa nyaman dengan inflasi saat ini.” Hal ini memberi ruang bagi BI untuk mempertahankan suku bunga tanpa menimbulkan ketidakpastian bagi pasar.

Namun, BI tetap memperhatikan bahwa headline inflation mencapai 3,19 persen. Meskipun masih di bawah batas toleransi, BI memperhitungkan potensi fluktuasi harga barang konsumen yang dapat mempengaruhi daya beli masyarakat. Oleh karena itu, BI berusaha menjaga keseimbangan antara menstabilkan inflasi dan mendukung pertumbuhan ekonomi.

Potensi Dampak Penurunan Pertumbuhan Ekonomi

Jika BI memutuskan untuk menaikkan suku bunga sebesar 25 basis poin, dampak yang diantisipasi adalah penurunan pertumbuhan ekonomi sekitar 0,1 persen. Penurunan ini dapat memengaruhi sektor-sektor yang sangat sensitif terhadap biaya pinjaman, seperti real estate dan infrastruktur. Selain itu, penurunan pertumbuhan ekonomi juga dapat berdampak pada tingkat pengangguran dan daya beli konsumen.

BI menilai bahwa penurunan 0,1 persen, meski tidak drastis, tetap perlu dipertimbangkan dalam konteks kebijakan fiskal dan regulasi lainnya. Oleh karena itu, BI memilih untuk menunda kenaikan suku bunga dan fokus pada kebijakan terarah yang dapat meminimalkan dampak negatif terhadap pertumbuhan ekonomi.

Peran BI dalam Menjaga Stabilitas Perekonomian

BI memiliki peran penting dalam menjaga stabilitas makroekonomi Indonesia. Melalui kebijakan moneter yang hati-hati, BI berusaha memastikan bahwa inflasi tetap terkendali tanpa menghambat pertumbuhan ekonomi. Dengan menolak kenaikan suku bunga secara sepihak, BI menunjukkan komitmennya terhadap pendekatan data-driven dan analisis mendalam.

Strategi ini juga mencerminkan komitmen BI untuk mendukung arus modal masuk ke pasar modal Indonesia. Dengan memberikan insentif biaya hedging, BI berharap dapat meningkatkan minat investor asing dan domestik, yang pada gilirannya dapat memperkuat likuiditas dan depth pasar.

Kesimpulan: Kebijakan Moneter yang Terfokus dan Data-Driven

BI Menolak Kenaikan Suku Bunga Secara Sepihak, Prediksi Penurunan Pertumbuhan Ekonomi Hingga 0,1% Jika Kebijakan Diterapkan Tanpa Analisis Mendalam, menjadi contoh bagaimana kebijakan moneter harus didasarkan pada data dan analisis yang komprehensif. Dengan mempertahankan suku bunga pada tingkat yang stabil dan menilai dampak potensial melalui simulasi, BI menunjukkan pendekatan yang terukur dan bertanggung jawab.

Selain itu, penggunaan instrumen kebijakan terarah seperti insentif biaya hedging menunjukkan bahwa BI tidak hanya fokus pada suku bunga,

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
Bank Nasional Luncurkan 5 Strategi Gerbang Ekosistem Perumahan dan UMKM, Janji Dorong Kredit Mikro, Subsidi Bunga, dan Inkubator Bisnis

Bank Nasional (BTN) meluncurkan lima strategi gerbang ekosistem perumahan dan UMKM, menjanjikan dorongan kredit mikro, subsidi bunga, dan inkubator bisnis untuk memperluas dampak sektor perumahan terhadap perekonomian. Langkah ini menandai transformasi BTN yang berfokus pada penguatan sisi penyediaan dan permintaan perumahan melalui Kredit Program Perumahan (KPP).

Penguatan Kredit Program Perumahan (KPP) Sejak 2026

Sejak dimulainya program pada awal 2026 hingga 27 September, penyaluran KPP telah mencapai Rp5,07 triliun. Angka ini terbagi antara KPP Supply sebesar Rp3,14 triliun dan KPP Demand sebesar Rp1,93 triliun. Direktur Commercial Banking BTN Hermita menegaskan bahwa penguatan pembiayaan dari sisi supply hingga demand merupakan bagian integral dari strategi BTN untuk memperluas dampak sektor perumahan terhadap perekonomian nasional.

Ekosistem Perumahan: Lebih dari Sekadar Pembelian Rumah

Ekosistem yang dibangun tidak hanya melibatkan masyarakat yang membeli rumah. Ia juga melibatkan pengembang, kontraktor, pemasok material, hingga pelaku UMKM. Hal ini menunjukkan pendekatan holistik BTN yang memanfaatkan sinergi antara berbagai pihak dalam rantai nilai perumahan. Dengan melibatkan UMKM, BTN tidak hanya memfasilitasi pembelian rumah, tetapi juga menciptakan lapangan kerja dan meningkatkan pendapatan bagi pelaku usaha kecil dan menengah.

Akad Massal di Seluruh Indonesia

Momentum peluncuran strategi ini ditandai dengan akad massal 2.577 debitur secara serentak di seluruh Indonesia. Dari jumlah tersebut, 1.568 debitur berpartisipasi dalam KPR Subsidi, sedangkan 1.009 debitur memilih produk UMKM. Di kota Palu, akta dilakukan kepada 159 debitur, terdiri atas 48 debitur KPR Subsidi dan 111 debitur produk UMKM. Salah satu peserta akad adalah Fernando Anugrah Cahyono, karyawan tetap PT Palu Grand Hero dengan penghasilan Rp4,4 juta per bulan. Fernando memperoleh KPR Subsidi dengan plafon kredit Rp167,27 juta dan memilih tenor 35 tahun. Pilihan tenor yang lebih panjang memberikan fleksibilitas bagi masyarakat dalam menyesuaikan jangka waktu pembiayaan dengan kemampuan finansial.

Dukungan Kredit Mikro dan Subsidi Bunga untuk UMKM

Di sisi penyediaan rumah, BTN juga memperkuat pembiayaan bagi pelaku usaha. Di Kota Palu, BTN telah menyalurkan KPP sebesar Rp123 miliar kepada 63 UMKM sejak Oktober 2025, khususnya pelaku usaha di sektor properti. Penyaluran ini menunjukkan komitmen BTN dalam mendukung pertumbuhan UMKM yang berperan penting dalam menciptakan lapangan kerja dan meningkatkan pendapatan daerah.

Inkubator Bisnis: Menumbuhkan Potensi UMKM

Strategi gerbang ekosistem juga mencakup inkubator bisnis yang dirancang untuk membantu UMKM mengembangkan kapasitas dan memperluas jaringan pasar. Inkubator ini memberikan pelatihan, akses ke modal, serta jaringan distribusi yang lebih luas. Dengan dukungan ini, UMKM dapat meningkatkan produktivitas dan daya saing di pasar lokal maupun nasional.

Dampak Ekonomi dan Sosial

Penyaluran KPP yang signifikan menandai peningkatan akses ke kredit perumahan bagi masyarakat. Dengan adanya subsidi bunga, beban pembayaran menjadi lebih ringan, sehingga lebih banyak keluarga dapat memiliki rumah sendiri. Selain itu, dukungan bagi UMKM melalui kredit mikro dan inkubator bisnis dapat mempercepat pertumbuhan ekonomi daerah, menurunkan tingkat pengangguran, dan meningkatkan pendapatan masyarakat.

Transformasi BTN ini juga menambah nilai tambah bagi industri perumahan secara keseluruhan. Dengan melibatkan berbagai pemangku kepentingan, proses pembangunan rumah menjadi lebih terintegrasi, efisien, dan berkelanjutan. Hal ini dapat meningkatkan kepercayaan investor dan konsumen terhadap sektor perumahan, mendorong pertumbuhan ekonomi jangka panjang.

Kesimpulan

Melalui lima strategi gerbang ekosistem perumahan dan UMKM, BTN berhasil menguatkan penyaluran kredit perumahan, mendukung UMKM dengan kredit mikro, dan menyediakan subsidi bunga serta inkubator bisnis. Langkah ini tidak hanya memperluas dampak sektor perumahan terhadap perekonomian, tetapi juga menciptakan peluang bagi pengembangan UMKM dan peningkatan kualitas hidup masyarakat. Dengan pendekatan holistik dan integratif, BTN menunjukkan komitmen kuat untuk mendukung pembangunan ekonomi yang inklusif dan berkelanjutan.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
BI Turunkan Intervensi Spot ke 30 % demi Stabilkan Rupiah, Langkah Kurangi “Bakar” Devisa Ini Diharapkan Redam Tekanan Nilai Tukar Global

BI menurunkan intervensi spot ke 30 % demi stabilkan rupiah, langkah yang diharapkan dapat meredam tekanan nilai tukar global.

Perubahan Strategi Intervensi BI

Gubernur BI Destry Damayanti mengungkapkan pada Rapat Kerja dengan Komisi XII DPR pada Senin (28/9/2026) bahwa bank sentral sedang mengurangi intervensi melalui pasar spot. Menurut Destry, intervensi spot menjadi beban mahal bagi cadangan devisa negara. “Intervensi yang mahal itu adalah melalui spot. Melalui spot sekarang jumlahnya sudah tinggal sekitar 30 % dari total intervensi yang kami lakukan,” ujarnya.

BI kini memfokuskan upaya intervensinya pada pasar non delivery forward (DNDF) dan non delivery forward (NDF) yang dianggap lebih efektif dibandingkan intervensi spot. “Intervensi itu ada di DNDF, NDF dan spot. Jadi kalau dulu dominannya spot, karena kita langsung jual dolar dan itu langsung menggerus cadangan devisa kita. Tapi dengan kita mulai mengembangkan pertama di NDF dulu, kemudian NDA, ini ternyata bisa lebih efektif gitu,” tambah Destry.

Perpindahan ini merupakan bagian dari kebijakan terbaru BI untuk menyeimbangkan kebutuhan intervensi dengan perlindungan cadangan devisa. Dengan menurunkan proporsi intervensi spot, BI berharap dapat mengurangi tekanan pada cadangan dolar yang terbatas.

Alasan Di Balik Penurunan Intervensi Spot

Intervensi spot, meski dapat memberikan dampak cepat pada nilai tukar, juga memerlukan penjualan dolar secara langsung di pasar. Hal ini secara langsung menggerus cadangan devisa, sehingga menjadi beban bagi BI. “Intervensi spot mahal,” jelas Destry, menekankan bahwa biaya intervensi ini tidak hanya berupa alokasi dolar, tetapi juga risiko volatilitas pasar yang tinggi.

Dengan beralih ke NDF dan DNDF, BI dapat mengeksekusi intervensi tanpa harus menurunkan cadangan devisa secara langsung. NDF memungkinkan bank sentral untuk menjual dolar di masa depan dengan harga yang telah disepakati, sehingga menekan nilai tukar rupiah tanpa menguras cadangan saat itu juga.

Strategi ini juga menyesuaikan dengan kondisi global, di mana ketidakpastian ekonomi dan fluktuasi mata uang asing menambah beban pada kebijakan moneter Indonesia. Dengan menurunkan intervensi spot, BI berusaha menjaga stabilitas rupiah sekaligus meminimalkan dampak pada cadangan devisa.

Masih Ada Tekanan pada Rupiah

Meski intervensi spot telah dikurangi, Destry menegaskan bahwa tekanan terhadap rupiah masih ada. “Meskipun telah dilakukan intervensi, tekanan terhadap Rupiah masih ada. Hal ini terjadi karena terdapat persoalan fundamental dan struktural di sektor eksternal,” ujarnya.

Destry menambahkan bahwa isu struktural di sektor eksternal sedang dibahas dalam Kerja Sama Sektor Ekonomi (KSSK). Ia menyatakan bahwa meski BI berupaya maksimal melalui intervensi, kelemahan sektor eksternal tetap menjadi tantangan. “Kami nggak bisa, maksudnya gini, dengan intervensi sebesar-besarnya, tapi kalau sektor eksternal kita juga masih lemah, tentu itu akan berat,” kata Destry.

Oleh karena itu, BI juga sedang membahas program-program untuk meningkatkan ekspor serta menarik investasi, baik real investment maupun portfolio investment. Langkah ini diharapkan dapat memperkuat neraca perdagangan dan menstabilkan nilai tukar rupiah dalam jangka panjang.

Dampak Kebijakan Baru pada Pasar Devisa

Dengan menurunkan intervensi spot, BI diharapkan dapat mengurangi tekanan pada cadangan devisa. Hal ini penting mengingat cadangan devisa yang terbatas dapat mempengaruhi kemampuan bank sentral dalam menanggapi fluktuasi pasar.

Selain itu, penggunaan NDF dan DNDF dapat menstabilkan nilai tukar rupiah tanpa menurunkan cadangan secara langsung. Ini memberikan ruang bagi BI untuk menyesuaikan kebijakan moneter sesuai kondisi ekonomi makro, tanpa harus mengorbankan cadangan devisa.

Namun, intervensi di pasar non-spot juga memiliki risiko, seperti ketidakpastian harga di masa depan dan potensi dampak pada pasar derivatif. BI harus memastikan bahwa kebijakan ini diimplementasikan dengan mekanisme yang transparan dan terukur.

Peran BI dalam Menangani Krisis Ekonomi Global

BI berperan penting dalam menanggapi krisis ekonomi global. Dengan menurunkan intervensi spot, BI dapat melindungi cadangan devisa dan menjaga stabilitas rupiah. Hal ini juga membantu Indonesia dalam menghadapi tekanan nilai tukar global, yang dapat memengaruhi inflasi dan pertumbuhan ekonomi.

Selain itu, BI harus terus memantau kondisi eksternal dan melakukan koordinasi dengan lembaga terkait, seperti KSSK. Program-program peningkatan ekspor dan investasi yang direncanakan akan menjadi bagian penting dalam memperkuat posisi ekonomi Indonesia di pasar global.

Kesimpulan dan Prospek Ke Depan

BI menurunkan intervensi spot ke 30 % sebagai upaya menjaga cadangan devisa dan menstabilkan rupiah. Strategi ini menempatkan NDF dan DNDF sebagai alat utama intervensi, yang dianggap lebih efektif dan lebih murah. Meskipun tekanan pada rupiah masih ada, BI tetap berupaya melalui intervensi dan program-program ekonomi untuk mengatasi masalah struktural di sektor eksternal.

Perubahan kebijakan ini diharapkan dapat meredam tekanan nilai tukar global dan memperkuat cadangan devisa. Namun, BI harus tetap waspada terhadap risiko pasar dan memastikan bahwa intervensi di pasar non-spot dilaksanakan dengan transparan dan terukur. Dengan dukungan program ekspor dan investasi, prospek stabilitas rupiah diharapkan dapat terjaga dalam jangka panjang.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
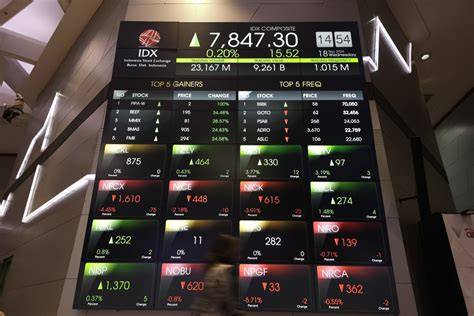
IHSG Tutup Merah Seharian, Turun ke Level 6.147, Menandai Tekanan Sentimen Investor dan Prediksi Penurunan Lanjutan di Kuartal Berikutnya

IHSG tutup merah seharian, turun ke level 6.147, menandai tekanan sentimen investor dan prediksi penurunan lanjutan di kuartal berikutnya. Pada Senin (28/9/2026), indeks harga saham gabungan (IHSG) menutup di 6.147,8, melemah 1,51% dibandingkan penutupan hari sebelumnya. Pembukaan indeks pada 6.209,7 menandai titik tertinggi harian di 6.227,8, sementara terendah tercatat di 6.140,3. Volume transaksi mencapai 37.114 miliar saham, dengan nilai total transaksi sebesar Rp 12,512 triliun. Frekuensi perdagangan saham mencapai 1.652.859 kali, menunjukkan aktivitas pasar yang tetap signifikan meski tekanan menurunkan indeks.

Pergerakan Harian dan Kinerja Saham

Selama sesi perdagangan, 180 saham menguat, 532 saham melemah, dan 81 saham tetap stagnan. Perbandingan ini menegaskan dominasi saham yang turun, yang mengakibatkan penurunan indeks secara keseluruhan. Penurunan harian sebesar 1,51% menandai jatuhnya IHSG ke level 6.147,8, sebuah titik yang penting bagi para analis teknikal yang memantau level support dan resistance. Meskipun terdapat beberapa saham yang menguat, dampaknya tidak cukup untuk menyeimbangkan tekanan penurunan yang lebih besar.

Pergerakan Mingguan, Bulanan, dan Tiga Bulanan

Selain pergerakan harian, IHSG juga mencatat penurunan signifikan pada jangka waktu yang lebih panjang. Mingguan, indeks melemah 3,71%, menandakan ketidakstabilan yang berkelanjutan sejak akhir pekan sebelumnya. Pada periode bulanan, penurunan mencapai 5,79%, menandakan tren turun yang konsisten sepanjang bulan. Namun, ketika dilihat dari perspektif tiga bulan terakhir, IHSG menguat sebesar 2,48%, menunjukkan bahwa meski ada tekanan jangka pendek, pasar masih memiliki potensi pemulihan dalam jangka menengah. Di sisi lain, enam bulan terakhir menampilkan penurunan signifikan sebesar 16,21%, menegaskan bahwa tren jangka panjang masih dalam fase penurunan.

Volume Transaksi dan Likuiditas Pasar

Volume transaksi yang mencapai 37.114 miliar saham menandakan pasar tetap likuid, meski indeks menurun. Nilai total transaksi sebesar Rp 12,512 triliun menunjukkan bahwa investor masih aktif menukar saham, meski sebagian besar transaksi berfokus pada saham yang turun. Frekuensi perdagangan 1.652.859 kali menambah bukti bahwa likuiditas pasar tetap terjaga, memungkinkan investor melakukan penyesuaian portofolio meski kondisi pasar tidak menguntungkan. Namun, tingkat likuiditas yang tinggi juga dapat mempercepat pergerakan indeks ketika investor menutup posisi secara bersamaan.

Dampak Penurunan IHSG terhadap Investor dan Ekonomi

Penurunan IHSG secara signifikan dapat mempengaruhi persepsi investor terhadap pasar modal. Investor ritel dan institusi mungkin menganggap pasar sedang berada di fase koreksi, sehingga menurunkan ekspektasi keuntungan dan memicu penarikan modal. Hal ini dapat menurunkan likuiditas di pasar saham dan memperlambat aliran modal ke sektor-sektor strategis. Selain itu, penurunan indeks juga dapat berdampak pada indeks indeks pasar modal lainnya, memicu korelasi negatif dengan pasar obligasi dan mata uang. Investor yang mengandalkan dividen sebagai sumber pendapatan juga dapat merasakan tekanan karena perusahaan mungkin mengurangi pembayaran dividen dalam kondisi pasar menurun.

Prediksi Penurunan Lanjutan di Kuartal Berikutnya

Melihat tren mingguan, bulanan, dan enam bulanan, para analis memperkirakan bahwa tekanan terhadap IHSG kemungkinan akan berlanjut pada kuartal berikutnya. Penurunan 16,21% dalam enam bulan terakhir menandakan adanya faktor struktural yang memengaruhi pasar, seperti ketidakpastian politik, perubahan kebijakan fiskal, atau kondisi makroekonomi global. Investor diharapkan tetap berhati-hati dan menimbang kembali eksposurnya terhadap saham-saham yang berpotensi volatil. Sementara itu, perusahaan-perusahaan yang beroperasi di sektor-sektor yang sensitif terhadap sentimen pasar, seperti ritel dan konsumer, kemungkinan akan menghadapi tekanan penjualan yang lebih berat.

Strategi Mitigasi Risiko bagi Investor

Untuk mengurangi risiko, investor dapat mempertimbangkan diversifikasi portofolio ke sektor-sektor defensif, seperti utilitas atau sektor kesehatan, yang cenderung lebih stabil selama periode ketidakpastian. Penggunaan instrumen derivatif, seperti opsi jual, juga dapat membantu melindungi nilai investasi dari penurunan lebih lanjut. Selain itu, memanfaatkan rebalancing portofolio secara berkala dapat memastikan alokasi aset tetap seimbang dengan tujuan investasi jangka panjang. Investor individu juga dapat memanfaatkan periode penurunan untuk membeli saham dengan fundamental kuat pada harga yang lebih rendah, memanfaatkan peluang beli di pasar.

Kesimpulan

IHSG tutup merah seharian, menurun ke 6.147,8, menandai tekanan sentimen investor dan prediksi penurunan lanjutan di kuartal berikutnya. Meskipun volume transaksi tetap tinggi, dominasi saham yang melemah menandai pergerakan indeks yang negatif. Pergerakan mingguan, bulanan, dan enam bulanan menegaskan bahwa pasar masih berada dalam fase penurunan, sementara tiga bulan terakhir menunjukkan sedikit pemulihan. Dampak penurunan ini dapat mempengaruhi persepsi investor, aliran modal, dan ekspektasi keuntungan. Investor diharapkan tetap berhati-hati, diversifikasi portofolio, dan memanfaatkan strategi mitigasi risiko untuk menavigasi kondisi pasar yang tidak menentu.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
IHSG Turun Tajam Usai Penghapusan Batas Saham Gocap, Ketua Bursa Erick Thohir Buka Suara soal Dampak Pasar

IHSG turun tajam setelah penghapusan batas harga minimum saham Rp 50, memicu reaksi para investor dan regulator. Perubahan kebijakan ini, yang diimplementasikan oleh Bursa Efek Indonesia (BEI), menandai langkah pertama BEI dalam menyesuaikan regulasi pasar modal dengan dinamika ekonomi yang terus berubah. Meskipun BEI mengklaim penerapan kebijakan berjalan baik, pasar masih merasakan dampak volatilitas jangka pendek yang signifikan.

Proses Penghapusan Batas Harga Minimum dan Implementasinya

Direktur Utama BEI, Jeffrey Hendrik, menegaskan bahwa proses penghapusan batas harga minimum Rp 50 berjalan lancar sejak tahap pre-opening hingga penutupan sesi perdagangan. Ia menyatakan bahwa seluruh proses, termasuk monitoring perdagangan, telah dilaksanakan dengan baik. “Ya, penerapan pertama dari penghapusan harga minimum Rp 50 berjalan baik. Ya, seluruh proses mulai dari pre-opening sampai pembukaan pasar dan sampai dengan saat ini seluruh proses kegiatan perdagangan itu berjalan baik,” ujar Jeffrey saat ditemui di Gedung BEI, Jakarta, Senin (28/9/2026).

Keputusan ini diambil sebagai respon terhadap dinamika pasar yang menunjukkan bahwa beberapa saham telah terjebak pada harga minimum tersebut selama bertahun-tahun. BEI menilai bahwa penghapusan batas tersebut tidak akan menimbulkan dampak negatif terhadap indeks IHSG, mengingat bobot saham yang terpengaruh tidak signifikan. “Harusnya tidak demikian. Pertama, pada saat ini mau diberlakukan respon dari pasar itu positif. Yang kedua, tentu bobot dari saham-saham yang sudah lama di harga Rp 50 itu bobotnya terhadap IHSG juga tidak besar,” tambah Jeffrey.

Dampak Volatilitas Pasar Jangka Pendek

Meski BEI menegaskan tidak ada dampak negatif jangka panjang, Jeffrey mengakui bahwa kebijakan ini dapat memicu volatilitas dalam jangka pendek. Hal ini terutama terjadi pada saham-saham yang sebelumnya terpegang pada harga Rp 50 tanpa adanya transaksi signifikan. Menurutnya, kondisi tersebut menunjukkan bahwa pelaku pasar menilai harga wajar atau fair value saham tersebut berada di atas Rp 50. Setelah batas minimum dihapus, pasar harus melalui proses pencarian harga wajar baru.

Proses pencarian fair value ini memerlukan waktu dan melibatkan mekanisme auto-rejection yang akan menolak transaksi di luar rentang harga yang dianggap wajar. “Dan saat ini sedang mencari fair value-nya. Ya, tentu membutuhkan waktu ya karena ada proses auto-rejection di situ ya sampai nanti menemukan titik fair value-nya,” jelas Jeffrey. Akibatnya, beberapa saham mengalami penurunan harga yang tajam pada hari pembukaan, menyebabkan IHSG turun secara signifikan.

Reaksi Investor dan Peran BEI dalam Menstabilkan Pasar

Investor bereaksi dengan menyesuaikan posisi mereka, terutama pada saham-saham yang sebelumnya terjebak pada harga minimum. Banyak trader mengurangi eksposur pada saham-saham tersebut, sementara beberapa investor mencari peluang di saham-saham lain yang menunjukkan potensi kenaikan harga. BEI, di sisi lain, terus memantau situasi pasar dengan cermat, memastikan bahwa mekanisme perdagangan tetap berjalan lancar dan tidak menimbulkan kerusakan sistemik.

Dalam konteks ini, BEI berperan sebagai pengatur yang memastikan bahwa perubahan kebijakan tidak menimbulkan risiko sistemik bagi pasar modal. Dengan memfasilitasi proses pencarian harga wajar melalui mekanisme auto-rejection, BEI bertujuan untuk menjaga stabilitas pasar sambil memungkinkan penyesuaian harga yang lebih transparan dan adil.

Perkiraan Dampak Jangka Panjang terhadap IHSG

Walaupun dampak jangka pendek terlihat signifikan, BEI menilai bahwa penghapusan batas harga minimum Rp 50 tidak akan memberikan efek negatif pada IHSG dalam jangka panjang. Bobot saham yang terpengaruh tidak besar, dan pasar diharapkan akan menyesuaikan diri seiring waktu. Dengan demikian, IHSG dapat kembali menampilkan kinerja yang lebih stabil setelah periode penyesuaian ini.

Namun, volatilitas jangka pendek tetap menjadi perhatian utama bagi regulator dan pelaku pasar. BEI diharapkan dapat terus memantau pergerakan harga dan menyesuaikan kebijakan jika diperlukan, guna meminimalkan dampak negatif pada indeks utama dan menjaga kepercayaan investor.

Kesimpulan: Menavigasi Perubahan Kebijakan Pasar Modal

Penghapusan batas harga minimum saham Rp 50 membawa perubahan signifikan bagi pasar modal Indonesia. Meskipun BEI menegaskan bahwa proses implementasi berjalan baik dan dampak negatif terhadap IHSG tidak signifikan, volatilitas jangka pendek tetap menjadi realitas yang harus dihadapi investor dan regulator. Melalui mekanisme auto-rejection dan pemantauan ketat, BEI berupaya menstabilkan pasar sambil memungkinkan penyesuaian harga yang lebih adil. Seiring waktu, pasar diharapkan dapat menyesuaikan diri, dan IHSG akan kembali menunjukkan kinerja yang lebih stabil.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.

Setelah Rombak Aturan FCA, Bursa Jamin Perlindungan Investor Diperkuat; Analisis Dampak pada Kepercayaan Pasar dan Likuiditas

Setelah rombak aturan Papan Pemantauan Khusus (FCA), Bursa Efek Indonesia (BEI) menegaskan komitmen kuatnya terhadap perlindungan investor, sekaligus memperkuat mekanisme pengawasan atas saham yang terdaftar di papan tersebut. Perubahan ini menjadi sorotan utama di industri keuangan, karena menandai langkah signifikan BEI dalam menyeimbangkan likuiditas dan integritas pasar.

Perubahan Regulasi Papan Pemantauan Khusus: Detail dan Fokus pada Fundamental

Direktur Utama BEI, Jeffrey Hendrik, menegaskan bahwa revisi atas Papan Pemantauan Khusus dilakukan setelah kajian intensif. Sebelum melakukan perubahan, BEI sudah menerapkan kebijakan tambahan untuk memastikan perlindungan investor tetap berjalan, seperti peningkatan keterbukaan data pemegang saham, penyajian data yang lebih granular, dan mekanisme disclosure yang lebih transparan. “Tentu sebelum kami melakukan revisi atas Papan Pemantauan Khusus, kami sudah melakukan beberapa kebijakan untuk memastikan pelindungan investor tetap berjalan,” kata Jeffrey kepada wartawan di Gedung BEI, Jakarta, Senin (28/9/2026).

Revisi tersebut mencakup penghapusan kriteria 1, 6, 7, dan 10 dalam Peraturan Nomor I-X, yang sebelumnya berhubungan dengan harga dan likuiditas perdagangan, persyaratan tertentu untuk tetap tercatat di bursa atau free float, serta penghentian sementara perdagangan yang disebabkan oleh aktivitas perdagangan. Dengan menghapus kriteria tersebut, BEI menekankan bahwa saham yang tetap diperdagangkan di Papan Pemantauan Khusus adalah yang benar-benar terkait dengan masalah fundamental perusahaan.

Selain itu, BEI juga melakukan revisi terhadap Peraturan Nomor II-X, yang menyempurnakan mekanisme perdagangan saham pada Papan Pemantauan Khusus. Salah satu perubahan penting adalah penerapan Non-Cancellation Period dalam mekanisme FCA, yang bertujuan mencegah penarikan order secara mendadak yang dapat menurunkan stabilitas harga.

Strategi Perlindungan Investor: Transparansi dan Data Granular

Dalam upaya menjaga kepercayaan investor, BEI meningkatkan sistem disclosure data pemegang saham. Dengan data yang lebih granular, investor dapat menilai kepemilikan saham secara lebih detail, sehingga meminimalisir risiko manipulasi pasar. Kebijakan ini juga membantu regulator dalam memantau kepemilikan institusi besar dan potensi konflik kepentingan.

Lebih jauh, BEI menegaskan bahwa kebijakan ini tidak hanya bertujuan melindungi investor, tetapi juga meningkatkan kredibilitas pasar modal Indonesia di mata investor domestik maupun internasional. Transparansi yang lebih tinggi dapat menarik lebih banyak investor institusi, yang biasanya memerlukan data yang komprehensif sebelum membuat keputusan investasi.

Pengaruh Terhadap Kepercayaan Pasar dan Likuiditas

Revisi Papan Pemantauan Khusus diperkirakan akan memengaruhi persepsi pasar secara positif. Dengan menghilangkan kriteria yang terlalu ketat terkait likuiditas, BEI memberikan ruang bagi perusahaan yang sedang mengalami masalah fundamental untuk tetap terdaftar, namun tetap dipantau ketat. Hal ini dapat mencegah perusahaan yang benar-benar membutuhkan waktu untuk memperbaiki kondisi keuangan tetap terpaksa turun dari bursa, yang pada gilirannya dapat menurunkan kepercayaan investor.

Di sisi lain, penghapusan kriteria yang menuntut likuiditas tinggi dapat meningkatkan volume perdagangan di papan tersebut, karena perusahaan yang sebelumnya tidak memenuhi kriteria kini dapat berpartisipasi. Peningkatan volume ini, bila diimbangi dengan mekanisme Non-Cancellation Period, dapat menstabilkan harga dan meminimalkan volatilitas ekstrem yang sering kali terjadi pada saham di papan pemantauan khusus.

Manfaat Jangka Panjang bagi Investor dan Pasar Modal Indonesia

Dari perspektif jangka panjang, kebijakan ini diharapkan dapat menciptakan lingkungan investasi yang lebih sehat. Investor akan lebih percaya bahwa perusahaan yang terdaftar di Papan Pemantauan Khusus memang sedang berjuang dengan masalah fundamental, bukan sekadar dipaksa berada di papan tersebut karena ketidakmampuan memenuhi kriteria likuiditas. Dengan demikian, risiko moral hazard berkurang, dan perusahaan memiliki insentif lebih kuat untuk memperbaiki kinerja.

Selain itu, peningkatan transparansi dan data granular juga dapat memperkuat hubungan antara perusahaan dan pemegang saham. Investor dapat membuat keputusan investasi yang lebih informasional, sehingga meminimalkan potensi konflik kepentingan dan meningkatkan efisiensi alokasi modal.

Kesimpulan: Langkah Berani BEI Menuju Pasar Modal yang Lebih Tangguh

Revisi aturan Papan Pemantauan Khusus oleh BEI menandai langkah berani untuk menyeimbangkan perlindungan investor dengan kebutuhan perusahaan yang mengalami kesulitan. Dengan menghapus kriteria yang terlalu menekan likuiditas dan memperkuat mekanisme disclosure, BEI menunjukkan komitmennya untuk menciptakan pasar modal Indonesia yang lebih transparan dan dapat dipercaya. Dampak positifnya diharapkan terlihat dalam peningkatan kepercayaan investor, likuiditas yang lebih stabil, serta penguatan kredibilitas pasar di tingkat domestik dan internasional.

Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.