-
-
0 Komentar

11% Tarif Efektif PPN Dijelaskan: Mengapa Pembalut Sampai Warteg Masuk Pajak, Bedanya dengan Pajak Lain
PPN menjadi topik hangat di kalangan masyarakat, terutama setelah Direktorat Jenderal Pajak menegaskan bahwa pembalut perempuan tetap dikenai Pajak Pertambahan Nilai (PPN). Keputusan ini memicu diskusi luas tentang bagaimana pajak memengaruhi berbagai barang dan jasa di Indonesia, mulai dari pembalut hingga warteg, tukang cukur, dan bahkan tukang pijat. Namun, penting untuk memahami bahwa tidak semua pungutan tersebut merupakan PPN, karena sistem perpajakan Indonesia menerapkan beberapa jenis pajak dengan objek dan mekanisme yang berbeda.
PPN: Konsep Dasar dan Penerapan di Indonesia
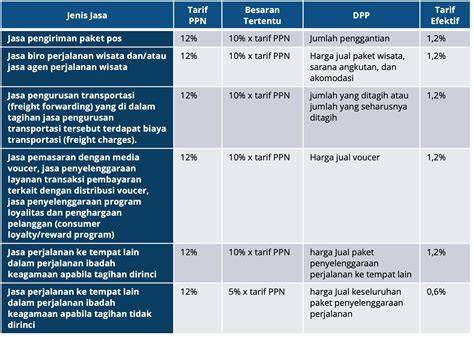
PPN adalah pajak yang dikenakan atas konsumsi barang dan jasa kena pajak di dalam daerah pabean. Sebagai pajak tidak langsung, pihak yang memungut dan menyetorkannya kepada negara adalah pengusaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP). Beban akhirnya, pada umumnya, ditanggung konsumen. PPN disebut sebagai pajak pertambahan nilai karena pemungutannya berlangsung pada setiap tahap produksi dan distribusi, sehingga nilai tambah pada setiap tahap menjadi dasar pengenaan pajak. Tarif resmi PPN di Indonesia adalah 12 persen, namun beban yang sebenarnya bagi konsumen pada sebagian besar barang nonmewah seringkali setara dengan 11 persen. Hal ini disebabkan oleh mekanisme pengurangan beban pajak melalui kredit pajak atas bahan baku dan input yang digunakan dalam proses produksi.
Pembalut dan PPN: Mengapa Masih Dikenai Pajak?
Pembalut, meski menjadi barang kebutuhan dasar bagi perempuan, tetap termasuk dalam kategori barang kena pajak. Direktorat Jenderal Pajak menegaskan bahwa pembalut tidak termasuk dalam daftar barang bebas pajak, sehingga pengusaha yang menjualnya wajib memungut PPN. Keputusan ini menegaskan komitmen pemerintah untuk memastikan penerimaan pajak tetap terjaga, sekaligus menegaskan bahwa semua barang konsumen, terlepas dari kategorinya, dapat menjadi objek PPN jika tidak berada dalam kategori bebas pajak.
Warteg, Tukang Cukur, dan Tukang Pijat: Apakah Mereka PPN?
Diskusi publik seringkali menyoroti kemungkinan warteg, tukang cukur, dan tukang pijat dikenai PPN. Meskipun mereka menawarkan jasa, tidak semua jasa tersebut dikenai PPN. Misalnya, warteg yang menyajikan makanan dapat menjadi objek pajak daerah, bukan PPN. Di sisi lain, penghasilan pemilik usaha warteg dapat menjadi objek Pajak Penghasilan (PPh). Begitu pula, jasa tukang cukur atau tukang pijat dapat dikenai PPh atas penghasilan mereka, namun tidak otomatis menjadi PPN. Perbedaan ini penting karena pajak daerah dan pajak penghasilan memiliki dasar hukum, tarif, dan mekanisme pelaporan yang berbeda.
Perbandingan Tarif PPN Indonesia dengan Negara Lain
Tarif PPN Indonesia, meski nominalnya 12 persen, seringkali dibandingkan dengan negara lain yang memiliki tarif lebih tinggi atau lebih rendah. Namun, perbandingan semacam ini perlu memperhatikan konteks ekonomi, struktur pajak, dan kebijakan fiskal masing-masing negara. Di beberapa negara, tarif PPN atau VAT (Value Added Tax) dapat mencapai 20 persen atau lebih, sementara di negara lain tarifnya lebih rendah. Perbedaan ini mencerminkan strategi fiskal dan kebutuhan pendapatan negara.
Dampak PPN terhadap Konsumen dan Pelaku Usaha
Penerapan PPN memiliki dampak signifikan terhadap konsumen, khususnya dalam hal harga barang dan jasa. Karena beban PPN ditanggung konsumen, harga akhir barang dan jasa cenderung lebih tinggi dibandingkan tanpa pajak. Namun, mekanisme kredit pajak memungkinkan pengusaha mengurangi beban pajak dengan menyesuaikan PPN yang dibayarkan atas input produksi. Hal ini dapat meminimalisir dampak langsung pada konsumen, terutama untuk barang nonmewah. Di sisi lain, pelaku usaha harus mematuhi prosedur pelaporan dan pembayaran PPN, yang menambah beban administrasi. Meskipun demikian, kepatuhan terhadap PPN juga membuka akses ke sistem fiskal yang lebih terstruktur dan dapat meningkatkan kredibilitas usaha.
PPN dan Kebijakan Fiskal: Menjaga Penerimaan Negara
PPN merupakan salah satu sumber pendapatan utama bagi negara. Dengan mencakup konsumsi barang dan jasa, PPN membantu pemerintah mengumpulkan dana yang cukup untuk membiayai pembangunan, layanan publik, dan kebutuhan negara. Keputusan untuk tetap mengenakan PPN pada pembalut menunjukkan upaya pemerintah untuk menjaga keberlanjutan penerimaan pajak, sekaligus menegaskan bahwa pajak tidak hanya berlaku pada barang mewah atau eksklusif. Kebijakan ini juga mencerminkan prinsip keadilan fiskal, di mana setiap konsumen, terlepas dari tingkat pendapatannya, turut berkontribusi pada pembangunan nasional.
Kesimpulan: Memahami PPN dalam Konteks Lebih Luas
PPN merupakan pajak tidak langsung yang dikenakan atas konsumsi barang dan jasa di dalam daerah pabean. Meskipun tarif resmi 12 persen, beban konsumen seringkali setara dengan 11 persen bagi barang nonmewah, berkat mekanisme kredit pajak. Pembalut tetap dikenai PPN, sementara warteg, tukang cukur, dan tukang pijat tidak otomatis menjadi objek PPN, melainkan dapat dikenai pajak daerah atau pajak penghasilan. Perbandingan tarif PPN Indonesia dengan negara lain menunjukkan variasi strategi fiskal. Dampak PPN terhadap konsumen dan pelaku usaha mencakup peningkatan harga barang serta beban administrasi, namun juga membuka akses ke sistem fiskal yang terstruktur. Dengan memahami perbedaan antara PPN dan pajak lain, masyarakat dapat lebih bijak dalam mengelola konsumsi dan kewajiban pajak.
Disclaimer: This article was automatically rewritten by AI based on source: https://www.dream.co.id/ekonomi/ramai-pajak-pembalut-hingga-warteg-apa-itu-ppn-mengapa-tarif-efektifnya-11-persen-dan-apa-bedanya-dengan-pajak-lainnya-261104u.html, without altering the facts of the original article.
