-
-
0 Komentar

11% Tarif Efektif PPN Dijelaskan: Mengapa Pembalut Sampai Warteg Terkena Pajak, Bedanya dengan Pajak Lain
Pajak Pertambahan Nilai (PPN) telah menjadi topik hangat di kalangan masyarakat, terutama setelah Direktorat Jenderal Pajak (DJP) menegaskan bahwa produk pembalut perempuan masih termasuk dalam objek PPN. Keputusan ini memicu perdebatan tentang seberapa luasnya penerapan PPN dan bagaimana tarifnya memengaruhi konsumen sehari‑hari.
PPN dan Objek Pajaknya: Dari Pembalut Hingga Warteg
PPN adalah pajak yang dikenakan atas konsumsi barang dan jasa kena pajak di dalam daerah pabean. Sebagai pajak tidak langsung, PPN dipungut oleh pengusaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) dan selanjutnya disetorkan ke negara. Beban akhir biasanya ditanggung oleh konsumen, karena PPN dihitung sebagai persentase tambahan pada harga jual.
Keputusan DJP menegaskan bahwa pembalut perempuan masih masuk kategori barang kena pajak. Hal ini menegaskan bahwa PPN tidak hanya terbatas pada barang mewah, melainkan juga produk kebutuhan dasar. Namun, tidak semua pungutan yang dibicarakan masyarakat adalah PPN. Misalnya, warteg, tukang cukur, atau tukang pijat dapat dikenai pajak daerah atau pajak penghasilan, bukan PPN. Perbedaan ini penting karena setiap jenis pajak memiliki objek dan mekanisme yang berbeda.
Warung makan sederhana atau warteg, meskipun menyediakan makanan, dapat menjadi objek pajak daerah, tergantung kebijakan daerah masing‑masing. Sementara itu, penghasilan pemilik usaha warteg menjadi objek Pajak Penghasilan (PPh). Dengan demikian, meski konsumen membayar harga yang sudah termasuk PPN, mereka juga mungkin harus menanggung pajak lain di tingkat daerah atau pajak penghasilan atas pendapatan usaha.
Tarif PPN: 12% atau 11%?
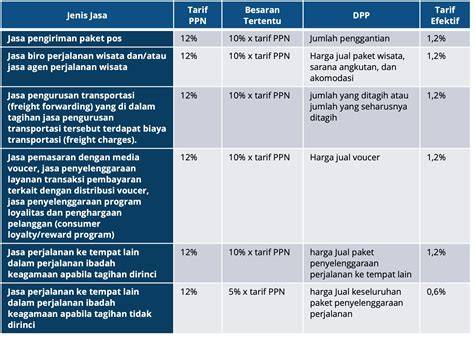
Tarif resmi PPN di Indonesia adalah 12%. Namun, bagi sebagian besar barang nonmewah, beban yang sebenarnya dibayar konsumen seringkali setara dengan 11%. Hal ini disebabkan oleh mekanisme pengurangan pajak bagi barang tertentu, seperti barang kebutuhan pokok yang masuk dalam kategori PPN 0% atau 5% tergantung kebijakan. Akibatnya, meski tarif nominal 12%, pengaruhnya pada harga akhir konsumen bisa lebih rendah.
Perbedaan ini juga terlihat ketika membandingkan PPN dengan pajak di negara lain. Beberapa negara menerapkan tarif PPN yang lebih rendah atau lebih tinggi, tergantung kebijakan fiskal dan sosial. Di Indonesia, tarif 12% dianggap moderat, namun masih menimbulkan beban tambahan bagi konsumen, khususnya bagi barang-barang yang sering dipakai sehari‑hari.
Dampak PPN pada Konsumen dan Usaha
PPN memengaruhi harga barang dan jasa secara langsung. Konsumen yang membeli produk seperti pembalut atau makanan di warteg harus membayar tambahan pajak. Meskipun PPN bersifat tidak langsung, konsumen akhirnya menanggung beban tersebut melalui harga yang lebih tinggi.
Usaha kecil dan menengah (UKM) juga merasakan dampak PPN. PKP harus menghitung, memungut, dan menyetorkan PPN setiap kuartal. Proses ini menambah beban administrasi, terutama bagi usaha yang belum memiliki sistem akuntansi yang terstruktur. Namun, bagi PKP, PPN juga menjadi sumber pendapatan negara yang penting, sehingga menuntut kepatuhan dan transparansi.
Selain itu, PPN dapat memengaruhi perilaku konsumen. Jika harga akhir barang meningkat karena pajak, konsumen mungkin akan mencari alternatif yang lebih murah atau mengurangi pembelian. Di sisi lain, PPN juga dapat mendorong produsen untuk meningkatkan efisiensi produksi agar dapat menekan biaya produksi dan tetap kompetitif.
Pajak Daerah dan Pajak Penghasilan: Mengapa Tidak Sama dengan PPN?
Walaupun PPN adalah pajak tidak langsung, pajak daerah dan pajak penghasilan memiliki karakteristik berbeda. Pajak daerah biasanya dikenakan atas kegiatan usaha di wilayah tertentu, misalnya pajak restoran atau warung. Pajak ini ditetapkan oleh pemerintah daerah dan dapat berbeda antara satu daerah dengan daerah lain.
Pajak penghasilan, di sisi lain, dikenakan atas pendapatan individu atau badan usaha. Untuk pemilik warteg, penghasilan dari penjualan makanan akan menjadi objek PPh. PPh memiliki tarif progresif, sehingga semakin tinggi penghasilan, semakin tinggi tarif pajak.
Perbedaan ini penting karena ketika konsumen mendengar “pajak” pada barang atau jasa, mereka tidak selalu menyadari jenis pajak yang sebenarnya. PPN menambah biaya konsumsi, sementara pajak daerah atau PPh memengaruhi pendapatan pemilik usaha.
PPN dalam Konteks Kebijakan Fiskal Nasional
Pajak Pertambahan Nilai merupakan salah satu sumber pendapatan utama negara. Dengan tarif 12%, PPN memberikan kontribusi signifikan terhadap anggaran negara. Namun, pemerintah juga perlu menyeimbangkan antara pengumpulan pajak dan dampak sosial, terutama bagi konsumen berpenghasilan rendah.
Oleh karena itu, pemerintah seringkali menerapkan tarif PPN 0% atau 5% untuk barang kebutuhan pokok, seperti beras, gula, dan produk kesehatan. Kebijakan ini bertujuan untuk mengurangi beban pajak pada konsumen dan menjaga akses terhadap barang-barang penting.
Kesimpulan
Pajak Pertambahan Nilai (PPN) tetap menjadi elemen penting dalam sistem perpajakan Indonesia. Keputusan DJP menegaskan bahwa pembalut perempuan masih dikenai PPN menyoroti bahwa pajak tidak terbatas pada barang mewah saja. PPN berbeda dengan pajak daerah atau pajak penghasilan, yang masing-masing memiliki objek dan mekanisme yang berbeda. Tarif resmi PPN 12% seringkali terasa lebih rendah bagi konsumen karena adanya tarif khusus untuk barang tertentu, sehingga beban sebenarnya sekitar 11% pada barang nonmewah. Dampak PPN terlihat pada harga barang, beban administrasi usaha, dan perilaku konsumen. Untuk menjaga keseimbangan fiskal dan sosial, pemerintah terus meninjau dan menyesuaikan tarif serta kebijakan PPN, termasuk penerapan tarif 0% atau 5% pada barang kebutuhan pokok. Dengan pemahaman yang jelas tentang PPN dan pajak lain, masyarakat dapat lebih memahami bagaimana pajak memengaruhi kehidupan sehari‑hari. Semoga informasi ini bermanfaat.
Disclaimer: This article was automatically rewritten by AI based on source: https://www.dream.co.id/ekonomi/ramai-pajak-pembalut-hingga-warteg-apa-itu-ppn-mengapa-tarif-efektifnya-11-persen-dan-apa-bedanya-dengan-pajak-lainnya-261104u.html, without altering the facts of the original article.
