-
-
0 Komentar

Fakta Mengejutkan: Hanya 27% orang usia 30‑an Punya Target Tabungan Ideal, 42% di usia 40‑an, dan hanya 15% di usia 50‑an yang Sudah Siapkan Dana Masa Depan
Fakta Mengejutkan: Hanya 27% orang usia 30‑an Punya Target Tabungan Ideal, 42% di usia 40‑an, dan hanya 15% di usia 50‑an yang Sudah Siapkan Dana Masa Depan.
Tabungan Pensiun: Masalah Prioritas di Kalangan Muda
Menyiapkan tabungan untuk masa tua kerap kali belum menjadi prioritas bagi banyak orang, terutama mereka yang masih berusia muda dan berada dalam fase produktif. Kebutuhan sehari-hari, gaya hidup, hingga keinginan menikmati hasil kerja saat ini sering kali membuat persiapan pensiun dianggap sebagai urusan yang masih jauh di depan.
Padahal, memulai lebih awal dapat memberikan waktu lebih panjang untuk mengumpulkan dana dan memanfaatkan pertumbuhan investasi secara bertahap. Salah satu alasan persiapan masa tua kerap diabaikan adalah manfaatnya yang tidak langsung terasa. Berbeda dengan membeli rumah, berlibur, atau memenuhi kebutuhan saat ini, menabung untuk pensiun tidak memberikan kepuasan instan.
Selain itu, ketidakpastian penghasilan dan meningkatnya biaya hidup juga dapat membuat seseorang kesulitan menyisihkan uang secara konsisten. Akibatnya, banyak orang baru menyadari pentingnya dana pensiun ketika usia mendekati masa purnabakti, saat waktu untuk mengumpulkan dana semakin terbatas.
Statistik Menarik tentang Persiapan Dana Pensiun
Menurut data terbaru, hanya 27% orang usia 30‑an yang sudah memiliki target tabungan ideal. Angka ini menunjukkan bahwa sebagian besar generasi muda belum memikirkan atau bahkan menyadari perlunya persiapan finansial jangka panjang.
Di usia 40‑an, persentase ini meningkat menjadi 42%. Meskipun lebih tinggi, masih lebih dari setengah populasi yang belum memiliki target tabungan yang jelas. Ini menandakan bahwa meskipun sudah lebih dewasa dan berpengalaman, banyak orang masih menganggap pensiun sebagai masalah yang tidak perlu dihadapi sekarang.
Yang paling mengejutkan adalah angka 15% di usia 50‑an. Pada usia ini, banyak orang sudah mendekati masa pensiun dan menyadari bahwa waktu untuk menabung menjadi semakin terbatas. Namun, hanya sebagian kecil yang sudah menyiapkan dana masa depan.
Rekomendasi Target Tabungan Berdasarkan Usia
Fidelity Investments, salah satu lembaga investasi terkemuka, menyarankan agar seseorang memiliki tabungan sebesar 10 kali pendapatan tahunan saat memasuki usia 67 tahun. Perhitungan tersebut mencakup seluruh dana yang tersimpan di rekening pensiun maupun investasi.
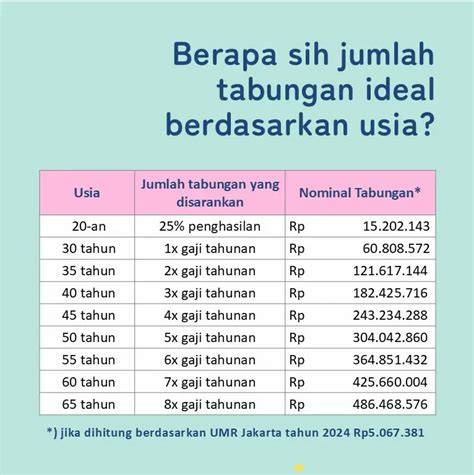
Berikut adalah target tabungan yang direkomendasikan berdasarkan usia:
– Usia 30‑an: Target tabungan ideal harus setara dengan 3–5 kali pendapatan tahunan.
– Usia 40‑an: Target tabungan ideal harus setara dengan 5–7 kali pendapatan tahunan.
– Usia 50‑an: Target tabungan ideal harus setara dengan 7–10 kali pendapatan tahunan.
Angka-angka ini menegaskan pentingnya menabung secara konsisten dan menambah investasi seiring bertambahnya usia.
Kenapa Persiapan Tabungan Pensiun Begitu Rendah?
Salah satu penyebab utama adalah kurangnya kesadaran tentang pentingnya persiapan pensiun. Banyak orang masih menganggap pensiun sebagai sesuatu yang jauh di depan sehingga tidak memikirkan langkah konkret sekarang.
Selain itu, gaya hidup modern sering kali menuntut pengeluaran yang tinggi. Gaya hidup ini, ditambah dengan tekanan sosial untuk tampil sukses, membuat banyak orang mengalokasikan sebagian besar pendapatan untuk kebutuhan konsumtif daripada menabung.
Ketidakpastian ekonomi, seperti fluktuasi pasar kerja dan kenaikan biaya hidup, juga membuat banyak orang merasa tidak aman untuk menabung. Ketakutan akan kehilangan pekerjaan atau biaya kesehatan yang tak terduga membuat mereka lebih memilih menahan uang di rekening tabungan biasa daripada berinvestasi untuk masa depan.
Dampak Jangka Panjang dari Rendahnya Persiapan Tabungan
Jika tren ini terus berlanjut, banyak generasi akan menghadapi ketidakpastian finansial saat memasuki masa pensiun. Tanpa dana yang cukup, mereka mungkin harus mengandalkan keluarga, mengurangi gaya hidup, atau bahkan kembali bekerja di usia tua.
Kurangnya tabungan juga dapat mempengaruhi sistem pensiun negara. Jika individu tidak menabung cukup, beban pensiun publik akan meningkat, yang pada akhirnya dapat mempengaruhi kebijakan fiskal dan kesejahteraan sosial.
Di sisi lain, persiapan tabungan yang baik dapat memberikan keamanan finansial, memungkinkan seseorang menikmati masa tua dengan lebih tenang. Ini termasuk kemampuan untuk menyesuaikan gaya hidup, menanggulangi biaya kesehatan, dan menjaga kualitas hidup secara keseluruhan.
Strategi Menabung untuk Masa Depan
Berikut beberapa strategi yang dapat membantu meningkatkan persentase tabungan pensiun:
– Menetapkan target tabungan tahunan dan menyesuaikannya setiap tahun sesuai perubahan pendapatan.
– Memanfaatkan produk investasi yang memberikan pertumbuhan berkelanjutan, seperti reksa dana atau obligasi.
– Membuat anggaran yang jelas, memisahkan antara kebutuhan konsumtif dan kebutuhan jangka panjang.
– Menggunakan fitur otomatisasi, seperti transfer otomatis ke rekening pensiun setiap kali menerima gaji.
– Meninjau dan menyesuaikan investasi secara berkala untuk memaksimalkan potensi pertumbuhan.
Kesimpulan
Statistik menunjukkan bahwa persiapan tabungan pensiun masih sangat rendah di kalangan usia 30‑an, 40‑an, dan 50‑an. Dengan hanya 27% di usia 30‑an, 42% di usia 40‑an, dan 15% di usia 50‑an yang sudah memiliki target tabungan ideal, jelas bahwa masih banyak orang yang belum memprioritaskan dana masa depan. Menyadari pentingnya menabung lebih awal, memahami target tabungan yang direkomendasikan, dan mengimplementasikan strategi menabung dapat membantu mengubah situasi ini. Semakin awal kita memulai, semakin banyak waktu yang dimiliki untuk mengumpulkan dana dan memanfaatkan pertumbuhan investasi secara bertahap.
Disclaimer: This article was automatically rewritten by AI based on source: https://www.cnbcindonesia.com/lifestyle/20261022202314-33-778720/target-tabungan-ideal-usia-30-40-dan-50-tahun-sudah-punya, without altering the facts of the original article.
