-
-
0 Komentar

7 Langkah Praktis Atur Budget Saat Penghasilan Tidak Tetap, Hindari Krisis Keuangan Bulanan
Budget saat penghasilan tidak tetap sering kali menjadi tantangan terbesar bagi banyak profesional kreatif, pekerja lepas, atau pemilik usaha kecil. Ketika satu bulan pendapatan mencapai Rp6 juta karena proyek selesai, bulan berikutnya bisa menurun drastis menjadi Rp2,5 juta karena klien belum membayar. Bagaimana cara menyusun anggaran yang dapat menahan fluktuasi ini? Artikel ini menelusuri tujuh langkah praktis yang dapat membantu menjaga kestabilan keuangan bulanan.
1. Perkirakan Pemasukan Realistis Sebelum Membuat Anggaran
Langkah pertama bukan menentukan berapa banyak uang yang ingin ditabung, melainkan memperkirakan pemasukan yang dapat diandalkan. Jika Anda bekerja sebagai freelancer, menerima komisi, atau menjalankan usaha kecil, jangan langsung menggunakan pendapatan tertinggi sebagai dasar anggaran. Periksa catatan pemasukan selama enam hingga 12 bulan terakhir. Catat kapan uang masuk, berapa nominalnya, dan apakah ada pola tertentu. Dengan data historis, Anda dapat menghitung rata-rata bulanan atau bahkan rata-rata kuartalan yang lebih realistis.
2. Prioritaskan Kebutuhan Wajib Sebelum Kebutuhan Opsional
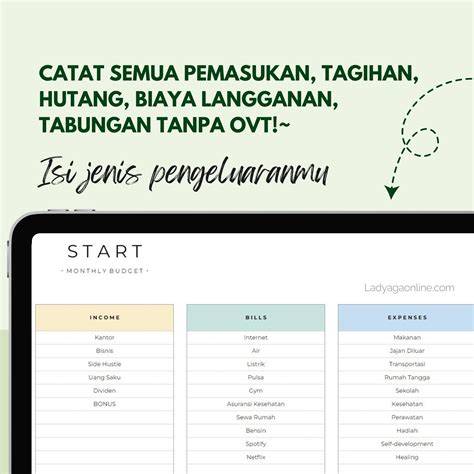
Setelah mengetahui estimasi pemasukan, bagi pengeluaran menjadi tiga kategori: kebutuhan wajib, kebutuhan opsional, dan tabungan. Kebutuhan wajib meliputi biaya kos, listrik, air, makanan pokok, transportasi, dan cicilan pinjaman. Kebutuhan opsional mencakup hiburan, belanja tambahan, atau langganan yang tidak esensial. Tabungan, baik untuk dana darurat maupun tujuan jangka panjang, harus tetap dipertahankan, walaupun dalam jumlah kecil.
3. Sisihkan Dana Darurat Saat Pemasukan Tinggi
Ketika bulan berjalan lebih menguntungkan, alokasikan sebagian pendapatan ekstra ke dana darurat. Dana darurat sebaiknya setara dengan 3–6 bulan biaya hidup. Dengan menabung secara konsisten saat pemasukan tinggi, Anda dapat menutup celah ketika bulan berikutnya pendapatan menurun. Pendekatan ini mengurangi ketergantungan pada pinjaman atau kredit ketika penghasilan berkurang.
4. Gunakan Metode Anggaran 50/30/20 atau Variannya
Metode 50/30/20 adalah kerangka sederhana yang dapat disesuaikan. 50% alokasi untuk kebutuhan wajib, 30% untuk kebutuhan opsional, dan 20% untuk tabungan. Namun, bagi yang penghasilan tidak tetap, alokasi bisa lebih fleksibel: misalnya 60% kebutuhan wajib, 20% kebutuhan opsional, dan 20% tabungan. Kunci utamanya adalah menyesuaikan proporsi dengan realitas pemasukan bulanan.
5. Rencanakan Pengeluaran Tetap dengan Sempurna
Biaya tetap seperti sewa, cicilan, dan tagihan rutin tidak menurun ketika pemasukan berkurang. Oleh karena itu, pastikan semua pengeluaran tetap sudah masuk ke dalam anggaran. Buat daftar semua tagihan rutin dan pastikan dana cukup untuk menutupnya setiap bulan. Jika ada tagihan yang dapat dipindah tanggal atau dipotong, lakukan penyesuaian agar tidak menimbulkan beban tambahan.
6. Terapkan Sistem “Pay Yourself First” Meski Pemasukan Berubah-ubah
Prinsip “pay yourself first” menekankan bahwa sebaiknya Anda menabung sebelum mengalokasikan uang untuk pengeluaran lainnya. Dengan menerapkan prinsip ini, Anda memberi prioritas pada tabungan, sehingga tidak tergoda menghabiskan semua pendapatan pada kebutuhan opsional. Bahkan jika pemasukan menurun, Anda masih dapat menyesuaikan jumlah tabungan, namun tetap menjaga konsistensi.
7. Review dan Revisi Anggaran Secara Berkala
Anggaran bukanlah dokumen statis. Karena penghasilan tidak tetap, penting untuk mengevaluasi dan menyesuaikan anggaran setiap bulan. Tinjau pengeluaran aktual dibandingkan dengan anggaran yang telah ditetapkan. Jika ada ketidaksesuaian, perbaiki dan catat alasan perubahannya. Review rutin membantu mengidentifikasi pola pengeluaran yang berlebihan dan memungkinkan Anda membuat keputusan keuangan yang lebih baik.
Dengan mengikuti tujuh langkah praktis ini, Anda dapat mengelola keuangan secara lebih terstruktur, mengurangi risiko krisis keuangan bulanan, dan tetap menjaga stabilitas finansial meski pendapatan tidak tetap. Penyesuaian berkelanjutan dan disiplin dalam menabung akan menjadi kunci utama dalam menghadapi ketidakpastian pendapatan. Semoga artikel ini membantu Anda merancang anggaran yang realistis dan dapat diandalkan.
Disclaimer: This article was automatically rewritten by AI based on source: https://www.brilio.net/ragam/cara-membuat-budget-ketika-penghasilan-tidak-tetap-261019f.html, without altering the facts of the original article.
