-
-
0 Komentar

Rekening Nasabah Tiba‑Tiba Kosong, Modus Baru Penipuan M‑Banking Menggunakan Kode OTP Palsu dan Sosialisasi Cara Hindari Kerugian Besar
Rekening nasabah tiba‑tiba kosong menjadi sorotan utama di dunia perbankan digital, menandai munculnya modus baru penipuan m‑banking yang memanfaatkan kode OTP palsu. Fenomena ini menimbulkan pertanyaan serius tentang keamanan data nasabah dan sistem otentikasi yang selama ini dianggap aman. Dalam artikel ini, kita akan membahas kronologi kejadian, mekanisme penipuan, serta dampak yang mungkin dirasakan oleh pengguna m‑banking.
Modus Penipuan Kode OTP Palsu: Bagaimana Serangan Berlangsung?
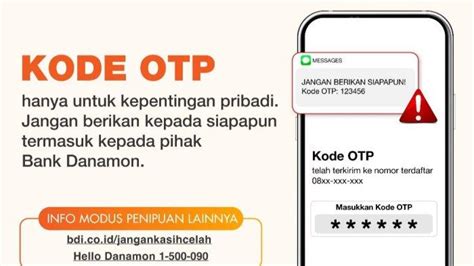
Modus penipuan ini biasanya dimulai dengan pencurian data pribadi nasabah, seperti nomor rekening, password, dan nomor telepon. Penipu kemudian menggunakan data tersebut untuk mengirimkan pesan teks berisi kode OTP palsu ke rekening target. Kode OTP palsu ini dirancang agar terlihat sangat mirip dengan kode asli yang dikirimkan oleh bank. Setelah nasabah memasukkan kode tersebut, penipu segera mengalihkan dana ke rekening mereka.
Karena sistem OTP biasanya dianggap sebagai lapisan keamanan tambahan, banyak nasabah yang tidak menyadari risiko yang tersembunyi. Bahkan, beberapa nasabah menganggap pesan OTP palsu tersebut sebagai upaya bank untuk memverifikasi transaksi. Hal ini menyebabkan mereka mengeksekusi transaksi tanpa memeriksa sumber pesan dengan cermat.
Berbagai teknik phishing juga sering dipadukan dengan modus ini. Misalnya, penipu mengirim email atau pesan WhatsApp yang meniru tampilan aplikasi m‑banking resmi. Pesan tersebut mengarahkan nasabah untuk mengklik tautan yang mengarah ke situs palsu. Setelah masuk, nasabah diminta memasukkan kode OTP yang dikirimkan ke ponsel mereka. Karena situs tersebut menyerupai situs bank asli, nasabah tidak menyadari bahwa mereka sedang menyalurkan data ke pihak yang tidak bertanggung jawab.
Rekening Nasabah Tiba‑Tiba Kosong: Dampak pada Kepercayaan Nasabah
Ketika rekening nasabah tiba‑tiba kosong, dampaknya tidak hanya terbatas pada kerugian finansial. Kepercayaan nasabah terhadap sistem m‑banking juga terancam. Nasabah yang menjadi korban sering merasa tidak aman untuk melanjutkan transaksi online, sehingga mereka mungkin kembali menggunakan metode pembayaran tradisional atau bahkan menutup rekening.
Kerugian finansial yang signifikan juga menjadi faktor utama. Banyak nasabah yang kehilangan sejumlah uang dalam hitungan menit setelah transaksi. Selain itu, proses pemulihan dana biasanya memakan waktu lama, karena bank harus memverifikasi setiap klaim secara manual. Proses ini dapat memakan waktu berminggu‑minggu atau bahkan berbulan‑bulan, tergantung pada kompleksitas kasus.
Di sisi lain, bank juga harus menanggung biaya operasional tambahan. Proses investigasi, pemulihan dana, dan peningkatan sistem keamanan memerlukan investasi yang tidak sedikit. Hal ini dapat memengaruhi profitabilitas bank, terutama jika terjadi serangan dalam jumlah besar.
Kenapa Modus Ini Menjadi Ancaman Besar bagi M‑Banking?
Modus penipuan kode OTP palsu menonjol karena ia memanfaatkan kelemahan sistem otentikasi yang sudah ada. OTP, atau One‑Time Password, dirancang untuk menjadi kode satu kali yang hanya berlaku selama periode singkat. Namun, ketika penipu dapat mengirimkan kode palsu ke ponsel nasabah, mereka menyeberangi batasan waktu tersebut. Karena OTP dianggap sebagai lapisan keamanan, nasabah cenderung lebih cepat memasukkan kode tersebut tanpa memeriksa sumbernya.
Selain itu, modus ini juga menyesuaikan diri dengan evolusi teknologi. Dengan munculnya aplikasi ponsel pintar dan layanan pesan instan, penipu dapat menargetkan nasabah dengan lebih presisi. Mereka dapat menyalin tampilan aplikasi bank asli, meniru gaya bahasa, dan bahkan menggunakan nomor telepon yang sudah terdaftar di sistem bank. Semua hal ini membuat modus ini semakin sulit dideteksi.
Karena banyak nasabah masih belum sepenuhnya memahami cara kerja OTP, mereka tidak memiliki mekanisme untuk memverifikasi keaslian pesan. Misalnya, mereka tidak mengetahui bahwa kode OTP biasanya disertai dengan pesan singkat yang menyebutkan nomor rekening atau transaksi tertentu. Tanpa pengetahuan tersebut, nasabah menjadi korban yang lebih mudah.
Strategi Pencegahan: Cara Hindari Kerugian Besar
Untuk melindungi rekening nasabah, bank dan nasabah dapat mengambil beberapa langkah preventif. Pertama, nasabah harus selalu memeriksa sumber pesan OTP. Jika pesan datang dari nomor yang tidak dikenal atau tampak mencurigakan, sebaiknya tidak langsung memasukkan kode tersebut. Selalu periksa nomor telepon yang terdaftar di aplikasi bank, dan pastikan tidak ada perubahan yang tidak sah.
Kedua, nasabah dapat memanfaatkan fitur keamanan tambahan yang ditawarkan oleh bank, seperti verifikasi dua faktor (2FA) atau penggunaan token fisik. Token fisik, misalnya, menghasilkan kode OTP secara otomatis dan tidak dapat disalahgunakan melalui pesan teks. Dengan cara ini, risiko kode palsu dapat diminimalkan.
Ketiga, bank harus meningkatkan sistem deteksi penipuan. Dengan memanfaatkan teknologi machine learning, bank dapat memantau pola transaksi mencurigakan secara real‑time. Misalnya, jika ada transfer besar yang tidak biasa, sistem dapat memblokir transaksi dan meminta verifikasi tambahan dari nasabah.
Keempat, edukasi nasabah menjadi kunci utama. Bank harus secara rutin mengirimkan informasi tentang modus penipuan terbaru melalui email, pesan teks, atau aplikasi mobile. Nasabah yang mengetahui tanda-tanda penipuan akan lebih cenderung berhati-hati dan melaporkan kejadian mencurigakan.
Peran Regulator dalam Menangani Penipuan M‑Banking
Regulator perbankan juga memiliki tanggung jawab untuk menegakkan standar keamanan. Mereka dapat menetapkan regulasi yang mewajibkan bank untuk mengimplementasikan sistem otentikasi yang lebih kuat
Disclaimer: This article was automatically rewritten by AI based on the original news source, without altering the facts of the original article.
